Conta digital: como saber se é conta bancária ou conta de pagamento
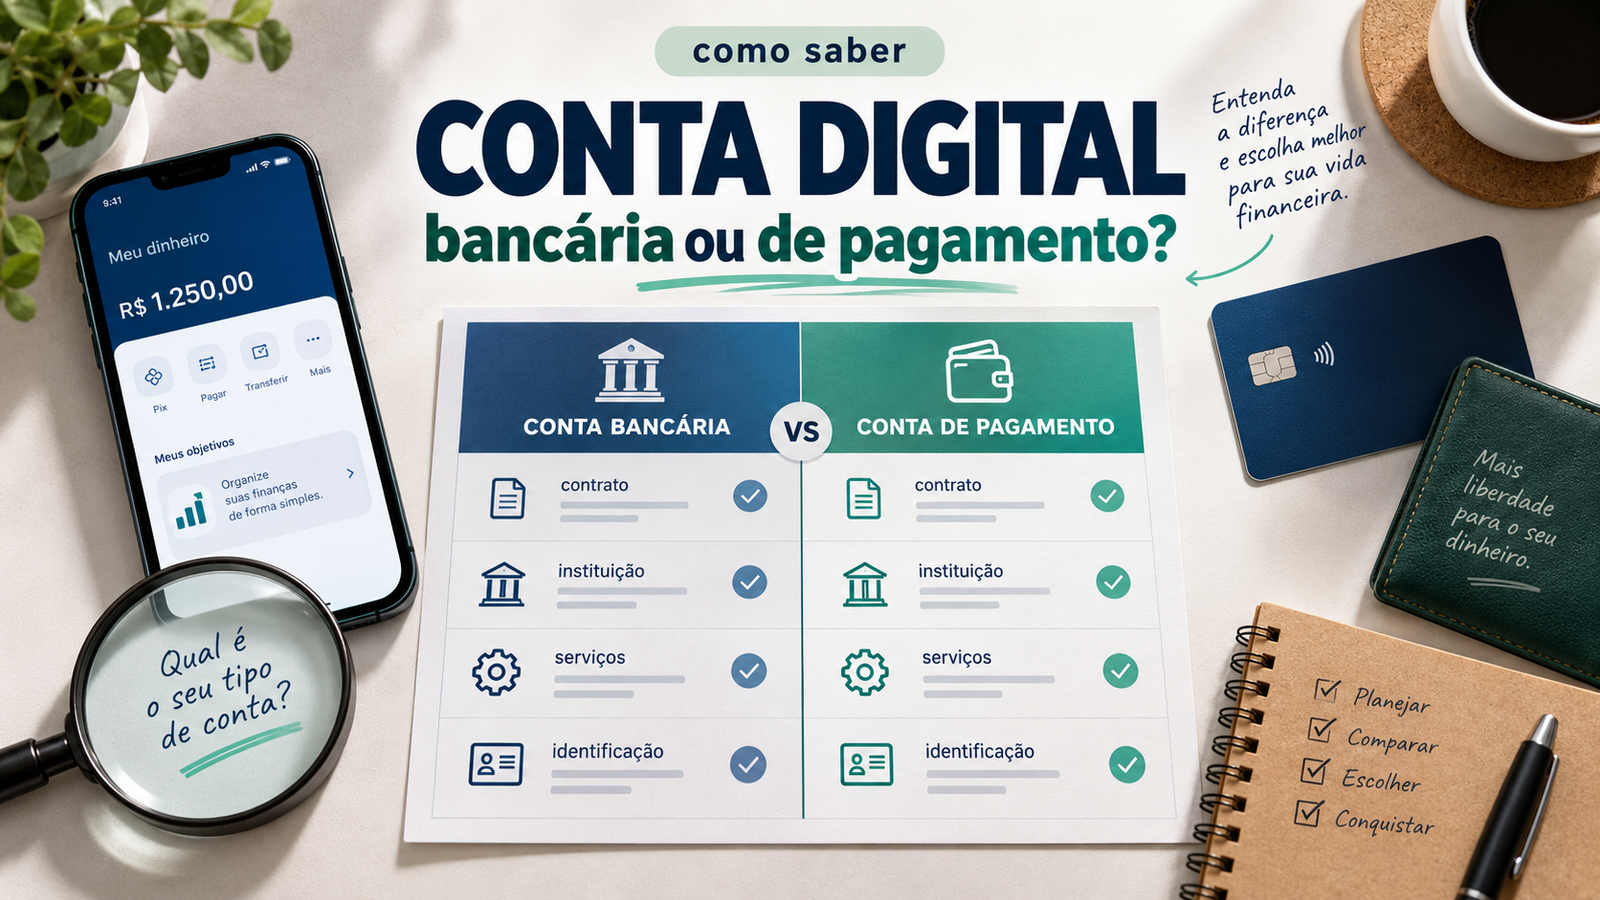
Duas contas podem parecer quase iguais no celular: ambas permitem fazer Pix, pagar boletos, usar cartão e acompanhar o saldo. Mesmo assim, uma pode ser uma conta bancária de depósitos e a outra uma conta de pagamento.
A confusão acontece porque “conta digital” descreve principalmente a forma de abertura e movimentação, não uma categoria regulatória única. O Banco Central trata essa expressão como uma denominação popular que pode se referir tanto a uma conta bancária quanto a uma conta de pagamento.
Para descobrir o que você realmente contratou, o caminho mais seguro não é olhar apenas para o aplicativo ou para o nome da marca. É combinar duas informações: quem é a entidade responsável pela conta e como o próprio contrato identifica esse produto.
Conta digital é o canal de uso, não a resposta sobre o tipo de conta
Quando uma conta é aberta, movimentada e encerrada basicamente por meios eletrônicos, ela costuma ser chamada de digital. Isso explica como o relacionamento acontece, mas não revela sozinho a natureza da conta.
Por isso, duas experiências digitais podem ter estruturas diferentes por trás. Se a sua dúvida ainda é sobre o modelo de relacionamento, o artigo sobre o que é banco digital e como funciona explica essa camada geral. Aqui, o foco é outro: identificar o tipo da conta que existe por trás da interface.
Essa distinção importa porque regras, características e formas de proteção dos recursos podem variar conforme o tipo de conta e a instituição responsável. Antes de comparar benefícios, tarifas ou segurança, vale saber qual é a base contratual do produto.
O que é uma conta bancária de depósitos
O Banco Central usa a expressão conta bancária para se referir às contas de depósitos. Elas são oferecidas por bancos e cooperativas de crédito.
As duas formas mais conhecidas são a conta corrente, tecnicamente uma conta de depósitos à vista, e a conta poupança. Na conta corrente, os recursos ficam disponíveis para movimentação conforme as regras do produto; pagamentos e transferências podem ser realizados a partir desse saldo.
O ponto principal para este artigo é simples: uma conta bancária de depósitos só pode estar vinculada a uma instituição autorizada a manter esse tipo de conta. Uma instituição de pagamento, por si só, não pode administrar uma conta de depósitos.
O que é uma conta de pagamento
A conta de pagamento é usada para registrar e executar transações de pagamento do usuário. Ela pode ser oferecida tanto por instituições de pagamento quanto por instituições financeiras.
A regulamentação divide essas contas em duas modalidades. A conta de pagamento pré-paga realiza transações com base em recursos previamente aportados pelo cliente. A pós-paga permite transações que não dependem desse aporte prévio, como ocorre em produtos de pagamento pós-pago.
Quando a dúvida está em uma conta usada para manter saldo e movimentar dinheiro no dia a dia, a informação decisiva deve vir do contrato e da entidade que gerencia a conta. Não é seguro concluir o tipo apenas pelo fato de existir Pix, cartão ou aplicativo.
O ponto que mais confunde: um banco também pode oferecer conta de pagamento
Saber que a empresa por trás do aplicativo é um banco ajuda, mas nem sempre encerra a análise. Bancos e outras instituições financeiras também podem oferecer contas de pagamento.
Isso cria uma assimetria importante: se a entidade que gerencia a conta é uma instituição de pagamento atuando como emissora de moeda eletrônica, a conta correspondente é de pagamento pré-paga. Mas, se a entidade é um banco ou cooperativa de crédito, ainda é preciso olhar o contrato, porque a instituição pode oferecer conta de depósitos e também conta de pagamento.
O mesmo cuidado vale quando um aplicativo oferece empréstimo, investimento ou cartão de crédito. Um grupo empresarial pode reunir entidades diferentes, e cada produto pode ser contratado com uma delas. A presença de crédito no aplicativo não prova, sozinha, que a sua conta seja uma conta bancária de depósitos.
Como saber na prática: procure duas confirmações
Em vez de tentar adivinhar pelo visual do aplicativo, use uma verificação em duas etapas. A resposta fica muito mais segura quando a identificação da instituição e a denominação do contrato apontam para a mesma estrutura.
1. Veja como o contrato identifica a conta
Procure o contrato de abertura, os termos da conta ou o documento de condições do produto. As normas do Banco Central exigem que contratos de contas de depósitos e de contas de pagamento informem características da conta e regras básicas de funcionamento.
Termos como “conta de depósitos à vista”, “conta corrente”, “conta de poupança” ou “conta de pagamento pré-paga” são mais úteis do que expressões comerciais como “conta digital”, “conta completa” ou “conta sem burocracia”.
Se o contrato estiver disponível no aplicativo ou no site, procure também a razão social e o CNPJ da entidade responsável. Isso permite fazer a segunda confirmação.
2. Confira quem é a instituição responsável
O serviço Encontre uma instituição, do Banco Central, permite pesquisar entidades por nome, CNPJ ou tipo e consultar dados cadastrais e o segmento em que atuam.
Essa consulta funciona como uma checagem da entidade, mas precisa ser interpretada corretamente. Encontrar uma instituição de pagamento que gerencia a conta aponta para uma conta de pagamento. Encontrar um banco ou cooperativa, por outro lado, não é suficiente para decidir entre conta de depósitos e conta de pagamento; nesse caso, o contrato continua sendo necessário.
Se a marca comercial e a razão social forem diferentes, dê preferência aos dados do contrato e das páginas oficiais da instituição. Marcas podem reunir produtos prestados por empresas distintas do mesmo grupo.
Pistas que ajudam, mas não provam o tipo da conta
Alguns recursos parecem indicar que a conta é “bancária”, mas eles existem em estruturas diferentes. Use essas pistas para entender o serviço, não para fechar a classificação.
| O que você observa | O que isso mostra | O que não prova |
| A conta funciona só por aplicativo | Relacionamento predominantemente digital | Se é conta de depósitos ou conta de pagamento |
| Há Pix, transferências e pagamento de boletos | A conta oferece serviços de movimentação e pagamento | O tipo regulatório da conta |
| Existe cartão de débito | Há instrumento para movimentar recursos | Que a conta seja necessariamente bancária |
| O aplicativo oferece crédito | Há produto de crédito disponível no ecossistema | Que a conta seja de depósitos ou que o crédito venha da mesma entidade |
| A empresa se apresenta como “digital” | O serviço privilegia canais eletrônicos | A natureza jurídica da instituição ou da conta |
| A responsável aparece como banco no BC | A entidade é instituição financeira bancária | Qual tipo de conta específico foi contratado |
Três exemplos para testar o raciocínio
Imagine três situações com aplicativos parecidos. O objetivo não é memorizar marcas, mas perceber quais evidências realmente resolvem a dúvida.
- Caso 1: o contrato informa “conta de pagamento pré-paga” e a entidade responsável aparece no Banco Central como instituição de pagamento emissora de moeda eletrônica. As duas confirmações apontam para conta de pagamento.
- Caso 2: a entidade responsável é um banco e o contrato informa “conta de depósitos à vista”. A conta é bancária, ainda que toda a operação aconteça pelo celular.
- Caso 3: a entidade responsável é um banco, mas o contrato informa “conta de pagamento pré-paga”. Nesse caso, continua sendo uma conta de pagamento. O fato de o fornecedor também ser banco não muda a natureza do produto contratado.
Os três exemplos mostram por que olhar apenas para a marca ou para a lista de funcionalidades pode levar a uma conclusão errada.
Por que vale descobrir o tipo antes de analisar outros critérios
Identificar a conta não significa concluir que uma modalidade é melhor do que a outra. Conta bancária e conta de pagamento podem atender rotinas semelhantes, e a qualidade do serviço depende de custos, funcionalidades, atendimento, segurança e adequação ao uso.
A diferença serve principalmente para evitar comparações equivocadas. O tratamento dos recursos, algumas regras de serviço e as atividades que a entidade pode realizar não são idênticos. Por isso, proteção do dinheiro, tarifas e produtos adicionais devem ser avaliados a partir da conta e da instituição reais, não do rótulo “digital”.
Esse cuidado também evita misturar produtos do mesmo aplicativo. A conta pode ser gerida por uma entidade enquanto cartão, crédito ou investimento seguem outro contrato e outra responsável.
Se o contrato ainda não deixar claro, pergunte de forma objetiva
Quando a documentação usa apenas nomes comerciais ou a estrutura do grupo é difícil de entender, não é necessário tentar interpretar sozinho termos jurídicos complexos. Use os canais oficiais da instituição e faça uma pergunta direta: “Esta conta é uma conta de depósitos à vista ou uma conta de pagamento pré-paga? Qual é a razão social e o CNPJ da entidade que gerencia a conta?”
Peça a indicação do contrato ou do documento em que essa informação aparece. Se a resposta vier de um canal de atendimento, prefira manter um registro escrito quando isso for possível.
A ideia não é transformar o usuário em especialista em regulação. É obter evidência suficiente para saber qual produto está sendo usado e, a partir daí, avaliar as condições corretas.
Identifique primeiro; compare depois
Uma conta digital não revela sua natureza apenas pela interface. A forma mais confiável de saber se ela é uma conta bancária ou uma conta de pagamento é juntar duas peças: a denominação do contrato e a entidade responsável pelo produto.
Se a responsável for uma instituição de pagamento que gerencia a conta, a estrutura aponta para conta de pagamento. Se for um banco ou cooperativa, verifique o contrato, porque essas instituições podem oferecer mais de um tipo de conta.
Depois de identificar o que você realmente contratou, a escolha deixa de depender de rótulos. A partir daí, você pode avaliar se a conta atende sua rotina usando critérios de serviços, custos, atendimento e segurança no artigo sobre como escolher um banco ou conta digital.
Fontes consultadas
- Banco Central do Brasil – Conta digital ou eletrônica – explica que “conta digital” é uma denominação popular e pode corresponder a conta bancária ou conta de pagamento.
- Banco Central do Brasil – Contas de pagamento – conceito, modalidades, semelhanças e diferenças em relação às contas bancárias.
- Banco Central do Brasil – Instituições de pagamento – natureza das instituições de pagamento, atividades permitidas e limites em relação às instituições financeiras.
- Banco Central do Brasil – Encontre uma instituição – consulta de entidades autorizadas, reguladas ou supervisionadas, com dados cadastrais e tipo de instituição.
- Resolução CMN nº 4.753, de 2019 – regras para abertura, manutenção, encerramento e informações contratuais das contas de depósitos.
- Resolução BCB nº 96, de 2021 – regras para abertura, manutenção, encerramento e transparência das contas de pagamento.
- Lei nº 12.865, de 2013 – base legal das instituições e contas de pagamento e do tratamento dos recursos mantidos nessas contas.