Diversificação de investimentos: como identificar concentração de verdade
Você abre o aplicativo e encontra seis investimentos. Há títulos de renda fixa, dois fundos e um ETF. Tudo parece distribuído — afinal, são produtos e nomes diferentes. Mas imagine descobrir que boa parte dos títulos depende do mesmo banco, os fundos compram ativos muito parecidos e o ETF concentra empresas do mesmo setor. A carteira tem várias linhas no extrato; os riscos, nem tanto.
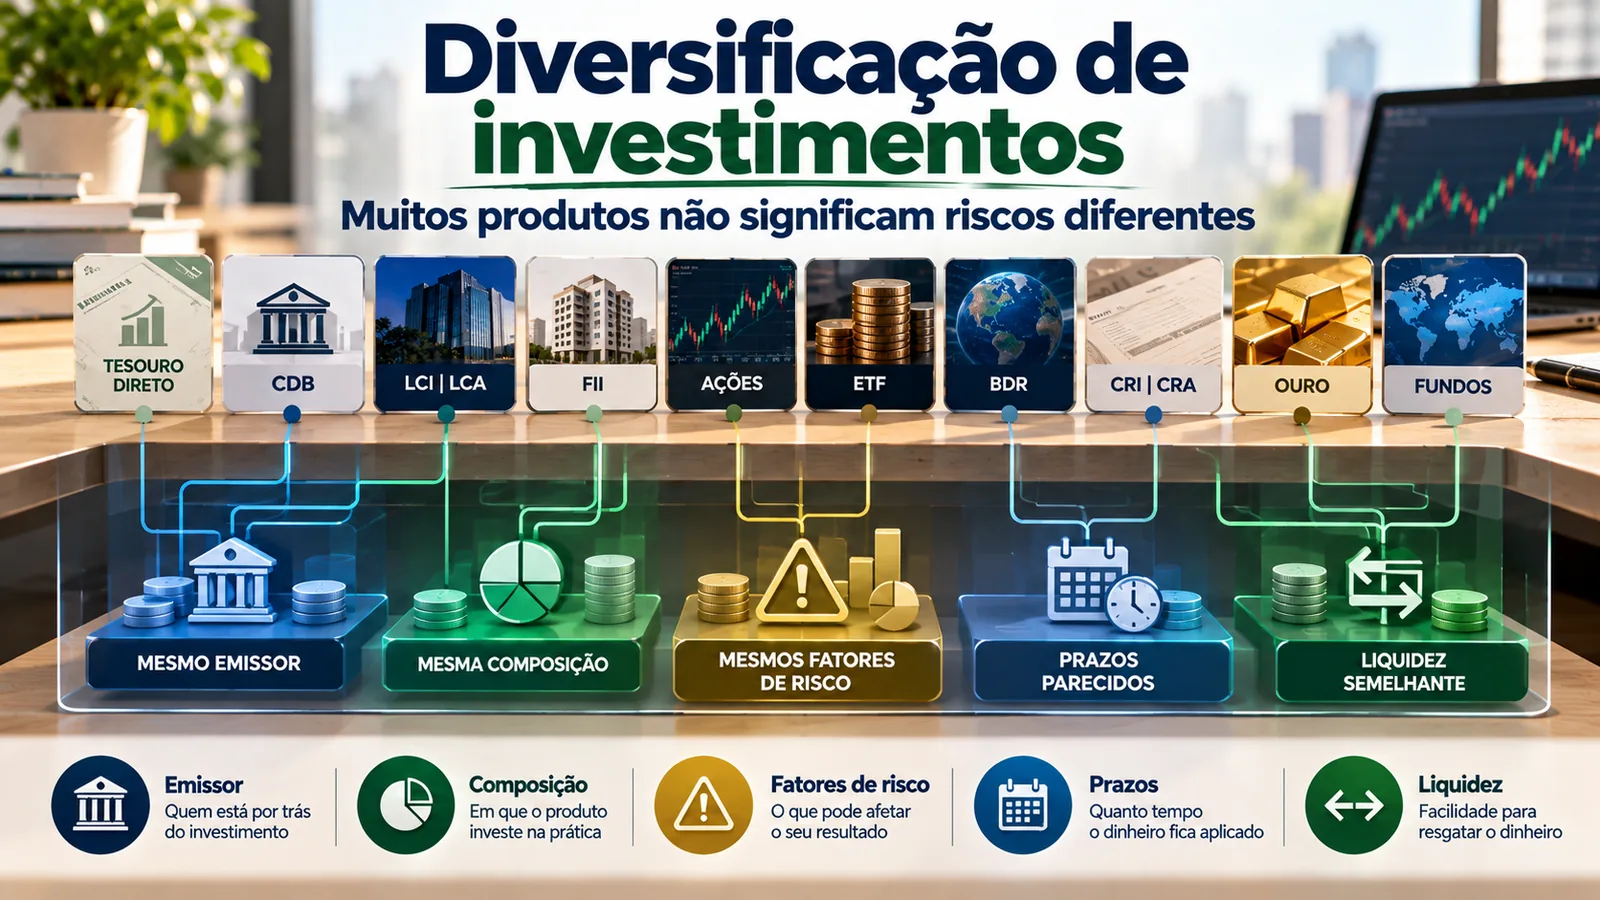
Diversificar é reduzir a dependência de um único resultado ou de uma única fonte de risco. Isso não se mede apenas pela quantidade de produtos, de corretoras ou de classes informadas na tela. É preciso descobrir o que existe dentro de cada aplicação e quais acontecimentos poderiam afetar várias delas ao mesmo tempo. A diversificação pode reduzir riscos, mas não os elimina nem transforma qualquer carteira em adequada para todos os objetivos.
A pergunta não é “quantos produtos?”, mas “o que pode dar errado junto?”
Duas aplicações podem ter nomes distintos e responder à mesma mudança de juros. Duas cotas de fundos podem carregar exposição às mesmas empresas. Um título adquirido por outra plataforma pode continuar sendo dívida do mesmo emissor. Quando diferentes investimentos dependem de um acontecimento comum, adicionar outro nome pode aumentar a quantidade de posições sem ampliar muito a variedade econômica.
Também existe o contrário: um único fundo ou ETF pode reunir vários ativos. Isso não basta para presumir diversificação: a composição, a concentração do índice, a estratégia e os riscos efetivos precisam ser examinados. O Portal do Investidor esclarece que até ETFs com diversos componentes podem permanecer concentrados, especialmente quando seguem índices setoriais.
O objetivo não é procurar uma carteira que nunca caia. É tornar visíveis as dependências para decidir se elas combinam com a finalidade do dinheiro, sua capacidade de assumir perdas e o momento em que poderá precisar dos recursos.
Primeiro, descubra o que existe por trás da embalagem
Antes de contar um ativo como uma exposição diferente, identifique a natureza do investimento. Em um CDB, interessa o emissor do título — não apenas o aplicativo em que você o comprou. Em um fundo, interessa a carteira, a estratégia e os fatores de risco assumidos, além do nome do gestor. Em um ETF, importa qual índice está sendo acompanhado e como seus componentes estão distribuídos.
Isso exige olhar documentos e informações oficiais do produto. A CVM disponibiliza consulta por nome ou CNPJ de fundos e documentos como regulamento, lâmina e composição da carteira. Para ETFs, a descrição e a metodologia do índice de referência ajudam a identificar concentração por empresas, setores ou outros fatores. Quando uma exposição não estiver clara, o diagnóstico correto é “informação a confirmar”, não presumir que um produto diferente representa um risco independente.
O mapa de concentração em cinco dimensões
Faça uma leitura da carteira inteira, inclusive de posições indiretas em fundos e ETFs quando houver informação disponível. Em vez de dar uma nota geral ou impor um percentual ideal, preencha cinco dimensões com fatos e lacunas:
| Dimensão | O que observar | Pergunta que revela concentração |
| 1. Emissor ou contraparte | Quem deve pagar pelo título ou por quais empresas/entidades a posição está economicamente exposta. Diferencie emissor de distribuidor. | Várias posições dependem do mesmo banco, empresa ou grupo? |
| 2. Classe e composição | Renda fixa, ações, fundos, ETFs e, principalmente, os ativos que cada veículo mantém. | Produtos diferentes carregam os mesmos ativos ou setores? |
| 3. Fatores de risco | Sensibilidade a juros, inflação, câmbio, crédito, bolsa ou condições de um setor; mais de um fator pode atuar ao mesmo tempo. | Um mesmo evento mexeria em várias posições simultaneamente? |
| 4. Prazos e vencimentos | Vencimento, carência, duração econômica e data provável de necessidade do dinheiro. | Muitas posições dependem de esperar ou negociar antes de uma data parecida? |
| 5. Liquidez efetiva | Regras de resgate, conversão e pagamento, existência de compradores e possível perda para vender na hora desejada. | Se eu precisasse do dinheiro, quais saídas realmente estariam disponíveis? |
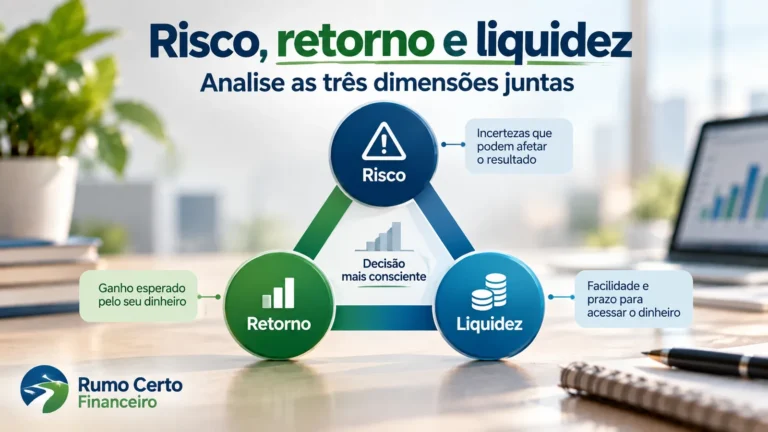
O mapa não substitui a análise individual de cada investimento nem estabelece limites universais. Ele serve para identificar o que está concentrado, o que está distribuído e aquilo sobre o qual ainda faltam informações. Para entender melhor risco de crédito, risco de mercado e risco de liquidez, o artigo “Risco, retorno e liquidez: como analisar as três dimensões juntas” desenvolve essas diferenças.
Três carteiras que parecem mais variadas do que são
1. Três títulos, duas plataformas, um emissor
Imagine três CDBs, comprados em momentos diferentes e exibidos em dois aplicativos. Se os três foram emitidos pelo mesmo banco, o fato de terem nomes comerciais, prazos ou distribuidores distintos não cria três emissores. A remuneração e a liquidez podem variar, mas a exposição ao pagamento por aquela instituição continua relevante. A análise de eventual proteção aplicável deve ser feita pelas regras do produto e pelas informações do emissor, sem confundir garantia com disponibilidade imediata do dinheiro.
O ponto a registrar: reúna os títulos por emissor e, quando aplicável, examine a vinculação ao mesmo conglomerado. Mudar de aplicativo não modifica a obrigação do emissor.
2. Dois ETFs e ações que se encontram dentro do índice
Uma carteira pode ter ações individuais de grandes empresas e também cotas de ETFs que acompanham índices nos quais essas mesmas empresas têm peso relevante. Ao olhar apenas os nomes na tela, parece haver posições separadas; ao olhar a composição, pode aparecer uma exposição repetida a determinadas companhias, setores ou movimentos do mercado.
O ponto a registrar: confira o índice subjacente e a composição. Um ETF não é automaticamente diversificado em todas as dimensões, e dois ETFs podem ter sobreposição relevante.
3. Vários vencimentos longos, uma necessidade de dinheiro próxima
Agora imagine títulos com emissores ou indexadores distintos, mas cuja estratégia depende de mantê-los por muitos anos. Se surgir uma despesa importante bem antes dos vencimentos, o problema pode não ser a falta de nomes na carteira, e sim a concentração em recursos que não podem ser acessados nas condições desejadas. Alguns ativos exigem negociação a preço de mercado, outros têm carência ou regras de resgate específicas.
O ponto a registrar: a diversificação de prazos só é útil quando confrontada com a data e a flexibilidade do objetivo. Títulos diferentes não garantem que uma venda antecipada preserve o valor esperado.
Faça o teste do mesmo choque
Depois de preencher as cinco dimensões, experimente perguntar o que acontece com o conjunto — não apenas com cada linha. Quatro perguntas ajudam a revelar pontos cegos:
- Se as taxas de juros mudarem de forma relevante, quantas posições podem oscilar na mesma direção?
- Se um emissor ou setor atravessar dificuldades, em quantas aplicações aparece essa exposição?
- Se houver necessidade de resgate antes do planejado, quais valores realmente poderão estar disponíveis e a que custo?
- Se a bolsa ou o câmbio sofrerem forte movimento, a carteira tem riscos distintos ou apenas produtos diferentes reagindo ao mesmo cenário?
Esse teste não é uma previsão de mercado. É um modo de identificar dependências antes que uma situação adversa mostre, na prática, que várias posições não eram tão independentes quanto pareciam.
O que registrar antes de considerar uma posição “diversificada”
Use uma linha para cada aplicação, com nome do produto, valor ou participação no patrimônio analisado, emissor ou exposição indireta, composição, fatores de risco, vencimento e regra de liquidez. Registre também a fonte e a data de consulta. Se for um fundo ou ETF, documentos de carteira e de índice têm datas próprias: uma fotografia antiga pode não refletir a composição atual.
Ao final, não some pontos para obter um selo de carteira “boa”. Separe apenas três resultados úteis: exposição identificada; possível sobreposição que merece conferir; informação ainda ausente. Quando a participação de uma posição for muito maior que a das demais, considere seu peso na avaliação: descobrir um risco compartilhado é diferente de medir quanto do patrimônio ele afeta. A ausência de dados não deve ser preenchida por suposição.
Diversificação deve servir ao objetivo, não competir com ele
Reduzir uma concentração pode ser relevante, mas a carteira precisa continuar compatível com o uso previsto para o dinheiro. Recursos destinados a uma despesa próxima têm restrições diferentes de uma aplicação para um objetivo de longo prazo. Distribuir valores por ativos de difícil resgate apenas para aumentar a variedade pode piorar o acesso ao dinheiro quando ele for necessário.
No artigo “Objetivos de investimento: como definir prazo, liquidez e margem para imprevistos”, o ponto de partida é transformar a finalidade do dinheiro em requisitos. Aqui a pergunta é seguinte: as aplicações escolhidas criam dependências que podem dificultar o cumprimento desses requisitos? A reserva de emergência, por exemplo, tem finalidade própria e não deve ser confundida com uma busca abstrata por maior variedade de ativos.
O que a diversificação não promete
Diversificação pode atenuar riscos específicos, mas perdas ainda podem atingir diversos ativos simultaneamente em crises amplas ou movimentos comuns de juros e preços. Não substitui a análise de emissor, carteira, custos, liquidez e adequação ao investidor. Também não exige comprar todas as classes disponíveis nem aumentar o número de operações sem entender o que cada uma acrescenta.
O acompanhamento importa: aportes, resgates, mudanças de composição de fundos, oscilações de preço e novos objetivos alteram as proporções e os riscos ao longo do tempo. Uma concentração pode até ser uma decisão deliberada; o essencial é que ela esteja identificada e compatível com a finalidade do dinheiro, em vez de existir sem que a pessoa perceba.
A pergunta final antes de adicionar mais um produto
Ao considerar uma nova aplicação, pergunte o que ela muda na carteira de verdade. Acrescenta um emissor distinto? Reduz dependência de um setor ou fator? Melhora o encaixe dos prazos? Oferece acesso ao dinheiro quando o objetivo exige? Ou apenas troca a embalagem de um risco que já está presente?
Esse exame não escolhe automaticamente um investimento: revela o que precisa ser comparado. É mais útil reconhecer uma concentração relevante com cinco produtos do que chamar uma carteira de diversificada porque possui quinze nomes no extrato. Para continuar a jornada, “Investimentos para Iniciantes” reúne as decisões fundamentais antes de comparar alternativas.
Leituras relacionadas: Fundos de investimento.
Observe a concentração dentro da decisão completa: o Mapa Rumo Certo de Investimentos ajuda a organizar exposições por emissor, classe, fator de risco, prazo e liquidez antes de registrar a análise.
Fontes consultadas
Portal do Investidor/CVM — Evitando problemas (riscos e limites da diversificação)
Portal do Investidor/CVM — Risco e relação risco × retorno
Portal do Investidor/CVM — Fundos de índice (ETF)
Portal do Investidor/CVM — Riscos dos ETFs
Portal do Investidor/CVM — Consulta por nome ou CNPJ do fundo
Portal do Investidor/CVM — Informes e documentos de fundos de investimento