Tesouro Direto: como escolher entre Selic, Prefixado e IPCA+
No Tesouro Direto, você encontra um título IPCA+ com vencimento distante e uma taxa interessante. Mas pretende usar o dinheiro antes daquela data. A dúvida não é apenas se a taxa está boa: o que acontecerá se você precisar vender o título no meio do caminho?
É essa pergunta que separa uma escolha consciente de uma comparação feita só pela rentabilidade anunciada. No Tesouro Direto, a forma de remuneração importa, mas o vencimento, o fluxo de pagamentos e o preço de venda antecipada podem mudar completamente o resultado para quem tem uma data real para usar os recursos.
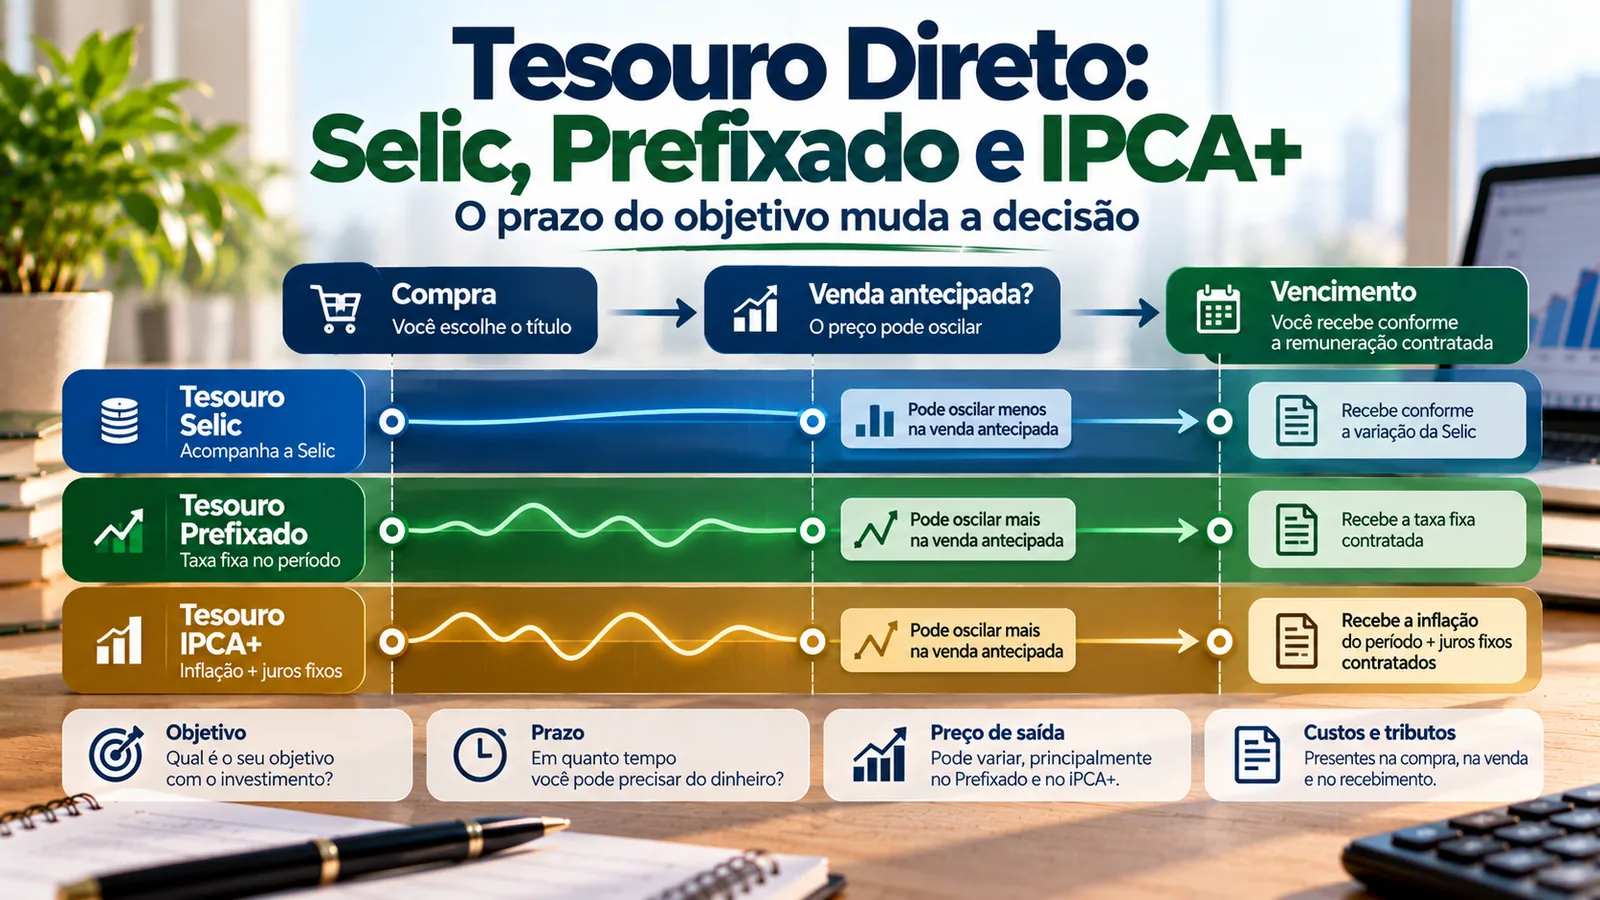
Este artigo apresenta as diferenças entre Tesouro Selic, Prefixado e IPCA+ e propõe um mapa prático: primeiro identificar a necessidade do dinheiro, depois entender o contrato do título e, por fim, testar o que acontece caso o plano precise ser antecipado.
Comece pela data em que o dinheiro será necessário — não pelo título
Ao comprar um título público federal, você empresta recursos à União e recebe conforme as regras daquele papel. O Tesouro Direto é o programa pelo qual a pessoa física acessa esses títulos, por meio de uma instituição habilitada. Isso não transforma todas as opções em aplicações equivalentes: as regras de remuneração e de pagamento mudam.
A distinção mais importante é entre duas datas: o vencimento escrito no título e a data em que você realmente pode precisar do dinheiro. Se elas coincidem, é possível analisar os fluxos previstos até o fim. Se o dinheiro pode ser exigido antes, a venda antecipada deixa de ser um detalhe e passa a integrar a decisão desde o primeiro dia.
Para definir prazo desejado, data-limite e margem para imprevistos, o artigo “Objetivos de investimento: como definir prazo, liquidez e margem para imprevistos” ajuda a organizar essa informação. Aqui, partimos desses requisitos para ler os títulos.
Selic, Prefixado e IPCA+: o que cada remuneração entrega
| Título | Como o rendimento é formado | O que muda até o vencimento | Ponto de atenção na saída |
| Tesouro Selic | Acompanha a Selic efetiva, com eventual ágio ou deságio na compra. | O indexador varia ao longo do tempo; não há taxa total fixa conhecida para todo o período. | Costuma ter menor oscilação de preço, mas não é imune a diferenças de preço e custos. |
| Tesouro Prefixado | Taxa nominal fixada na compra; no título sem cupom, o fluxo bruto do vencimento é conhecido. | A inflação futura muda o poder de compra desse valor nominal. | Se vender antes, a taxa e o preço de mercado podem gerar resultado diferente do contratado. |
| Tesouro IPCA+ | Variação do IPCA acumulado mais taxa real contratada, conforme a modalidade e o fluxo. | Inflação futura altera o valor nominal; o ganho real bruto segue a condição contratada se mantido até o vencimento. | Oscilação do preço antes do vencimento pode ser expressiva, sobretudo em prazos longos. |
Nenhuma dessas linhas significa “ganho garantido em qualquer data”. A taxa contratada descreve a remuneração do papel conforme suas condições até o vencimento; o preço disponível em uma venda antecipada responde ao mercado naquele dia. Tributos e taxas afetam o valor líquido recebido.
Tesouro Selic: acompanhar juros não significa preço absolutamente estável
O Tesouro Selic acompanha a trajetória da taxa Selic efetiva. Isso reduz, em geral, sua sensibilidade às mudanças de taxas de mercado quando comparado a títulos prefixados ou IPCA+ de vencimento longo. Ainda assim, seu preço pode mudar com ágio/deságio e condições de negociação. Na compra, veja a cotação e não presuma que o extrato só poderá subir.
A necessidade de acesso ao dinheiro pode favorecer a análise de uma alternativa com menor oscilação de preço, mas o resgate continua sujeito às regras de recompra, horários, liquidação, eventuais suspensões e tributação. Se a finalidade for proteção contra imprevistos, o artigo “Reserva de Emergência” ajuda a separar o tamanho e o uso da reserva da escolha do instrumento.
Tesouro Prefixado: valor nominal conhecido no fim, valor de mercado variável antes
Na modalidade sem juros semestrais, a taxa nominal é fixada na compra e o valor bruto previsto no vencimento pode ser conhecido. A contrapartida é que o ganho de poder de compra dependerá da inflação que ocorrer até lá. Um retorno nominal de aparência elevada não é, por si, retorno real elevado.
Se houver venda antecipada, o preço do papel muda conforme as taxas então exigidas pelo mercado: quando essas taxas sobem, o preço do título prefixado tende a cair; quando diminuem, tende a subir. Esse movimento não é uma quebra do contrato — é o preço de negociar um fluxo futuro em uma data diferente da contratada.
Tesouro IPCA+: proteção contratada para o vencimento, não para uma venda em qualquer data
O IPCA+ combina atualização pelo índice oficial de inflação e taxa real definida no momento da compra. Na modalidade sem cupom, o montante é pago no vencimento. Por isso, pode dialogar com um objetivo cujo valor precisa manter poder de compra em prazo compatível — desde que você consiga lidar com as oscilações do preço no caminho.
Um título IPCA+ longo pode mostrar queda relevante de cotação mesmo enquanto a inflação acumula e os termos da remuneração para o vencimento permanecem os mesmos. Se a venda ocorre antes, o preço negociado, e não a simples soma “IPCA + taxa contratada”, determina o resultado da operação. O ganho real líquido também dependerá de tributos e custos.
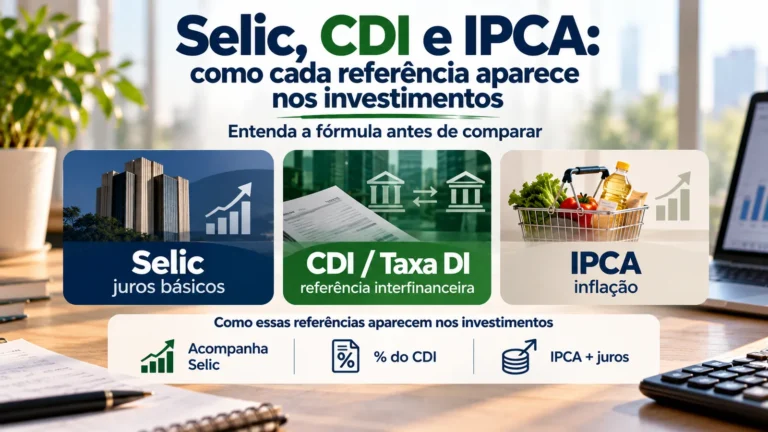
Para compreender melhor a função dos indicadores nas ofertas, o artigo “Selic, CDI e IPCA: como cada referência aparece nos investimentos” explica essa leitura sem confundir indexador com retorno líquido.
Venda antecipada: liquidez diária não é rentabilidade contratada para qualquer dia
O Tesouro Nacional oferece recompra antecipada conforme as regras do programa. Isso cria uma possibilidade de saída que não equivale a resgatar pelo valor projetado para o vencimento. Na recompra, vale o preço divulgado para aquela operação, que considera as condições de mercado e o diferencial entre preços de compra e venda.
O efeito é particularmente relevante no Prefixado e no IPCA+ de prazo longo. Quanto maior o prazo remanescente de certos fluxos, maior pode ser sua sensibilidade à mudança da taxa exigida pelo mercado. Para o investidor, a pergunta prática é: “Se meu objetivo for antecipado, posso aceitar o preço que existir naquele momento?”.
| Se as taxas de mercado… | O que tende a acontecer com o preço de títulos de taxa fixa* | Consequência para quem vende antes |
| Sobem em relação ao momento da compra | O preço tende a cair. | O rendimento realizado pode ficar abaixo do esperado; pode haver perda nominal. |
| Caem em relação ao momento da compra | O preço tende a subir. | O ganho realizado pode superar a trajetória inicialmente projetada. |
| Não mudam | O preço ainda evolui conforme prazo remanescente e estrutura do título. | Não presuma resultado líquido sem consultar preço efetivo, custos e impostos. |
*Relação ilustrativa especialmente útil para o Prefixado e para a parcela de juros reais do IPCA+; outros fatores de precificação também interferem. Não é previsão de mercado.
As aplicações e os resgates seguem horários e regras operacionais. Em situações de volatilidade, negociações podem ser suspensas temporariamente para atualização de preços. O prazo de disponibilização na sua conta também depende da janela de solicitação e da instituição intermediária. Portanto, “há recompra diária” não significa dinheiro instantâneo nem preço constante.
A linha do tempo do título: três cenários para testar a escolha
Imagine três objetivos fictícios. Não são sugestões de aplicação; cada caso expõe uma pergunta que deve ser resolvida antes de contratar o papel.
| Situação | Se o plano for mantido até o vencimento | Se houver antecipação | Pergunta que precisa ser respondida |
| A — recurso para compromisso com data próxima e pouca tolerância a atraso | O fluxo contratado pode ser analisado, mas o vencimento tem de caber antes da data-limite. | A venda pode mudar o valor disponível e depender do processamento operacional. | Qual é o mínimo que preciso ter na data e qual oscilação/espera posso suportar? |
| B — objetivo nominal com data definida, mas flexível | O Prefixado pode ser estudado pelo fluxo nominal contratado; inflação real permanece desconhecida. | Preço pode subir ou cair conforme taxas e prazo remanescente. | A data é mesmo flexível e posso suportar vender abaixo da projeção? |
| C — meta de longo prazo sensível à inflação | O IPCA+ pode ser analisado pela remuneração real contratada e pelo vencimento correspondente. | Venda antes do fim pode cristalizar perda ou ganho de mercado, independentemente do IPCA acumulado. | Posso manter o dinheiro até o vencimento e ainda preservar uma margem para imprevistos? |
Se a antecipação é provável ou teria consequências graves, esse cenário não deve ser escondido pela simulação de rentabilidade no vencimento. A função da linha do tempo é tornar explícito o que o investimento precisa entregar em cada data relevante, não eleger um título vencedor.
Juros semestrais mudam o fluxo — e o cálculo da rentabilidade
Além das versões que concentram o recebimento no vencimento, há Tesouro Prefixado e Tesouro IPCA+ com juros semestrais. Nesses papéis, parte do fluxo ocorre periodicamente: o investidor recebe cupons e, no vencimento, os pagamentos correspondentes à estrutura do título. Isso pode atender a uma necessidade de renda, mas altera a forma de comparar aplicações.
A taxa indicada no momento da compra não deve ser confundida automaticamente com a taxa de cada cupom. Compare a taxa de aquisição, o preço pago, as datas e os valores do fluxo. Os cupons recebidos antes do fim têm incidência tributária conforme as regras aplicáveis e, se você optar por reinvesti-los, o retorno dessa reaplicação será incerto.
Quem quer acumular até uma única data precisa entender por que uma versão com pagamentos intermediários não é equivalente à versão sem cupom. Quem necessita de recebimentos periódicos deve conferir também se as datas e os valores efetivamente coincidem com a necessidade, descontados impostos e custos.
Custos, impostos e proteção: calcule o que efetivamente chega até você
O valor de tela costuma ser bruto. No Tesouro Direto, é necessário observar imposto, eventual IOF em resgates de prazo muito curto, custódia da B3 e, se houver, cobrança da instituição financeira. Não subtraia duas vezes um custo que já apareça descontado no extrato ou na simulação.
| Ponto a verificar | Regra ou cuidado de leitura |
| IR sobre os rendimentos | Tabela regressiva para renda fixa em geral: até 180 dias, 22,5%; de 181 a 360, 20%; de 361 a 720, 17,5%; acima de 720 dias, 15%. Em títulos com cupons, considerar cada pagamento tributável conforme as regras. |
| IOF em resgate muito cedo | Aplica-se sobre rendimentos em resgates realizados antes de completar 30 dias, conforme a tabela regressiva do tributo. |
| Custódia da B3 | Regra consultada em setembro/2026: 0,20% ao ano para Selic, Prefixado e IPCA+, provisionada conforme o regulamento. Para Tesouro Selic, a faixa até R$ 10 mil por CPF é isenta e a cobrança incide sobre o excedente. |
| Instituição intermediária | Pode cobrar taxa própria conforme contratação; conferir tabela vigente e eventuais condições antes de investir. |
| Emissor e proteção | É dívida pública federal com risco soberano; títulos públicos do Tesouro Direto não fazem parte da garantia ordinária do FGC. |
Os percentuais e condições operacionais podem mudar: confirme a regra vigente na data da aplicação e da saída. Para separar valor bruto, impostos, custos e ganho real, o artigo “Rentabilidade bruta, líquida e real: como calcular o que ficou para você” desenvolve a sequência de cálculo.
Antes de contratar, faça o mapa objetivo × vencimento × saída antecipada
Use as perguntas abaixo como uma ficha curta de leitura do título. Um item desconhecido não é um “sim”: é informação pendente de confirmação na documentação oficial da oferta e do programa.
| Verificação | O que registrar no seu caso |
| Objetivo e data-limite | Qual valor é necessário? Existe data desejada e data inadiável? |
| Título e fluxo | Selic, Prefixado ou IPCA+? Tem juros semestrais? Quando cada pagamento acontece? |
| Vencimento compatível | O vencimento ocorre antes de precisar do dinheiro? Se não, por que a venda antecipada faria parte do plano? |
| Venda antes do fim | Qual oscilação de preço posso aceitar? Quais regras de recompra, suspensão e liquidação preciso conhecer? |
| Resultado líquido | Quais taxa, imposto e custo se aplicam ao meu prazo e ao meu fluxo? |
| Fonte da decisão | De qual documento vieram as taxas, preços, vencimentos e regras, e em que data conferi? |
Se faltar um dado indispensável, mantenha a escolha em aberto. O artigo “Como comparar investimentos sem escolher apenas pela maior taxa” ajuda a colocar alternativas numa mesma base, sem confundir a maior taxa da vitrine com adequação ao objetivo.
E os títulos Educa+ e RendA+?
O Tesouro Direto também oferece títulos ligados ao IPCA com estruturas próprias de recebimento mensal, como Educa+ e RendA+. Eles exigem leitura específica de data de conversão, período de pagamentos e regras operacionais. Não devem ser tratados como simples sinônimos de um IPCA+ tradicional nem inseridos nesta comparação sem considerar seus fluxos particulares.
O título certo começa pela data certa — e por um plano de saída compreendido
A escolha entre Selic, Prefixado e IPCA+ não começa por uma aposta sobre juros ou inflação. Começa pela finalidade, pela data em que o dinheiro precisa estar disponível e pela sua capacidade de manter o título até o fluxo contratual. Depois vem o preço, a remuneração, os custos, o imposto e a consequência de antecipar a saída.
Antes de confirmar uma compra, teste as duas histórias: manter até o fim e precisar vender antes. Se só a primeira parece aceitável, mas a segunda é plausível, ainda falta compatibilizar o título com o objetivo. Para retomar o caminho geral de decisão, consulte “Investimentos para Iniciantes”.
Fontes consultadas
- Tesouro Direto — Regras e Regulamento
- Tesouro Direto — Nossos produtos e modalidades
- Tesouro Direto — Rendimento dos Títulos (consulta de preços e taxas)
- Receita Federal — Tributação de 2026, rendimentos de capital
- Portal do Investidor/CVM — Títulos Públicos
- Portal do Investidor/CVM — Liquidez
- FGC — Sobre a garantia FGC e lista de produtos não cobertos