CDB, RDB, LCI e LCA: como comparar prazo, liquidez e proteção
Ao comparar CDB, RDB, LCI e LCA, você encontra um CDB com taxa aparentemente maior e uma LCI isenta de Imposto de Renda. Ambos aparecem na mesma plataforma, com o selo “FGC”. A primeira reação pode ser procurar qual renderá mais. Mas e se um deles bloquear o dinheiro até uma data incompatível com seu objetivo? E se os dois títulos forem emitidos por bancos do mesmo conglomerado, somando-se a outros saldos que você já possui?
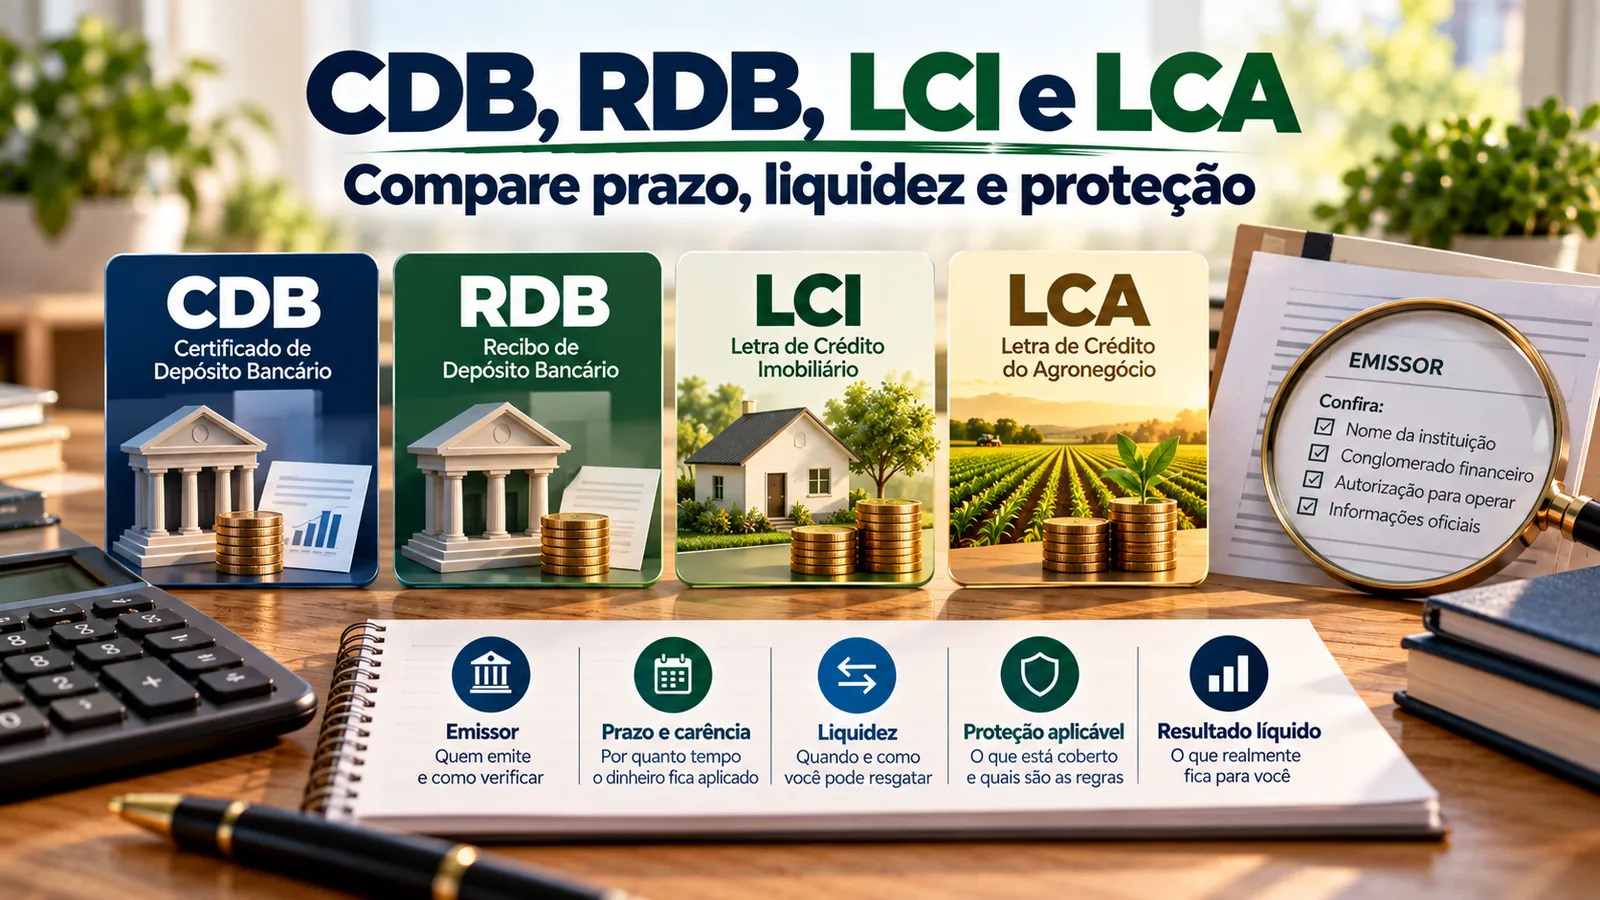
Essas perguntas mostram por que comparar títulos bancários exige separar quatro camadas: quem deve pagar, quando o dinheiro estará acessível, qual proteção realmente se aplica e quanto sobra depois de custos e tributos. A sigla não resolve sozinha nenhuma delas.
Aqui você vai entender as diferenças entre CDB, RDB, LCI e LCA e preencher uma ficha simples para comparar ofertas reais sem confundir cobertura do FGC com liquidez diária, nem isenção tributária com resultado automaticamente superior.
Primeiro descubra quem está por trás da oferta
Na tela de uma corretora ou de um aplicativo bancário, a marca que distribui o investimento pode não ser a instituição que emite o título e deve pagar você. O ponto de partida é conferir a razão social e o CNPJ do emissor, o produto contratado e a instituição ou conglomerado ao qual ele pertence.
CDB e RDB são instrumentos de depósito a prazo. A LCI está relacionada à captação lastreada em créditos imobiliários; a LCA, a créditos do agronegócio. Em todos os casos, é indispensável examinar a obrigação do emissor e as condições do título específico. O lastro setorial não transforma uma letra em propriedade direta do imóvel ou da produção rural, nem substitui a análise da instituição.
A consulta “Encontre uma instituição regulada/supervisionada pelo BC”, do Banco Central, ajuda a confirmar dados cadastrais e societários. Para a garantia, faça uma segunda checagem na relação de instituições e produtos cobertos pelo fundo aplicável. O nome da plataforma de venda, sozinho, não informa o risco de crédito do título.
As quatro siglas, sem atalhos de marketing
| Título | O que representa | O que conferir antes da aplicação |
| CDB | Certificado de Depósito Bancário; depósito a prazo. | Emissor, remuneração, vencimento, carência e se há resgate/recompra antecipados nas condições ofertadas. |
| RDB | Recibo de Depósito Bancário; depósito a prazo, em regra inegociável e intransferível. | Se o emissor oferece resgate antecipado e sob quais condições; não presumir negociação ou saída imediata. |
| LCI | Letra de Crédito Imobiliário, associada a créditos do setor imobiliário. | Emissor, lastro, prazo mínimo aplicável à modalidade, carência, vencimento e tributação de pessoa física. |
| LCA | Letra de Crédito do Agronegócio, associada a créditos do setor do agronegócio. | Emissor, lastro, prazo mínimo aplicável à modalidade, carência, vencimento e tributação de pessoa física. |
Uma diferença importante: um CDB pode ter liquidez diária, mas nem todo CDB a oferece; e um RDB normalmente não é negociado com terceiros, embora possa ter condições de resgate antecipado previstas pelo emissor. Para LCI e LCA, a emissão está sujeita a prazos mínimos regulatórios que dependem da modalidade; por isso, o título não deve ser vendido ao leitor como se fosse uma conta de resgate livre.
Em maio de 2025, o CMN reduziu para seis meses o vencimento mínimo de LCI e LCA sem atualização por índice de preços. Esse mínimo regulatório não significa que toda oferta possa ser resgatada após seis meses: a data efetiva de vencimento e eventuais condições de saída devem ser lidas nos documentos da emissão. Outras modalidades podem ter exigências diferentes.
Prazo, carência e liquidez são três perguntas diferentes
A palavra “prazo” costuma encobrir três informações. Vencimento é quando a obrigação contratual chega ao fim. Carência é o intervalo durante o qual o resgate não está disponível ou depende de condições específicas. Liquidez é a possibilidade concreta de transformar o título em dinheiro, no momento necessário, considerando mecanismo de resgate ou venda, preço e prazo de liquidação.
Se a oferta informa “vencimento em dois anos”, isso não responde se há dinheiro disponível no mês seguinte. Se informa “resgate após carência”, pergunte se se trata de direito contratual de resgate, recompra sujeita a condições ou tentativa de venda para terceiros. Uma venda antecipada, quando admitida, pode ocorrer por valor diferente do projetado para o vencimento.
- Para um gasto com data rígida, confronte o vencimento e o tempo de recebimento com a data-limite do objetivo.
- Para uma necessidade possivelmente antecipada, peça a descrição escrita das condições de saída, dos horários e de eventuais descontos.
- Para proteção contra imprevistos, não use o selo de garantia como substituto do acesso oportuno ao dinheiro: o artigo “Reserva de Emergência” aprofunda essa finalidade.
FGC: confira produto, emissor e conglomerado — e não confunda garantia com resgate
CDB, RDB, LCI e LCA emitidos por instituições associadas estão entre os produtos da garantia ordinária do Fundo Garantidor de Créditos (FGC). A cobertura, porém, depende das condições do regulamento e dos limites aplicáveis: até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, somando créditos elegíveis, e teto global de R$ 1 milhão para garantias pagas no período de quatro anos.
Não são quatro limites de R$ 250 mil, um para cada sigla. Também não são limites renovados apenas porque os investimentos aparecem em corretoras diferentes. Para verificar a exposição, reúna os saldos elegíveis da mesma instituição ou conglomerado, inclusive outros depósitos que compartilhem a proteção, e considere o saldo atualizado para fins de cobertura.
Um exemplo para enxergar a concentração escondida
Imagine, apenas para estudar o critério, R$ 160 mil em um CDB e R$ 115 mil em uma LCI de instituições pertencentes ao mesmo conglomerado, sem considerar outros créditos ou rendimentos. A soma é R$ 275 mil: supera em R$ 25 mil o limite ordinário de R$ 250 mil para aquele conjunto. Comprar pela plataforma A ou B não altera essa soma. O valor efetivamente reconhecido em eventual garantia depende da apuração oficial, dos saldos e das regras aplicáveis.
O FGC também não promete disponibilizar dinheiro imediatamente quando uma instituição enfrenta intervenção ou liquidação. O pagamento exige identificação e consolidação dos créditos e o procedimento previsto pelo Fundo. Por isso, garantia de crédito e liquidez para uma emergência são proteções distintas.
Se o emissor for uma cooperativa de crédito ou banco cooperativo, identifique o regime aplicável: o Fundo Garantidor do Cooperativismo de Crédito (FGCoop) possui regras próprias para instituições associadas. Não atribua automaticamente cobertura do FGC a qualquer produto ou entidade com nome semelhante ao de um banco.
Para compreender a fronteira entre saldo em conta, conta de pagamento e aplicações financeiras, vale a leitura do artigo “Dinheiro em banco digital é protegido?”. Aqui, a conferência é do título bancário concreto e do emissor que consta na contratação.
A isenção da LCI e da LCA muda a conta — não resolve a comparação
Para pessoas físicas, os rendimentos de LCI e LCA são tratados como isentos de Imposto de Renda na legislação vigente. CDB e RDB, por sua vez, seguem tributação regressiva sobre o rendimento conforme o prazo da aplicação; em resgates tributáveis com menos de 30 dias, também pode haver IOF. “Isento” não significa dispensar a conferência da declaração de bens e rendimentos quando a pessoa estiver obrigada a declarar.
| Prazo da aplicação tributável | IR sobre o rendimento de CDB/RDB |
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Mais de 720 dias | 15% |
Essas alíquotas não devem ser confundidas com a tabela mensal de imposto de renda de salários; elas se aplicam aos rendimentos de aplicações tributáveis abrangidas por esse regime. A forma de remuneração — prefixada, percentual do CDI ou inflação mais taxa — também precisa ser mantida comparável: uma taxa anual fixa não equivale automaticamente a um percentual de um indexador futuro.
Um cálculo simples com prazo equivalente
Suponha duas ofertas hipotéticas de igual prazo, 365 dias, e mesmo aporte de R$ 10.000, sem taxas adicionais, em que o rendimento bruto efetivamente apurado seja de 12% no CDB e 10% na LCI. No CDB, o ganho bruto seria R$ 1.200; o IR de 17,5% sobre esse ganho seria R$ 210, restando ganho líquido de R$ 990 e saldo de R$ 10.990. Na LCI, para pessoa física sob isenção vigente, o ganho seria R$ 1.000 e o saldo R$ 11.000. A diferença líquida, nesse cenário, seria de apenas R$ 10.
O exemplo não diz qual título escolher: se uma oferta tiver restrição de resgate ou emissor com risco diferente, a diferença de R$ 10 não responde às necessidades do investidor. Também não compare um percentual do CDI com uma taxa anual fixa usando valores de indicadores de períodos distintos. Para a leitura das fórmulas, consulte “Selic, CDI e IPCA: como cada referência aparece nos investimentos”; para a sequência completa de custos, tributos e inflação, “Rentabilidade bruta, líquida e real: como calcular o que ficou para você”.
A Ficha do Título Bancário: sete informações que precisam aparecer juntas
Antes de confirmar a compra, preencha os campos abaixo com dados retirados da oferta e de fontes verificáveis. Um campo essencial que permaneça sem resposta não deve ser substituído por uma suposição favorável ao produto.
| Campo | O que registrar e como conferir |
| 1. Emissor e conglomerado | Razão social, CNPJ, relação societária e distribuidor; consultar dados da instituição no BC. |
| 2. Produto e remuneração | CDB/RDB/LCI/LCA; prefixado, % do CDI, IPCA + taxa; periodicidade e condições reais da proposta. |
| 3. Vencimento e carência | Datas precisas, mínimo regulatório aplicável e primeira data em que uma saída pode ser solicitada. |
| 4. Saída antecipada | Resgate, recompra ou negociação; direito contratual, preço, desconto possível e prazo de liquidação. |
| 5. Proteção | Fundo aplicável, associação, saldos já existentes no conglomerado e margem dentro dos limites de garantia. |
| 6. Resultado líquido | Tributos segundo titular/prazo, eventuais custos, indicador/período usado na simulação e valor final. |
| 7. Evidência e revisão | Documento ou captura da oferta, fonte oficial, data da consulta e o que exigiria reavaliar a aplicação. |
A ficha não atribui nota ao investimento. Ela apenas ajuda a verificar se todos os requisitos estão respondidos. Uma taxa atraente não compensa, por si só, incompatibilidade de prazo ou falta de informação essencial. O artigo “Como comparar investimentos sem escolher apenas pela maior taxa” amplia esse método para alternativas de naturezas distintas.
Três perguntas que resolvem dúvidas recorrentes
Comprar CDB numa corretora significa que a corretora é quem me deve?
Não necessariamente. O distribuidor apresenta a oferta, mas a obrigação de pagamento do título é do emissor identificado na documentação. Confira ambos e não presuma que títulos de diferentes vitrines representam riscos independentes.
Se tenho FGC, posso retirar o dinheiro quando quiser?
Não. A garantia é acionada nas hipóteses e condições previstas, não é uma função de saque antecipado. Sua necessidade de liquidez continua dependendo do contrato e do mecanismo efetivo de saída do investimento.
LCI e LCA sem IR são sempre mais rentáveis que CDB?
Não. A isenção é apenas uma variável da conta. É necessário comparar mesmo período, mesma base de rendimento, custos, liquidez e risco do emissor. O cálculo líquido pode até aproximar taxas brutas que pareciam muito distantes.
O nome do título não substitui a leitura da proposta
Uma boa comparação termina com respostas claras: quem paga, quando o dinheiro pode ser acessado, qual proteção se aplica, qual exposição já existe ao mesmo conglomerado e quanto sobra em condições equivalentes. CDB, RDB, LCI e LCA podem cumprir funções diferentes para objetivos diferentes — sem que uma sigla, um selo ou a taxa anunciada se torne resposta universal.
Para voltar à rota geral de decisões, consulte “Investimentos para Iniciantes”.
Compare um cenário de CDB com Tesouro: use a Calculadora CDB × Tesouro para informar prazo, taxas, impostos e custos. O resultado organiza as premissas declaradas por você e não indica qual produto é universalmente melhor.
Fontes consultadas
- Banco Central — O que são CDB e RDB?
- Banco Central — Glossário simplificado de termos financeiros (CDB e RDB)
- Banco Central — Resolução CMN nº 5.215/2025 e prazos mínimos de LCI/LCA
- Banco Central — Encontre uma instituição regulada/supervisionada
- FGC — Produtos cobertos, limites e conglomerados
- FGC — Como funciona o pagamento da garantia
- Banco Central — Produtos cobertos pelo FGCoop
- Receita Federal — Tributação de 2026: rendimentos de capital
- Lei nº 11.033/2004 compilada — faixas de IR e isenções
- Receita Federal — Rendimentos do capital, LCI e LCA na declaração
- Portal do Investidor/CVM — Liquidez e risco dos investimentos