Rentabilidade bruta, líquida e real: como calcular o que ficou para você
Um investimento informa rendimento de 12% no período. Isso quer dizer que você ficou 12% mais rico? Não necessariamente. Entre o número anunciado e o que chega ao seu bolso podem existir custos, impostos e a perda do poder de compra causada pela inflação. Há três perguntas diferentes por trás de uma única porcentagem: quanto a aplicação rendeu, quanto sobrou em dinheiro e o que esse dinheiro ainda consegue comprar.
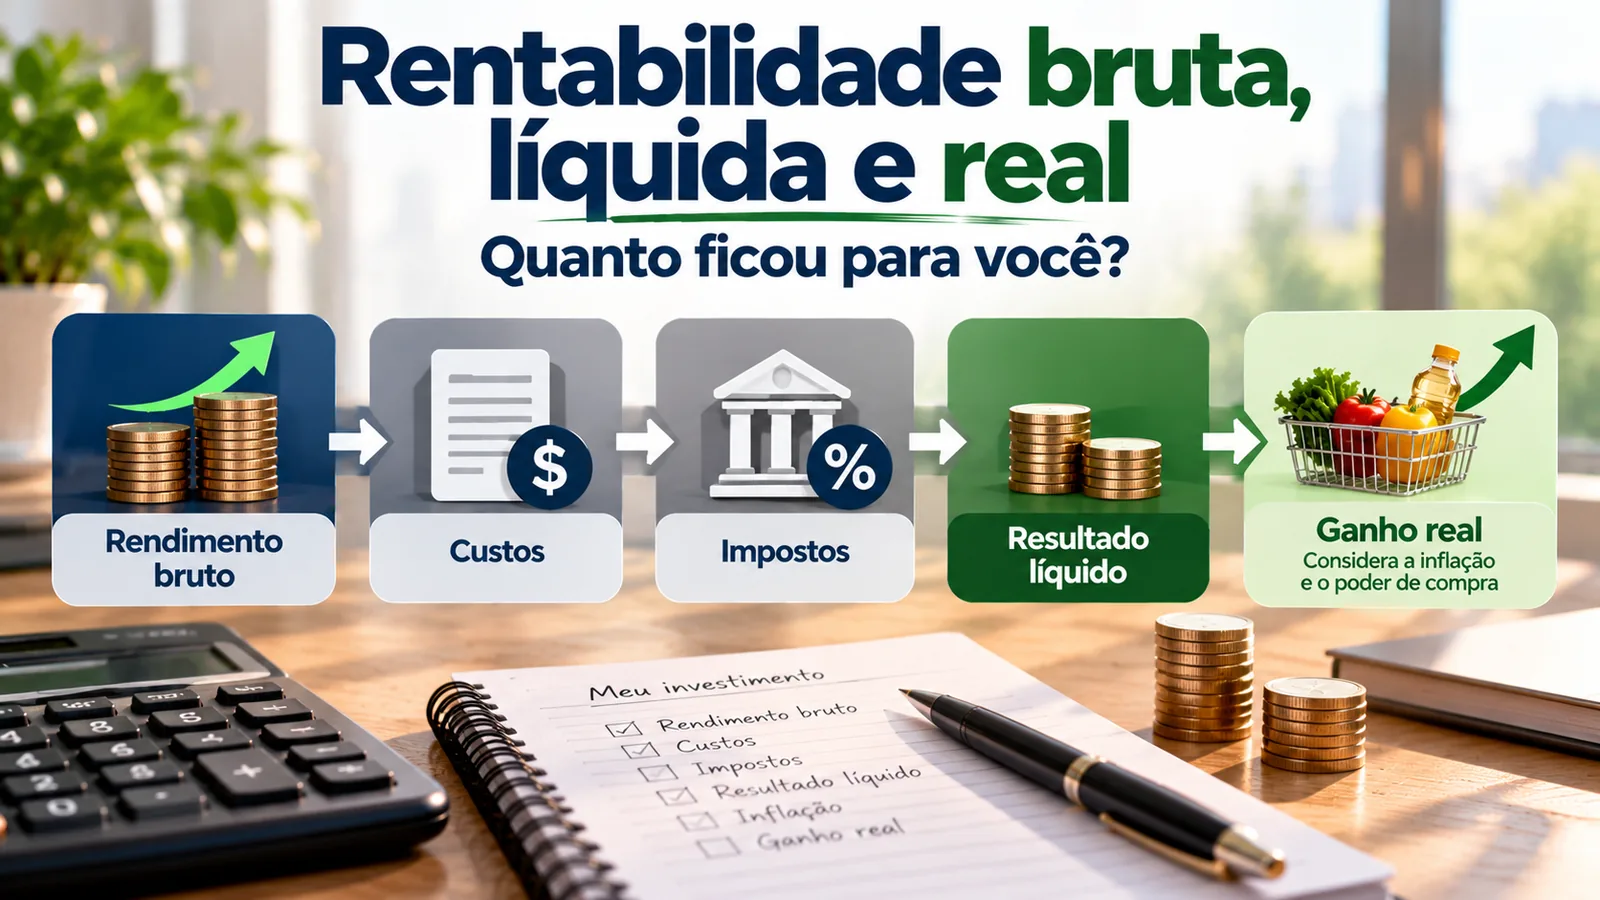
A distinção é importante mesmo quando a rentabilidade bruta é apresentada corretamente. Ela mostra uma parte da história, mas não responde sozinha se o resultado atendeu ao objetivo. O método deste artigo é acompanhar o dinheiro por um funil de cálculo, do valor inicial até o ganho real, sem misturar produtos com tributações ou formas de cobrança diferentes.
Três números que respondem a perguntas diferentes
| Medida | Pergunta que responde | O que ainda falta |
| Rentabilidade bruta | Quanto o investimento rendeu antes de deduções relevantes para o investidor? | Custos e tributos que ainda não estejam refletidos no número informado. |
| Rentabilidade líquida | Qual foi o ganho depois dos custos e tributos efetivamente aplicáveis? | Comparar o resultado com a inflação do mesmo período. |
| Rentabilidade real | Como o ganho líquido se comportou em termos de poder de compra? | Lembrar que o índice geral de preços pode diferir da sua cesta pessoal. |
“Líquida” aqui significa líquida para quem investiu, não apenas líquida de uma taxa específica do produto. Uma cota de fundo, por exemplo, já pode refletir determinadas despesas em sua valorização; retirar a mesma despesa novamente seria descontá-la duas vezes. Antes de qualquer conta, é preciso identificar a que valor a informação divulgada corresponde.
O funil: do saldo bruto ao ganho real
Imagine um título hipotético de renda fixa sujeito à tributação regressiva, sem pagamentos intermediários, comprado por R$ 10.000 e resgatado após 400 dias. Para ensinar o cálculo, vamos assumir rendimento bruto de 12% nesses 400 dias, custo de R$ 60 cobrado separadamente na saída, e inflação acumulada hipotética de 5% durante exatamente os mesmos 400 dias. Não são taxas de mercado nem uma oferta real. O custo deste exercício não altera a base sobre a qual calculamos o IR; em um investimento verdadeiro, a incidência e as despesas dependem das regras do produto.
A tabela da Receita Federal consultada em 26/09/2026 indica 17,5% sobre os rendimentos, na faixa de 361 a 720 dias, para aplicações de renda fixa em geral. Por isso utilizamos essa alíquota apenas neste cenário específico. Outros produtos podem ter isenção, regras próprias, retenções antecipadas ou tributos adicionais.
| Passagem do dinheiro | Cálculo do cenário | Resultado |
| 1. Capital aplicado | Valor que saiu do bolso | R$ 10.000,00 |
| 2. Rendimento bruto | R$ 10.000 × 12% | R$ 1.200,00 |
| 3. Valor bruto final | R$ 10.000 + R$ 1.200 | R$ 11.200,00 |
| 4. Custo cobrado à parte | Valor hipotético informado | − R$ 60,00 |
| 5. Imposto sobre o ganho | R$ 1.200 × 17,5% | − R$ 210,00 |
| 6. Valor líquido recebido | R$ 11.200 − R$ 60 − R$ 210 | R$ 10.930,00 |
| 7. Ganho nominal líquido | R$ 10.930 − R$ 10.000 | R$ 930,00 |
| 8. Retorno nominal líquido | R$ 930 ÷ R$ 10.000 | 9,30% no período |
| 9. Retorno real líquido | (1,093 ÷ 1,05) − 1 | ≈ 4,10% no período |
O resultado de 12% não estava “errado”: era o retorno bruto do exemplo. Mas a pessoa recebeu R$ 930 de ganho nominal líquido, equivalente a 9,30% do capital, e teve crescimento aproximado de 4,10% no poder de compra medido pelo índice hipotético de inflação. É por isso que o número da vitrine não substitui a conta completa.
O erro mais comum está na ordem das deduções
Primeiro confira o que a taxa já descontou
O ponto de partida deve ser sempre o informe ou documento oficial do produto: trata-se de rentabilidade da carteira, da cota, da operação ou do investidor? Custos de gestão e administração de fundos, por exemplo, podem estar incorporados no valor da cota. Já custos externos, eventuais taxas de ingresso ou saída e impostos individuais podem exigir tratamento adicional. Não subtraia uma despesa simplesmente porque encontrou seu nome no regulamento: procure saber como e quando ela foi refletida no valor publicado.
Depois aplique o tributo que realmente cabe à operação
Não existe uma alíquota universal de imposto para “investimento”. A tributação depende da classe, do prazo, dos eventos de pagamento, de eventual isenção e das regras vigentes. Para determinados investimentos, o resgate em prazo curto também pode sofrer IOF. Em fundos específicos, a antecipação de IR pode alterar o caminho até o valor líquido. Uma simulação confiável registra a regra consultada, a data e a base sobre a qual aplicou o tributo, em vez de multiplicar toda aplicação por uma porcentagem genérica.
Por último ajuste pela inflação do mesmo intervalo
O IPCA do IBGE mede a variação média de preços de uma cesta representativa de consumo. Para estimar poder de compra, compare o retorno líquido nominal e a inflação acumulada no mesmo intervalo, sem misturar 12 meses com 400 dias ou uma rentabilidade mensal com inflação anual. A inflação medida pelo IPCA também não coincide necessariamente com os gastos de cada pessoa.
Por que não basta subtrair a inflação da taxa líquida?
A aproximação “9,30% menos 5%” produz 4,30 pontos percentuais, mas não o retorno real exato. Preços e patrimônio variam de forma composta. Neste caso, a relação correta é:
Retorno real = [(1 + retorno líquido nominal) ÷ (1 + inflação acumulada)] − 1.
Aplicando os valores do exemplo: (1,093 ÷ 1,05) − 1 = 0,040952…, aproximadamente 4,10%. Em reais de poder de compra do início, os R$ 10.930 do resgate equivaleriam a cerca de R$ 10.409,52 (10.930 ÷ 1,05). O aumento de poder de compra seria, portanto, de aproximadamente R$ 409,52 sobre os R$ 10.000 iniciais. São duas maneiras de ler o mesmo resultado — percentual real e valor em moeda do início do período.
É possível terminar com ganho nominal positivo e perda real. Se o retorno nominal líquido for 3% e a inflação do mesmo período for 5%, o retorno real é (1,03 ÷ 1,05) − 1 ≈ −1,90%. O extrato cresceu em reais correntes, mas perdeu poder de compra segundo esse indicador. Não se trata de prever inflação: o cálculo depende do dado efetivamente observado ou de uma premissa identificada quando a operação ainda não terminou.
Duas rentabilidades anunciadas: por que a maior pode não deixar mais dinheiro?
Considere duas alternativas fictícias, com o mesmo capital inicial, prazo, regra tributária e risco deliberadamente não avaliados neste quadro. A diferença aqui é apenas aritmética e não representa uma escolha de investimento:
| Dado do cenário | Alternativa A | Alternativa B |
| Aporte inicial | R$ 10.000 | R$ 10.000 |
| Retorno bruto no período | 12% = R$ 1.200 | 10% = R$ 1.000 |
| Custo separado | R$ 300 | R$ 0 |
| IR hipotético (17,5% do ganho bruto) | R$ 210 | R$ 175 |
| Ganho nominal líquido | R$ 690 = 6,90% | R$ 825 = 8,25% |
Neste recorte, a maior taxa bruta não resultou no maior ganho líquido. Isso não autoriza concluir que a Alternativa B é melhor: liquidez, emissor, riscos, garantia, prazo e finalidade também podem ser diferentes. A comparação completa só começa quando esses fatores são colocados na mesma base.
Quando a conta simples deixa de ser suficiente
O funil acima serve para uma aplicação única, um resgate único e hipóteses explícitas. Ele precisa ser adaptado em outros casos:
- Aportes adicionais e saques em datas diferentes: a diferença entre saldo final e capital inicial não representa, sozinha, a rentabilidade da carteira; é necessário separar fluxos de dinheiro e desempenho.
- Cupons, proventos e reinvestimentos: precisam ter datas e tratamento próprios. “Renda recebida” não deve ser confundida automaticamente com retorno total.
- Oscilação de preço e venda antes do vencimento: o resultado pode mudar em relação à taxa contratada. O extrato ou preço de mercado pode não corresponder ao valor esperado no vencimento.
- Isenções, tributação específica e taxas embutidas: cada produto exige sua documentação. Não aplique um modelo de renda fixa tributada a fundos, ETFs, ações ou títulos isentos sem ajustes.
- Rentabilidade futura estimada: resultado líquido e ganho real projetados são cenários dependentes de hipóteses, nunca promessa de retorno.
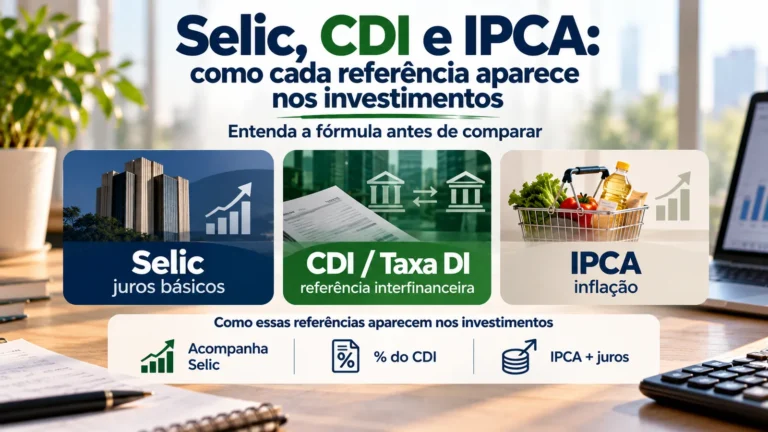
A leitura de “Selic, CDI e IPCA: como cada referência aparece nos investimentos” ajuda a interpretar a fórmula da oferta; este artigo começa na etapa seguinte, ao traduzir uma remuneração em resultado para o investidor. Quando houver dúvida sobre o destino do dinheiro, vale voltar a “Objetivos de investimento: como definir prazo, liquidez e margem para imprevistos”.
Ficha rápida: seis informações antes de chamar um retorno de “líquido”
| O que registrar | Por que importa |
| 1. Capital e fluxos | Valor efetivamente aplicado; novos aportes e retiradas, se houver. |
| 2. Janela exata | Datas de aplicação, eventos e resgate; retorno acumulado e não taxa anual misturada. |
| 3. Rendimento informado | Esclarecer se já desconta custos internos e de que tipo. |
| 4. Custos adicionais | Valor, base, data da cobrança e se já aparece no extrato. |
| 5. Tributos aplicáveis | Classe de investimento, prazo, base de cálculo, isenção e fonte normativa consultada. |
| 6. Inflação comparável | Índice e percentual acumulados no mesmo período, ou premissa explicitada. |
A ficha acima permite reproduzir o raciocínio sem depender de um resultado automático. Quando alguma informação estiver ausente, registre a lacuna em vez de preencher com um número apenas para fechar a conta.
A medida útil é o resultado compatível com o seu objetivo
Uma taxa bruta conta como o investimento se comportou antes das deduções consideradas. O valor líquido mostra o que ficou depois das regras aplicáveis. O retorno real ajuda a interpretar o poder de compra. Nenhuma dessas medidas, isoladamente, decide se o investimento serve para a finalidade do dinheiro: ainda existem prazo, liquidez, risco e consequências de uma eventual necessidade de resgate.
Antes de se impressionar com uma porcentagem, faça a pergunta completa: “Esse número já descontou o quê, será recebido quando e representa quanto em poder de compra?” Essa sequência transforma a comparação de promessas em uma análise verificável.
Leituras relacionadas: Investimentos para iniciantes, Como comparar investimentos e Tesouro Direto.
Inclua a estimativa no processo completo: no Mapa Rumo Certo de Investimentos, você pode registrar premissas, estimar resultado líquido e real e manter visíveis os dados que ainda precisam de confirmação.
Leve a rentabilidade líquida para uma simulação: o Simulador de Juros Compostos permite testar aportes, prazo, taxa e tributação estimada. Para comparar especificamente um CDB com um cenário de Tesouro, use também a Calculadora CDB × Tesouro.
Fontes consultadas
Receita Federal — Tabelas de tributação de 2026 (rendimentos de capital)
B3 — Como declarar investimentos do Tesouro Direto no Imposto de Renda 2026
B3 — Perguntas frequentes do Tesouro Direto (custos e distinção bruto/líquido)
IBGE — Inflação e IPCA: conceito e poder de compra
Portal do Investidor/CVM — Por que investir? (inflação e ganho real)
Portal do Investidor/CVM — Fundos de investimento (taxas e funcionamento)