Perfil de investidor e suitability: capacidade, disposição e limites
Responder a um questionário e receber o rótulo “conservador”, “moderado” ou “arrojado” pode dar a impressão de que a decisão acabou ali. Não acabou. O perfil ajuda a organizar limites, mas não transforma uma categoria em carteira pronta nem substitui a análise do objetivo, do prazo, da situação financeira e dos riscos do produto.
O processo usado pelas instituições para verificar essa compatibilidade é chamado suitability. A Resolução CVM 30 exige que produtos, serviços e operações sejam avaliados em relação aos objetivos do cliente, à sua situação financeira e ao conhecimento necessário para compreender os riscos envolvidos. O formulário de perfil é parte desse processo — não um atalho para decidir quanto risco toda a sua vida financeira deve assumir.
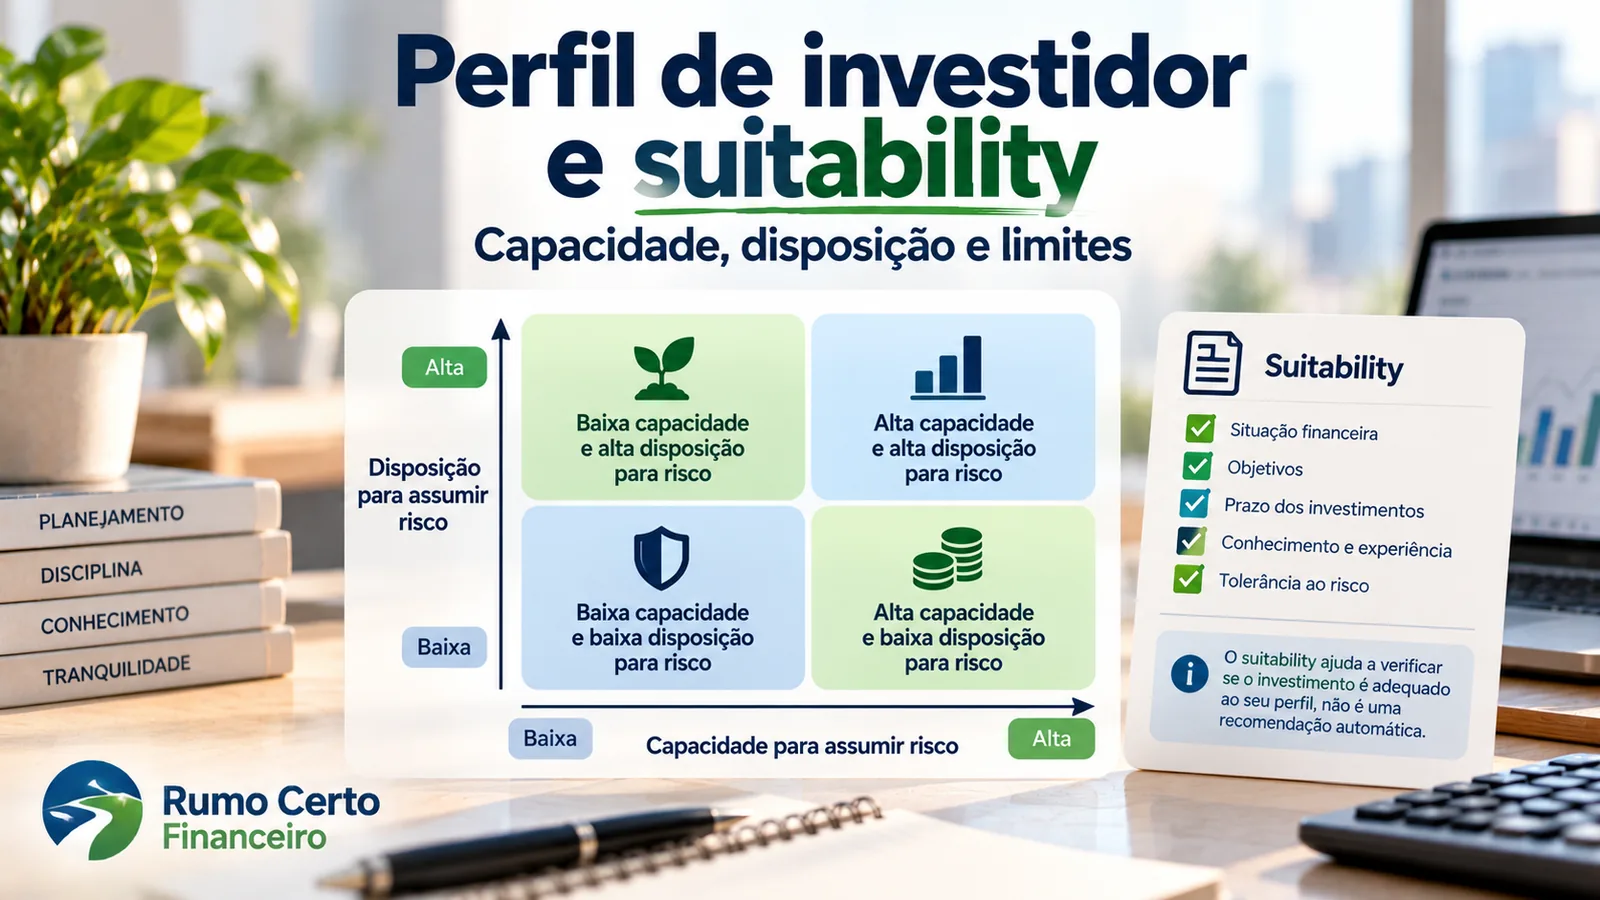
Para usar o perfil de forma mais útil, vale separar duas perguntas que costumam se misturar: quanto risco você consegue suportar sem comprometer seus planos e quanto risco você aceita emocionalmente enfrentar. Capacidade e disposição podem apontar para direções diferentes. É nesse conflito que o rótulo deixa de ser suficiente.
Suitability é um teste de adequação, não um teste de personalidade
A palavra suitability costuma aparecer junto da Análise do Perfil do Investidor, a API. Mas a obrigação regulatória é mais ampla do que identificar se alguém prefere estabilidade ou tolera oscilações.
Pela Resolução CVM 30, a verificação deve observar três blocos: os objetivos de investimento, a situação financeira e o conhecimento do cliente sobre os riscos. Para os objetivos, entram o período pretendido, as preferências declaradas em relação a risco e a finalidade do investimento. Para a situação financeira, entram receitas, patrimônio e necessidade futura de recursos. Para conhecimento, contam familiaridade, histórico de operações e, para pessoa física, formação e experiência profissional.
Isso explica por que duas pessoas com a mesma categoria de perfil podem receber avaliações diferentes para um mesmo produto — e por que a mesma pessoa pode precisar tratar de forma distinta recursos destinados a objetivos diferentes.
| Dimensão observada | Pergunta prática | O que pode mudar a leitura |
| Objetivos | Para que serve o dinheiro e por quanto tempo ele pode ficar investido? | Prazo, finalidade, necessidade de liquidez e preferência declarada por risco. |
| Situação financeira | Uma perda ou indisponibilidade temporária comprometeria outras prioridades? | Receita, patrimônio, dependência daquele valor e necessidade futura de recursos. |
| Conhecimento | Você entende de onde vêm os possíveis ganhos e perdas? | Familiaridade, experiência e capacidade de compreender os riscos do produto. |
Capacidade para assumir risco: o limite que vem da situação financeira
Capacidade é a parte mais objetiva da análise. Ela procura responder quanto de incerteza sua situação financeira consegue absorver sem colocar em risco necessidades mais importantes.
O Portal do Investidor usa um exemplo simples: aplicar R$ 1.000 quando esse valor representa uma pequena parte do patrimônio é diferente de arriscar os únicos R$ 1.000 disponíveis. O valor investido é o mesmo; a capacidade para suportar uma perda não é.
Prazo e momento de vida também pesam. Um recurso que será necessário em breve, que representa parcela relevante do patrimônio ou que sustenta uma obrigação importante tende a oferecer menos espaço para perdas do que um valor de longo prazo que não compromete necessidades próximas.
Capacidade não significa “quanto você gostaria de ganhar”. Significa quanto sua estrutura financeira permite perder, oscilar ou manter indisponível sem desmontar o restante do plano.
Disposição para assumir risco: o limite que vem do seu comportamento
Disposição é outra coisa. Ela está ligada à forma como você reage à possibilidade de perda e à oscilação. Duas pessoas com capacidade financeira semelhante podem tomar decisões diferentes porque uma se sente confortável com variações fortes e a outra não.
Essa dimensão é subjetiva. Questionários tentam captá-la por meio de situações hipotéticas e preferências declaradas, mas a resposta real costuma aparecer quando o mercado se move contra a expectativa: você consegue manter uma decisão coerente ou abandona o plano no pior momento apenas para interromper o desconforto?
Ter baixa disposição não é defeito. Ter alta disposição também não é licença para ignorar limites financeiros. A utilidade dessa dimensão é mostrar o que você consegue sustentar na prática, não classificar coragem.
A matriz capacidade × disposição: quatro conflitos possíveis
Em vez de tratar o perfil como uma etiqueta única, cruze as duas dimensões. A matriz abaixo não define um perfil oficial; ela serve para revelar onde a decisão precisa de mais atenção.
| Situação | Capacidade | Disposição | Leitura útil |
| 1 | Alta | Alta | Há espaço e conforto com risco, mas objetivo, prazo e riscos do produto continuam limitando. |
| 2 | Alta | Baixa | Capacidade não obriga a aumentar risco; desconforto pode tornar a estratégia difícil de sustentar. |
| 3 | Baixa | Alta | Vontade de correr risco não cria margem financeira para absorver perdas. |
| 4 | Baixa | Baixa | As duas dimensões limitam; revise objetivo, liquidez e impacto de uma perda. |
A situação mais delicada costuma ser a terceira: alta disposição e baixa capacidade. A pessoa pode se sentir confortável com risco, acompanhar o mercado e conhecer produtos complexos, mas ainda depender daquele dinheiro para um compromisso próximo. Nesse caso, conhecimento e tolerância emocional não criam capacidade financeira que não existe.
O mesmo investidor pode ter limites diferentes para objetivos diferentes
Imagine alguém classificado como moderado que possui dois objetivos: uma entrada de imóvel em 18 meses e aposentadoria em 20 anos. O rótulo é o mesmo, mas o papel do dinheiro não é.
No primeiro objetivo, uma perda relevante ou a falta de liquidez perto da compra pode comprometer uma decisão concreta. No segundo, o horizonte é muito mais longo e pode permitir enfrentar oscilações que seriam incompatíveis com a entrada do imóvel — desde que a capacidade financeira e a disposição para risco também comportem isso.
Por isso, perfil não substitui objetivo. Se prazo, liquidez e consequência de não alcançar a meta ainda não estão claros, vale primeiro transformar a meta em requisitos do dinheiro e só então avaliar o risco que cabe naquela finalidade.
Risco do produto e perfil do investidor são coisas diferentes
Outro erro comum é dizer que um investimento “é para perfil arrojado” como se essa frase resumisse todo o produto. O risco pertence ao investimento; o perfil pertence ao cliente. Suitability compara as duas coisas.
A Resolução CVM 30 exige que as instituições classifiquem as categorias de produtos considerando, entre outros elementos, riscos dos ativos, perfil dos emissores e prestadores, existência de garantias e prazos de carência. Isso significa que a adequação não depende apenas do nome da classe de investimento.
Um produto pode apresentar risco de mercado, crédito, liquidez, concentração ou complexidade em graus diferentes. Por isso, a pergunta correta não é “meu perfil permite?”, mas “quais riscos existem, o que meu objetivo exige e quais deles minha capacidade e minha disposição conseguem suportar?”
O questionário não deve ser alterado só para liberar um produto
Se uma plataforma indicar incompatibilidade entre seu perfil e determinada categoria de produto, mudar respostas apenas para desbloquear a operação derrota a função do suitability. O Portal do Investidor recomenda que a API seja respondida com seriedade e que o perfil não seja alterado somente para acessar novas categorias.
Isso não significa que toda divergência seja uma proibição absoluta de operar. Pela Resolução CVM 30, a instituição não pode recomendar produto inadequado, nem recomendar sem informações suficientes ou com perfil desatualizado. Se o próprio cliente ordenar uma operação nessas situações, a instituição deve alertar sobre a ausência, desatualização ou inadequação e obter uma declaração expressa de ciência antes da primeira operação com aquela categoria de valor mobiliário.
O alerta não transforma a operação em adequada. Ele apenas registra que existe uma divergência e que o cliente foi informado. A decisão continua exigindo compreensão real dos riscos e das consequências.
Perfil também envelhece: mudanças de vida podem alterar a capacidade
Um perfil preenchido anos atrás pode não representar a situação atual. Mudanças de renda, patrimônio, dependentes, objetivo, prazo ou necessidade de liquidez podem alterar a capacidade para assumir risco, mesmo que sua personalidade não tenha mudado.
A própria Resolução CVM 30 determina que as instituições mantenham as informações de perfil atualizadas, observando os critérios de atualização cadastral e um intervalo máximo de cinco anos. A norma também prevê nova análise e classificação das categorias de valores mobiliários em intervalos não superiores a 24 meses.
Na prática, não espere apenas o vencimento formal do questionário. Se uma mudança relevante ocorreu na sua vida financeira, trate o perfil anterior como informação que merece revisão.
Um teste simples quando capacidade e disposição apontam para lados diferentes
Antes de usar o rótulo do perfil para justificar uma decisão, responda às perguntas abaixo:
- Se esse investimento perder valor no curto prazo, alguma obrigação importante fica ameaçada?
- Se eu precisar do dinheiro antes do planejado, consigo sair sem comprometer o objetivo?
- Uma perda parcial mudaria meu padrão de vida, minha proteção contra imprevistos ou outra prioridade?
- Eu entendo de onde vêm os possíveis ganhos e as principais fontes de perda?
- Estou aceitando o risco porque ele combina com o objetivo ou apenas porque a rentabilidade anunciada é maior?
- Se o preço cair de forma relevante, minha reação provável será compatível com o plano ou vou querer sair imediatamente?
- Minha resposta ao questionário ainda representa minha renda, patrimônio, objetivos e experiência atuais?
Se a capacidade for o limite, aumente a análise antes de aumentar o risco. Se a disposição for o limite, não force uma estratégia que você provavelmente não conseguirá sustentar. Se as duas estiverem alinhadas, ainda falta verificar se o produto combina com o objetivo e se seus riscos foram compreendidos.
O perfil funciona melhor como limite do que como roteiro de carteira
Suitability é uma proteção importante porque obriga a confrontar produto, objetivo, situação financeira e conhecimento. Mas o resultado do questionário não deve virar uma carteira automática, uma meta de risco nem uma autorização genérica para qualquer produto dentro da mesma categoria.
A leitura mais útil é esta: primeiro entenda o que o dinheiro precisa fazer; depois identifique sua capacidade para absorver perdas e sua disposição para conviver com elas; por fim, confronte esses limites com os riscos concretos do investimento.
Quando capacidade, disposição e objetivo não combinam, a divergência é informação — não um obstáculo a ser contornado. Quando combinam, você ainda precisa entender o produto antes de decidir.
Para revisar o caminho desde os fundamentos até a comparação de alternativas, consulte Investimentos para Iniciantes.
Leituras relacionadas: Risco, retorno e liquidez e Como comparar investimentos.
Registre capacidade e disposição separadamente: o Mapa Rumo Certo de Investimentos organiza essas respostas e mostra quais pontos precisam ser esclarecidos, sem substituir o suitability da instituição.
Fontes consultadas
- Comissão de Valores Mobiliários — Resolução CVM 30 (texto consolidado)
- Portal do Investidor — Entenda o suitability
- Portal do Investidor — Respeite o seu perfil de investidor
- Portal do Investidor — Capacidade em assumir risco
- Portal do Investidor — Disposição em assumir risco
- CVM — Avaliação de Resultado Regulatório sobre suitability e Resolução CVM 30 (2025)