Fundos imobiliários: rendimentos, riscos e liquidez antes de investir
Receber uma distribuição todo mês pode dar a impressão de que um fundo imobiliário funciona como um imóvel alugado: entra dinheiro regularmente e o investimento parece seguir seu curso. Mas um extrato com rendimentos não conta a história inteira. Enquanto o cotista recebe, a carteira pode sofrer vacância, inadimplência ou oscilações, e o preço de suas cotas pode subir ou cair na bolsa.
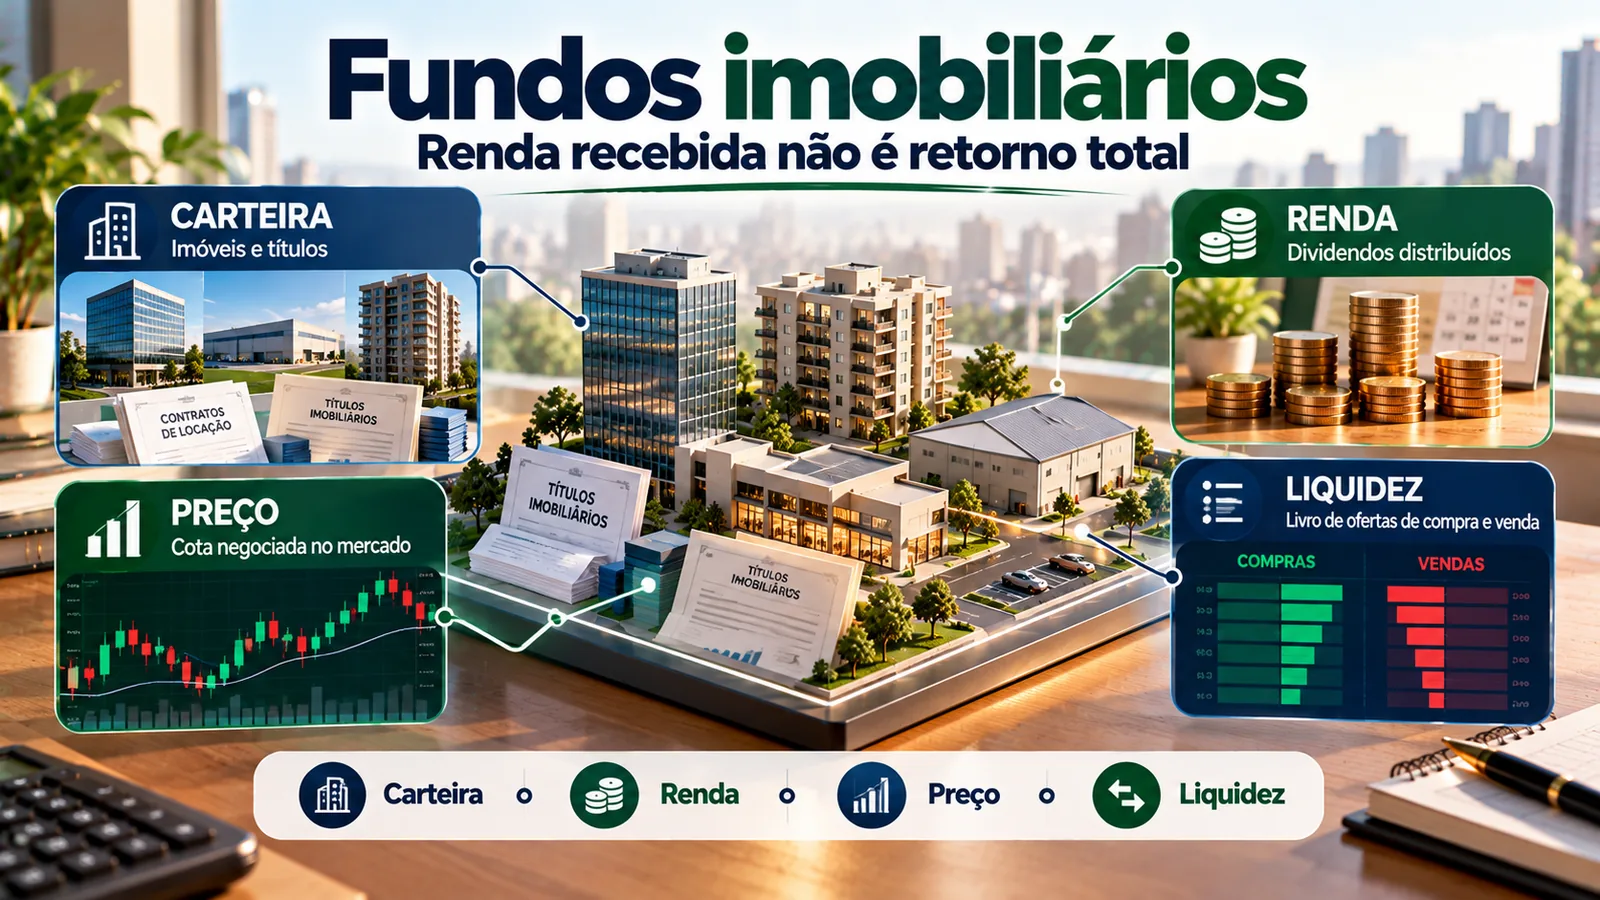
Para entender um FII, é preciso olhar quatro aspectos separadamente: o que existe dentro do fundo, de onde sai o dinheiro distribuído, quanto suas cotas valem no mercado e quão fácil é vendê-las quando necessário. Essa leitura ajuda a não confundir renda recebida com retorno total — nem tratar a periodicidade de pagamento como garantia.
Comprar cotas não é comprar um imóvel no seu nome
Um Fundo de Investimento Imobiliário reúne recursos de investidores para aplicar em ativos relacionados ao mercado imobiliário. O cotista possui uma fração do patrimônio do fundo, não uma escritura ou o direito de escolher um imóvel da carteira para usar ou vender. A política de investimentos e as regras constam dos documentos do próprio FII.
Também não é o mesmo que um título de renda fixa com vencimento e pagamento contratado. Em geral, o FII é uma estrutura fechada: o investidor que deseja sair antes de uma eventual liquidação do fundo vende suas cotas a outra pessoa no mercado secundário, sujeito ao preço e à presença de compradores. A cota é um investimento de renda variável, mesmo quando o fundo distribui valores com frequência.
Primeira camada: qual é a carteira e de onde vem o dinheiro?
“Fundo imobiliário” descreve a área de atuação, mas não revela sozinho quais riscos o dinheiro está assumindo. Dois FIIs com distribuições parecidas podem ter atividades e fragilidades completamente diferentes.
| Estratégia frequente | Fonte possível de resultado | O que exige atenção |
| Imóveis prontos para renda (“tijolo”) | Locação, alienação e gestão de imóveis como galpões, lojas ou escritórios. | Ocupação, contratos, concentração em poucos inquilinos, manutenção, reformas e localização. |
| Títulos imobiliários (“papel”) | Juros e pagamentos de títulos ligados ao setor, como CRI, conforme a carteira. | Quem deve, garantias efetivas, inadimplência, indexadores, duration e oscilações de avaliação. |
| Desenvolvimento | Projetos em implantação, incorporação ou comercialização. | Cronograma, orçamento, licenças, demanda e resultado de vendas; receita pode ser irregular. |
| Híbridos e fundos de fundos | Combinação de imóveis, títulos e/ou cotas de outros FIIs. | Exposição econômica por trás dos nomes, possíveis sobreposições, taxas e estratégias diferentes. |
As expressões “tijolo” e “papel” são atalhos de linguagem usados no mercado, não selos de segurança. Um FII pode mudar a composição dentro do regulamento e de sua política; por isso, o nome comercial ou o setor anunciado não substitui a leitura da carteira atual.
Em fundos com imóveis, acompanhe a vacância física e financeira, a receita por imóvel e a dependência de inquilinos relevantes. Em fundos de títulos, observe emissor/devedor, garantias, amortizações, indexadores, concentrações e eventuais atrasos. Imóveis bem localizados não eliminam risco de preço; uma carteira de CRIs não transforma o cotista em titular de um CDB coberto pelo FGC.
Segunda camada: distribuição não é lucro garantido nem salário mensal
A Lei nº 8.668/1993 prevê distribuição de, no mínimo, 95% dos resultados auferidos, apurados pelo regime de caixa, com base semestral. Muitos FIIs fazem pagamentos mensais por política própria, mas essa frequência não significa que o valor por cota será constante ou que a receita do próximo mês esteja assegurada.
O resultado distribuível depende das receitas e despesas, além de eventos como vacância, renegociação de aluguel, inadimplência, reajustes contratuais, despesas extraordinárias, venda de ativos ou recebimentos de títulos. A CVM também ressalta a necessidade de esclarecer a natureza das distribuições, inclusive situações que exigem distinguir rendimento, resultado de caixa e componentes patrimoniais. Por isso, vale comparar o comunicado de distribuição com os informes e demonstrações, em vez de considerar apenas o valor depositado.
Há outra confusão frequente: a distribuição de R$ 0,80 por cota em um mês não é uma taxa contratada de 0,8% ao mês. Dividir o valor recebido pelo preço da cota produz um indicador histórico de distribuição sobre aquele preço, não a projeção do próximo pagamento nem o retorno completo do período.
Terceira camada: preço de mercado não é o valor patrimonial
O valor patrimonial da cota resulta da contabilidade do fundo segundo critérios aplicáveis aos ativos e passivos. Já o preço de mercado é aquele negociado entre compradores e vendedores. Os dois podem divergir porque o mercado incorpora juros, expectativas, risco, liquidez e informações novas, e porque diferentes ativos têm metodologias e periodicidades distintas de avaliação.
Um indicador como preço/valor patrimonial (P/VP) pode ajudar a formular perguntas, mas sozinho não confirma desconto ou oportunidade. Um P/VP baixo pode refletir risco real na carteira, defasagem de avaliação ou pouca procura; um P/VP alto não prova qualidade. O mesmo cuidado vale para um rendimento percentual elevado: ele pode simplesmente ter aumentado porque a cotação caiu.
Na decisão prática, distinga três informações: valor distribuído por cota, variação do preço da cota e custo do investimento. O artigo “Rentabilidade bruta, líquida e real” aprofunda a leitura do resultado depois de custos, tributos e perda de poder de compra.
Quarta camada: vender cota não é pedir resgate ao fundo
Em regra, o cotista de um FII fechado não pede resgate ao administrador quando precisa de dinheiro. Ele envia uma ordem de venda por uma instituição habilitada; a operação depende de haver comprador ao preço aceito. Em fundos pouco negociados, o intervalo entre compra e venda (spread) e a profundidade do livro de ofertas podem tornar uma saída rápida mais cara.
Volume negociado recentemente é uma pista, mas não assegura liquidez no dia em que você precisar vender. Também importa o tamanho da sua posição em relação à negociação habitual: vender dez cotas pode ter impacto distinto de vender uma posição muito grande. Se o objetivo exige acesso previsível ao capital em data próxima, a dependência de venda em bolsa merece ser considerada antes da compra.
O exemplo que falta no extrato: renda recebida e retorno total
Imagine uma situação inteiramente hipotética, sem novos aportes, reinvestimento, taxas de negociação ou impostos no cálculo demonstrativo. Uma pessoa compra 100 cotas a R$ 100 cada, aplica R$ 10.000 e recebe R$ 0,80 por cota durante seis meses. Ao fim desse intervalo, a cotação passa a R$ 94.
| Componente | Cálculo ilustrativo | Valor |
| Valor de entrada | 100 cotas × R$ 100 | R$ 10.000 |
| Distribuições recebidas | 100 cotas × R$ 0,80 × 6 meses | R$ 480 |
| Valor de mercado ao final | 100 cotas × R$ 94 | R$ 9.400 |
| Total econômico antes de custos/tributos | R$ 9.400 + R$ 480 | R$ 9.880 |
| Resultado frente ao aporte | R$ 9.880 − R$ 10.000 | − R$ 120 (−1,2%) |
O dinheiro distribuído foi real: entraram R$ 480 na conta. Porém, houve perda econômica de R$ 600 na posição, e o resultado combinado ficou negativo em R$ 120. Isso não significa que as cotas precisaram ser vendidas para que a oscilação existisse. O exemplo apenas compara seu valor de mercado com o total recebido naquele momento; o resultado definitivo de uma venda depende do preço realizado, dos custos e dos tributos aplicáveis.
A conta também não prevê o próximo semestre. Se a cotação tivesse subido, o efeito seria diferente; se os pagamentos diminuíssem ou parassem, também. O ponto é não escolher um FII apenas pelo último pagamento, por um percentual de distribuição isolado ou pela expectativa de que “o próprio rendimento compensa qualquer queda”.
Como os riscos aparecem nas quatro camadas
| Sinal observado | Risco possível | Documento ou pergunta para verificar |
| Aluguel concentrado em um único locatário | Perda expressiva de receitas após desocupação/renegociação. | Informe da carteira, contratos relevantes e relatórios sobre concentração e vencimentos. |
| CRI com atraso ou renegociação | Crédito e possível impacto sobre resultados e avaliação da carteira. | Devedor, garantias, informes, fato relevante e tratamento contábil divulgado. |
| Distribuição elevada após queda da cota | Percentual histórico maior sem melhora da geração de caixa. | Cruzar distribuição, cotação e origem do resultado no mesmo período. |
| Cota negociada pouco e spread largo | Dificuldade para vender uma posição a preço próximo ao desejado. | Volume, livro de ofertas, diferença entre compra/venda e tamanho da posição. |
| Nova emissão de cotas | Mudança da participação e do patrimônio por cota, conforme preço/uso dos recursos. | Fato relevante, oferta, direito de preferência e plano de destinação. |
| Juros, inflação e condições econômicas mudam | Reprecificação de imóveis e títulos, custo financeiro e cotação. | Carteira, indexadores, dívida do fundo e sensibilidade divulgada. |
Atenção: fundos imobiliários não contam com garantia do Fundo Garantidor de Créditos (FGC) para suas cotas. Uma carteira que contenha títulos com garantias próprias não equivale a garantia geral de principal ou de rendimentos para o cotista.
Onde buscar informação antes de comprar ou manter cotas
Comece pelo regulamento e pela política de investimento: ali estão o que o fundo pode comprar, quem presta os serviços, taxas e regras de distribuição. Depois consulte o informe periódico e as demonstrações financeiras para ver a carteira efetiva, receitas, despesas e obrigações. Relatórios gerenciais podem ajudar a explicar a estratégia, mas devem ser lidos junto com os documentos regulatórios, e não no lugar deles.
- Regulamento e informações da oferta: estratégia autorizada, custos, riscos e destinação de recursos em eventuais emissões.
- Informe mensal/periódico e demonstrações financeiras: ativos, passivos, resultados e patrimônio.
- Comunicados de rendimentos: valor por cota, data de referência, pagamento e natureza da distribuição.
- Fatos relevantes e atas: eventos que alterem expectativas, patrimônio ou direitos dos cotistas.
- Dados de negociação: preço, histórico de volume e spread, sem tomar a liquidez passada como promessa.
As consultas oficiais de fundos da CVM e a página do ativo no ambiente de negociação ajudam a localizar os registros. Verifique também se o canal utilizado para investir é o oficial; escolha de instituição e escolha de FII são duas análises distintas, como explica “Como escolher banco ou corretora para investir com segurança”.
Tributação: rendimento distribuído e venda de cota têm regras diferentes
Para pessoas físicas, a legislação prevê isenção sobre rendimentos distribuídos por FIIs em condições específicas: as cotas devem ser admitidas à negociação exclusivamente em bolsa ou mercado de balcão organizado; o fundo deve ter, no mínimo, 100 cotistas; o beneficiário não pode deter 10% ou mais das cotas nem ter direito a mais de 10% dos rendimentos; e o conjunto de cotistas pessoas físicas ligadas não pode alcançar 30% ou mais das cotas ou dos rendimentos do fundo. Essa regra não significa que toda distribuição, em qualquer situação, seja isenta.
O ganho líquido com a venda de cotas de FII tem tratamento próprio: a Receita Federal informa incidência de 20% para os resultados positivos tributáveis. A isenção mensal aplicada a certas vendas de ações não deve ser transportada para cotas de FII. A forma de apuração pode mudar conforme operação em bolsa ou fora dela, e perdas, custos e eventos como amortização exigem atenção aos registros. Esta é uma visão educacional das regras consultadas em setembro de 2026; antes da operação ou da declaração, confira a orientação tributária vigente para a sua situação.
O objetivo da análise é comparar o resultado realista, não transformar a possível isenção de uma distribuição em justificativa automática para comprar um fundo ou desconsiderar o risco de perda de capital.
Painel do FII em quatro camadas: uma leitura antes da decisão
Use estas perguntas diante dos documentos de um fundo específico. Respostas ausentes não devem ser preenchidas por suposição: mantenha-as como “confirmar” até encontrar a informação na fonte correspondente.
| Camada | Pergunta que importa | Evidência a procurar |
| Carteira | De quais imóveis, inquilinos ou devedores depende a geração de caixa? | Política, posição atual, concentração, vacância, crédito e passivos. |
| Renda | O pagamento recente veio de resultado recorrente? O que pode mudá-lo? | Informe de resultados, comunicado de distribuição e eventos extraordinários. |
| Preço | Quanto pago pela cota e quais hipóteses estão refletidas nesse preço? | Cotação, patrimônio, avaliações e riscos divulgados; sem usar P/VP isoladamente. |
| Liquidez | Consigo sair no horizonte de que preciso sem presumir um comprador? | Volume, spread, ofertas e tamanho da própria posição. |
Se duas alternativas entregam distribuições semelhantes, o painel ajuda a revelar diferenças que o número mensal esconde. Ele não atribui nota nem prescreve uma carteira; oferece uma forma de registrar o que está comprovado, o que preocupa e o que falta verificar. Para distinguir quantidade de fundos de diversidade econômica, o artigo “Diversificação de investimentos: como identificar concentração de verdade” complementa essa leitura.
Perguntas frequentes
FII é equivalente a comprar um imóvel para receber aluguel?
Não. O cotista participa de um patrimônio coletivo com carteira, custos, gestão e preço de mercado próprios. Ele não recebe uma escritura de cada imóvel nem controla diretamente locações e vendas.
Todo fundo imobiliário paga rendimentos mensais?
Não. A lei trabalha com distribuição mínima de resultados apurados em caixa em base semestral. Pagamentos mensais são prática frequente de fundos, mas valores e periodicidade concreta dependem da política e da disponibilidade de resultados.
Se o rendimento caiu, o fundo necessariamente piorou?
Não necessariamente. A queda pode refletir receitas menores, despesas pontuais, mudanças de carteira, calendário de recebimento ou outro evento. É preciso identificar a origem no informe do fundo, e não concluir apenas pelo depósito do mês.
Se a cota caiu depois que recebi rendimentos, tive lucro?
Depende do conjunto: soma das distribuições e valor de venda ou valor de mercado da posição, descontados custos e tributos aplicáveis. O recebimento isolado não demonstra o resultado total.
Posso pedir resgate a qualquer momento?
Em regra, não. Os FIIs são fundos fechados, e a saída habitual ocorre pela venda das cotas no mercado secundário, conforme a existência de compradores e as condições de negociação.
As cotas de FII têm FGC?
Não. O FGC não garante o investimento em cotas de fundo imobiliário.
A decisão não começa pelo valor da próxima distribuição
Um bom ponto de partida é descobrir qual risco produz o resultado anunciado: qual carteira gera o caixa, o que permite ou ameaça a distribuição, como o mercado precifica aquela exposição e se a saída seria viável no prazo necessário. Esse encadeamento é mais útil do que escolher pelo último pagamento mensal ou comparar fundos apenas por um percentual de rendimento.
Fundos imobiliários podem integrar estratégias diferentes, mas não substituem automaticamente reserva de emergência, imóvel físico, renda fixa ou uma carteira diversificada. Em “Investimentos para Iniciantes”, o leitor encontra a visão mais ampla de como relacionar produtos a objetivo, prazo, risco e liquidez antes de decidir.
Leituras relacionadas: Fundos de investimento.
Fontes consultadas
- Portal do Investidor/CVM — Fundos de Investimentos Imobiliários (FII)
- Portal do Investidor/CVM — O que são cotas?
- Portal do Investidor/CVM — Ativos em que os FIIs investem
- Portal do Investidor/CVM — O que você ganha por ser cotista?
- Portal do Investidor/CVM — Principais riscos
- Portal do Investidor/CVM — Como negociar cotas de FII
- CVM — Resolução 175, texto consolidado e Anexo III
- Lei 8.668/1993 — Constituição, distribuição e negociação de cotas de FII
- CVM — Distribuição de resultados e orientação de cálculo
- B3 — Fundos de Investimento Imobiliário
- Lei nº 11.033/2004 compilada — condições da isenção para pessoa física
- Receita Federal — Fundos de Investimento no Brasil
- CVM — Consulta de fundos e documentos
Conteúdo educativo e geral, sem recomendação individual de investimento ou promessa de rentabilidade.