Golpes de investimento: como verificar oferta, instituição e profissional
A mensagem chega com a aparência de uma boa oportunidade: nome de uma empresa conhecida, número de CNPJ, documento com timbre, um profissional que parece entender do assunto e um prazo curto para entrar. O detalhe decisivo, porém, está no que ainda não foi confirmado. A empresa citada é mesmo quem está falando com você? A oferta existe nos canais oficiais? E a conta que receberá o dinheiro pertence à operação legítima?
Em golpes de investimento, a aparência de regularidade pode ser construída com dados verdadeiros de terceiros. Por isso, a proteção não está em procurar apenas um sinal isolado — nem em presumir que toda perda financeira seja fraude. Está em reunir evidências independentes antes de transferir recursos ou autorizar operações. Este roteiro organiza o que verificar, onde consultar e em quais situações interromper a decisão.
Uma perda possível não é, por si só, prova de golpe
Investimentos legítimos estão sujeitos a riscos de mercado, crédito e liquidez. A cotação pode cair, o emissor pode enfrentar dificuldades, ou a venda pode ocorrer a preço diferente do esperado. Isso é distinto de apresentar um produto inexistente, intermediar valores mobiliários sem a habilitação exigida, falsificar a identidade de uma instituição ou captar dinheiro prometendo resultados que não correspondem à operação apresentada.
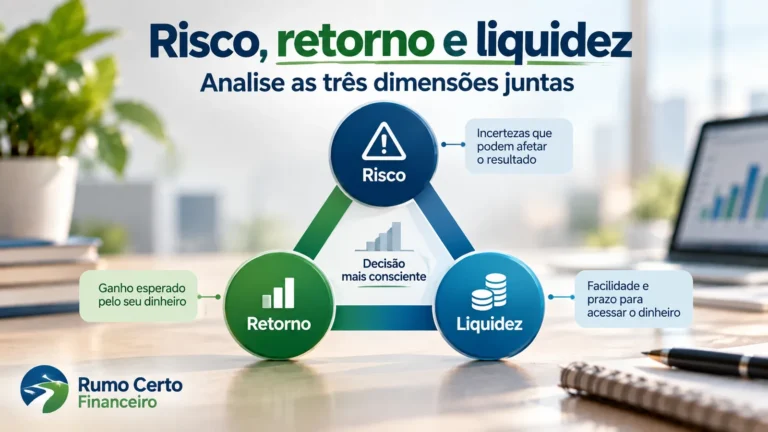
Uma operação de alto risco não é necessariamente ilegal; uma oferta que promete baixo risco também não é automaticamente regular. O teste começa por identificar o produto e a atividade concreta, o responsável por cada etapa e as evidências oficiais correspondentes. O artigo “Risco, retorno e liquidez: como analisar as três dimensões juntas” explica os riscos normais de um investimento; aqui, o foco é a verificação de legitimidade antes da contratação.
| Situação | O que ela permite concluir | O que ainda precisa ser verificado |
| Preço de um ativo listado caiu | Pode ser oscilação normal de mercado, não demonstra fraude por si. | Fatos da empresa, características do produto e execução real da ordem. |
| Oferta promete lucro alto e garantido | Sinal de alerta que exige interromper a pressa. | Existência e condições reais do produto, riscos e identidade do ofertante. |
| Empresa aparece em cadastro público | O registro confirma dados daquela entidade, não o contato recebido. | Atividade autorizada, canal oficial e relação com a oferta. |
| Nome ou logo conhecido em mensagem | Não comprova que o remetente represente a instituição. | Confirmação independente, em contato obtido na fonte oficial. |
Os sinais que pedem verificação — e os que exigem parar
O Portal do Investidor/CVM destaca a combinação de promessa de retorno elevado com risco supostamente baixo, “dicas infalíveis”, pressão de tempo e atuação de pessoas não autorizadas. É igualmente necessário desconfiar de grupos fechados que mostram apenas operações vencedoras, supostos saldos em aplicativo próprio e pedidos de depósitos adicionais para “liberar” o que já teria sido ganho.
- Rendimento garantido e acima do padrão de mercado, sem explicação verificável de risco ou de quem assume a obrigação.
- Convite exclusivo com prazo artificial de minutos ou horas, acompanhado de pressão para não consultar terceiros.
- Pedido de senha, código de autenticação, compartilhamento de tela ou acesso remoto para “executar o investimento”.
- Pix, depósito ou transferência para conta de pessoa física, assessor, funcionário ou beneficiário diferente do informado oficialmente pela instituição.
- Cobrança de novo aporte, taxa ou “imposto antecipado” para liberar saque, saldo bloqueado ou suposto ganho em uma plataforma desconhecida.
- Material comercial sem identificação adequada de quem oferece, qual produto é contratado, seus riscos e os documentos que regem a operação.
Nenhum elemento isolado substitui uma apuração completa. Mas um pedido de credenciais, um beneficiário incompatível ou a impossibilidade de confirmar o canal com a instituição devem interromper qualquer envio de recursos até esclarecimento por fonte independente.
Roteiro “Verifique antes de transferir”: sete etapas com prova
A finalidade do roteiro não é atribuir uma nota de segurança à oferta. É registrar o que foi comprovado e impedir que uma informação ausente seja tratada como positiva. Se uma verificação essencial falhar, a decisão fica suspensa — mesmo que o restante da apresentação pareça profissional.
1. Identifique quem está por trás da proposta
Anote razão social, CNPJ, nome comercial, produto apresentado, função de cada participante e de quem receberia os valores. Consulte o CNPJ no serviço oficial da Receita Federal para confirmar dados cadastrais. A inscrição ativa é apenas informação de cadastro: ela não autoriza, por si só, intermediação de valores mobiliários nem prova que o remetente represente a empresa.
Se a proposta envolve valores mobiliários, consulte os participantes no Cadastro Geral da CVM, observando a categoria e a situação do registro. Se se trata de instituição financeira sob supervisão do Banco Central, utilize “Encontre uma instituição regulada/supervisionada pelo BC”, que também permite verificar dados e canais. Um registro em uma dessas bases não substitui a consulta à outra quando as atividades forem distintas.
2. Confira a habilitação de quem oferece ou recomenda
“Especialista”, “trader certificado” e “assessor” são expressões que uma propaganda pode usar sem esclarecer a função legal exercida. Diferencie a atuação de assessores de investimento, analistas, consultores, gestores e intermediários. Consulte a categoria pertinente no Cadastro Geral da CVM; para assessores, confira também o credenciamento e o vínculo na ANCORD; para analistas de valores mobiliários, consulte o cadastro da APIMEC. A instituição deve confirmar se a pessoa realmente a representa e quais serviços pode prestar.
Registro profissional não transforma toda fala em recomendação individual adequada. Se a oferta exige que você entregue dinheiro ou credenciais diretamente ao profissional, em vez de seguir o procedimento oficial da instituição, interrompa a negociação.
3. Verifique o produto e a oferta, não apenas o nome do intermediário
Peça o documento com as condições: emissor, natureza do investimento, modalidade de contratação, risco de perda, prazo, possibilidade de saída, custos, tributação aplicável e canal de execução. Quando a oferta estiver no âmbito da CVM, procure sua documentação e o respectivo enquadramento regulatório; há hipóteses legais de dispensa de registro, que não devem ser confundidas com ausência de regras ou de responsabilidade. A existência do intermediário não valida automaticamente uma campanha, um título ou a remuneração anunciada.
Se a pessoa só envia uma captura de tela com “saldo”, não disponibiliza documento formal ou muda o nome do produto a cada pergunta, falta evidência suficiente para decidir.
4. Reconstrua o contato por um caminho independente
Não use o botão, link ou telefone enviado pelo próprio anunciante como única fonte de confirmação. Entre diretamente no site ou aplicativo institucional por endereço previamente conhecido ou obtido de cadastro oficial; localize ali o atendimento e pergunte pela proposta, pelo profissional e pelo canal usado. Compare domínio, número de telefone, e-mail e razão social. A CVM alerta que golpistas copiam nome, CNPJ, documentos, páginas e aplicativos de intermediários legítimos.
Isso é especialmente importante quando uma conversa migra para WhatsApp, redes sociais ou grupos de “investimentos exclusivos”. Selo visual, depoimento, foto ou logotipo não são verificação independente.
5. Confira o destinatário e a forma de movimentação
Antes da transferência, observe quem aparece como beneficiário e qual é a finalidade documentada do pagamento. Peça confirmação pelo canal oficial da instituição de que aquele destino integra o procedimento legítimo da operação. Não aceite orientação para transferir a funcionários, assessores ou pessoas que se anunciam como “administradores do grupo”. A CVM enfatiza esse cuidado em suas orientações sobre fraudes de identidade corporativa.
Se houver divergência entre beneficiário, instituição, produto e fluxo informado, não envie dinheiro. Conferir apenas o nome exibido pelo aplicativo bancário não comprova a legitimidade da proposta — confirme a relação do destinatário com a operação junto à própria entidade, por contato independente.
6. Consulte alertas públicos sem tratá-los como lista completa
Veja a seção “Alertas ao cidadão” e a página de ofertas e atuações irregulares da CVM, incluindo deliberações e atos declaratórios de interrupção de atividade (“stop orders”). Um alerta específico é motivo para suspender a operação e investigar. A ausência do nome procurado, entretanto, não significa aprovação: uma campanha nova, um nome de fachada ou uma identidade copiada pode ainda não constar da lista.
Alertas de outros reguladores podem complementar a pesquisa quando houver oferta transfronteiriça. Não confunda a verificação de publicidade com a autorização efetiva de determinado serviço no Brasil.
7. Registre a prova e só então decida
Guarde data e endereço das consultas, nome e categoria da entidade pesquisada, documento da oferta, contato oficial de confirmação, beneficiário informado, condições prometidas e eventuais divergências. Se uma dessas informações essenciais ficar sem resposta, registre “não confirmado” em vez de supor que está correto. O resultado não precisa ser “comprar” ou “não comprar”: pode ser simplesmente “parar até obter evidência”.
Exemplo: o cadastro é verdadeiro, mas o contato não é
Imagine receber por aplicativo uma mensagem que usa o nome e o CNPJ de uma corretora real. O remetente exibe um PDF com logotipo, apresenta uma “janela de compra exclusiva” e manda transferir o dinheiro para uma conta indicada por mensagem privada. A consulta ao Cadastro Geral encontra a corretora, mas o canal oficial da empresa desconhece a proposta e o beneficiário. A informação cadastral era autêntica; a oferta recebida, não foi confirmada.
A leitura correta é interromper a transferência e preservar as evidências. Esse exemplo é fictício e demonstra por que as verificações de entidade, atividade, canal e destinatário são distintas. Um print de registro ou um CNPJ válido jamais deve encerrar a análise.
Cartão prático: o que precisa estar comprovado antes da transferência
Use o quadro como registro breve. Ele não calcula risco financeiro nem substitui a análise do produto; serve para documentar o que foi realmente conferido.
| Verificação | Evidência esperada | Resultado |
| Oferta | Documentação localizável e condições compreensíveis; enquadramento regulatório quando exigível. | Confirmado / Pendente / Divergente |
| Instituição | Cadastro oficial pertinente e atividade compatível com o serviço. | Confirmado / Pendente / Divergente |
| Profissional | Registro/credenciamento e vínculo ou função confirmados na fonte apropriada. | Confirmado / Pendente / Divergente |
| Canal de contato | Confirmação feita por site, aplicativo ou telefone oficial obtido independentemente. | Confirmado / Pendente / Divergente |
| Destino dos valores | Beneficiário e fluxo de movimentação confirmados pela instituição legítima. | Confirmado / Pendente / Divergente |
| Alertas e sinais críticos | Checagem de avisos oficiais e ausência de pressão, credenciais solicitadas ou taxa de desbloqueio suspeita. | Confirmado / Pendente / Divergente |
Regra de parada: “pendente” não significa aprovado; “divergente” significa que o envio de recursos deve ser suspenso. Mesmo todas as informações confirmadas não asseguram rentabilidade nem eliminam o risco normal do investimento.
Se você já transferiu dinheiro ou entregou dados
A prioridade é agir pelo canal oficial do banco e preservar provas: não pague supostas taxas de liberação, não continue negociando com o remetente e troque credenciais expostas pelos mecanismos oficiais da instituição. Se o pagamento foi Pix e há suspeita de fraude, contate imediatamente seu banco e solicite avaliação do Mecanismo Especial de Devolução (MED). O Banco Central informa prazo de até 80 dias para apresentar o pedido, mas agir rapidamente é essencial; o MED não garante restituição e depende do caso e dos recursos passíveis de bloqueio.
Registre boletim de ocorrência e reúna comprovantes, conversas, endereços eletrônicos, nomes, telefones e dados do beneficiário, evitando compartilhar novamente dados sensíveis com supostos serviços de “recuperação”. Em situações de possíveis irregularidades no mercado de valores mobiliários, use o SAC-CVM para consulta ou denúncia. Desde 14 de setembro de 2026, novos requerimentos são feitos pelo novo portal oficial. A CVM pode receber informações para supervisão, mas não determina, no atendimento individual, a devolução de dinheiro ou o ressarcimento de prejuízos; a investigação criminal cabe às autoridades competentes.
Se a transferência ocorreu por outro meio, informe à instituição responsável e verifique os canais de contestação específicos. Não há garantia geral de estorno ou recuperação em qualquer modalidade.
Perguntas frequentes
Ter CNPJ ativo significa que a empresa pode oferecer investimentos?
Não. O CNPJ identifica situação cadastral de pessoa jurídica. Serviços financeiros e de valores mobiliários podem depender de autorizações, registros e condições próprias, conforme a atividade. Além disso, um fraudador pode copiar dados de empresa existente.
Se uma pessoa aparece no cadastro da CVM, a oferta que ela apresentou está aprovada?
Não automaticamente. Confirme a categoria e o serviço que ela pode prestar, a relação com a entidade e a documentação da oferta específica. Também verifique se o contato recebido é realmente dessa pessoa.
Se a empresa não aparece na lista de alertas, posso confiar?
Não é possível concluir isso. Os alertas são uma fonte adicional de pesquisa, não uma lista exaustiva de operações confiáveis. A identificação e a autorização precisam ser verificadas de modo independente.
Rentabilidade muito alta prova que é fraude?
Não por si só, mas promessas de lucro elevado, especialmente apresentado como certo e sem risco, são sinais relevantes de alerta. A falta de informações ou de comprovação da operação agrava o problema.
A CVM recupera valores perdidos em um golpe?
O SAC-CVM recebe consultas, reclamações e denúncias sobre o mercado de capitais, mas a Autarquia informa que não resolve individualmente o ressarcimento dos prejuízos. Banco, polícia, Ministério Público e eventuais vias de defesa do consumidor ou judiciais têm competências diferentes conforme a ocorrência.
Verificar antes de transferir também faz parte de investir
Não é preciso acertar a direção do mercado para escapar de uma proposta que não consegue comprovar quem está oferecendo, o que será contratado, como ocorrerá a operação e quem recebe os recursos. Quando faltam respostas, a atitude prudente é suspender o envio de dinheiro até confirmar a informação em fontes independentes.
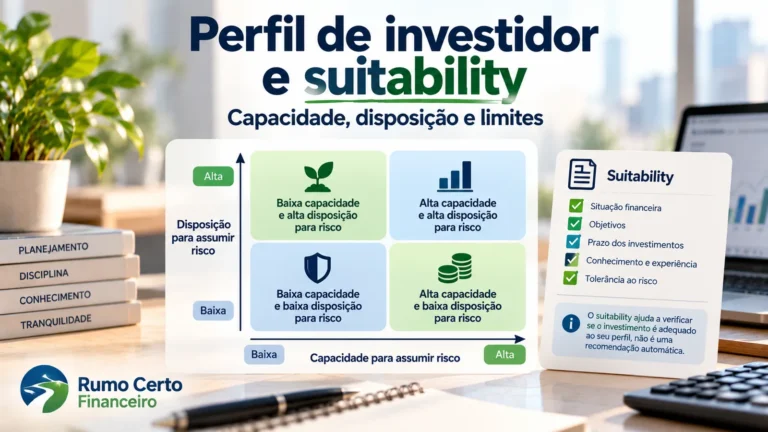
O artigo “Como escolher banco ou corretora para investir com segurança” ajuda a comparar instituições depois da verificação inicial. “Perfil de investidor e suitability” aprofunda a adequação do investimento ao cliente. Para relacionar objetivos e riscos aos demais conteúdos, consulte “Investimentos para Iniciantes”; e, para segurança do relacionamento bancário, veja também “Banco digital é seguro?”.
Conteúdo educativo e geral. Não oferece aconselhamento individual, não certifica instituições ou ofertas e não garante recuperação de valores.
Fontes consultadas
- Portal do Investidor/CVM — Evitando problemas
- Portal do Investidor/CVM — Bandeira Vermelha: principais sinais de fraude
- Portal do Investidor/CVM — O que o investidor pode fazer para evitar problemas
- CVM — Alertas: ofertas e atuações irregulares; fraude de identidade corporativa
- CVM — Alertas ao cidadão
- CVM — Consultar participantes (Cadastro Geral)
- CVM — Perguntas frequentes: analistas, consultores e assessores
- CVM — Assessores de investimentos e ANCORD
- CVM — Analistas de valores mobiliários e APIMEC
- Banco Central — Encontre uma instituição regulada/supervisionada
- Receita Federal — Consultar CNPJ
- Banco Central — Segurança no Pix; MED e condições de devolução
- Banco Central — Vítima fez um Pix e caiu em um golpe
- CVM — Serviço de Atendimento ao Cidadão (SAC-CVM)
- CVM — Novo SAC-CVM lançado em setembro de 2026