Renda extra dá lucro? Como calcular custos, tempo e ganho líquido
Você vendeu 24 encomendas por R$ 120 e fechou o mês com R$ 2.880 em vendas. Parece um bom complemento de renda — até começar a tirar materiais, embalagem, comissões, entregas, despesas regulares e obrigações. Mesmo depois dessa conta, falta uma pergunta decisiva: quantas horas de sua vida foram necessárias para alcançar o resultado?
Uma atividade pode vender bem e deixar pouco dinheiro disponível. Também pode mostrar uma sobra positiva, mas exigir tantas horas que o ganho por hora fica abaixo do que você esperava. Para descobrir se a renda extra dá lucro de verdade, é preciso olhar para o mesmo período, registrar custos sem duplicidade e separar o resultado da atividade da remuneração pelo próprio trabalho.
Acompanhe um exemplo completo. Todos os preços, quantidades, taxas, horas e valores a seguir são fictícios e servem apenas para ensinar o método — não representam tarifas atuais de uma plataforma, obrigações fiscais de um leitor específico nem promessa de renda.
O faturamento aparece inteiro; o ganho, não
Faturamento é o total vendido no recorte analisado. Para tomar decisões de gestão, também interessa identificar cancelamentos, devoluções, descontos e, separadamente, o momento em que o dinheiro efetivamente entra na conta. Um pedido confirmado hoje pode ser pago depois; uma venda parcelada pode produzir entradas em várias datas. Assim, resultado econômico e saldo bancário não são sinônimos.
A distinção também importa para os registros oficiais. O Portal do Empreendedor orienta que o MEI registre a receita bruta no relatório mensal, e não apenas o lucro. O cálculo didático a seguir é um controle gerencial complementar: não altera a receita que deve ser informada para fins fiscais nem substitui as regras de cada enquadramento.
A conta de um mês: 24 encomendas e seis saídas de dinheiro
Imagine uma pequena atividade por encomenda. No período, foram entregues 24 pedidos completos, todos a R$ 120, sem cancelamentos ou reembolsos. O valor pago pelo cliente inclui toda a receita do pedido; a entrega custa R$ 6 por pedido e é suportada por quem vende. A cobrança da plataforma, hipotética, equivale a 12% sobre essas vendas e não inclui outros serviços de pagamento cobrados à parte.
| Movimento do mês | Premissa ilustrativa | Valor (R$) |
|---|---|---|
| Faturamento das encomendas | 24 × R$ 120,00 | 2.880,00 |
| Materiais consumidos | 24 × R$ 35,00 | − 840,00 |
| Embalagens utilizadas | 24 × R$ 5,00 | − 120,00 |
| Comissão/cobrança do canal | 12% × R$ 2.880,00 | − 345,60 |
| Entregas suportadas pela atividade | 24 × R$ 6,00 | − 144,00 |
| Margem após os gastos variáveis | Receita menos os quatro gastos anteriores | 1.430,40 |
| Despesas regulares atribuíveis ao período | Energia, ferramentas e desgaste, sem duplicar itens | − 180,00 |
| Provisão ilustrativa para obrigação aplicável | Premissa de simulação; valor real depende da situação | − 100,00 |
| RESULTADO GERENCIAL ESTIMADO | Antes de remunerar separadamente o trabalho próprio | 1.150,40 |
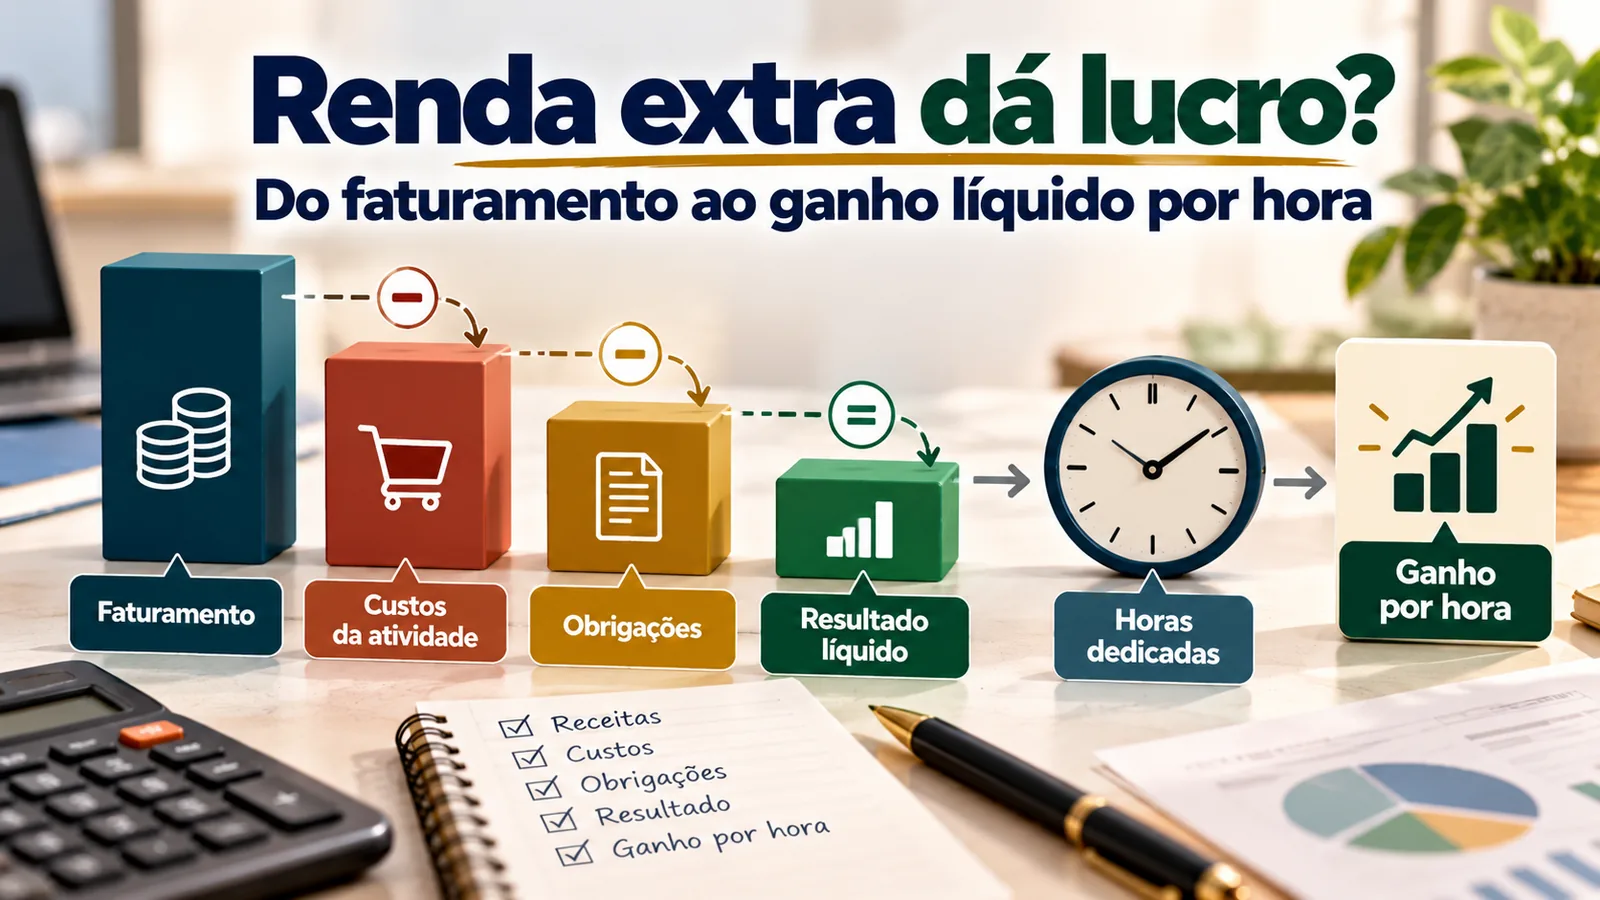
O funil é verificável: R$ 2.880,00 − R$ 840,00 − R$ 120,00 − R$ 345,60 − R$ 144,00 − R$ 180,00 − R$ 100,00 = R$ 1.150,40. Nesse cenário, cerca de R$ 1,15 mil permanecem depois das saídas previstas, não R$ 2,88 mil.
A linha de R$ 100 é uma hipótese financeira inserida para não omitir obrigações no exercício. Ela não é alíquota, valor do DAS nem orientação de quanto reservar. No cálculo real, use a obrigação efetivamente aplicável ou marque o campo como pendente até confirmá-la; enquanto ela estiver indefinida, o resultado é provisório.
O que as seis saídas escondem quando não são registradas
Parte dos gastos acompanha cada venda: matéria-prima consumida, embalagem, comissão e entrega. Outros persistem com menos pedidos — ferramentas, assinaturas, parte do consumo de energia ou desgaste de equipamentos, por exemplo. O rateio deve refletir o uso da atividade, e não transferir automaticamente toda a despesa doméstica para ela.
Há ainda despesas que não aparecem em todos os meses, mas fazem diferença: devoluções, materiais inutilizados, manutenção, reposição de equipamento, anúncios que não converteram ou deslocamentos improdutivos. Se já foram descontadas pela plataforma antes do repasse, não as subtraia uma segunda vez; confira o extrato e a regra de cada cobrança.
Comprar R$ 600 de insumos para manter estoque também não significa que todos foram consumidos pelas vendas daquele mês. Em um controle de resultado por encomenda, identifique o material efetivamente utilizado e acompanhe à parte as saídas de caixa com estoque e equipamentos. Isso evita tanto inflar a margem quanto misturar lucro, estoque e dinheiro disponível.
O Sebrae trata a separação entre custos variáveis e despesas do período como base para compreender margem de contribuição e preço. Aqui, usamos esse princípio para medir a atividade; a construção do preço em si merece análise própria, considerando ainda a aceitação do cliente e as condições de mercado.
A hora invisível também trabalhou
É tentador dividir a sobra apenas pelas horas de produção. Mas responder mensagens, comprar insumos, criar anúncios, preparar entregas e lidar com dúvidas também consome tempo. No mesmo exemplo, o registro de dedicação foi:
| Uso do tempo no período | Horas |
|---|---|
| Produção e preparação das 24 encomendas | 36 h |
| Atendimento, mensagens e ajustes | 10 h |
| Divulgação e prospecção | 8 h |
| Compras, entrega e administração | 10 h |
| Total de dedicação | 64 h |
Resultado líquido gerencial estimado por hora = R$ 1.150,40 ÷ 64 horas = R$ 17,98/h (valor arredondado).
Esse número não equivale a salário contratado, remuneração garantida ou ganho livre de todos os riscos: não há, automaticamente, férias pagas, 13º salário ou demanda estável. Ele serve para uma pergunta pessoal e concreta: esse resultado remunera de forma suficiente o tempo que a atividade consome, considerando o esforço, a incerteza e as alternativas disponíveis?
O exemplo ainda não incluiu um pagamento específico ao proprietário como despesa. Caso você tenha registrado pró-labore ou remuneração do próprio trabalho entre os custos, mantenha esse lançamento separado e não interprete o resultado residual dividido pelas horas como se fosse todo o pagamento recebido: isso geraria uma leitura duplicada.
E se as vendas caírem sem que a agenda diminua na mesma proporção?
Agora imagine apenas 18 encomendas no período seguinte, um quarto a menos de pedidos. Mantemos o mesmo preço por pedido, os mesmos gastos unitários e os R$ 180 de despesas fixas atribuíveis. Para evidenciar a sensibilidade do cálculo, a provisão fictícia de R$ 100 também foi mantida — não porque tributos sejam sempre fixos, mas como premissa declarada deste cenário. O tempo cai para 52 horas, e não para 48, pois divulgação, atendimento e administração não desaparecem na mesma proporção das vendas.
| Indicador | Cenário-base 24 pedidos | Cenário conservador 18 pedidos |
|---|---|---|
| Receita de vendas | R$ 2.880,00 | R$ 2.160,00 |
| Materiais | R$ 840,00 | R$ 630,00 |
| Embalagens | R$ 120,00 | R$ 90,00 |
| Taxa fictícia de 12% | R$ 345,60 | R$ 259,20 |
| Entregas | R$ 144,00 | R$ 108,00 |
| Despesas do período | R$ 180,00 | R$ 180,00 |
| Provisão ilustrativa | R$ 100,00 | R$ 100,00 |
| RESULTADO estimado | R$ 1.150,40 | R$ 792,80 |
| Horas totais | 64 h | 52 h |
| Ganho por hora, arredondado | R$ 17,98/h | R$ 15,25/h |
A receita caiu 25%, e o resultado estimado caiu aproximadamente 31%. Como alguns custos e tarefas continuam existindo, o valor por hora também se reduziu. Este não é um prognóstico: é um teste de resistência da ideia. Para a sua atividade, faça um cenário com menos vendas, aumento de custo ou demora de recebimento e veja quais despesas não acompanham a queda.
Por que o extrato pode contar outra história
Uma conta pode mostrar R$ 1.150,40 de sobra gerencial e ainda assim enfrentar falta de caixa se parte dos pedidos for recebida semanas depois, se houver compra antecipada de estoque ou se a obrigação vencer antes do repasse da plataforma. O contrário também ocorre: dinheiro depositado por um pedido ainda não entregue não elimina o custo que virá para produzi-lo. Por isso, acompanhe separadamente o resultado da atividade e o calendário de entradas e saídas.
Para fins fiscais, cuidado extra: despesas úteis na sua planilha não são, automaticamente, dedutíveis do Imposto de Renda. A Receita Federal possui regras específicas para rendimentos sujeitos ao Carnê-Leão e para despesas de Livro Caixa, quando cabíveis. Já o MEI possui registros de receita bruta e contribuição mensal próprios. A orientação aplicável depende de quem recebe, da atividade e do enquadramento. “Renda extra precisa de MEI? Como avaliar formalização, atividade e limites” e “Como declarar renda extra e manter registros de recebimentos e despesas” aprofundam essas verificações.
Uma folha de apuração que você consegue repetir todo mês
Use sempre o mesmo período e preencha com dados comprovados. Quando ainda estiver trabalhando com hipótese, identifique a premissa, sua fonte e o que falta confirmar. Não substitua um registro fiscal obrigatório por este quadro.
Para comparar a ideia com sua meta, custos e horas disponíveis antes de ampliar o teste, use o Planejador Rumo Certo de Renda Extra.
| Campo para registrar | Valor ou base de conferência |
|---|---|
| Receita de vendas efetivas no período | R$ ______ | vendas: ______ |
| Cancelamentos, devoluções e perdas não recuperadas | R$ ______ | comprovantes: ______ |
| Materiais e custos variáveis da entrega | R$ ______ | pedidos atendidos: ______ |
| Taxas e cobranças do canal, sem dupla contagem | R$ ______ | extrato consultado: ______ |
| Custos regulares atribuíveis à atividade | R$ ______ | critério de rateio: ______ |
| Tributos/obrigações aplicáveis (confirmados ou pendentes) | R$ ______ | situação: ______ |
| Resultado gerencial do período | R$ ______ |
| Tempo total, incluindo horas não faturadas | ______ h |
| Resultado estimado ÷ total de horas | R$ ______ /h |
No registro, anote também onde os valores foram conferidos: pedidos entregues, comprovantes de material, extrato de cobrança, registro de horas e documento da obrigação aplicável. Se um dado essencial estiver faltando, não o troque por zero: deixe o resultado como estimativa incompleta.
O que o resultado permite decidir
Resultado negativo indica que a operação, do jeito que foi registrada, consumiu mais recursos do que gerou. Resultado positivo com ganho por hora insatisfatório aponta para perguntas diferentes: houve horas invisíveis demais, capacidade ociosa, gasto elevado ou preço que precisa ser reavaliado? O artigo “Como definir preço para produtos e serviços sem trabalhar no prejuízo” trata da composição de preço; não adianta, porém, aumentar o valor no papel sem verificar se há cliente disposto a contratá-lo.
Mesmo um bom resultado em um mês não prova demanda contínua. Se a ideia ainda não foi testada, comece pela validação em escala pequena descrita em “Como validar uma ideia de renda extra antes de gastar dinheiro”. Se as entradas oscilam de um período para outro, a organização das retiradas e das provisões também merece cuidado.
A conta mais útil não é a que mostra o maior faturamento. É aquela que permite dizer, com premissas visíveis, quanto a atividade deixou depois dos custos, quanto tempo consumiu e como esse resultado reagiria a um mês menos favorável.
Fontes consultadas
Portal do Empreendedor — MEI registra receita bruta, e não apenas lucro — fronteira entre faturamento formal e resultado de gestão.
Portal do Empreendedor — Relatório Mensal de Receitas Brutas — registro periódico do MEI e documentação.
Portal do Empreendedor — Pagamento da contribuição mensal (DAS) — distinção entre contribuição fixa própria do regime e premissa de simulação.
Receita Federal — Carnê-Leão: rendimentos — orientação quanto a rendimentos sujeitos à apuração por pessoa física.
Receita Federal — Carnê-Leão: deduções — limites e condições específicos do Livro Caixa.
Comunidade Sebrae — Como calcular o valor de venda de produtos ou serviços — custos fixos, variáveis e margem de contribuição.
Conteúdo educativo, sem promessa de resultado financeiro, classificação universal de atividade ou orientação fiscal individualizada.