Como declarar renda extra e manter registros de recebimentos e despesas
O que guardar, qual data conferir e como distinguir o controle financeiro das obrigações tributárias.
Um pagamento entrou na conta, outro cliente ainda não pagou, uma plataforma descontou uma taxa e uma compra de material saiu pelo cartão. Quando chega a hora de conferir a renda extra, o extrato sozinho não conta essa história. Ele mostra movimentos de dinheiro, mas não explica necessariamente a origem, a natureza e o período de cada operação.
Organizar os registros desde o início ajuda a identificar o que foi recebido, o que foi gasto e quais informações precisam ser verificadas nos canais da Receita Federal. Não significa que toda entrada seja tributável, que toda despesa possa ser deduzida ou que todo trabalhador de renda extra esteja obrigado a apresentar declaração anual.
O caminho mais seguro começa por documentos e datas. A classificação fiscal vem depois — de acordo com quem recebeu, quem pagou, a natureza da atividade e as regras do ano-calendário.
O comprovante é o começo da história, não o registro completo
Imagine que uma pessoa faça trabalhos ocasionais de revisão de textos. Em determinada semana, recebe de um cliente pessoa física, em outra recebe de uma empresa e, na mesma conta, transfere dinheiro da própria poupança. Três créditos aparecem no extrato, mas não têm a mesma origem ou o mesmo tratamento.
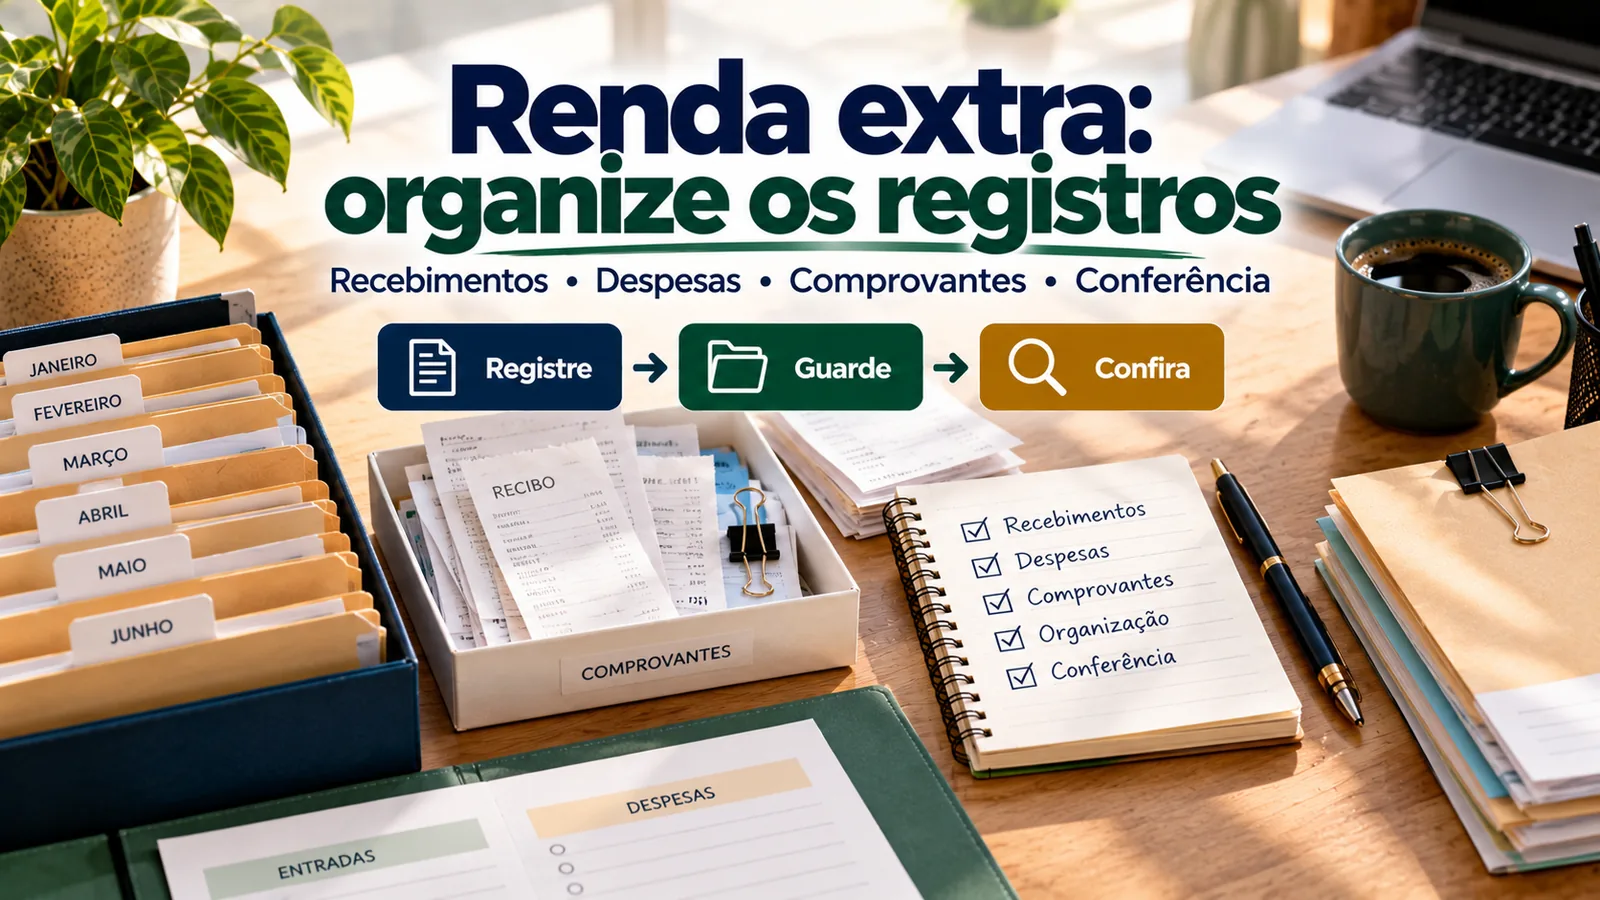
Para cada movimento relacionado à atividade, vale registrar o que aconteceu, quando foi realizado, quando houve pagamento e qual documento sustenta a informação. Não é necessário adotar um software complexo: uma planilha organizada ou um livro de registros bem mantido já cria uma trilha útil de conferência.
Livro de registro: a trilha de evidências que deve acompanhar a renda extra
Este modelo é editorial e serve para organizar documentos; ele não substitui o Carnê-Leão Web, o Relatório Mensal do MEI nem outros registros exigidos por lei. Separe receitas, despesas e movimentações que não representam novas vendas ou serviços.
| Campo | O que anotar | Documento de apoio |
|---|---|---|
| Data da atividade | Dia da venda ou da prestação do serviço. | Pedido, contrato, nota ou confirmação. |
| Data do recebimento | Quando o dinheiro efetivamente entrou; registre parcelas separadamente. | Comprovante e extrato. |
| Origem e natureza | Cliente pessoa física, empresa, exterior ou receita da atividade formalizada. | Identificação da fonte, conforme a obrigação aplicável. |
| Valor e forma | Valor da operação, valor recebido e taxas, sem ocultar diferenças. | Recibo, nota, relatório do canal. |
| Despesa vinculada | Motivo, valor, data e relação com a atividade. | Documento fiscal e comprovante de pagamento. |
| Status de conferência | Confirmado, pendente ou classificação a verificar. | Referência cruzada ao arquivo do mês. |
Se o canal de venda mostrar um valor bruto e depositar somente o líquido depois de tarifas, guarde também o relatório do intermediário. Sem ele, o extrato pode esconder uma parte da operação. A forma correta de escriturar e tributar essas quantias precisa ser verificada conforme o regime e o contrato envolvidos.
Uma conferência de agosto: nem todo crédito é faturamento
Considere o registro fictício abaixo, apenas para demonstrar a classificação inicial dos comprovantes de uma pessoa física que faz serviços ocasionais. Os valores não simulam apuração tributária.
| Data | Movimento | Valor | Leitura documental |
|---|---|---|---|
| 05/08 | Pagamento de cliente pessoa física | R$ 240,00 | Recebimento ligado à atividade. |
| 16/08 | Pagamento de empresa por serviço | R$ 360,00 | Recebimento ligado à atividade; conferir informe da fonte. |
| 23/08 | Transferência da própria poupança | R$ 150,00 | Movimentação interna comprovada, não nova receita de trabalho. |
| 27/08 | Assinatura de ferramenta de trabalho | R$ 55,00 | Despesa gerencial; dedutibilidade fiscal a verificar. |
| 31/08 | Compra documentada de materiais | R$ 60,00 | Despesa gerencial; guardar nota e finalidade. |
A atividade gerou R$ 600,00 em recebimentos identificados. Para acompanhar o resultado gerencial, as duas despesas documentadas somam R$ 115,00, deixando R$ 485,00 antes de outras despesas ou obrigações eventualmente existentes. Os R$ 150,00 transferidos entre contas próprias não são uma nova venda. Esse resultado de gestão não é, por si só, a base de cálculo do imposto de renda: as regras fiscais dependem de enquadramento, natureza dos rendimentos e deduções permitidas.
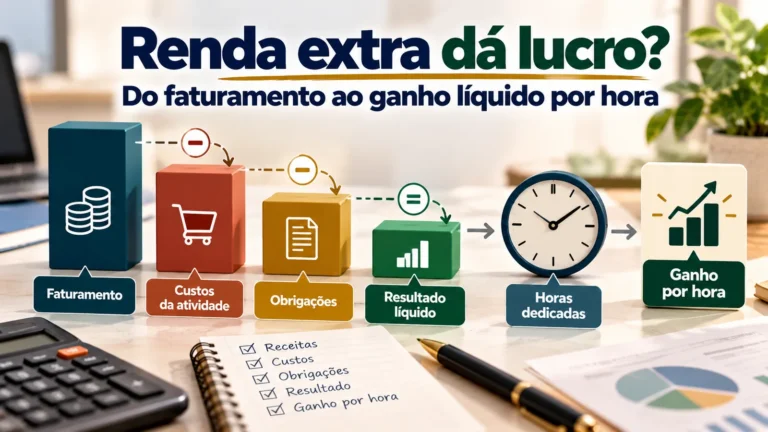
O exemplo dialoga com o artigo “Renda extra dá lucro? Como calcular custos, tempo e ganho líquido”, que aprofunda a medição econômica. Aqui o foco é outro: tornar cada valor rastreável para a conferência documental e fiscal.
A data do serviço e a data do pagamento podem cair em meses diferentes
Uma armadilha comum aparece na virada do mês. Suponha que um serviço seja concluído em 29 de setembro, mas o cliente só pague em 3 de outubro. Essas duas datas devem permanecer registradas, porque o uso fiscal delas pode variar conforme a situação.
- Na apuração de Carnê-Leão da pessoa física, quando aplicável, a Receita Federal considera o mês do recebimento do rendimento. No exemplo, a data relevante dessa entrada é outubro.
- No Relatório Mensal de Receitas Brutas do MEI, a orientação do Portal do Empreendedor é registrar as vendas ou serviços realizados entre o primeiro e o último dia do mês. No exemplo de serviço efetivamente prestado em setembro, esse é o mês a examinar no relatório do MEI, mesmo que o caixa seja movimentado depois.
Essa comparação envolve hipóteses fiscais distintas; não se deve preencher o registro de pessoa física e o relatório do MEI como se fossem uma única obrigação. Ter as duas datas facilita a aplicação da regra correspondente, inclusive quando há cancelamento, parcelamento, adiantamento ou alguma particularidade do negócio.
Quatro situações de recebimento, quatro conferências possíveis
Não existe uma declaração única chamada “declaração de renda extra”. Primeiro, identifique a situação em que o rendimento surgiu:
| Situação | O que conferir antes de preencher |
|---|---|
| Pessoa física recebe de outra pessoa física | Verificar a natureza tributável do rendimento e a necessidade de apuração mensal no Carnê-Leão Web. |
| Pessoa física recebe de empresa | Conferir comprovantes e informações da fonte pagadora, inclusive eventual retenção. Não lançar automaticamente o mesmo valor como rendimento de PF sujeito ao Carnê-Leão. |
| Pessoa física residente no Brasil recebe do exterior | Examinar as regras aplicáveis à natureza do rendimento, inclusive o Carnê-Leão quando cabível e possíveis acordos internacionais. |
| Atividade realizada por MEI | Manter o Relatório Mensal de Receitas Brutas, obrigações do CNPJ e, separadamente, avaliar a situação da pessoa física e seus rendimentos. |
A Receita Federal descreve o Carnê-Leão como o imposto mensal aplicável, em linhas gerais, aos rendimentos tributáveis que uma pessoa física residente no Brasil recebe de outra pessoa física ou de fonte situada no exterior. Para quem recebe rendimentos de pessoa jurídica, pode haver tratamento e retenção na fonte próprios. A origem do pagamento precisa ser examinada junto da natureza real da operação.
Carnê-Leão é uma apuração mensal; declaração de imposto de renda é outra etapa
Quando a situação estiver sujeita ao Carnê-Leão, a escrituração e o cálculo são feitos no sistema oficial por ano-calendário. Havendo imposto devido, o prazo geral de recolhimento é o último dia útil do mês seguinte ao do recebimento. A Receita também disponibiliza a importação das informações pertinentes para o preenchimento da declaração anual, mas isso não dispensa a conferência dos dados.
O Livro Caixa pode permitir deduções em atividades não assalariadas elegíveis, dentro das condições legais e com documentos idôneos. Não basta uma compra ter sido útil ao trabalho ou constar da planilha para ser automaticamente abatida da base do imposto. A Receita delimita as despesas admitidas e seus limites; recomenda-se verificar as regras oficiais do período antes de lançar qualquer valor.
Também é importante separar duas perguntas: “preciso apurar algo neste mês?” e “estou obrigado a enviar a declaração anual da pessoa física?”. A obrigação de declarar é verificada pelas regras publicadas para cada exercício, considerando o conjunto da situação fiscal, não apenas a existência de um bico, de um Pix recebido ou de um cadastro como MEI.
E se a atividade estiver no MEI? O relatório do CNPJ não substitui a análise do CPF
O MEI deve elaborar o Relatório Mensal de Receitas Brutas até o dia 20 do mês seguinte ao das vendas ou prestações e arquivá-lo com notas fiscais de compras e vendas por, no mínimo, cinco anos. O documento considera a receita bruta da atividade, e não o lucro depois de materiais, tarifas ou retirada pessoal. O resumo do ano fundamenta a DASN-SIMEI, cuja regra geral de entrega é até 31 de maio do ano seguinte. Além disso, o MEI mantém o pagamento mensal do DAS conforme sua situação.
A declaração anual de faturamento do MEI é uma obrigação do CNPJ. Já a declaração de imposto de renda da pessoa física — quando obrigatória — considera os rendimentos da pessoa que está por trás do negócio. A Receita Federal esclarece que ter MEI não gera automaticamente obrigação de entregar a declaração de pessoa física, mas os valores recebidos pelo titular podem ter classificações diferentes, inclusive tributáveis ou isentas conforme as regras pertinentes.
Evite tratar todo faturamento do MEI como rendimento tributável do titular e, no extremo oposto, presumir que toda retirada seja integralmente isenta. A análise envolve natureza do rendimento, documentação e critérios fiscais aplicáveis. Para a etapa anterior de enquadramento, o artigo “Renda extra precisa de MEI? Como avaliar formalização, atividade e limites” explica quais aspectos precisam ser verificados antes da formalização.
Calendário documental: o que fazer quando, sem esperar a declaração chegar
| Momento | Conferência recomendada |
|---|---|
| Em cada operação | Guardar pedido/contrato, documento de venda ou serviço, comprovantes de pagamento e de despesas relacionadas; registrar as datas. |
| Toda semana ou a cada lote de pedidos | Conciliar planilha, extrato e relatórios dos intermediários; identificar valores pendentes e transferências internas. |
| No fechamento de cada mês | Separar registros por origem e regime; verificar Carnê-Leão, se aplicável, e prazos de recolhimento; para o MEI, preencher o relatório até o dia 20 do mês seguinte. |
| Na conferência anual | Reunir informes, registros e comprovantes; verificar as regras do IRPF do exercício correspondente e, se MEI, a DASN-SIMEI dentro do prazo aplicável. |
| Após enviar ou pagar | Guardar recibos de entrega, comprovantes dos pagamentos e documentação de suporte, observando os prazos de conservação exigidos. |
O calendário acima é uma rotina de organização. Os prazos legais podem mudar por exercício, situação específica ou ato oficial; verifique-os diretamente no momento da obrigação. Para melhorar a separação entre o dinheiro da atividade e o orçamento doméstico, a leitura de “Como organizar uma renda variável e separar o dinheiro do trabalho” complementa este registro documental.
O que fazer quando faltou documento ou a classificação continua incerta
Deixe a operação identificada como pendente e tente reconstruir sua origem antes de escolher uma categoria fiscal. Busque contrato, nota, relatório da plataforma, mensagem de confirmação, comprovante e, quando necessário, solicite correção à fonte pagadora. Não crie uma despesa presumida só para equilibrar o caixa e não apague um recebimento por não saber onde lançá-lo.
Quando existirem combinações de pessoa física e CNPJ, rendimentos de plataformas estrangeiras, regras de profissão específica, devoluções, retenções ou dúvida sobre dedutibilidade, a consulta às orientações atuais da Receita Federal ou a um profissional habilitado pode ser necessária. A finalidade deste artigo é ajudar a chegar a essa conferência com registros completos, não substituir uma análise fiscal individual.
O resultado mais útil ao fim de cada mês não é uma promessa de “imposto zero”. É conseguir responder com documentos: de onde veio o dinheiro, a que operação ele se refere, qual data importa e o que ainda precisa ser verificado.
Fontes consultadas
Receita Federal — Carnê-Leão — conceito, origem dos rendimentos e recolhimento mensal.
Receita Federal — Manual do Carnê-Leão (atualizado em 2026) — campos e funcionamento da escrituração oficial.
Receita Federal — Rendimentos sujeitos ao Carnê-Leão — hipóteses de renda recebida de pessoa física e do exterior.
Receita Federal — Deduções do Carnê-Leão — limites e condições para Livro Caixa.
Receita Federal — Manual do IRPF: rendimentos do trabalho — natureza e identificação de rendimentos; tratamento de pagamentos de pessoas jurídicas.
Receita Federal — Quem está obrigado a declarar — critério por exercício e circunstâncias da pessoa física.
Receita Federal — Quem é MEI está obrigado? — separação das obrigações do CNPJ e do CPF.
Portal do Empreendedor — Relatório Mensal de Receitas Brutas — prazo, arquivo de notas, receita bruta e conservação.
Portal do Empreendedor — Período do relatório mensal — vendas e serviços realizados no respectivo mês.
Portal do Empreendedor — Prazo da DASN-SIMEI — prazo anual geral e ressalvas.
Receita Federal — Declaração Pré-Preenchida — importação de dados e responsabilidade de revisão.