Como vender produtos em marketplaces sem confundir faturamento com lucro
Uma venda aparece como R$ 130 no anúncio. Esse valor pode parecer uma entrada de R$ 130 no seu negócio, mas o caminho até o resultado é mais longo: há custo da mercadoria, comissão, modalidade de envio, embalagem, divulgação e até dinheiro que pode voltar ao comprador numa devolução. O erro é tomar o total vendido — ou mesmo o repasse mostrado pela plataforma — como lucro.
Para analisar um marketplace, acompanhe duas histórias ao mesmo tempo: quanto cada pedido deixa economicamente e em que momento o dinheiro estará disponível no caixa. A primeira mostra a margem; a segunda ajuda a manter a operação funcionando.
Um pedido vendido não é um pedido lucrativo
Imagine que uma loja anuncia um produto por R$ 130, sem frete adicional cobrado do comprador. A venda é concluída, mas o item custou R$ 54 para repor e a operação ainda terá outras despesas. O valor pago pelo cliente é a primeira linha da conta, não a última.
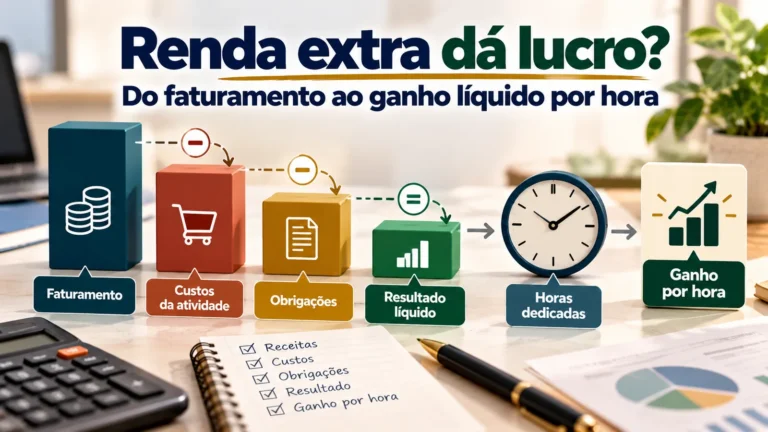
Em poucas palavras — faturamento é o valor bruto das vendas consideradas no período; contribuição por pedido é o que resta após as despesas variáveis atribuíveis à venda; o resultado do negócio considera também a estrutura fixa e as demais obrigações aplicáveis. Já o repasse da plataforma é um movimento de caixa, não uma medida completa de lucro.
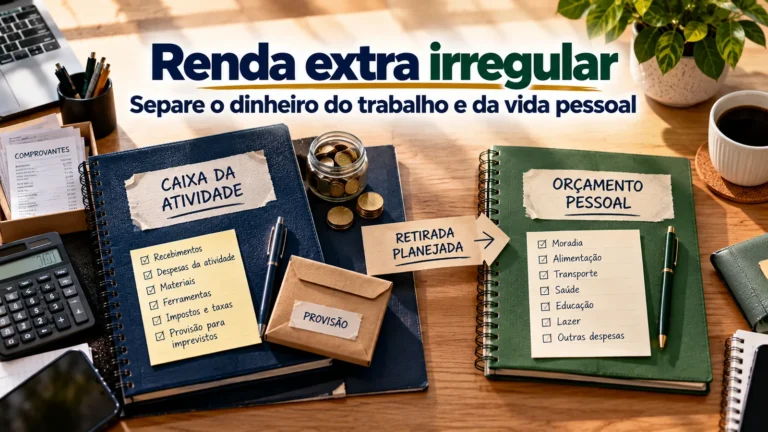
Essa distinção impede dois enganos: considerar o dinheiro da reposição do estoque como ganho pessoal e supor que uma plataforma com comissão menor necessariamente deixa mais dinheiro no fim.
Raio-X de uma venda: para onde vão os R$ 130?
O exemplo abaixo é inteiramente hipotético, inclusive as tarifas e a provisão para obrigações. Ele não reproduz nenhuma tabela comercial nem estabelece uma alíquota tributária para vendedores. A intenção é tornar a conta reproduzível com os dados do seu anúncio.
| Linha do pedido | Valor | Como interpretar |
|---|---|---|
| Preço do item pago pelo cliente | R$ 130,00 | Venda bruta; o comprador não pagou frete adicional neste cenário. |
| Compra ou produção da unidade | − R$ 54,00 | Custo de reposição do item vendido. |
| Comissão hipotética de 15% | − R$ 19,50 | 15% × R$ 130,00. |
| Tarifa hipotética por venda | − R$ 2,50 | Só se aplicável ao formato do anúncio. |
| Frete a cargo do vendedor | − R$ 12,00 | Desconto ou despesa real do envio. |
| Embalagem | − R$ 4,00 | Material usado para preparar a remessa. |
| Divulgação atribuída ao pedido | − R$ 5,20 | Parcela estimada de gasto promocional: manter critério consistente. |
| Provisão gerencial ilustrativa | − R$ 4,00 | Substituir pela obrigação realmente aplicável; não é imposto universal. |
| Contribuição estimada por pedido | R$ 28,80 | R$ 130,00 − R$ 101,20 em saídas variáveis e provisão. |
| Parcela da estrutura mensal | − R$ 4,00 | R$ 240,00 ÷ 60 vendas concluídas, apenas na hipótese abaixo. |
| Resultado gerencial estimado | R$ 24,80 | Resta após todos os itens modelados, antes de eventos não previstos. |
A margem ilustrativa é R$ 24,80 ÷ R$ 130,00 = 19,08%. Se o regime tributário, o envio, o preço ou a política do canal forem diferentes, o resultado muda. Não some novamente ao custo uma comissão que já foi abatida do extrato ou a mesma despesa promocional lançada duas vezes.
A provisão hipotética foi incluída apenas para mostrar onde registrar uma obrigação aplicável. No caso do MEI, por exemplo, o DAS do Simei não deve ser transformado automaticamente em uma alíquota percentual por pedido: confira seu enquadramento e trate cada encargo conforme a sua natureza. A análise gerencial não substitui o registro fiscal.
O problema do volume: a estrutura fixa não desaparece
Suponha agora que as despesas mensais próprias da operação, sem duplicar os valores já computados por pedido, sejam de R$ 240. Com contribuição de R$ 28,80 por venda concluída, são necessárias pelo menos nove vendas para cobrir esse valor no cenário simplificado: R$ 240 ÷ R$ 28,80 = 8,33, arredondado para nove pedidos inteiros.
| Vendas concluídas no mês | Contribuição acumulada | Após estrutura fixa de R$ 240 | Resultado por venda |
|---|---|---|---|
| 20 | 20 × R$ 28,80 = R$ 576,00 | R$ 336,00 | R$ 16,80 |
| 60 | 60 × R$ 28,80 = R$ 1.728,00 | R$ 1.488,00 | R$ 24,80 |
O ponto de equilíbrio informa quando os custos modelados deixam de consumir toda a contribuição. Não é promessa de vendas e ainda precisa ser revisto diante de devoluções, perdas, estoque parado e custos que a simulação não tenha contemplado.
Uma comissão menor pode esconder uma entrega mais cara
Compare a mesma mercadoria vendida pelo mesmo preço em dois canais fictícios. Não basta ler o percentual de comissão na página comercial: condições de logística, tipo de anúncio, categoria e divulgação também entram na conta. O Sebrae oferece uma calculadora de precificação para marketplaces; canais como Mercado Livre e Amazon disponibilizam informações ou simuladores próprios, que devem ser consultados no momento da operação.
| Componente por pedido | Canal A (hipótese) | Canal B (hipótese) |
|---|---|---|
| Preço do produto | R$ 130,00 | R$ 130,00 |
| Custo da mercadoria | R$ 54,00 | R$ 54,00 |
| Comissão | 15% = R$ 19,50 | 11% = R$ 14,30 |
| Tarifa por venda | R$ 2,50 | R$ 0,00 |
| Frete do vendedor | R$ 12,00 | R$ 19,00 |
| Embalagem | R$ 4,00 | R$ 4,00 |
| Promoção atribuída | R$ 5,20 | R$ 6,50 |
| Provisão ilustrativa | R$ 4,00 | R$ 4,00 |
| Contribuição do pedido | R$ 28,80 | R$ 28,20 |
| Menos estrutura estimada | R$ 4,00 | R$ 4,00 |
| Resultado por pedido | R$ 24,80 | R$ 24,20 |
Neste exemplo, o Canal B cobra uma comissão percentual menor, mas o frete e a divulgação consomem essa diferença. A comparação correta utiliza o mesmo produto, preço, condições de entrega e premissas — sem apontar um marketplace como superior de forma geral.
E o dinheiro? Acompanhe o repasse separadamente
No Canal A, caso comissão, tarifa, frete e divulgação fossem todos descontados no momento do repasse, o extrato poderia mostrar R$ 90,80: R$ 130,00 − R$ 19,50 − R$ 2,50 − R$ 12,00 − R$ 5,20. Esse saldo ainda precisaria cobrir o item que custou R$ 54, a embalagem de R$ 4, a provisão ilustrativa de R$ 4 e a parcela da estrutura de R$ 4; não seria uma sobra livre de R$ 90,80.
A cronologia também importa. Você pode comprar o estoque hoje, vender amanhã e receber o repasse somente depois, conforme a política vigente, a modalidade e a situação do pedido. Registre em campos separados a data da venda, a data prevista do repasse, a data efetiva de entrada e eventuais valores em análise ou retenção.
| Quando | O que acompanhar | Por que importa |
|---|---|---|
| Antes do anúncio | Estoque e capital empregado | Há saída de caixa antes da venda. |
| Pedido aprovado | Preço e custos previstos | Venda não equivale a dinheiro disponível. |
| Envio / entrega | Embalagem, frete e comprovantes | Custos podem diferir da estimativa. |
| Repasse e pós-venda | Crédito efetivo, ajustes e devoluções | Conferir extrato e atualizar o resultado. |
Devolução não é um detalhe de pós-venda: é parte do risco do pedido
Em compras pela internet, o Código de Defesa do Consumidor prevê, em sua regra geral de contratação fora do estabelecimento, o direito de arrependimento em sete dias contados do recebimento do produto ou da contratação, conforme o caso. O Decreto nº 7.962/2013 exige, entre outros pontos, informações claras e meios adequados para exercê-lo. As políticas do marketplace também detalham o fluxo operacional de cancelamento, estorno e logística, sem substituir os direitos legais.
Se o pedido for estornado, a receita inicialmente registrada pode precisar de ajuste. Além disso, alguns gastos podem não ser recuperados: embalagem utilizada, parte da logística, item danificado ou trabalho para recolocar o produto à venda. Verifique a política vigente para saber quais tarifas são revertidas e quais permanecem; não presuma que todo custo retorna junto com a mercadoria.
Controle simples — crie duas linhas diferentes: “perdas/devoluções efetivamente ocorridas” e “reserva gerencial para ocorrências futuras”. Quando registrar uma perda real, ajuste a reserva correspondente para não descontar o mesmo evento duas vezes.
Antes de anunciar, confira também imagens e descrição fiéis, estado e procedência do item, embalagem adequada, prazo realista de postagem, regras de troca e os documentos fiscais aplicáveis. No caso do MEI, o Relatório Mensal de Receitas Brutas registra faturamento, não lucro; ele não é substituído pela ficha de margem.
Ficha de margem por canal: a decisão cabe em uma página
Use a ficha com um produto de cada vez e dados extraídos de sua condição real de venda. A coluna “confirmar” evita completar lacunas com percentuais ou prazos encontrados em anúncios antigos.
| O que preencher antes de anunciar | Sua condição | Conferência necessária |
|---|---|---|
| Produto, variante e custo de reposição | __________ | Nota de compra, produção e perdas. |
| Preço anunciado e frete cobrado do comprador | __________ | Base sobre a qual as tarifas incidem. |
| Canal, categoria e tipo de anúncio | __________ | Tela oficial ou simulador datado. |
| Comissão, tarifa fixa e custos extras | __________ | Condições exatas deste anúncio. |
| Logística, embalagem e promoções | __________ | Quem paga cada parcela; evitar duplicidades. |
| Tributos/obrigações aplicáveis | __________ | Verificar regime e situação reais. |
| Contribuição por pedido | __________ | Preço menos custos variáveis. |
| Estrutura fixa e vendas previstas | __________ | Registrar premissas; calcular equilíbrio. |
| Devoluções, perdas e garantias | __________ | Política atual e histórico da operação. |
| Data de repasse e capital de giro | __________ | Pode vender antes de receber. |
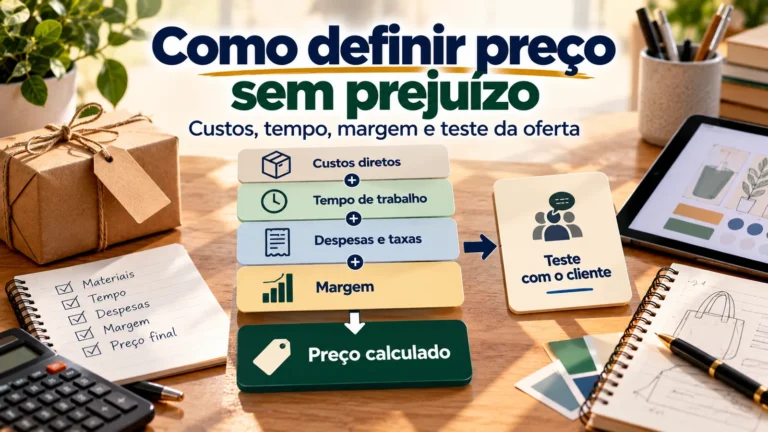
Aplique a mesma ficha a cada canal e preserve a data da consulta. Se o resultado não sustentar o custo de reposição, a operação, o risco de devolução e o tempo dedicado, vale reexaminar a oferta antes de aumentar o volume. O artigo “Como definir preço para produtos e serviços sem trabalhar no prejuízo” aprofunda a formação do preço; “Renda extra dá lucro? Como calcular custos, tempo e ganho líquido” ajuda a consolidar o resultado de todo o mês.
O objetivo não é vender pelo menor preço visível, e sim saber o que permanece no negócio depois que a venda foi realmente concluída — e quando esse valor estará disponível para financiar o próximo pedido.
Fontes consultadas
- Sebrae — Planilha e calculadora de precificação para marketplace — componentes de preço, comissão, frete e margem
- Sebrae — Como precificar no marketplace sem perder margem de lucro — custos operacionais e promoções
- Mercado Livre — Como usar o simulador de custos — variação por anúncio e condições de envio
- Amazon Brasil — Preços para vender — planos, categoria e logística; não foi usada tarifa da página no exemplo
- Código de Defesa do Consumidor — Lei nº 8.078/1990, art. 49 — direito de arrependimento
- Decreto nº 7.962/2013 — Comércio eletrônico — informações claras e meios de cancelamento
- Procon-SP — Guia de Comércio Eletrônico — orientações de consumo e pós-venda
- Portal do Empreendedor — Relatório Mensal de Receitas Brutas — faturamento bruto versus resultado gerencial