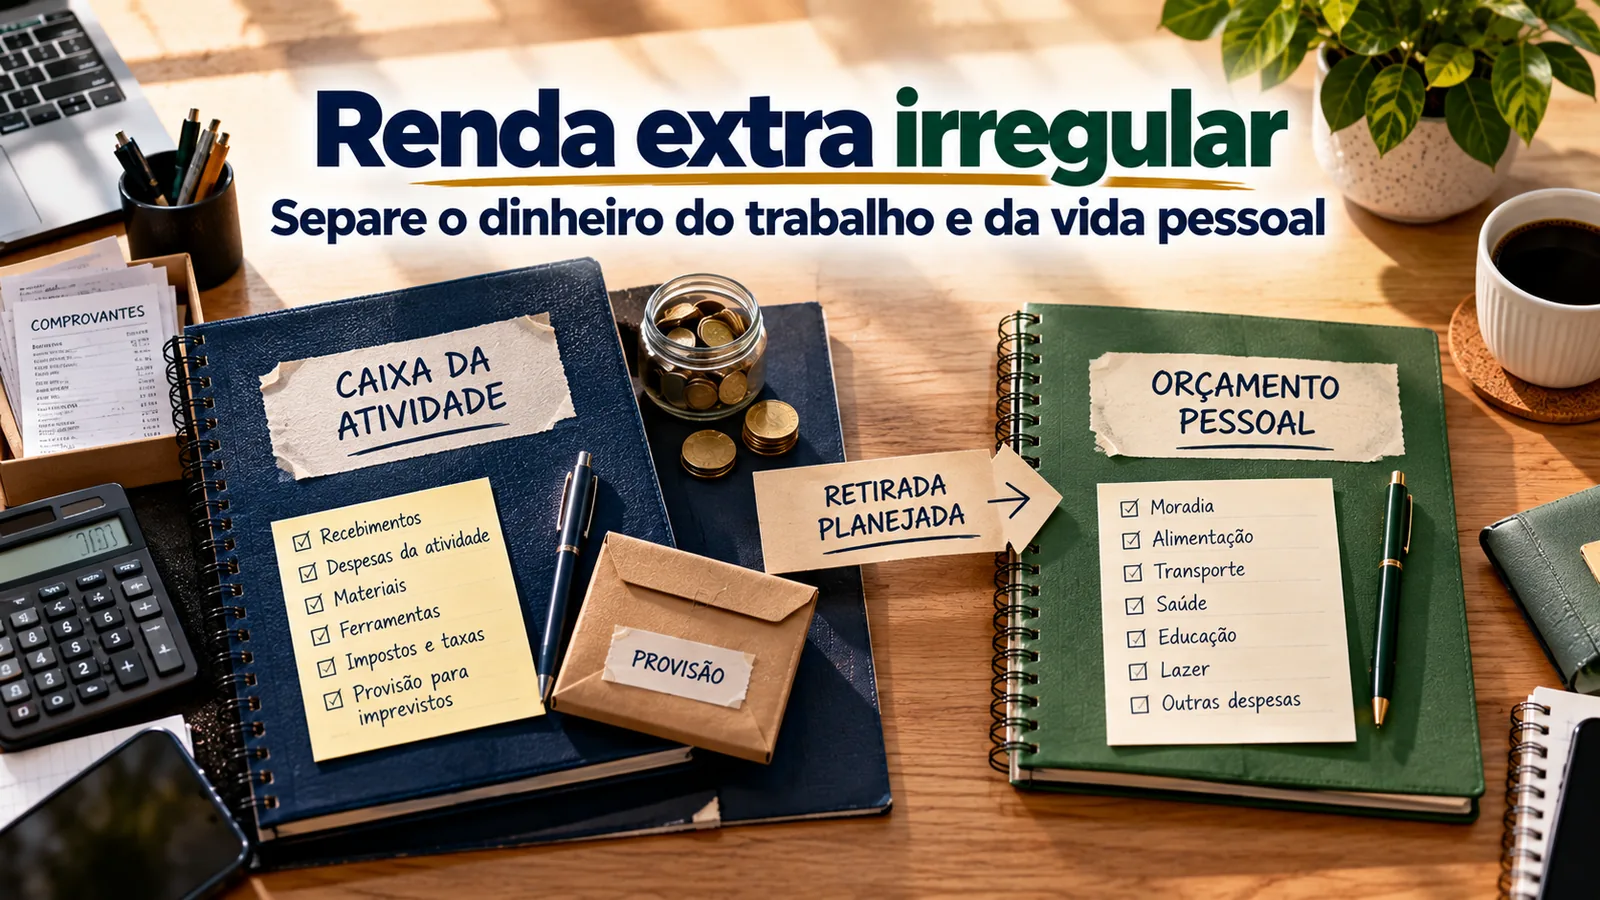
Como organizar uma renda variável e separar o dinheiro do trabalho
Na sexta-feira, entram R$ 3.200 de vendas e serviços. O extrato parece mostrar um mês folgado. Na segunda, porém, vencem pagamentos a fornecedores, faltam materiais para os próximos pedidos e existe uma despesa anual que costuma ser esquecida. Se todo o valor entrar no orçamento da casa, o dinheiro necessário para continuar trabalhando poderá desaparecer antes da próxima venda.
O problema não é apenas ganhar valores diferentes a cada mês. É receber em datas incertas, pagar compromissos em datas certas e decidir quanto retirar sem confundir dinheiro da atividade com dinheiro pessoal. Organizar esse fluxo exige três informações ao mesmo tempo: o que entrou, para que o dinheiro já está comprometido e qual parcela pode atravessar a fronteira para a vida pessoal.
O extrato responde “quanto existe”; a organização responde “quanto está livre”
Quem trabalha por encomenda, faz serviços ou recebe por plataforma pode ter uma boa semana de vendas e, mesmo assim, enfrentar falta de caixa. Parte do valor pode ainda nem ter sido depositada. Outra parte, embora já esteja na conta, será usada para repor mercadorias, cumprir contratos, pagar despesas recorrentes ou suportar semanas fracas.
Vale distinguir três datas que nem sempre coincidem: quando a venda ou o serviço acontece; quando o cliente ou a plataforma paga; e quando a atividade precisa desembolsar para entregar, repor ou cumprir obrigações. Por exemplo, uma venda fechada no fim de setembro e paga em outubro não financia uma despesa que vence em setembro. Registrar apenas o valor vendido pode esconder essa falta de dinheiro disponível.
No fluxo de caixa gerencial, acompanhe as entradas e saídas efetivas e os compromissos que ainda virão. O Sebrae utiliza justamente esse controle para revelar os períodos em que o capital de giro pode faltar — mesmo diante de vendas realizadas.
Dois destinos, uma fronteira clara: atividade e vida pessoal
A separação mais útil começa no registro e na decisão de retirada, não na contratação de um produto bancário. Crie uma visão do dinheiro da atividade (recebimentos, contas, compras, provisões e saldo operacional) e outra do orçamento pessoal (salário, despesas da casa, dívidas e demais entradas). Uma transferência de um lado para o outro deve ter data e descrição: “retirada pessoal”.
Se houver possibilidade, utilizar contas e meios de pagamento distintos costuma facilitar a conferência do extrato. Mas não é correto afirmar que todo MEI é obrigado a abrir uma conta PJ. O Portal do Empreendedor esclarece que essa abertura não é exigência geral do MEI, embora recomende separar patrimônio pessoal e da atividade. Se a pessoa ainda movimenta tudo na mesma conta, pode iniciar com dois registros separados e identificar cada transação sem misturá-las.
Um exemplo simples evita distorções: pagar uma compra doméstica com dinheiro que estava no caixa do trabalho não a transforma em “material da atividade”. Registre a movimentação como retirada pessoal e classifique a despesa na parte doméstica. Da mesma forma, dinheiro pessoal colocado temporariamente na atividade precisa ser identificado como aporte, não como venda.
Essa separação ajuda a interpretar o que a atividade gera de resultado, mas não determina por si só a classificação tributária ou contábil da retirada. As exigências variam conforme a situação e serão verificadas nas orientações oficiais aplicáveis.
R$ 3.200 recebidos; apenas R$ 1.000 disponíveis para retirar: a conta de um mês
Imagine uma atividade fictícia de pequenos serviços, com R$ 600 em caixa no início do período. Entram mais R$ 3.200 que foram efetivamente recebidos. O saldo visível passa a R$ 3.800, mas o trabalho já tem compromissos para cumprir antes do próximo ciclo de recebimentos.
| Destino do saldo atual | Valor | Tratamento na decisão |
|---|---|---|
| Saldo inicial + recebimentos | R$ 600 + R$ 3.200 = R$ 3.800 | Total disponível na conta antes de alocar os compromissos. |
| Pagamentos já assumidos até o próximo recebimento | R$ 1.400 | Fornecedores, despesas recorrentes e obrigações aplicáveis; não contar duas vezes. |
| Materiais a repor para cumprir pedidos | R$ 500 | Dinheiro de giro necessário para a próxima entrega. |
| Provisões ainda não separadas | R$ 200 | Valor ilustrativo para compromissos periódicos conhecidos; ajustar ao caso. |
| Saldo mínimo de continuidade | R$ 700 | Colchão operacional escolhido para um atraso ou oscilação de recebimentos. |
| Parcela potencialmente retirável | R$ 1.000 | Só depois de preservar os valores acima; teto do exemplo, não salário garantido. |
Conferência: R$ 3.800 − R$ 1.400 − R$ 500 − R$ 200 − R$ 700 = R$ 1.000. Os valores são hipotéticos, não percentuais recomendados. Os R$ 700 e os R$ 200 são dinheiro reservado — não representam, nesse momento, despesa já paga nem devem ser novamente descontados caso estejam incluídos em outra rubrica. Se uma conta vencer antes de um recebimento previsto, o cálculo deve ser refeito com a data do compromisso.
Observe o contraste: R$ 3.800 é saldo bancário; R$ 1.000 é o limite estimado para a retirada nesse instante, dadas as premissas. O lucro econômico da atividade é outra análise, tratada em “Renda extra dá lucro? Como calcular custos, tempo e ganho líquido”. Uma retirada maior do que o caixa livre pode produzir falta de dinheiro na operação, mesmo que o trabalho tenha sido lucrativo no mês.
Por que a média de meses bons não deve virar um salário automático
Quando a receita oscila, a média ajuda a entender o histórico, mas não oferece uma garantia de entrada para a semana seguinte. Para planejar, olhe primeiro o valor que teria sobrado para retirada em cada período após os compromissos operacionais e o saldo mínimo definido para a atividade — e não apenas a soma de vendas.
Considere seis meses fictícios em que a folga calculada para retirada foi: R$ 600, R$ 1.100, R$ 450, R$ 1.500, R$ 900 e R$ 1.250. A média é R$ 966,67; o menor valor observado é R$ 450. Se alguém passar a assumir uma despesa mensal fixa de R$ 967 contando com essa renda, os meses mais fracos poderão exigir reservas ou cortes de última hora.
| Leitura do histórico | Número | O que significa — e o que não significa |
|---|---|---|
| Média dos seis meses | R$ 966,67 | Descreve o passado; não é entrada mínima nem retirada garantida. |
| Menor folga registrada | R$ 450,00 | Mostra que já houve mês bem abaixo da média; não é piso para o futuro. |
| Cenário conservador ilustrativo | R$ 300,00 | Hipótese de estresse abaixo do menor mês observado, para verificar se o orçamento suportaria uma piora. |
Essas três lentes têm funções distintas: o mínimo mostra uma experiência, a média oferece dimensão do histórico, e o cenário conservador testa uma situação escolhida para planejamento. Nenhuma substitui projeções por data de pagamento, pedidos existentes, sazonalidade e despesas já contratadas. Em atividade recém-iniciada ou muito instável, pode ser mais prudente não depender dessa renda para cobrir despesas essenciais até formar um histórico e uma proteção compatíveis.
Se a renda extra já sustenta parte relevante da casa, defina a periodicidade e o valor da retirada com base no caixa projetado da atividade e nas necessidades essenciais da família. Reveja o plano nos meses fortes e fracos. A orientação de educação financeira da Susep também recomenda não incorporar receitas incertas como se fossem garantidas no orçamento doméstico.
O Registro de Fluxo: quatro informações antes de escolher a retirada
Você não precisa começar com software complexo. Uma planilha, caderno ou ferramenta simples funciona se mostrar, numa mesma visão, a data e a origem do dinheiro, o que já saiu, os compromissos futuros e a passagem para o orçamento pessoal. Abaixo está o formato mínimo do Registro de Fluxo, que pode ser repetido semanalmente ou a cada recebimento relevante.
| Faixa do registro | O que anotar | Pergunta de conferência |
|---|---|---|
| Receber | Data prevista, data efetiva, origem e valor depositado. Valores a receber ficam em coluna separada. | Esse dinheiro já está realmente disponível? |
| Pagar | Despesas pagas, valor e comprovante; além de contas com vencimento futuro. | Algo vence antes do próximo recebimento? |
| Preservar | Reposição, compromissos periódicos e saldo mínimo de continuidade, sem rubricas duplicadas. | O próximo trabalho pode ser realizado sem depender de uma venda incerta? |
| Retirar | Valor, data e destino da transferência pessoal; manter o saldo projetado depois dela. | A retirada deixa a operação capaz de cumprir o que já assumiu? |
A conta de acompanhamento é direta: saldo inicial + recebimentos efetivos − pagamentos efetivos − retiradas = saldo final de caixa. O saldo final deve ser confrontado, à parte, com obrigações ainda abertas, reposições necessárias e provisões. Reserve ou identifique esses valores sem descontar um compromisso duas vezes.
Faça uma revisão curta nas datas em que a atividade costuma receber: confira o extrato com os registros, atualize o que ainda não foi pago, reveja o saldo mínimo e só então decida se cabe nova retirada. Se os prazos de recebimento mudarem, essa revisão precisa acontecer antes da próxima transferência pessoal.
Sinais de que a separação ainda não está funcionando
Há três situações que merecem atenção. A primeira é retirar dinheiro sempre que uma venda entra, sem olhar o calendário dos pagamentos; isso empurra compras e compromissos para o cartão ou crédito. A segunda é pagar contas pessoais pelo meio de pagamento do trabalho sem identificá-las; o controle passa a tratar consumo doméstico como custo da atividade. A terceira é usar valores já reservados para despesas futuras como se fossem sobra disponível.
Se algum desses sinais ocorrer, não tente resolver apenas aumentando a meta de faturamento. Reconstrua o saldo por data, identifique as retiradas e compare o período mais fraco com os compromissos reais. Às vezes, o ajuste necessário está na cobrança, no prazo com fornecedores, no ritmo das retiradas ou na forma de registrar — não no volume de trabalho.
Um cuidado indispensável: registro de caixa não substitui registro fiscal
Este artigo trata de gestão cotidiana do dinheiro. No caso do MEI, há também o Relatório Mensal de Receitas Brutas: segundo o Portal do Empreendedor, nele deve constar a receita bruta, não somente o lucro; o documento deve ser preenchido até o dia 20 do mês seguinte e guardado com os comprovantes pelo prazo indicado na orientação oficial. As vendas a prazo seguem a regra própria de registro da receita no mês da venda, ainda que o pagamento chegue depois.
Por isso, é possível que a planilha do caixa mostre zero recebido em determinado dia, enquanto o registro fiscal contenha uma venda realizada no mês. Não force os dois controles a terem números iguais: eles respondem a perguntas diferentes. As obrigações de MEI, imposto de renda da pessoa física e outras situações dependem do enquadramento e das regras vigentes, não de um percentual genérico retido no caderno. Confira as informações no Portal do Empreendedor e na Receita Federal ou procure orientação individual quando necessário.
Organizar renda variável não significa criar uma retirada fixa a qualquer custo. Significa fazer o dinheiro do trabalho chegar ao orçamento pessoal na medida em que ele realmente ficou livre, preservando o que mantém a atividade operando e tornando visíveis os períodos de maior e menor incerteza.
Fontes consultadas
Sebrae — O que é o fluxo de caixa e como aplicá-lo no seu negócio — recebimentos, pagamentos, projeção de caixa e necessidade de capital de giro; atualizado em 15/08/2026.
Sebrae — Separação de contas: como organizar as finanças da empresa — diferenciação das contas, movimentações e planejamento de retiradas; atualizado em 18/09/2025.
Portal do Empreendedor — É obrigatório abrir conta PJ para o MEI? — não obrigatoriedade geral de conta PJ e necessidade gerencial de separar recursos.
Portal do Empreendedor — Relatório Mensal de Receitas Brutas — prazo de preenchimento, documentos e guarda do relatório.
Portal do Empreendedor — Receita bruta ou lucro no relatório mensal? — esclarece que o relatório registra faturamento bruto, não resultado líquido.
Portal do Empreendedor — Vendas a prazo e mês do relatório — FAQ oficial: vendas a prazo no mês da venda; não confundir com o registro gerencial dos recebimentos.
Susep — Orçamento (educação financeira) — tratamento de receitas fixas e variáveis e cautela com entradas incertas.
Receita Federal — Quem é MEI está obrigado a declarar IRPF? — separa condição de MEI e eventual obrigação de IRPF.
Material educativo. Os valores do caso são exclusivamente ilustrativos; decisões de formalização, contabilidade e tributação dependem da situação concreta e das normas aplicáveis.