Como definir preço para produtos e serviços sem trabalhar no prejuízo
O cliente pergunta quanto custa. Você olha para o material que será usado, lembra quanto os concorrentes cobram e responde um valor que parece razoável. Só mais tarde aparecem as horas de preparação, a embalagem, a taxa de pagamento, os refazimentos e as despesas do mês. A venda aconteceu — mas o preço talvez não tenha pago toda a entrega.
Precificar não é multiplicar o custo dos materiais por dois, copiar a tabela de outra pessoa nem acrescentar uma porcentagem qualquer. É descobrir quanto a atividade precisa receber por aquela unidade de produto ou serviço, verificar se a proposta faz sentido para o cliente e, quando os dois números não se encontram, rever o formato da oferta em vez de trabalhar às cegas.
Neste artigo, vamos formar o preço de um pedido fictício do começo ao fim e submetê-lo a situações diferentes. Os valores e as porcentagens são exclusivamente didáticos: não representam tarifas de plataformas, alíquotas tributárias ou preço de mercado vigente.
Um preço precisa passar por três provas
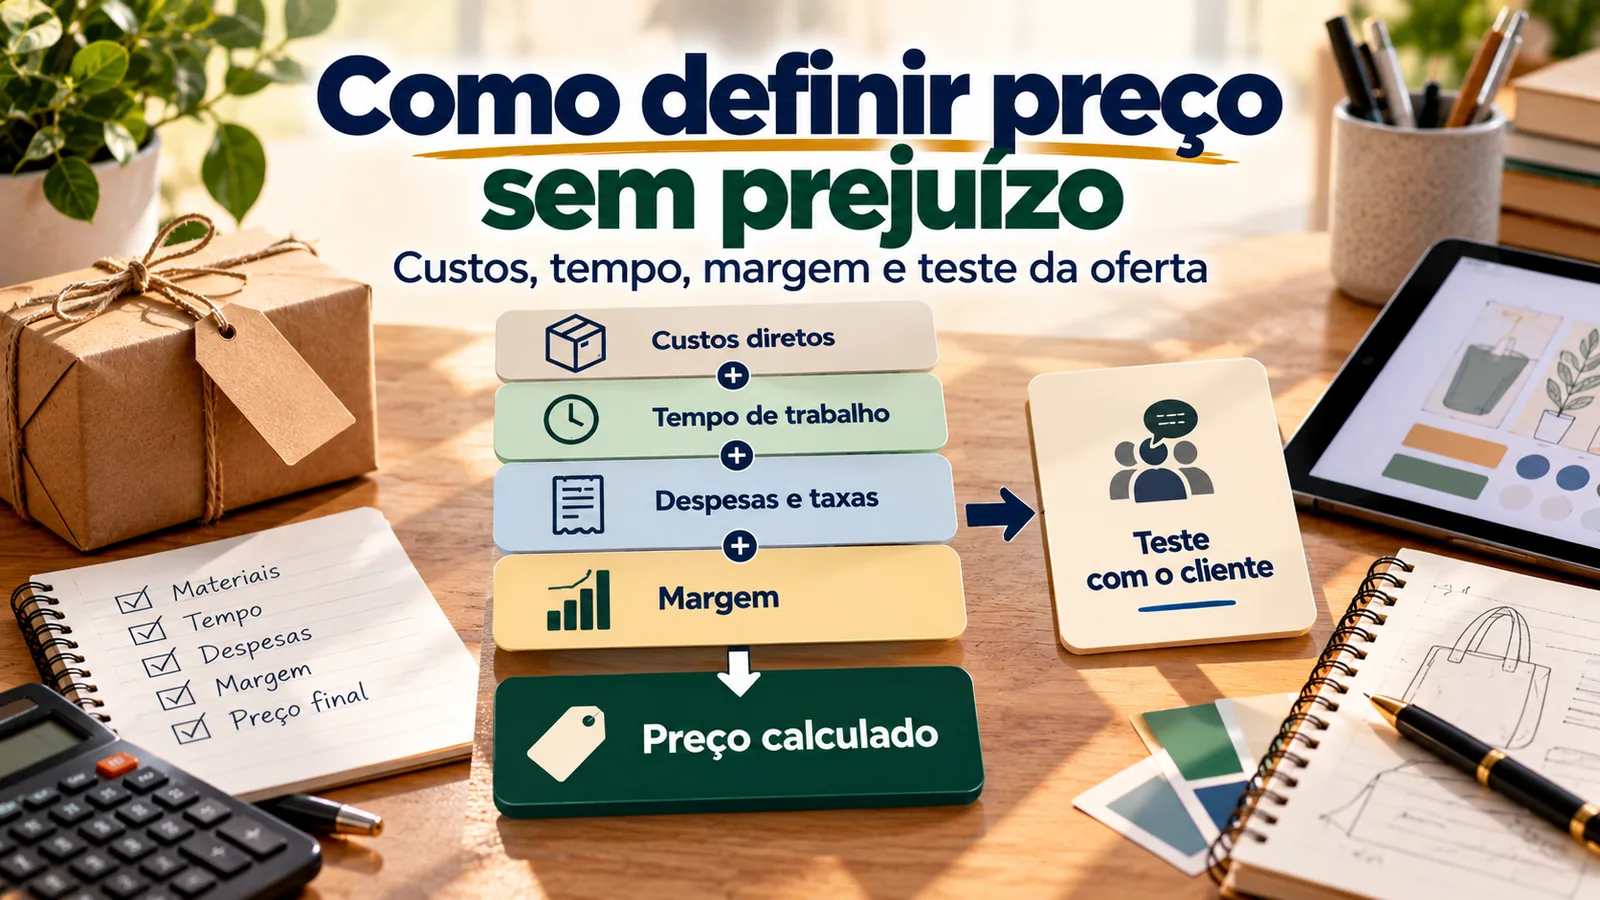
O preço calculado responde: considerando materiais, trabalho, despesas atribuíveis e cobranças da venda, qual valor preserva o resultado pretendido? O preço testável responde: essa proposta, com escopo e condições definidos, pode ser apresentada a potenciais clientes sem colocar recursos demais em risco? O preço viável só começa a aparecer quando a conta fecha e as respostas reais do mercado sustentam a oferta.
Essas três respostas não são sinônimas. Um preço que parece barato para o comprador pode consumir o trabalho de quem vende; um preço matematicamente correto pode não encontrar demanda; e uma venda isolada não comprova que aquele valor funcionará repetidamente. O Sebrae recomenda justamente equilibrar cálculo financeiro e condições do mercado, sem tratar concorrência como substituto dos próprios custos.
Um pedido de lembranças: o custo de R$ 80 que não aparece na etiqueta
Imagine uma pessoa que personaliza kits de lembrança sob encomenda. Ela estima vender 40 unidades completas no mês. Para cada kit, registra o material efetivamente usado, a embalagem e o tempo que inclui atendimento, montagem e conferência. Também distribui R$ 320 de despesas mensais relacionadas à atividade pelas 40 unidades planejadas: R$ 8 por kit.
A remuneração de referência para seu próprio tempo é R$ 24 por hora. Cada unidade consome 1 hora e 30 minutos de trabalho, equivalentes a R$ 36. Essa remuneração é uma premissa de gestão, não um salário legal ou uma garantia de retirada. Ela entra na conta antes da margem adicional para que “sobrou algum dinheiro” não signifique automaticamente que o tempo foi remunerado.
| Componente por unidade | Premissa do exemplo | Valor |
|---|---|---|
| Material efetivamente utilizado | Insumos consumidos no kit | R$ 26,00 |
| Embalagem | Embalagem e identificação | R$ 6,00 |
| Tempo de trabalho próprio | 1,5 h × R$ 24/h | R$ 36,00 |
| Perdas previstas | Material desperdiçado/refazimento estimado | R$ 4,00 |
| Despesa mensal atribuída | R$ 320 ÷ 40 kits planejados | R$ 8,00 |
| BASE DE CUSTO POR KIT | Antes das cobranças sobre o preço final | R$ 80,00 |
A parcela mensal de R$ 320 é apenas uma hipótese do caso: na vida real, deve resultar de comprovantes e incluir somente despesas pertinentes à atividade, sem duplicidade. Se houver contribuição mensal fixa, como a do MEI quando aplicável, ela precisa ser considerada segundo a regra efetiva e alocada de forma consistente — nunca convertida automaticamente em uma alíquota universal sobre cada venda.
A taxa cobrada sobre a venda muda a fórmula
Suponha agora que o canal de cobrança e divulgação retenha, juntos, 10% do valor cobrado do cliente. A pessoa também deseja manter uma margem operacional adicional de 15% do próprio preço, depois de cobrir os R$ 80 que já incluem a referência de remuneração do seu trabalho. Tanto os 10% quanto os 15% são premissas escolhidas para ensinar o cálculo, não percentuais recomendados.
Como as duas parcelas incidem sobre o valor de venda, não basta fazer R$ 80 + 10% + 15%. Para encontrar um preço que suporte essas parcelas, a base de custos deve ser dividida pelo que permanece do preço após ambas:
Preço calculado = R$ 80 ÷ (1 − 0,10 − 0,15) = R$ 80 ÷ 0,75 = R$ 106,67.
Arredondando a oferta para R$ 107, a conta volta assim: R$ 80 de custo-base + R$ 10,70 de cobranças hipotéticas (10%) + R$ 16,30 de resultado adicional. Os R$ 16,30 representam cerca de 15,23% do preço arredondado. Nenhuma dessas parcelas foi contada duas vezes.
A chamada margem de contribuição exige cuidado: é o preço de venda menos os gastos variáveis relacionados à venda; dela ainda precisam sair as despesas fixas para chegar ao resultado final. Nesta simulação, usamos uma fórmula gerencial com rateio da despesa fixa e remuneração do trabalho já incluídos na base. Ela não deve ser confundida com demonstração contábil ou apuração fiscal.
E se o cliente aceitar R$ 100, mas não R$ 107?
Aqui a decisão fica interessante. Cobrar R$ 100 mantém, nas hipóteses usadas, R$ 10 depois da base de R$ 80 e da cobrança variável de R$ 10: a margem adicional cai de 15% desejados para 10% do preço. Não é necessariamente prejuízo econômico, porque a hora já foi incluída na base; significa, porém, aceitar menos resultado do que o planejado.
Se o pedido for fechado por R$ 85 nas mesmas condições, a cobrança de 10% consome R$ 8,50 e restam R$ 76,50 para uma base de R$ 80. Faltariam R$ 3,50 para cobrir integralmente as premissas adotadas. O caixa recebido ainda poderia aparentar uma sobra se a pessoa não contabilizasse o próprio tempo, mas isso mudaria o critério da análise, não a realidade do trabalho.
O teste de preço deve registrar a oferta apresentada, escopo, prazo, forma de pagamento, respostas e motivos de recusa. Uma referência de concorrente só ajuda quando a comparação considera entrega semelhante, qualidade, atendimento, localização, condições e volume. Sem isso, um preço menor pode ser apenas outro serviço — ou um custo que alguém deixou fora.
O volume esperado também altera o preço
Existe mais uma fragilidade no exemplo: os R$ 8 de despesa mensal por kit dependem das 40 unidades planejadas. Se a pessoa vender apenas 20 kits e a despesa mensal continuar em R$ 320, a parcela atribuída a cada unidade passará a R$ 16. A base sobe de R$ 80 para R$ 88 e, mantendo as mesmas duas porcentagens hipotéticas, o preço calculado passaria para R$ 117,33.
O inverso não autoriza baixar o preço só porque aumentou a quantidade. Um pedido maior pode consumir horas adicionais, gerar perdas, exigir equipamento ou prolongar o prazo. Capacidade é uma condição concreta, não uma promessa de que o volume virá. Por isso, um preço calculado com lotação máxima merece sempre um cenário conservador de vendas.
Outros fatores que exigem nova conta são alterações de frete, devolução, desconto, canal de venda, prazo de recebimento e custos de insumo. Se um intermediador já descontou uma taxa do repasse, consulte a venda bruta e o extrato para registrá-la uma única vez.
Serviço: uma hora vendida pode consumir duas horas de trabalho
Quem presta serviços precisa fazer a conta por entrega, não apenas pelo período que aparece na agenda. Considere uma sessão individual de 60 minutos que demanda mais 25 minutos de preparação, 20 minutos de conversa comercial e 15 minutos de acompanhamento. São duas horas no total. A R$ 30 por hora como referência de remuneração, o trabalho próprio corresponde a R$ 60, antes de somar R$ 6 de materiais/uso de ferramenta e R$ 9 de despesa mensal atribuída à sessão.
A base desse serviço é R$ 75. Se a cobrança sobre o preço for hipoteticamente 5% e a margem adicional desejada for 10% do valor final, o preço calculado será R$ 75 ÷ 0,85 = R$ 88,24. Sem registrar as horas invisíveis, alguém poderia anunciar R$ 50 por “uma hora de serviço” e ignorar metade do esforço consumido. É um erro diferente daquele de esquecer a matéria-prima de um produto, mas chega ao mesmo problema.
Escopo também é parte da precificação: informe o que será entregue, quantas alterações estão incluídas, prazo, condições de pagamento e como serão tratados pedidos extras. Nas relações de consumo a que se aplica, o art. 40 do Código de Defesa do Consumidor prevê orçamento prévio com discriminação da mão de obra, materiais e equipamentos, condições de pagamento e datas de início e término dos serviços. A prestação pode envolver outras exigências, conforme atividade e contexto.
Quando o número calculado não cabe na proposta, revise a oferta — não esconda um custo
Há pelo menos três decisões diferentes possíveis: reduzir ou delimitar o escopo mantendo a transparência com o cliente; rever materiais, canal, deslocamento, lote ou processo sem comprometer segurança e qualidade; ou abandonar aquela configuração da oferta e testar uma alternativa. Nenhuma delas garante venda. O essencial é não fazer um desconto que só funciona apagando da planilha a remuneração, uma obrigação ou um custo real.
Também não faz sentido presumir que toda diferença de preço se explica por margem excessiva. Uma atividade que exige qualificação específica, estrutura, perdas prováveis ou capacidade limitada pode ter custos diferentes. Para serviços regulamentados, produtos sujeitos a condições sanitárias e operações em plataformas, consulte as regras específicas antes de anunciar.
Ficha de composição e teste de preço
Use esta ficha para cada produto ou serviço efetivamente distinto. Não preencha informação desconhecida com zero; marque “confirmar” até dispor de comprovante, contrato ou dado observado.
| Campo de decisão | Como preencher |
|---|---|
| Unidade vendida | O que está incluso: kit, unidade, atendimento ou pacote; condições de entrega. |
| Custos diretos | Materiais, embalagem, deslocamento e eventuais perdas por unidade. |
| Tempo real | Execução + preparação + atendimento + revisão + pós-venda. |
| Referência para o trabalho | Horas × valor de referência; declarar que é premissa de gestão. |
| Despesas mensais e capacidade | Total atribuível ÷ quantidade conservadora viável, sem duplicidade. |
| Cobranças sobre a venda | Comissão, pagamento e outras taxas verificadas no canal e no contrato. |
| Obrigações a confirmar | Regime e obrigações reais; valores fixos não viram percentuais arbitrários. |
| Margem adicional pretendida | Resultado desejado sobre o preço, separado da remuneração já imputada. |
| Preço calculado e arredondamento | Registrar fórmula, arredondamento e memória da conta. |
| Oferta testada | Valor + escopo + prazo + forma de pagamento + canal + data. |
| Evidência e ajuste | Respostas reais, negociações, vendas, recusas e eventual nova simulação. |
Se a ideia ainda não encontrou clientes, “Como validar uma ideia de renda extra antes de gastar dinheiro” ajuda a planejar um teste limitado. Para conferir quanto a atividade efetivamente deixou no mês, consulte “Renda extra dá lucro? Como calcular custos, tempo e ganho líquido”. O artigo “Renda extra: como começar com segurança e escolher uma atividade viável” organiza a decisão mais ampla. Esses raciocínios são complementares: preço é uma hipótese calculada; venda e resultado precisam de evidência.
Um preço cuidadoso não é o mais alto nem o mais baixo. É aquele cuja composição você consegue explicar, cuja entrega você consegue cumprir e cuja aceitação você se dispõe a verificar — sem transferir ao cliente uma promessa que sua operação ainda não sustenta.
Fontes consultadas
Sebrae/RN — Como calcular o preço do seu produto em 2026 (planilha) — composição de custos, pró-labore, margem e confronto com o mercado; consultado em 01/10/2026.
Sebrae — Como definir o preço de venda de um produto ou serviço — distinção entre aspecto financeiro e mercadológico; referência institucional.
Portal do Empreendedor — Dicas para vender mais — equilíbrio entre custos internos e preço do mercado.
gov.br — Optar pelo sistema de recolhimento do MEI (Simei) — tratamento do regime de tributos em valores fixos mensais, quando aplicável.
Portal do Empreendedor — Contribuições mensais do MEI em 2026 — confirmar que os valores do DAS dependem da condição/atividade, sem converter em taxa única por venda.
Código de Defesa do Consumidor — art. 40 (Portal consumidor.gov.br) — exigência de orçamento prévio em relações de consumo aplicáveis.
Conteúdo educativo, com simulações explicitamente hipotéticas. Não substitui análise individual de atividade, contrato, tributação ou orientação profissional quando necessária.