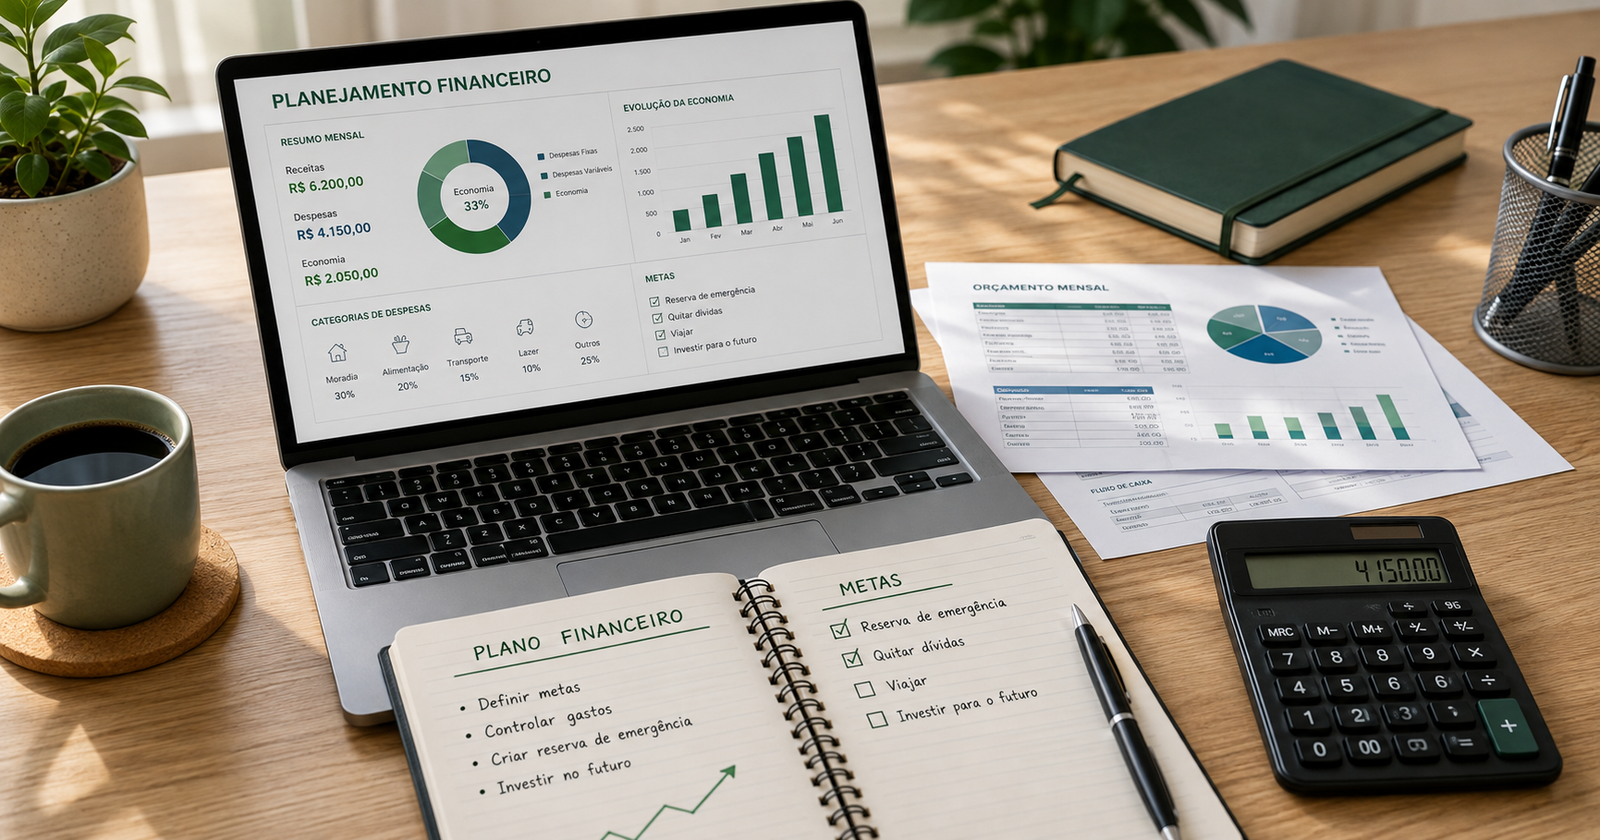
Planejamento Financeiro: como definir prioridades e criar um plano de ação
Ter objetivos financeiros é relativamente fácil. Você pode querer sair das dívidas, montar uma reserva, viajar, trocar de carro ou começar a investir.
A parte mais difícil costuma ser decidir o que fazer primeiro.
É justamente aí que entra o planejamento financeiro.
Planejar não significa tentar resolver tudo ao mesmo tempo. Significa entender sua situação atual, identificar o que merece mais atenção e transformar prioridades em ações que realmente cabem na sua realidade.
E não existe uma ordem única que funcione para todas as pessoas.
Uma dívida pode exigir atenção imediata em determinada situação. Em outra, a necessidade mais urgente pode ser estabilizar o orçamento, criar alguma proteção para imprevistos ou reorganizar um objetivo que deixou de caber na renda.
Neste guia, você vai aprender a montar um primeiro planejamento financeiro usando uma lógica simples:
entender a situação → comparar prioridades → decidir o que vem primeiro → definir uma ação → revisar quando necessário
O que é planejamento financeiro e para que ele serve
Planejamento financeiro é o processo de organizar decisões sobre o dinheiro a partir da sua situação atual e dos objetivos que deseja alcançar.
Na prática, ele ajuda a responder perguntas como:
- Onde estou financeiramente?
- O que está exigindo atenção?
- Quais objetivos são importantes?
- O que precisa acontecer primeiro?
- Que ações consigo executar agora?
- O que pode ficar para depois?
- Quando preciso rever essas decisões?
Por isso, planejamento financeiro é mais amplo do que simplesmente controlar gastos ou decidir onde investir.
Ele conecta diferentes partes da vida financeira para que elas não sejam tratadas de forma isolada.
Planejamento financeiro e orçamento são a mesma coisa?
Não.
No Rumo Certo Financeiro, usamos essa separação para facilitar a organização:
Planejamento financeiro ajuda a decidir o que precisa de atenção e qual sequência de ações faz sentido.
Orçamento pessoal ajuda a organizar quanto dinheiro entra, quanto sai e qual é o saldo previsto no período.
Os dois se complementam.
Você pode, por exemplo, concluir no planejamento que formar uma reserva é uma prioridade. Mas antes de decidir quanto separar por mês, precisa saber se existe margem financeira para isso.
É justamente nesse ponto que o orçamento se torna uma ferramenta de execução do plano.
Se você ainda não sabe quanto sobra ou falta no mês, veja também Orçamento pessoal: como fazer passo a passo com exemplo prático.
Antes de definir prioridades, entenda sua situação atual
Um planejamento perde utilidade quando parte apenas do que você gostaria de fazer e ignora aquilo que realmente está acontecendo com seu dinheiro.
Antes de definir prioridades, tenha pelo menos uma visão básica de:
- renda disponível;
- despesas;
- saldo ou margem mensal;
- dívidas e compromissos;
- alguma proteção financeira já existente;
- principais objetivos;
- riscos ou mudanças relevantes que podem afetar o orçamento.
Você não precisa fazer neste momento um levantamento patrimonial completo nem analisar todos os detalhes da sua vida financeira.
O objetivo é reunir informações suficientes para tomar a próxima decisão.
Uma pergunta simples ajuda bastante:
Depois de pagar e planejar minhas despesas, sobra dinheiro, falta dinheiro ou fico muito próximo do limite?
Essas três situações produzem planejamentos diferentes.
Quem está em déficit provavelmente precisa primeiro entender a causa dessa pressão financeira.
Quem fecha o mês praticamente no limite possui pouca margem para assumir novas ações.
Quem possui uma sobra consistente ganha mais opções, mas ainda precisa decidir qual uso desse recurso faz mais sentido.
Se você não conhece esse número, montar o orçamento é uma etapa anterior importante.
Como definir o que deve vir primeiro no planejamento financeiro
Depois de entender sua situação atual, surge uma pergunta que costuma ser mais difícil:
Entre tudo o que eu gostaria ou preciso fazer, o que merece atenção primeiro?
Não existe uma fila obrigatória válida para todo mundo.
Em vez de usar uma regra como “primeiro dívida, depois reserva, depois investimentos”, podemos analisar cada frente usando quatro perguntas.
No Rumo Certo Financeiro, vamos chamar essa estrutura didática de Mapa de Prioridades do Planejamento Financeiro. Ela organiza perguntas importantes para ajudar na tomada de decisão, mas não é uma metodologia oficial do Banco Central ou da CVM, nem uma fórmula capaz de determinar automaticamente o que cada pessoa deve fazer.
1. O que acontece se eu adiar?
Comece pela consequência.
Pergunte:
O que pode acontecer se eu deixar isso para depois?
Algumas situações ganham importância porque o adiamento pode:
- aumentar custos;
- gerar juros ou multas;
- comprometer uma necessidade essencial;
- aumentar o risco de inadimplência;
- deixar você mais vulnerável a um imprevisto;
- dificultar outra prioridade importante.
Em outros casos, adiar pode gerar uma consequência muito menor.
Imagine, por exemplo, uma viagem desejada para o próximo ano.
Ela pode ser importante para você, mas adiar a viagem alguns meses provavelmente terá uma consequência financeira diferente de deixar uma dívida cara acumulando juros.
Isso não torna a viagem um objetivo “ruim”.
Significa apenas que as consequências de adiar cada item são diferentes.
2. Existe urgência ou prazo real?
Depois, observe o tempo.
Pergunte:
Existe alguma data, vencimento, risco ou mudança próxima que exige ação mais rápida?
Uma conta próxima do vencimento, uma redução de renda já prevista ou uma obrigação financeira assumida podem aumentar a urgência.
Um objetivo também pode possuir prazo.
Mas é importante não confundir:
prazo curto com prioridade automática.
Se você deseja realizar uma compra daqui a três meses, mas para isso precisaria assumir uma dívida que hoje não cabe no orçamento, o prazo do objetivo não elimina essa limitação.
Urgência é um critério importante, mas precisa ser analisada junto com os demais.
3. Outra coisa precisa acontecer antes?
Algumas prioridades dependem de uma etapa anterior.
Pergunte:
Consigo avançar nisso agora ou preciso resolver alguma coisa primeiro?
Imagine que você decidiu guardar R$ 600 por mês para determinada meta.
Mas ainda não sabe se possui R$ 600 disponíveis.
Antes de assumir esse compromisso, precisa conhecer a sua margem real.
Nesse caso, montar ou revisar o orçamento é uma dependência do planejamento.
Outro exemplo: você pode querer definir uma estratégia para suas dívidas, mas ainda não conhece saldo, juros, parcelas e vencimentos.
A primeira ação não seria necessariamente “quitar a dívida”.
Pode ser simplesmente levantar as informações necessárias para decidir corretamente.
4. Isso cabe na minha realidade atual?
Por fim, pergunte:
Consigo executar essa ação agora sem criar outro problema financeiro?
Uma prioridade pode ser importante e ainda assim não caber integralmente no momento.
Existem pelo menos três respostas possíveis:
Sim — existe capacidade para agir agora.
Parcialmente — é possível começar, mas não concluir tudo de uma vez.
Não — alguma condição precisa mudar antes.
Essa distinção evita um problema comum: criar um plano aparentemente bonito no papel, mas impossível de executar.
Planejamento não cria recursos que não existem.
Ele ajuda a organizar escolhas dentro dos recursos e limitações que existem hoje.
Agora, depois ou acompanhar: organize suas prioridades
Depois de aplicar os quatro filtros, você pode organizar as frentes financeiras em três grupos simples.
Agora
São situações que precisam de alguma ação ou decisão atual.
Isso não significa que tudo precisa ser resolvido imediatamente.
Uma dívida classificada como “Agora”, por exemplo, pode ter como primeira ação apenas levantar informações, entender o custo e analisar alternativas.
O importante é que aquela frente não permaneça ignorada.
Depois
São prioridades importantes, mas que podem esperar porque:
- existe algo mais urgente;
- outra etapa precisa acontecer antes;
- a capacidade atual ainda não permite avançar;
- adiar produz uma consequência relativamente menor.
“Depois” não significa abandonar o objetivo.
Significa apenas reconhecer que ele não precisa consumir recursos primeiro.
Acompanhar
Nem toda área da vida financeira precisa gerar uma nova tarefa.
Algumas situações já podem estar suficientemente organizadas.
Nesse caso, basta acompanhar para verificar se continuam funcionando.
Essa categoria evita a criação de mudanças desnecessárias apenas para sentir que o planejamento está “fazendo alguma coisa”.
Exemplo: como uma situação financeira vira prioridades
Vamos usar um exemplo hipotético apenas para mostrar o raciocínio.
Imagine uma pessoa com:
- renda líquida mensal de R$ 4.800;
- despesas planejadas de R$ 4.150;
- margem prevista de R$ 650;
- uma dívida que possui custo financeiro relevante;
- nenhuma reserva para imprevistos;
- vontade de fazer uma viagem no futuro.
O orçamento já respondeu uma pergunta importante:
Existe alguma margem financeira prevista?
Sim: R$ 650.
Mas ainda falta responder outra:
Qual uso dessa margem merece mais atenção?
Um primeiro mapa poderia ficar assim:
| Frente | O que pode acontecer se eu adiar? | Situação |
| Dívida com custo relevante | Pode continuar gerando juros ou outros custos e pressionando o orçamento | Agora |
| Proteção para imprevistos | A pessoa continua vulnerável a emergências financeiras | Agora / próxima etapa |
| Viagem | Pode ser adiada com consequência financeira menor | Depois |
| Orçamento mensal | Já foi estruturado | Acompanhar |
Observe que a dívida não ficou em “Agora” simplesmente porque toda dívida deve obrigatoriamente vir primeiro.
Ela recebeu atenção porque, neste cenário, possui custo relevante e pode continuar pressionando a situação financeira.
A ausência de proteção para imprevistos também merece atenção porque um evento inesperado pode comprometer ainda mais o planejamento.
A viagem continua sendo um objetivo legítimo. Porém, nesse contexto, adiar sua execução produz uma consequência financeira menor.
Também não existe motivo para reconstruir o orçamento todos os dias. Ele já foi montado e agora pode ser acompanhado.
E se a situação fosse diferente?
Imagine uma pessoa com os mesmos objetivos, mas sem uma dívida pressionando o orçamento, com proteção financeira já estruturada e com margem mensal disponível para novos objetivos.
Nesse caso, a viagem poderia ganhar uma posição completamente diferente no planejamento.
Talvez já fosse o momento de transformá-la em uma meta com valor e prazo.
O objetivo não mudou.
O contexto mudou — e por isso a prioridade também pode mudar.
Transforme uma prioridade em uma ação concreta
Classificar algo como prioridade ainda não é suficiente.
“Organizar minha vida financeira” não é uma ação.
“Resolver minhas dívidas” também continua amplo demais.
Um bom planejamento precisa indicar qual é o próximo movimento executável.
Veja a diferença.
Exemplo 1 — dívida
Intenção vaga:
Organizar minhas dívidas.
Próxima ação concreta:
Levantar saldo, custo, parcelas e vencimentos das dívidas para identificar quais estão pressionando mais o planejamento.
Perceba que ainda não estamos decidindo a estratégia de quitação.
Primeiro estamos produzindo a informação necessária para a próxima decisão.
Exemplo 2 — proteção para imprevistos
Intenção vaga:
Criar uma reserva.
Próxima ação concreta:
Avaliar a necessidade de proteção contra imprevistos e, se essa prioridade couber agora, verificar quanto da capacidade financeira atual pode começar a ser direcionado para ela.
A definição do tamanho, da estrutura e da forma de manter a reserva deve ser aprofundada separadamente.
Exemplo 3 — viagem
Intenção vaga:
Economizar para viajar.
Próxima ação concreta:
Quando houver capacidade compatível, transformar a viagem em uma meta com valor e prazo.
Nesse ponto, o objetivo deixa de ser apenas uma vontade e começa a ganhar estrutura.
Exemplo de plano de ação
Voltando ao cenário anterior:
| Prioridade | Cabe agora? | Próxima ação |
| Analisar a dívida | Sim | Levantar saldo, custo, parcelas e vencimentos |
| Iniciar proteção para imprevistos | Parcialmente | Avaliar quanto da capacidade atual pode começar a ser direcionado |
| Viagem | Não agora | Manter registrada e formalizar quando houver capacidade |
Perceba que não distribuímos automaticamente os R$ 650 entre as prioridades.
Dizer, por exemplo, “R$ 400 para dívida e R$ 250 para reserva” sem conhecer melhor a situação criaria uma precisão que o exemplo não possui.
O objetivo aqui é ensinar como decidir o próximo passo, e não entregar uma distribuição universal de valores.
Monte o seu próprio mapa de planejamento financeiro
Agora você pode aplicar a mesma lógica à sua realidade.
Comece registrando as principais frentes que estão disputando sua atenção ou seus recursos.
Passo 1 — Organize as prioridades
| Frente financeira | O que acontece se eu adiar? | Situação |
| __________ | __________ | Agora / Depois / Acompanhar |
| __________ | __________ | Agora / Depois / Acompanhar |
| __________ | __________ | Agora / Depois / Acompanhar |
Você não precisa preencher exatamente três linhas.
Use apenas as que fizerem sentido para sua situação.
Antes de escolher a classificação, lembre-se dos quatro filtros:
- consequência;
- urgência;
- dependência;
- capacidade.
Passo 2 — Transforme “Agora” em ação
Depois, pegue as prioridades que precisam de atenção atual.
| Prioridade atual | Cabe agora? | Próxima ação |
| __________ | Sim / Parcialmente / Não | __________ |
| __________ | Sim / Parcialmente / Não | __________ |
Faça um último teste:
A próxima ação está específica o suficiente para eu saber exatamente o que fazer?
Se estiver escrito apenas:
“melhorar minhas finanças”
a resposta provavelmente é não.
Uma ação mais útil seria:
“montar meu orçamento para descobrir quanto realmente sobra no mês”.
Quanto mais concreta for a primeira ação, menor a distância entre planejamento e execução.
Se quiser registrar suas prioridades e manter essa decisão junto dos demais números financeiros, o Mapa de Organização Financeira do Rumo Certo Financeiro reúne esse acompanhamento em uma única planilha.
Qual ferramenta usar para executar cada prioridade?
Planejamento financeiro não precisa resolver sozinho todos os problemas identificados.
Ele também serve para mostrar qual ferramenta você precisa usar em seguida.
Não sei quanto realmente sobra ou falta
O próximo passo é estruturar o orçamento pessoal. Ele permite organizar receitas e despesas e calcular o saldo disponível.
Sei quanto deveria gastar, mas não sei o que realmente aconteceu
Nesse caso, o próximo instrumento é o controle de gastos. A função deixa de ser planejar e passa a ser acompanhar a execução.
Tenho um objetivo que já pode avançar
Quando existe capacidade e o objetivo ganhou prioridade, ele pode ser transformado em uma meta financeira com valor, prazo e acompanhamento.
Proteção contra imprevistos virou prioridade
Nesse caso, o próximo tema a aprofundar é a reserva de emergência.
O planejamento identifica que a proteção merece atenção.
O artigo específico aprofunda como estruturar essa proteção.
A lógica é simples:
o planejamento identifica a necessidade; o instrumento correto ajuda a executar.
Quando revisar seu planejamento financeiro
Um planejamento não deve ser tratado como algo permanente.
Sua renda pode mudar.
Uma dívida pode terminar.
Uma nova obrigação pode surgir.
Um objetivo pode deixar de fazer sentido.
Por isso, existem dois momentos importantes de revisão.
Revisão periódica
De tempos em tempos, volte ao seu plano e verifique:
- as ações previstas foram executadas?
- as prioridades continuam as mesmas?
- sua capacidade financeira mudou?
- alguma frente classificada como “Depois” já pode avançar?
- alguma área que estava apenas em acompanhamento passou a exigir atenção?
Não existe necessidade de transformar uma frequência específica em regra universal.
O importante é que o plano não seja criado e depois esquecido.
Revisão quando algo importante muda
Além da revisão periódica, algumas mudanças justificam uma revisão antecipada.
Por exemplo:
- aumento ou redução relevante da renda;
- surgimento de nova dívida;
- encerramento de uma dívida importante;
- despesa inesperada relevante;
- emergência financeira;
- mudança na situação familiar;
- nova obrigação;
- alteração importante de objetivo;
- mudança significativa da margem mensal;
- uma estratégia que não está produzindo o resultado esperado.
Uma regra prática é:
Se uma premissa importante do seu plano mudou, revise as prioridades.
O planejamento deve acompanhar a realidade — não obrigar a realidade a obedecer a um plano antigo.
Fontes consultadas
Banco Central do Brasil — Caderno de Educação Financeira: Conteúdo Básico, 2ª edição revisada (2026). Base principal para conceitos de orçamento, escolhas financeiras, objetivos, crédito, endividamento, riscos e organização das finanças pessoais. Acessar fonte oficial
CVM / Portal do Investidor — Livro TOP: Planejamento Financeiro Pessoal, 2ª edição (2025). Referência para o conceito mais amplo de planejamento financeiro e sua relação com objetivos, estratégias, prioridades e diferentes áreas da vida financeira. Acessar fonte oficial
Planejamento financeiro não exige que você resolva todas as áreas da sua vida financeira de uma vez.
Um plano útil precisa fazer algo mais simples:
mostrar qual decisão merece atenção agora e qual é a próxima ação possível dentro da sua realidade.
Se você ainda não sabe quanto dinheiro realmente está disponível para executar suas prioridades, o próximo passo é montar seu Orçamento Pessoal e transformar essa decisão em números.