Conta digital é grátis? Como entender tarifas e custos
Uma conta pode aparecer no aplicativo como “gratuita”, “sem mensalidade” ou “sem tarifa de manutenção” e, ainda assim, ter cobranças em algumas situações. Isso não significa que a oferta seja necessariamente enganosa: muitas vezes, o que é gratuito é uma parte específica do serviço, e não todo o uso possível da conta.
Para saber quanto uma conta digital realmente custa, vale separar quatro coisas que costumam ser misturadas: a manutenção da conta, os serviços que não podem ser cobrados ou que estão incluídos, as tarifas cobradas por uso e os custos de produtos contratados à parte.
A resposta, portanto, não é simplesmente “sim” ou “não”. Uma conta digital pode custar zero para uma rotina e gerar tarifas para outra. O que muda a resposta é o tipo de conta, o contrato e a forma como você a utiliza.
“Grátis” pode significar coisas diferentes
Quando uma instituição anuncia uma conta sem custo, a primeira pergunta deve ser: sem custo de quê? A palavra “grátis” pode estar se referindo apenas à mensalidade, a um pacote específico, a determinados canais ou a uma quantidade limitada de operações.
Uma conta com manutenção de R$ 0, por exemplo, pode cobrar por um saque que não esteja incluído, pela reposição de cartão em determinadas situações ou por um serviço solicitado fora das condições gratuitas. Também pode haver um produto separado no mesmo aplicativo – como cartão de crédito, seguro ou operação de crédito – com custo próprio.
O fato de a experiência ser digital também não define sozinho as regras de cobrança. No artigo sobre o que é banco digital e como funciona, vimos que “digital” descreve principalmente a forma de relacionamento e uso. Para entender tarifas, é preciso olhar o produto que existe por trás dessa experiência.
Primeiro, descubra que tipo de conta você tem
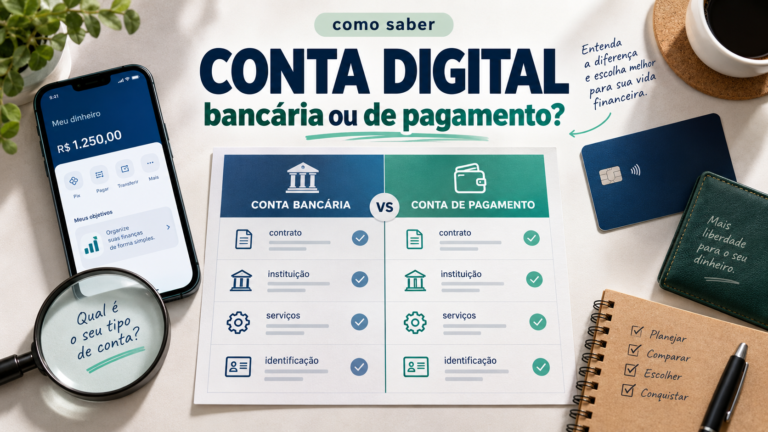
Antes de aplicar qualquer lista de serviços gratuitos, confirme se a sua conta é uma conta bancária de depósitos ou uma conta de pagamento. As regras de tarifas não são idênticas para todas essas estruturas.
Se essa identificação ainda não estiver clara, use o roteiro do artigo conta digital: como saber se é conta bancária ou conta de pagamento. Ele mostra como combinar o contrato com a entidade responsável pela conta, sem depender apenas do nome do aplicativo.
Essa etapa evita um erro comum: pegar a regra de uma conta corrente e assumir que ela vale automaticamente para qualquer conta chamada de “digital”.
Conta corrente e poupança têm serviços essenciais gratuitos
Para pessoas físicas com conta de depósitos à vista, a conta corrente, ou conta de poupança, o Banco Central estabelece um conjunto de serviços essenciais que não pode ser tarifado dentro das condições previstas na regulamentação.
Na conta corrente, a lista inclui, entre outros itens, o fornecimento de cartão com função débito, até quatro saques por mês, até duas transferências por mês entre contas da mesma instituição, até dois extratos mensais e consultas pela internet. A conta poupança possui sua própria franquia de serviços essenciais, que não é idêntica à da conta corrente.
Isso não significa que qualquer serviço ligado à conta seja gratuito. Operações que ultrapassam as quantidades previstas ou serviços que não fazem parte do conjunto essencial podem ter cobrança, desde que a tarifa seja permitida e as demais condições regulatórias sejam cumpridas.
Há ainda uma particularidade importante: para contas de depósitos cujo contrato prevê movimentação exclusivamente por meios eletrônicos, o Banco Central inclui como essencial qualquer serviço realizado por meio eletrônico. Essa regra depende do contrato e não deve ser aplicada automaticamente a toda conta que use aplicativo ou seja comercialmente chamada de digital.
Conta de pagamento segue uma lógica de tarifas diferente
Nas contas de pagamento, não é seguro copiar as franquias da conta corrente. O Banco Central diferencia o tratamento conforme a modalidade da conta.
Serviços ligados a contas de pagamento pós-pagas são tratados como serviços prioritários, com padronização das tarifas passíveis de cobrança. Já os serviços de contas de pagamento pré-pagas são considerados diferenciados, com maior flexibilidade para cobrança, inclusive em operações como saques, extratos e transferências.
Na prática, isso reforça a necessidade de olhar o contrato e a tabela de tarifas da própria instituição. Duas contas digitais que parecem semelhantes no celular podem ter estruturas de cobrança diferentes porque o produto jurídico por trás delas não é o mesmo.
Pix é geralmente gratuito para pessoa física, mas há exceções
Para o uso cotidiano de uma pessoa física, o Pix é, em regra, gratuito para enviar e receber recursos. Isso reduz bastante o custo de movimentação de muitas contas digitais.
Mesmo assim, não é correto transformar essa regra em “Pix nunca pode ser cobrado”. O Banco Central prevê hipóteses específicas de tarifação, como determinadas utilizações de canais presenciais ou por telefone quando há meio eletrônico disponível e situações de recebimento com característica comercial.
Por isso, o Pix pode tornar a rotina mais barata, mas não substitui a leitura das condições da conta nem elimina outras tarifas possíveis.
Checklist: onde os custos podem aparecer na prática
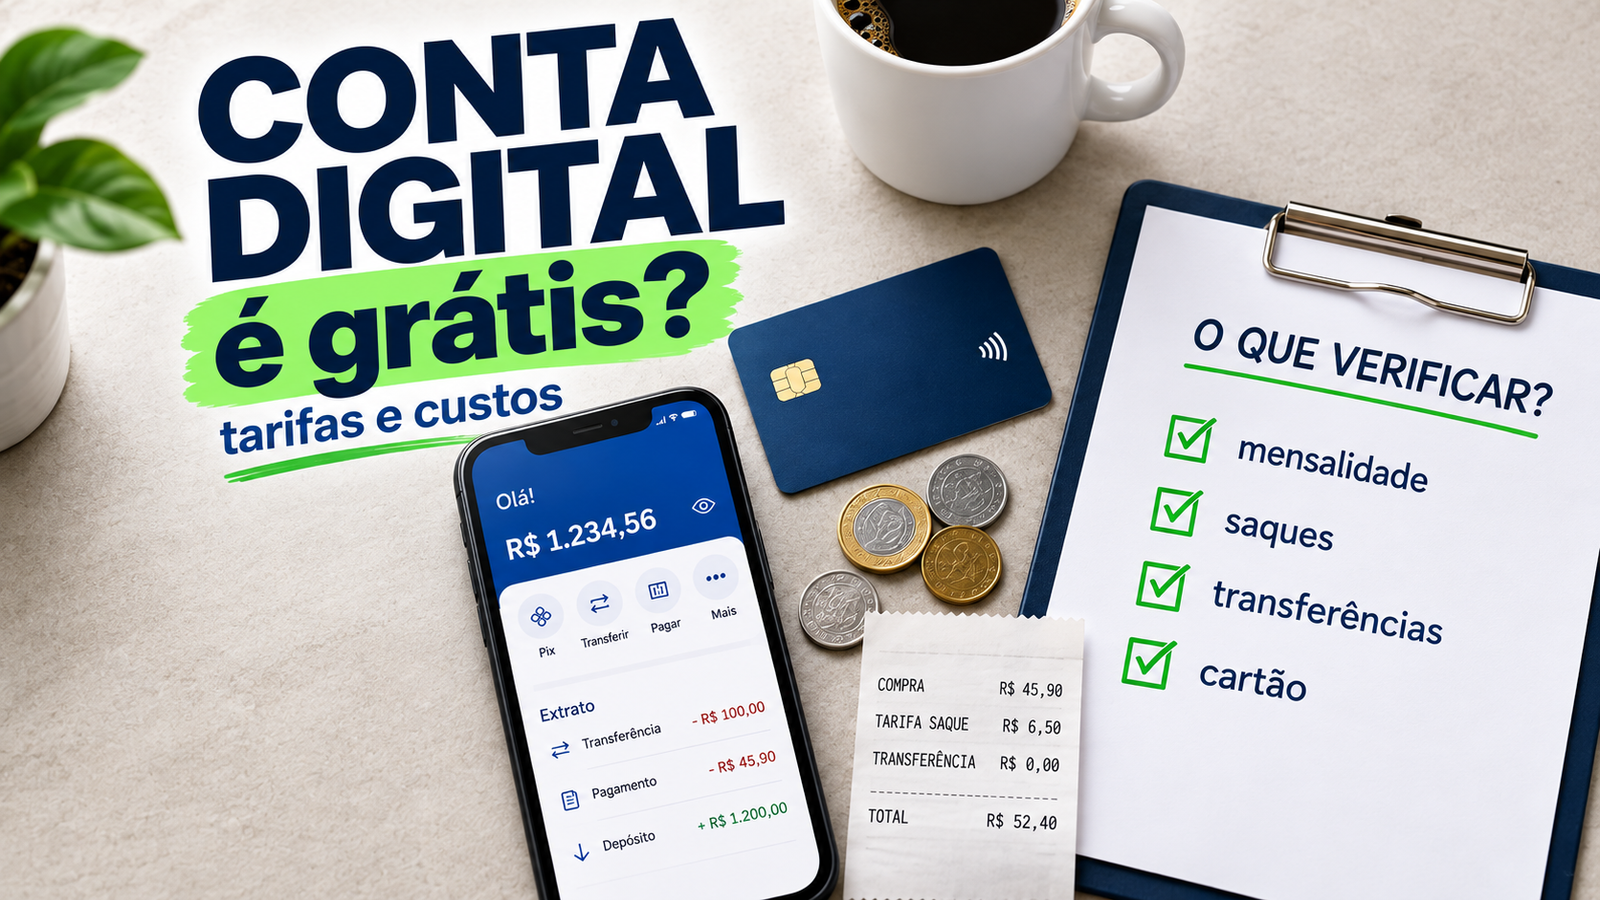
Em vez de perguntar apenas se a conta “tem tarifa”, passe pelos seis pontos abaixo e marque aqueles que fazem parte do seu uso. O objetivo é descobrir onde uma cobrança pode surgir antes de chamar a conta de “grátis” ou “cara”.
☐ Mensalidade ou pacote: Existe valor fixo para manter a conta ou um conjunto de serviços? Confira se um pacote pago foi contratado ou se a gratuidade depende de alguma condição.
☐ Saques: Quantos saques são gratuitos e em quais redes ou canais? Verifique a franquia e se há cobrança quando ela é ultrapassada.
☐ Transferências e pagamentos: Quais meios estão incluídos sem tarifa? Procure cobranças para operações fora das gratuidades ou das condições contratadas.
☐ Cartão e reposição: Confira emissão, segunda via e motivo da substituição. Algumas reposições podem ter cobrança prevista.
☐ Atendimento e canais: Veja se o serviço foi realizado no app, terminal, telefone ou atendimento presencial, porque a tarifa pode depender do canal utilizado.
☐ Produtos separados: Separe cartão de crédito, crédito, seguro, investimento e outros produtos. Juros, anuidade ou preço próprio pertencem ao contrato do produto, não à tarifa da conta.
Se alguma resposta não estiver clara, confirme no contrato, na tabela de tarifas vigente ou no documento específico do produto antes de concluir quanto a conta custa no seu uso.
O último ponto merece atenção: nem todo valor que sai da conta é uma tarifa da conta. Juros de crédito, anuidade de cartão, seguro e custos de outros produtos precisam ser analisados no contrato correspondente, mesmo quando tudo aparece dentro do mesmo aplicativo.
Pacote de serviços não é obrigatório em conta corrente ou poupança
Para conta corrente e poupança, a contratação de pacote de serviços é opcional. O Banco Central informa que a instituição deve esclarecer essa opção e que o cliente pode utilizar serviços não gratuitos de forma individualizada, sem ser obrigado a contratar um pacote mensal.
Se um pacote fizer sentido, a comparação deve considerar o que você realmente usa. Pagar uma mensalidade por uma cesta ampla pode sair mais caro do que pagar poucos eventos avulsos; em outras rotinas, o pacote pode concentrar serviços por um custo menor. A conclusão depende da frequência de uso e dos valores vigentes.
O ponto principal é não confundir “conta” com “pacote”. A existência da conta não significa, por si só, que você precise contratar uma cesta paga.
Faça o teste do seu mês real antes de decidir se a conta é grátis para você
Uma forma mais útil de avaliar custo é simular um mês comum da sua rotina, em vez de comparar apenas o valor da mensalidade.
- Liste as operações que você realmente faz: Pix, saques, extratos fora do app, transferências por outros meios, atendimento pessoal e outros serviços relevantes.
- Marque o que é gratuito por regra, pelo contrato ou pela franquia oferecida pela instituição.
- Para o restante, consulte a tabela de tarifas vigente e identifique o valor e o fato gerador de cada cobrança.
- Multiplique apenas pelas ocorrências que realmente fariam parte do seu mês. Se um serviço quase nunca é usado, não trate seu preço isolado como se fosse um custo mensal fixo.
Em termos simples: custo da conta no mês = eventual pacote ou mensalidade + tarifas das operações realmente utilizadas + custos de produtos separados que você contratou.
Esse cálculo conceitual evita dois extremos: chamar uma conta de “cara” porque existe uma tarifa que você nunca usa ou chamá-la de “gratuita” ignorando cobranças recorrentes que fazem parte da sua rotina.
Consulte a tabela da instituição e use o Banco Central para comparar
As instituições devem divulgar suas tarifas e as condições dos pacotes. O Banco Central também mantém uma consulta de tarifas bancárias que permite comparar valores informados pelas instituições para diferentes serviços.
Como preços e condições podem mudar, essa consulta é mais confiável do que guardar um valor encontrado em um artigo antigo ou assumir que uma tarifa vista hoje continuará igual no futuro. Antes de contratar ou alterar sua forma de uso, confira a tabela vigente da instituição.
Também observe o nome exato da tarifa e o fato gerador. Às vezes, duas cobranças parecem se referir ao mesmo serviço, mas estão ligadas a canais ou situações diferentes.
Sinais de que “sem tarifa” precisa de uma leitura mais cuidadosa
Algumas situações merecem atenção antes de concluir que a conta terá custo zero no seu caso:
- a oferta destaca “sem mensalidade”, mas não informa claramente saques, atendimento ou serviços fora do aplicativo;
- a gratuidade depende de salário, gasto, investimento, saldo mínimo ou outra condição;
- a quantidade de operações gratuitas é menor do que a sua rotina exige;
- o aplicativo reúne produtos pagos e gratuitos na mesma tela, dificultando perceber qual contrato gera a cobrança;
- a tabela de tarifas existe, mas você não consegue relacionar o nome da cobrança ao serviço que utiliza.
Nenhum desses sinais prova que a conta seja inadequada. Eles apenas indicam que a palavra “grátis” não é informação suficiente para decidir.
Se aparecer uma tarifa inesperada, confira antes de aceitar a cobrança
Quando surgir uma cobrança que você não esperava, comece pelo extrato e identifique a descrição da tarifa. Depois, compare com o contrato e com a tabela de tarifas vigente para verificar se o serviço estava previsto, foi solicitado ou autorizado e foi efetivamente prestado.
O Banco Central informa que uma tarifa só pode ser cobrada quando o serviço estiver previsto no contrato ou tiver sido previamente solicitado ou autorizado e tiver sido efetivamente prestado. Se houver cobrança indevida, o cliente pode pedir reembolso à instituição.
Se a dúvida for apenas sobre uma condição comercial, peça esclarecimento pelos canais oficiais e guarde o protocolo quando necessário. Não é preciso transformar toda divergência de tarifa em uma disputa: primeiro confirme o fato gerador e a regra aplicada.
Conta grátis é aquela que custa zero no seu uso – não apenas na propaganda
Uma conta digital pode, sim, ter custo zero para uma pessoa. Mas essa conclusão deve vir depois de verificar o tipo de conta, as gratuidades aplicáveis, as franquias do contrato e a rotina real de movimentação.
A ausência de mensalidade é apenas uma parte da análise. Saques, canais de atendimento, serviços fora da franquia e produtos contratados separadamente podem mudar o custo final. Ao mesmo tempo, não faz sentido somar tarifas que você nunca usará e tratar esse total como custo inevitável.
Depois de entender quanto a conta pode custar na sua rotina, o próximo passo é combinar esse critério com serviços, atendimento, segurança e adequação ao uso. O artigo sobre como escolher um banco ou conta digital organiza esses critérios antes da comparação entre alternativas.
Fontes consultadas
- Banco Central do Brasil – Perguntas sobre tarifas – regras gerais de cobrança, serviços gratuitos, pacotes, divulgação, reajuste e consulta de tarifas.
- Banco Central do Brasil – Serviços essenciais da conta corrente – lista de serviços essenciais gratuitos e regra específica para contas de depósitos movimentadas exclusivamente por meios eletrônicos.
- Banco Central do Brasil – Tarifas de contas de pagamento – diferença entre o tratamento tarifário de contas de pagamento pós-pagas e pré-pagas.
- Banco Central do Brasil – Quanto a pessoa física paga para usar o Pix – regra geral de gratuidade do Pix para pessoa física e hipóteses específicas de cobrança.
- Banco Central do Brasil – Tarifas bancárias – consulta e comparação de valores de tarifas informados pelas instituições e resumo dos serviços financeiros sem cobrança.
- Resolução CMN nº 3.919, de 2010 – texto vigente – base normativa para classificação de serviços e cobrança de tarifas por instituições financeiras e demais instituições autorizadas pelo Banco Central.
- CAIXA – Perguntas frequentes da Conta Digital – exemplo de documentação oficial de um produto digital que separa ausência de tarifa de manutenção, serviços gratuitos e cobranças por uso acima das condições incluídas; não representa regra universal de mercado.