Banco digital ou banco tradicional: o que avaliar
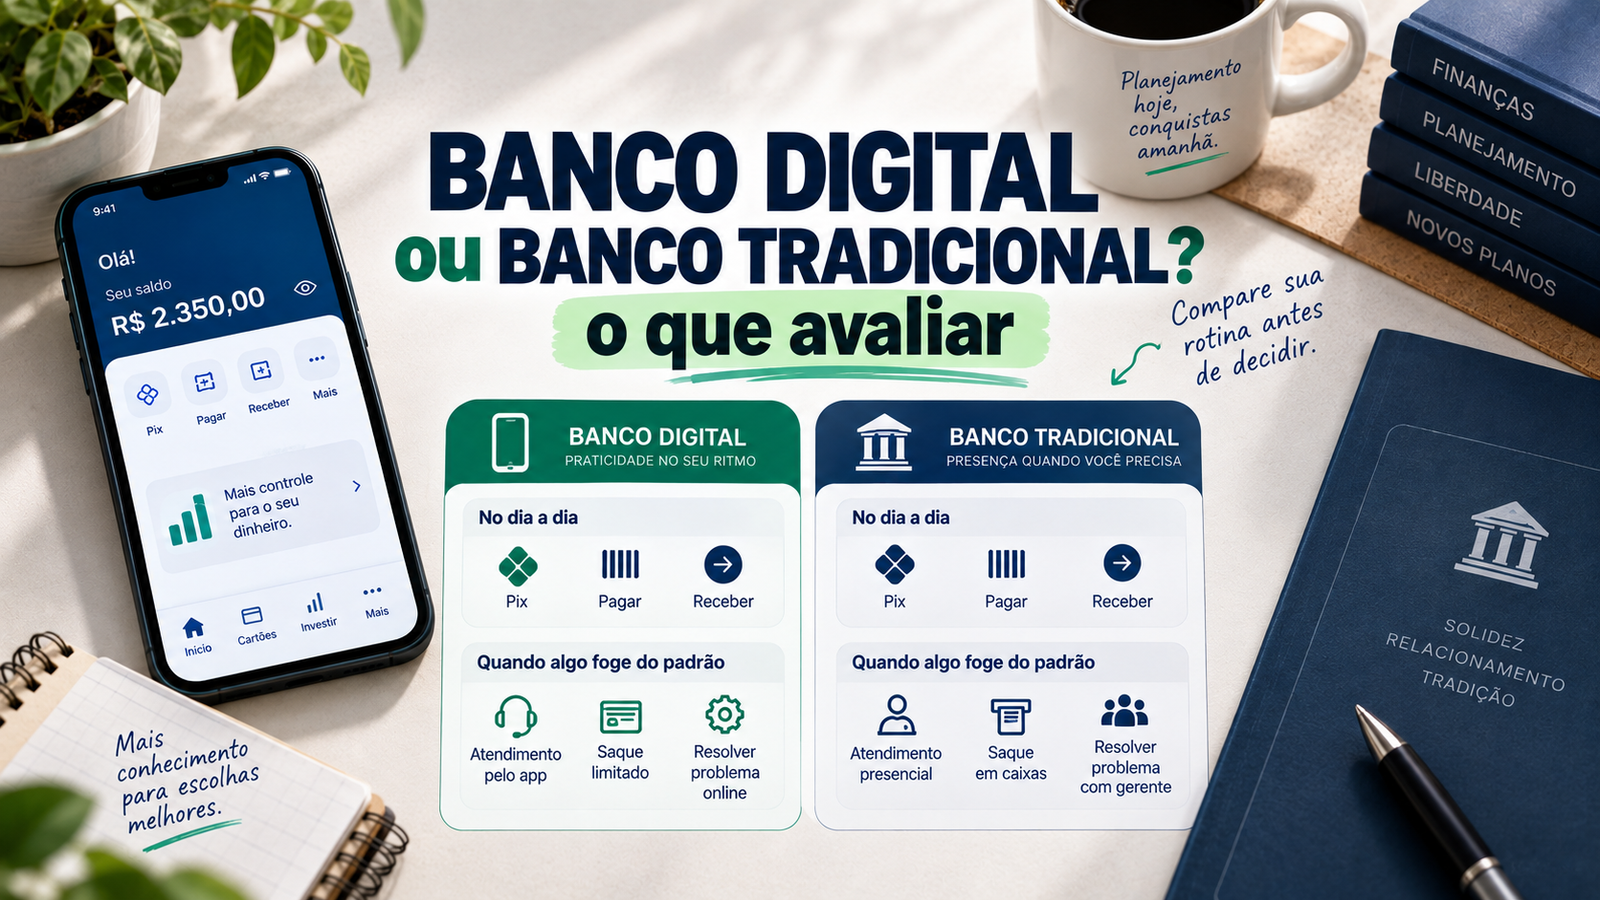
Banco digital ou banco tradicional? A comparação parece simples até você perceber que, hoje, muitos bancos com agências também concentram boa parte da relação com o cliente no aplicativo. Ao mesmo tempo, serviços que se apresentam como digitais podem oferecer canais humanos, caixas eletrônicos parceiros e diferentes formas de suporte.
Por isso, escolher bem não é decidir entre “tecnologia” e “agência”. É entender qual combinação de canais, atendimento, custos e recursos funciona melhor para a sua rotina – inclusive quando alguma coisa sai do normal.
Antes de comparar, vale entender o que é banco digital e como funciona. O rótulo ajuda a descrever o modelo de relacionamento, mas não substitui a análise da instituição, da conta e dos serviços que você realmente vai usar.
A comparação parece binária, mas o mercado já não funciona em dois blocos
“Banco digital” e “banco tradicional” são rótulos úteis para conversar sobre experiência de uso, mas não formam duas categorias regulatórias perfeitamente separadas. O próprio Banco Central já observou que “banco digital” não corresponde a um tipo específico de instituição bancária autorizado pelo regulador; o termo está mais ligado ao grau de digitalização e ao relacionamento remoto com o cliente.
Na prática, isso muda bastante a comparação. Um banco associado à imagem de agência física pode oferecer aplicativo completo, abertura remota, Pix, investimentos e atendimento por chat. Já uma instituição que nasceu digital pode depender quase inteiramente de canais remotos e de parceiros para determinadas operações presenciais.
A Pesquisa Febraban de Tecnologia Bancária 2026, com dados de 2025, reforça esse cenário ao mostrar que a maior parte das transações bancárias já ocorre em canais digitais, especialmente pelo celular. Esse dado não diz qual modelo é melhor; ele mostra que “ter aplicativo” deixou de ser um diferencial suficiente para separar os dois lados.
Quando a rotina é simples, as diferenças podem quase desaparecer
Se o seu uso se resume a receber dinheiro, consultar saldo, pagar contas, fazer Pix, transferir valores e acompanhar o cartão, dois bancos com histórias completamente diferentes podem parecer quase iguais no dia a dia. Você abre o aplicativo, resolve a operação e fecha a tela.
É justamente por isso que comparações baseadas apenas em interface, número de funções ou propaganda de “experiência digital” podem levar a uma escolha superficial. O que diferencia uma instituição costuma aparecer menos no momento em que tudo funciona e mais quando surge uma necessidade fora do roteiro habitual.
É nos pontos de atrito que a escolha começa a fazer diferença
Imagine que você precisa resolver um bloqueio que o aplicativo não explica, apresentar um documento específico, sacar um valor em espécie, esclarecer uma cobrança, recuperar o acesso à conta ou falar com alguém sobre uma operação que não reconhece. Nesse momento, o desenho dos canais deixa de ser detalhe e passa a fazer parte do serviço.
Para algumas pessoas, poder ir a uma agência reduz a fricção. Para outras, deslocar-se até um ponto físico seria justamente um problema, e um atendimento remoto rápido e resolutivo é mais útil. O ponto não é presumir que um formato é superior. É perceber qual tipo de dificuldade você prefere e consegue resolver.
Agência física pode ser útil, mas presença não é sinônimo de atendimento melhor
Uma rede física pode ser valiosa quando sua rotina envolve dinheiro em espécie, documentos, procurações, necessidades presenciais específicas ou quando você simplesmente se sente mais confortável tratando determinadas situações cara a cara.
Mas a existência de uma agência, sozinha, não garante rapidez, qualidade ou solução. Filas, horários, necessidade de agendamento e encaminhamento para outros canais também fazem parte da experiência. Do outro lado, um banco sem agência pode ter atendimento remoto eficiente – ou pode fazer o cliente percorrer chats e respostas automáticas até conseguir falar com alguém.
Por isso, ao comparar instituições, observe menos a promessa do canal e mais o caminho de resolução. O Banco Central orienta que problemas podem ser tratados pelos canais da própria instituição, inclusive SAC e Ouvidoria, e o Consumidor.gov.br funciona como uma alternativa pública para conflitos de consumo quando necessário.
Dinheiro em espécie e operações presenciais ainda podem pesar na decisão
A digitalização reduziu a necessidade de ir a uma agência, mas não eliminou todas as situações físicas. Quem recebe ou movimenta dinheiro em espécie, precisa fazer depósitos frequentes, utiliza determinados caixas eletrônicos ou depende de atendimento presencial deve verificar como a instituição resolve essas tarefas antes de abrir a conta.
Aqui, a comparação precisa ser concreta. Não basta perguntar “tem agência?”. É melhor entender onde você conseguiria sacar, depositar, entregar documentos ou obter suporte presencial, se algum desses pontos for realmente importante para você.
Para quem quase nunca usa dinheiro vivo e resolve tudo pelo celular, uma grande estrutura física pode ter pouco valor prático. Para quem depende dela algumas vezes por mês, pode ser justamente o recurso que evita transtornos.
Custos também não seguem o rótulo “digital” ou “tradicional”
Outro erro comum é assumir que banco digital é gratuito e banco tradicional é caro. Existem contas com manutenção zero em diferentes modelos, assim como existem cobranças vinculadas a pacotes, serviços, saques, cartões, transferências específicas ou produtos contratados separadamente.
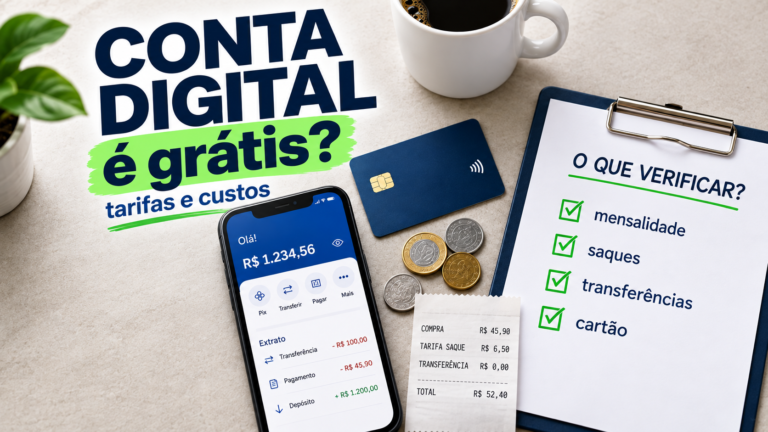
O Banco Central estabelece regras para cobrança de tarifas e serviços essenciais em situações específicas, mas o custo efetivo depende do tipo de conta, do contrato e do uso. Por isso, antes de comparar pelo nome da instituição, vale entender como tarifas e custos podem aparecer em uma conta digital.
O preço mais baixo também não deve ser analisado isoladamente. Uma conta sem mensalidade pode ser excelente para alguém que usa apenas funções básicas, mas pouco conveniente para quem precisa pagar repetidamente por um serviço que não está incluído. Da mesma forma, um pacote pago pode não fazer sentido se seus recursos ficarem praticamente sem uso.
Segurança e proteção não são critérios que o rótulo resolve sozinho
Também não existe uma regra confiável do tipo “banco tradicional é mais seguro porque tem agência” ou “banco digital é mais seguro porque usa tecnologia nova”. Segurança envolve a instituição responsável, os controles de acesso, a prevenção a fraudes, os canais de resposta e o comportamento do próprio usuário.
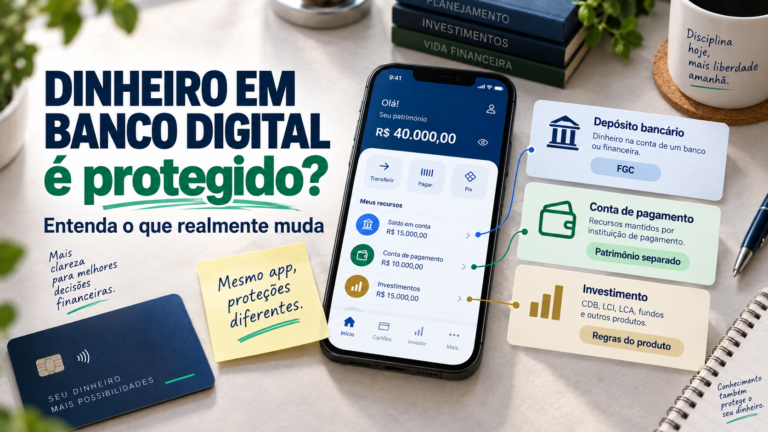
Se esse ponto pesa na sua escolha, o caminho mais útil é verificar o que observar para saber se um banco digital é seguro e separar esse assunto da pergunta sobre como o dinheiro pode estar protegido conforme a conta ou o produto.
Antes de contratar, também vale consultar no Banco Central qual instituição está por trás da oferta e se ela aparece entre as entidades autorizadas, reguladas ou supervisionadas quando isso for aplicável. O nome comercial e o desenho do aplicativo não substituem essa verificação.
Um aplicativo excelente não compensa um relacionamento que não serve para você
Interface simples, abertura rápida e notificações claras são vantagens reais. Mas elas fazem parte de uma experiência maior. Uma conta pode ter um aplicativo muito bom e ainda ser inadequada se o atendimento não funciona para o seu perfil, se os custos aparecem justamente nas operações que você mais usa ou se faltam canais importantes para a sua rotina.
O contrário também vale. Um banco com estrutura tradicional pode oferecer recursos digitais suficientes para que você quase nunca precise ir a uma agência. Nesse caso, a presença física existe como apoio, mas não define o modo como você usa a conta todos os dias.
A pergunta deixa de ser “qual tem o melhor aplicativo?” e passa a ser “qual combinação de aplicativo, atendimento e canais continua funcionando quando eu preciso dela?”.
Compare um dia comum com um dia difícil
Uma forma mais realista de pensar nessa escolha é imaginar dois dias diferentes.
No primeiro, tudo está normal. Você recebe um pagamento, faz um Pix, paga uma conta, consulta o cartão e confere o saldo. Se duas instituições resolvem isso com facilidade, ambas passam no teste da rotina.
No segundo dia, algo foge do padrão. Seu celular quebra, uma transferência fica pendente, você precisa de dinheiro em espécie, não entende uma cobrança ou precisa apresentar um documento que o aplicativo não resolve. Agora observe como você entraria em contato, quais alternativas teria e quanto esforço seria necessário para resolver o problema.
Essa comparação não produz uma nota universal. Ela revela quais canais têm valor para você. Para um cliente, a possibilidade de resolver tudo a distância será decisiva. Para outro, saber que existe um ponto físico acessível pode valer mais do que uma interface mais moderna.
Quem tende a se adaptar melhor a cada modelo
Um relacionamento predominantemente digital costuma fazer mais sentido quando o celular já é seu principal canal financeiro, você quase não usa dinheiro em espécie, prefere resolver problemas remotamente e se sente confortável com autenticação, documentos digitais e autoatendimento.
Uma estrutura com presença física pode ganhar importância quando parte relevante da sua rotina depende de agência, caixa, depósito em espécie, atendimento presencial ou suporte para situações que você prefere tratar pessoalmente.
Mas essas descrições não são regras. Bancos tradicionais podem ter experiências digitais muito fortes, e instituições focadas no digital podem oferecer soluções suficientes para perfis que antes dependiam de agência. Por isso, vale comparar a oferta real de cada instituição, não a imagem que o rótulo sugere.
Você não precisa transformar a escolha em “time digital” ou “time tradicional”
A melhor decisão não precisa ser ideológica nem permanente. O setor bancário ficou híbrido: instituições tradicionais digitalizaram grande parte da operação, enquanto serviços nascidos digitais passaram a ampliar produtos, suporte e formas de acesso.
Isso significa que a escolha pode estar no meio do caminho. Talvez você prefira uma instituição com aplicativo forte e algum apoio presencial. Talvez não veja valor em agência e queira uma experiência quase totalmente remota. O critério é adequação, não pertencimento a uma categoria.
A discussão sobre manter relações com mais de uma instituição merece análise própria e não precisa ser resolvida aqui. Para este artigo, basta perceber que “digital ou tradicional” não é uma decisão sobre identidade: é uma decisão sobre como você quer acessar, resolver e acompanhar sua vida bancária.
No fim, escolha o banco pelo que precisa funcionar
Se duas instituições oferecem as operações básicas de que você precisa, a melhor comparação começa justamente onde a propaganda termina: como funciona o atendimento, o que acontece quando o aplicativo não resolve, quais canais estão disponíveis, quanto sua rotina realmente custa e se a instituição por trás da oferta é adequada ao serviço contratado.
Para algumas pessoas, isso levará a uma conta predominantemente digital. Para outras, uma estrutura com atendimento presencial fará mais sentido. E haverá quem encontre melhor equilíbrio em uma instituição que combine os dois mundos.
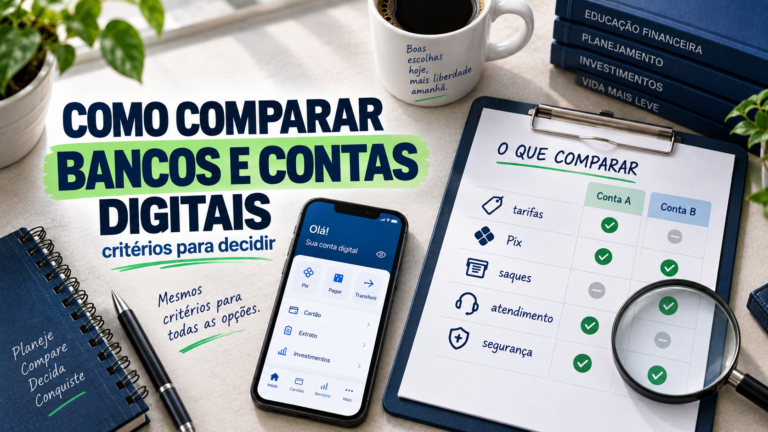
Depois de entender essas diferenças, você pode transformar suas necessidades em critérios mais objetivos. Veja como escolher um banco ou conta digital sem depender de ranking ou da promessa de que um único modelo é melhor para todo mundo.
Fontes consultadas
• Banco Central do Brasil — Fintechs de crédito e bancos digitais (Estudo Especial nº 89/2020)
• Banco Central do Brasil — Conta digital ou eletrônica
• Banco Central do Brasil — Encontre uma instituição regulada/supervisionada pelo BC
• Banco Central do Brasil — Tarifas
• Banco Central do Brasil — Reclamação contra bancos e outras instituições
• FEBRABAN — Pesquisa de Tecnologia Bancária 2026: canais digitais e mobile banking • Gov.br / Ministério da Justiça e Segurança Pública — Consumidor.gov.br