Banco digital é seguro? O que verificar
Um banco digital pode ser seguro, mas a palavra “digital” não funciona como um selo de segurança. A experiência pelo aplicativo diz como você se relaciona com a instituição; não prova, sozinha, quem está por trás do serviço, quais controles existem ou como a empresa reage quando algo dá errado.
Por isso, uma avaliação útil não precisa começar com “esse banco é seguro ou não?”. É melhor dividir a segurança em quatro momentos: antes de entrar, ao acessar a conta, ao movimentar dinheiro e se houver um incidente. Essa sequência mostra pontos concretos para verificar sem depender apenas da aparência do app ou da reputação da marca.
Também é importante separar duas perguntas. Uma é se a instituição e seus canais oferecem condições adequadas de segurança operacional. Outra é como o dinheiro mantido em determinado produto pode ser protegido em caso de problemas com a instituição. Este artigo trata da primeira pergunta; a proteção jurídica do saldo depende do tipo de instituição e produto e exige uma análise própria.
Banco digital pode ser seguro, mas “digital” não é sinônimo de segurança
O relacionamento digital pode reduzir etapas presenciais e concentrar abertura de conta, autenticação, pagamentos, transferências e atendimento em canais eletrônicos. Se você ainda quer entender essa estrutura, veja o artigo sobre o que é banco digital e como funciona.
Esse modelo não é, por natureza, mais seguro nem menos seguro do que uma operação com agência física. O risco depende da instituição, dos controles técnicos, do processo de autenticação, da forma como as transações são confirmadas, do comportamento do usuário e da capacidade de resposta quando aparece uma fraude, perda de acesso ou roubo do aparelho.
O Banco Central exige políticas e controles de segurança cibernética das instituições alcançadas pela regulamentação aplicável. As regras buscam proteger confidencialidade, integridade e disponibilidade de dados e sistemas, além de prever prevenção e resposta a incidentes. Isso cria uma base regulatória importante, mas não elimina todo risco nem torna os mecanismos idênticos entre as instituições.
Antes de entrar: confirme quem está por trás do aplicativo
A primeira camada de segurança acontece antes de digitar uma senha ou transferir qualquer valor: descobrir qual instituição é juridicamente responsável pela conta e se ela está devidamente autorizada, regulada ou supervisionada quando isso for exigido para a atividade que oferece.
O serviço “Encontre uma instituição”, do Banco Central, permite pesquisar por nome, CNPJ ou tipo de instituição. Além de ajudar a confirmar a entidade responsável, a consulta pode mostrar dados cadastrais, estrutura societária e canais de atendimento. Esse passo é especialmente útil quando o nome comercial do aplicativo é diferente do nome da instituição que aparece no contrato.
Encontrar uma instituição no Banco Central não significa que o produto seja “sem risco”, nem substitui a avaliação de atendimento, segurança ou adequação ao seu uso. A consulta serve para confirmar a identidade e o enquadramento do prestador, reduzindo o risco de confiar apenas em uma marca, anúncio ou aplicativo que pode imitar uma empresa legítima.
Se ainda houver dúvida sobre o tipo de conta e sobre quem a oferece, consulte o guia sobre como saber se a conta digital é uma conta bancária ou uma conta de pagamento.
Ao acessar: observe como a conta protege a entrada e seus dados
Depois de confirmar a instituição, o próximo ponto é entender como o acesso funciona. A regulamentação de segurança cibernética exige que instituições abrangidas mantenham políticas e controles compatíveis com seu porte, perfil de risco, modelo de negócio e sensibilidade das informações. Na prática, porém, os mecanismos disponíveis para o cliente podem variar.
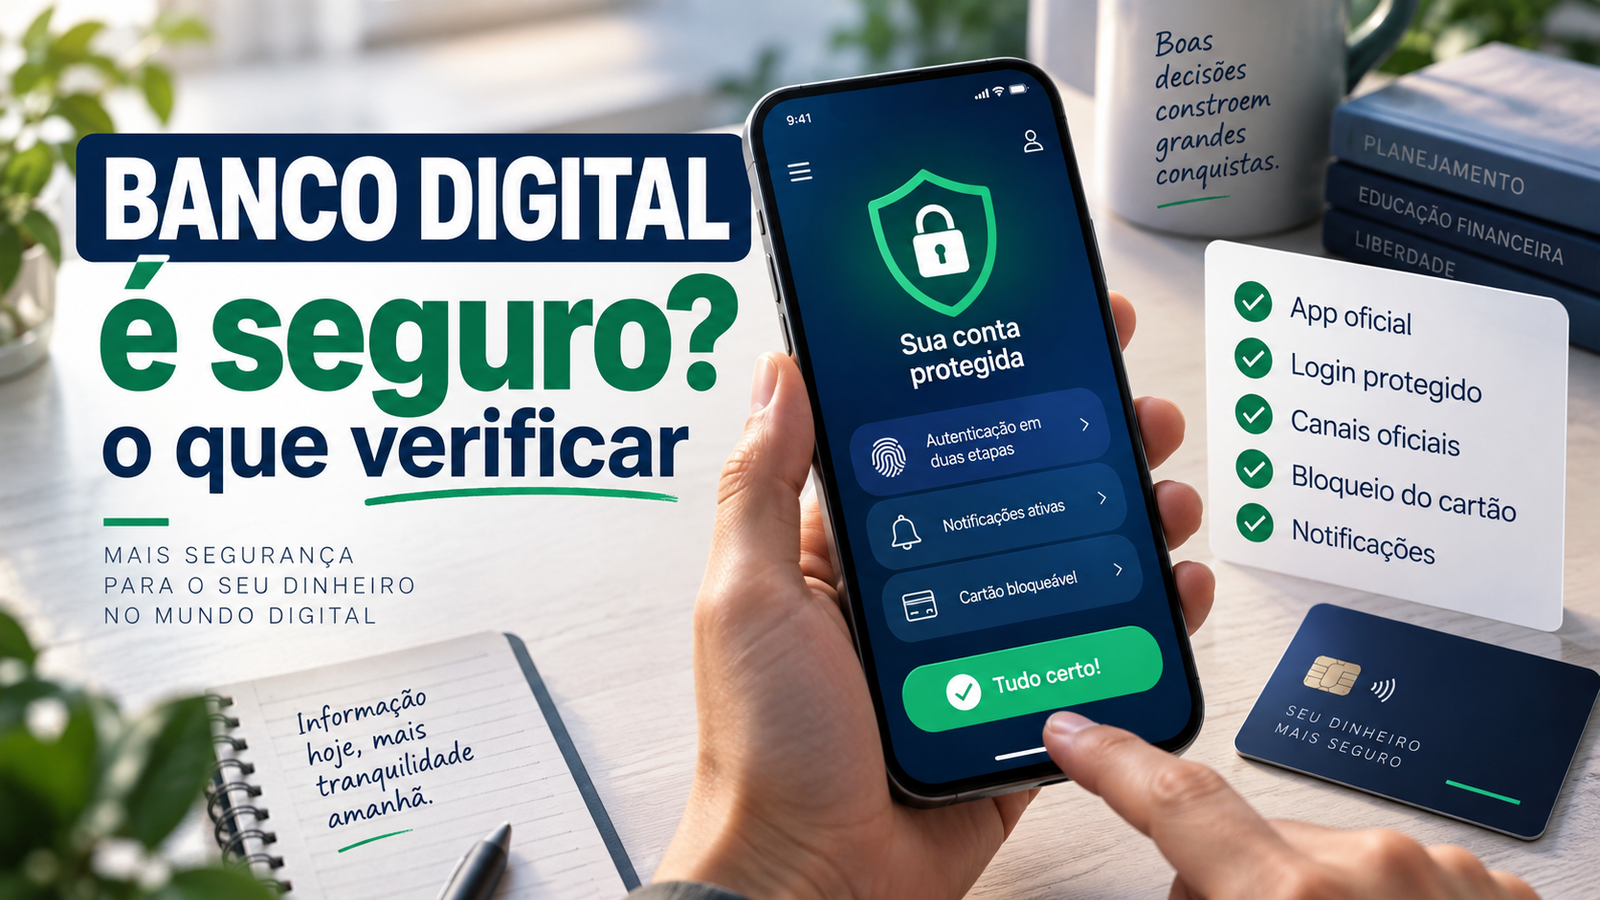
Em vez de procurar um único recurso “mágico”, observe o conjunto. Autenticação por senha, biometria, validação de dispositivo, segundo fator, encerramento de sessão, recuperação de acesso e confirmação adicional para ações sensíveis são exemplos de controles que podem existir. Nem toda instituição oferece exatamente a mesma combinação, e a presença de um desses recursos isoladamente não prova que todo o ambiente seja seguro.
O aplicativo também precisa ser o aplicativo certo. A Polícia Federal alerta para apps falsos que se passam por oficiais. A orientação é instalar aplicativos apenas pelas lojas oficiais do sistema ou do fabricante do aparelho e conferir o nome do aplicativo e do desenvolvedor antes da instalação.
O mesmo cuidado vale para links. Uma mensagem pode usar logotipo, linguagem e aparência muito parecidos com os de uma instituição real. Quando houver dúvida, prefira abrir o aplicativo já instalado ou digitar o endereço oficial conhecido, em vez de entrar por um link recebido em SMS, e-mail ou aplicativo de mensagens.
Ao movimentar: segurança também aparece nos limites, alertas e confirmações
Uma conta não precisa apenas impedir acessos indevidos. Ela também deve oferecer formas de reduzir o impacto caso uma credencial seja comprometida ou uma operação pareça suspeita. Por isso, vale olhar o que acontece no momento em que o dinheiro se movimenta.
Algumas instituições permitem configurar limites de transferência, ativar notificações, bloquear ou desbloquear cartões, cadastrar dispositivos e exigir confirmações adicionais em determinadas operações. No Pix, por exemplo, existem limites e mecanismos específicos de prevenção e tratamento de fraudes definidos na regulamentação e operacionalizados pelas instituições.
O ponto não é acumular o maior número possível de travas. É verificar se os controles disponíveis combinam com o seu uso e se você consegue ajustá-los sem dificuldade. Um limite muito acima do necessário pode aumentar a exposição em caso de fraude; um limite incompatível com a rotina pode incentivar o usuário a desativar proteções ou fazer ajustes às pressas.
Também vale observar se a instituição envia alertas de movimentação de forma clara e rápida. Notificações não impedem uma fraude, mas ajudam a perceber uma operação estranha cedo, quando ainda pode ser possível bloquear acessos e acionar os canais de atendimento.
Se algo der errado: segurança inclui a capacidade de reagir
Uma instituição pode ter um aplicativo bem construído e, ainda assim, oferecer uma experiência ruim de segurança se o cliente não consegue descobrir rapidamente como bloquear acesso, contestar uma operação ou falar com um canal oficial em uma emergência.
Antes de precisar, procure onde estão os canais de atendimento, como funciona a recuperação de acesso e quais opções existem para bloquear cartão, dispositivo ou transações. O ideal é que essas informações possam ser encontradas também fora do aplicativo, porque em caso de perda ou roubo do celular o próprio app pode deixar de estar disponível para você.
Se houver suspeita de golpe ou fraude, o Banco Central orienta entrar em contato com a instituição e registrar o ocorrido. No caso de fraude envolvendo Pix, existe o Mecanismo Especial de Devolução, que possui procedimento próprio e deve ser acionado pela instituição conforme as regras vigentes. Se o problema for uma compra não reconhecida no cartão, veja também como agir e contestar uma compra não reconhecida.
Um golpe pode acontecer mesmo quando o aplicativo é legítimo
Segurança bancária não depende apenas do código do aplicativo. Muitos golpes tentam convencer o próprio usuário a entregar informações, instalar um programa, clicar em um link ou autorizar uma transação. Esse tipo de manipulação costuma ser chamado de engenharia social.
Um exemplo recorrente é a falsa central de atendimento. O golpista pode informar que existe uma compra suspeita e pedir que a pessoa entre no aplicativo, instale algum software, siga um link ou faça uma transferência para “proteger” o dinheiro. O Banco Central orienta a interromper esse tipo de procedimento e confirmar a situação pelos canais oficiais da instituição.
Por isso, avaliar segurança também significa observar como a instituição comunica alertas e educa o cliente. Mensagens urgentes, pedidos de senha, token ou instalação de aplicativo por link externo merecem desconfiança. Quando a solicitação chega por um canal inesperado, a verificação deve começar por um contato iniciado por você em um canal oficial.
Faça o teste dos quatro momentos antes de confiar
Em vez de tentar dar uma nota abstrata para a segurança de um banco digital, percorra mentalmente quatro situações simples. Elas ajudam a descobrir se você conhece o caminho completo antes de concentrar sua movimentação na conta.
- Antes de entrar: você consegue identificar claramente a instituição responsável, encontrar o CNPJ e confirmar sua situação nos canais oficiais? Se a resposta depende apenas do nome do aplicativo ou de um anúncio, ainda falta informação.
- Ao acessar: você sabe de onde baixar o app oficial, quais formas de autenticação estão disponíveis e como recuperar o acesso sem depender de um link recebido por mensagem?
- Ao movimentar: você consegue localizar limites, alertas, bloqueios e confirmações de transações e entende quais deles pode ajustar para sua rotina?
- Se algo der errado: você sabe onde encontrar um canal oficial de emergência fora do próprio aplicativo e quais ações iniciais tomaria diante de perda do celular, acesso indevido ou transação suspeita?
Esse teste não cria um selo de “seguro” ou “inseguro”. Ele serve para expor lacunas. Se a instituição é identificável, o aplicativo oficial é fácil de confirmar, os controles são compreensíveis e o caminho de emergência está claro, há sinais favoráveis. Se uma dessas etapas é obscura, vale investigar antes de aumentar a exposição.
Sinais de alerta que pesam mais do que não ter agência física
A ausência de agência física, por si só, não é um sinal de insegurança. Em um modelo digital, o que merece mais atenção é a dificuldade de verificar quem presta o serviço ou de encontrar controles e canais oficiais. Alguns sinais justificam uma checagem adicional:
- você não consegue identificar a instituição ou o CNPJ responsável pela conta;
- o nome encontrado no contrato não corresponde ao que aparece nos canais oficiais e não há explicação clara sobre a relação entre as empresas;
- o aplicativo só é oferecido por link recebido em mensagem ou fora da loja oficial do aparelho;
- uma suposta central pede instalação de programa, compartilhamento de tela, senha, token ou transferência para uma “conta segura”;
- não há um caminho claro para bloquear acesso, recuperar a conta ou falar com a instituição em uma emergência;
- a comunicação usa frases genéricas como “100% seguro” sem explicar controles, limites ou procedimentos concretos.
Nenhum desses pontos isolados substitui uma investigação. Mas eles são mais úteis do que concluir que um serviço é seguro apenas porque tem biometria, aplicativo bonito, muitos clientes ou não cobra tarifa.
O que depende da instituição e o que depende de você
Da instituição
A instituição é responsável pelos controles e procedimentos que protegem seus sistemas, dados e operações dentro do escopo regulatório aplicável. Isso inclui políticas de segurança cibernética, gestão de incidentes, autenticação, proteção de informações e mecanismos de prevenção e detecção de fraudes. O desenho exato pode variar conforme o tipo e o porte da instituição.
Do usuário
Do lado do usuário, algumas escolhas reduzem exposição: manter aparelho e aplicativos atualizados, usar bloqueio de tela, instalar apenas versões oficiais, proteger senhas e códigos, revisar limites e notificações e confirmar solicitações suspeitas diretamente com a instituição. Essas medidas não transferem ao cliente toda a responsabilidade por uma fraude; elas apenas reduzem oportunidades comuns exploradas por golpistas.
A segurança mais robusta aparece quando as duas partes funcionam juntas: controles da instituição capazes de prevenir, detectar e responder a incidentes e um usuário que conhece os canais oficiais e não precisa improvisar quando aparece uma situação suspeita.
Segurança da conta não é a mesma coisa que proteção do saldo
É possível avaliar positivamente os controles de acesso de uma instituição e ainda precisar responder outra pergunta: o que acontece com o dinheiro mantido ali se a própria instituição tiver problemas? Essa resposta não depende apenas de o serviço ser digital.
O tipo de instituição, o tipo de conta e o produto em que os recursos estão mantidos podem mudar o regime de proteção aplicável. Por isso, não é correto usar uma frase genérica como “banco digital tem FGC” para encerrar a análise. Segurança operacional e proteção jurídica dos recursos são dimensões diferentes.
Separar essas dimensões evita dois erros: considerar uma conta segura apenas porque existe alguma forma de proteção do saldo ou, no sentido oposto, considerar uma instituição insegura apenas porque determinado produto segue uma proteção diferente da esperada.
Banco digital seguro é uma combinação de sinais, não um selo
A pergunta “banco digital é seguro?” não tem uma resposta universal. Um banco ou conta digital pode oferecer um ambiente confiável quando a instituição é identificável e regular, os controles de acesso e movimentação são adequados, os canais oficiais são claros e existe um caminho de resposta para incidentes.
A palavra “digital” descreve principalmente a forma de relacionamento. A segurança precisa ser verificada por camadas: quem está por trás do serviço, como o acesso é protegido, como as movimentações são controladas e como você consegue reagir se algo fugir do normal.
Se você está avaliando uma nova instituição, depois de verificar segurança vale combinar esse critério com serviços, custos e atendimento. O artigo sobre como escolher um banco ou conta digital organiza esses critérios antes da decisão.
Fontes consultadas
- Banco Central do Brasil – Encontre uma instituição regulada/supervisionada pelo BC – consulta de instituições autorizadas, reguladas ou supervisionadas, dados cadastrais e canais de atendimento.
- Banco Central do Brasil – Atuação do Banco Central na prevenção de golpes e fraudes – controles de identidade, segurança das transações e políticas de segurança cibernética.
- Banco Central do Brasil – Resolução CMN nº 4.893/2021, texto vigente – política de segurança cibernética e resposta a incidentes para instituições abrangidas pelo CMN.
- Banco Central do Brasil – Resolução BCB nº 85/2021, texto vigente – política de segurança cibernética aplicável às instituições abrangidas pela regulamentação do BCB, incluindo instituições de pagamento.
- Banco Central do Brasil – Golpes – orientações de prevenção, canais oficiais e providências após golpes.
- Banco Central do Brasil – Cuidado com ligações de falsas centrais de atendimento – riscos de falsas centrais, links e procedimentos induzidos por golpistas.
- Polícia Federal – Fascículo Banco via Internet / Digital – orientação para instalar apenas aplicativos oficiais e conferir o desenvolvedor.
- Banco Central do Brasil – Perguntas frequentes sobre Pix – limites, mecanismos de segurança e Mecanismo Especial de Devolução em situações de fraude.