Compra não reconhecida: como agir e contestar
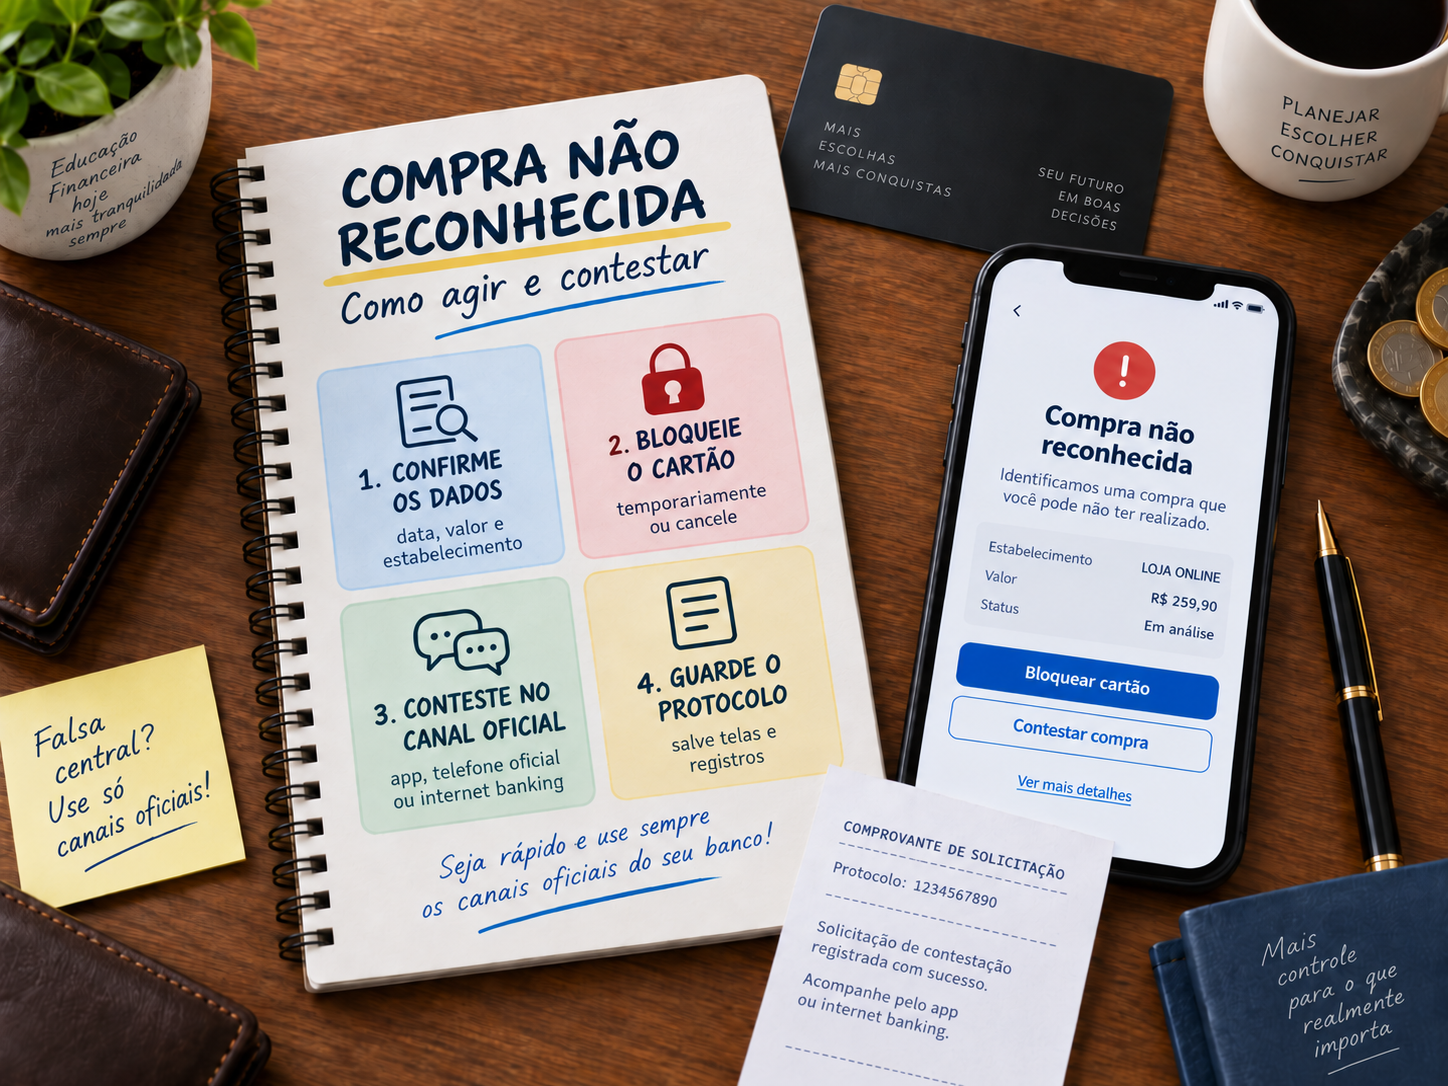
Encontrar uma compra não reconhecida no cartão de crédito exige rapidez, mas não pressa cega. Antes de concluir que houve fraude, vale confirmar os dados básicos da cobrança. Se ela continuar desconhecida, o caminho é proteger o cartão, contestar a transação pelos canais oficiais e guardar os registros do atendimento.
O ponto mais importante é não esperar a próxima fatura para agir. O Banco Central orienta que, diante de uma compra que a pessoa não reconhece, o primeiro passo é entrar imediatamente em contato com o banco ou emissor para relatar o caso e contestar a operação. Em paralelo, é recomendável registrar Boletim de Ocorrência.
Neste artigo, você verá como fazer essa triagem, o que registrar na contestação, como funciona a cobrança enquanto a disputa está em análise e quais caminhos existem se o problema não for resolvido.
Primeiro confirme se a compra é realmente desconhecida
Nem toda descrição estranha na fatura significa fraude. O nome exibido no lançamento pode ser diferente do nome comercial conhecido da loja, porque a cobrança pode aparecer com a razão social ou com outro identificador do estabelecimento. Também vale conferir se a compra foi feita por um cartão adicional ou se corresponde a uma cobrança recorrente que você já havia autorizado.
Faça uma checagem rápida de quatro pontos: data, valor, nome do estabelecimento e cartão utilizado. Se alguma informação permitir identificar a compra com segurança, não há motivo para abrir uma contestação por fraude.
Mas a verificação deve ser rápida. Se a transação continuar desconhecida, não espere “ver se aparece outra”. Trate o cartão como potencialmente comprometido e avance para a proteção e a contestação.
| Situação | Leitura inicial | Próximo passo |
| Nome da loja parece estranho, mas valor e data fazem sentido | Pode ser diferença entre nome comercial e identificação na fatura | Confirme os dados antes de contestar |
| Você reconhece a compra, mas houve problema com produto ou serviço | É um desacordo comercial, não uma compra desconhecida | Tente resolver com o estabelecimento e use o fluxo de contestação adequado se necessário |
| Você não reconhece valor, estabelecimento ou contexto | Há suspeita de uso indevido | Proteja o cartão e conteste imediatamente pelos canais oficiais |
Compra não reconhecida é diferente de desacordo comercial
Essa diferença evita abrir a contestação pelo motivo errado. Em uma compra não reconhecida, você afirma que não realizou nem autorizou aquela transação. Já no desacordo comercial, a compra é conhecida, mas existe um problema com o produto, o serviço, a entrega, o cancelamento ou outra obrigação do vendedor.
A distinção importa porque os documentos e a análise podem ser diferentes. Em casos de desacordo comercial, o emissor pode pedir comprovantes das tentativas de solução com o estabelecimento. Em uma suspeita de fraude, o foco inicial é comunicar o uso não reconhecido e proteger o meio de pagamento.
Se continuar não reconhecendo, aja imediatamente
Depois da checagem inicial, use somente os canais oficiais do emissor: aplicativo, telefone informado no cartão ou no site oficial, internet banking, SAC ou agência, conforme o produto. O objetivo é registrar a ocorrência e impedir novas transações caso os dados do cartão tenham sido comprometidos.
Na prática, a sequência mais segura é:
- Bloquear temporariamente ou cancelar o cartão comprometido, conforme as opções e a orientação do emissor.
- Contestar a compra não reconhecida pelo canal oficial disponível.
- Verificar se existem outras transações desconhecidas no cartão ou na conta.
- Guardar o protocolo e as evidências do registro.
- Seguir as instruções do emissor sobre substituição do cartão, fatura e acompanhamento da análise.
O Ministério da Justiça também orienta comunicar imediatamente bancos e bandeiras, solicitar o bloqueio do cartão e contestar a compra indevida. Se houver suspeita de exposição mais ampla da conta, revise senhas, cartões virtuais ativos e outras movimentações recentes.
Cuidado com a falsa central de atendimento
Uma compra não reconhecida pode ser usada como pretexto para um segundo golpe. O Banco Central alerta que o banco não pede que o cliente faça operações no internet banking ou no caixa eletrônico para “sustar” ou “impedir” uma compra. Pedidos desse tipo são comuns no golpe da falsa central.
Se alguém ligar dizendo que precisa de uma transferência, Pix, instalação de aplicativo, compartilhamento de tela, leitura de código ou outra movimentação para cancelar a compra, interrompa o contato. Volte ao aplicativo ou ao telefone oficial do emissor e inicie o atendimento por conta própria.
O que registrar na contestação
Quanto melhor estiver documentado o caso, mais fácil será acompanhar o processo e demonstrar o que foi comunicado. Guarde, quando disponíveis:
- data e valor da transação;
- nome que aparece na fatura ou no histórico;
- últimos quatro dígitos do cartão envolvido;
- capturas de tela da cobrança;
- número de protocolo da contestação;
- mensagens, e-mails ou notificações relacionadas ao caso;
- comprovante de bloqueio ou substituição do cartão, se houver;
- Boletim de Ocorrência e demais documentos que forem solicitados.
Evite apagar notificações ou conversas antes de o caso ser encerrado. Mesmo quando o emissor não exige documentos na abertura, ele pode solicitar informações adicionais durante a análise.
Preciso fazer Boletim de Ocorrência?
O Banco Central e o Ministério da Justiça recomendam registrar Boletim de Ocorrência em paralelo ao contato com a instituição. O BO ajuda a documentar a suspeita de fraude e pode ser útil se surgirem outras transações, contas ou problemas relacionados ao uso indevido dos dados.
Isso não significa que o BO deva ser tratado como uma condição universal para você sequer conseguir abrir a contestação. Os procedimentos operacionais podem variar entre emissores. O mais importante é não adiar o primeiro contato com o banco enquanto reúne outros documentos.
O que acontece com o valor contestado na fatura?
Aqui existe uma regra importante do Código de Defesa do Consumidor. O art. 54-G estabelece uma proteção específica para a quantia contestada em compra realizada com cartão de crédito ou similar quando o consumidor notifica a administradora com antecedência de pelo menos 10 dias em relação ao vencimento da fatura.
Nessa situação, enquanto a controvérsia não for adequadamente solucionada, a lei veda a cobrança ou o débito do valor contestado, impede sua manutenção na fatura seguinte e assegura ao consumidor o direito de deduzir a quantia em disputa do total e pagar a parte não contestada. O emissor também pode lançar um crédito em confiança do mesmo valor enquanto apura o caso.
Essa regra não deve ser transformada em “basta não pagar a compra contestada em qualquer situação”. Se você identificou a transação depois dessa janela ou se a fatura já está muito próxima do vencimento, conteste imediatamente e confirme com o emissor como o valor será tratado na fatura atual. Reduzir o pagamento por conta própria sem entender a situação pode criar uma diferença não paga e gerar consequências que pertencem a outro problema.
Se precisar entender esse risco, veja também o que acontece se você não pagar a fatura inteira.
Os 10 dias não são um prazo geral para contestar
Os “10 dias antes do vencimento” do Código de Defesa do Consumidor são a condição para a proteção específica sobre a cobrança do valor em disputa descrita acima. Eles não devem ser apresentados como um prazo universal de abertura da contestação.
Os prazos operacionais para contestar podem variar conforme emissor, bandeira, tipo de transação e circunstâncias do caso. Por isso, a regra prática mais segura é simples: conteste assim que identificar a compra e consulte no canal oficial do emissor o prazo aplicável àquela operação. Não espere a fatura seguinte apenas porque ainda existe tempo no calendário.
Crédito provisório não significa contestação encerrada
Alguns emissores podem lançar um crédito provisório ou crédito em confiança enquanto analisam a contestação. Esse lançamento reduz temporariamente o impacto da cobrança na fatura, mas não é uma decisão final sobre o caso.
Se a contestação for aceita, o ajuste se torna definitivo. Se for negada, o valor pode voltar a ser cobrado conforme o resultado e as regras aplicáveis. Por isso, acompanhe o processo até a conclusão e guarde o protocolo mesmo que a fatura já mostre um crédito temporário.
Acompanhe o cartão depois da contestação
Abrir a contestação resolve apenas a transação que você informou. Se os dados do cartão foram comprometidos, outras tentativas podem surgir. Nos dias seguintes, acompanhe notificações e faturas e confirme se o cartão antigo foi efetivamente bloqueado quando essa foi a medida adotada.
Esse acompanhamento combina com uma rotina simples de controlar os gastos no cartão de crédito: quanto antes uma cobrança fora do padrão for percebida, mais cedo você consegue agir.
Se houver sinais de comprometimento mais amplo, como acessos não reconhecidos à conta, altere credenciais pelos canais oficiais e verifique outras movimentações. O objetivo não é apenas contestar uma compra, mas interromper o vetor que permitiu o uso indevido.
E se a contestação for negada ou não for resolvida?
Peça o resultado da análise, mantenha os protocolos e procure entender qual fundamento foi usado. Se o atendimento inicial não resolver o problema, o Banco Central orienta uma sequência de escalonamento: canais primários ou SAC da instituição, depois Ouvidoria e, se necessário, órgãos de defesa do consumidor ou Consumidor.gov.br.
Também é possível registrar reclamação no Banco Central quando o assunto estiver dentro de sua competência regulatória. É importante saber, porém, que o BC não decide o caso individual nem determina diretamente o estorno; a reclamação é respondida pela instituição e também pode subsidiar a supervisão.
Se ainda houver prejuízo ou divergência relevante, Procon e Poder Judiciário permanecem como caminhos possíveis, de acordo com as circunstâncias do caso.
Checklist para uma compra não reconhecida
- Confira data, valor, estabelecimento e cartão envolvido.
- Verifique rapidamente se o nome da cobrança pode ser diferente do nome comercial ou se há cartão adicional.
- Se continuar desconhecida, bloqueie o cartão conforme o canal oficial e registre a contestação.
- Anote protocolos e salve capturas de tela.
- Registre BO em paralelo, especialmente quando houver indícios de fraude.
- Confirme como o valor contestado será tratado na fatura atual.
- Acompanhe o processo até a decisão final, mesmo se houver crédito provisório.
- Revise outras movimentações e cartões virtuais se houver suspeita de comprometimento mais amplo.
- Se o problema persistir, escale para Ouvidoria, Procon, Consumidor.gov.br ou reclamação no BC, conforme o caso.
Agir rápido é mais importante do que tentar adivinhar a fraude
Quando aparece uma compra não reconhecida, você não precisa descobrir sozinho como os dados foram obtidos antes de contestar. A prioridade é confirmar que a transação realmente não é sua, proteger o cartão, registrar a contestação e preservar as evidências.
Depois disso, acompanhe o resultado e trate separadamente qualquer problema que continue existindo na fatura. Um processo bem documentado reduz confusão entre compra desconhecida, desacordo comercial e simples erro de leitura da cobrança – e deixa mais claro qual canal deve ser usado em cada etapa.
Fontes consultadas
- Banco Central do Brasil – FAQ “Vítima não reconhece uma compra com seu cartão”
- Ministério da Justiça e Segurança Pública – “Fizeram compras indevidas com meu cartão”
- Presidência da República – Código de Defesa do Consumidor, art. 54-G
- Banco Central do Brasil – Reclamação contra bancos e outras instituições
- CAIXA – Contestação de compra
- Governo Federal – Consumidor.gov.br