O que acontece se eu não pagar a fatura inteira?
Se você não pagar a fatura inteira do cartão de crédito, o que acontece depois depende de quanto foi pago e de como o saldo restante será tratado. Pagar apenas uma parte, pagar menos que o valor obrigatório da fatura ou não pagar nada são situações diferentes — e podem levar a consequências diferentes.
Quando parte da fatura fica sem pagamento, esse valor não desaparece. Esse saldo pode ser financiado, entrar no crédito rotativo ou, dependendo da situação, ser tratado como atraso. A partir daí, podem existir juros e outros encargos previstos nas condições do cartão.
Por isso, antes de escolher quanto pagar, é importante entender quais consequências essa decisão pode gerar. Ao longo deste artigo, você verá o que acontece em cada cenário, como identificar o saldo que ficou pendente e quais informações da própria fatura ajudam a entender as opções disponíveis.
Não pagar a fatura inteira pode levar a caminhos diferentes
Quando a fatura vence, o resultado não depende apenas de ela ter sido paga integralmente ou não. O valor efetivamente pago e a forma escolhida para tratar o restante também fazem diferença.
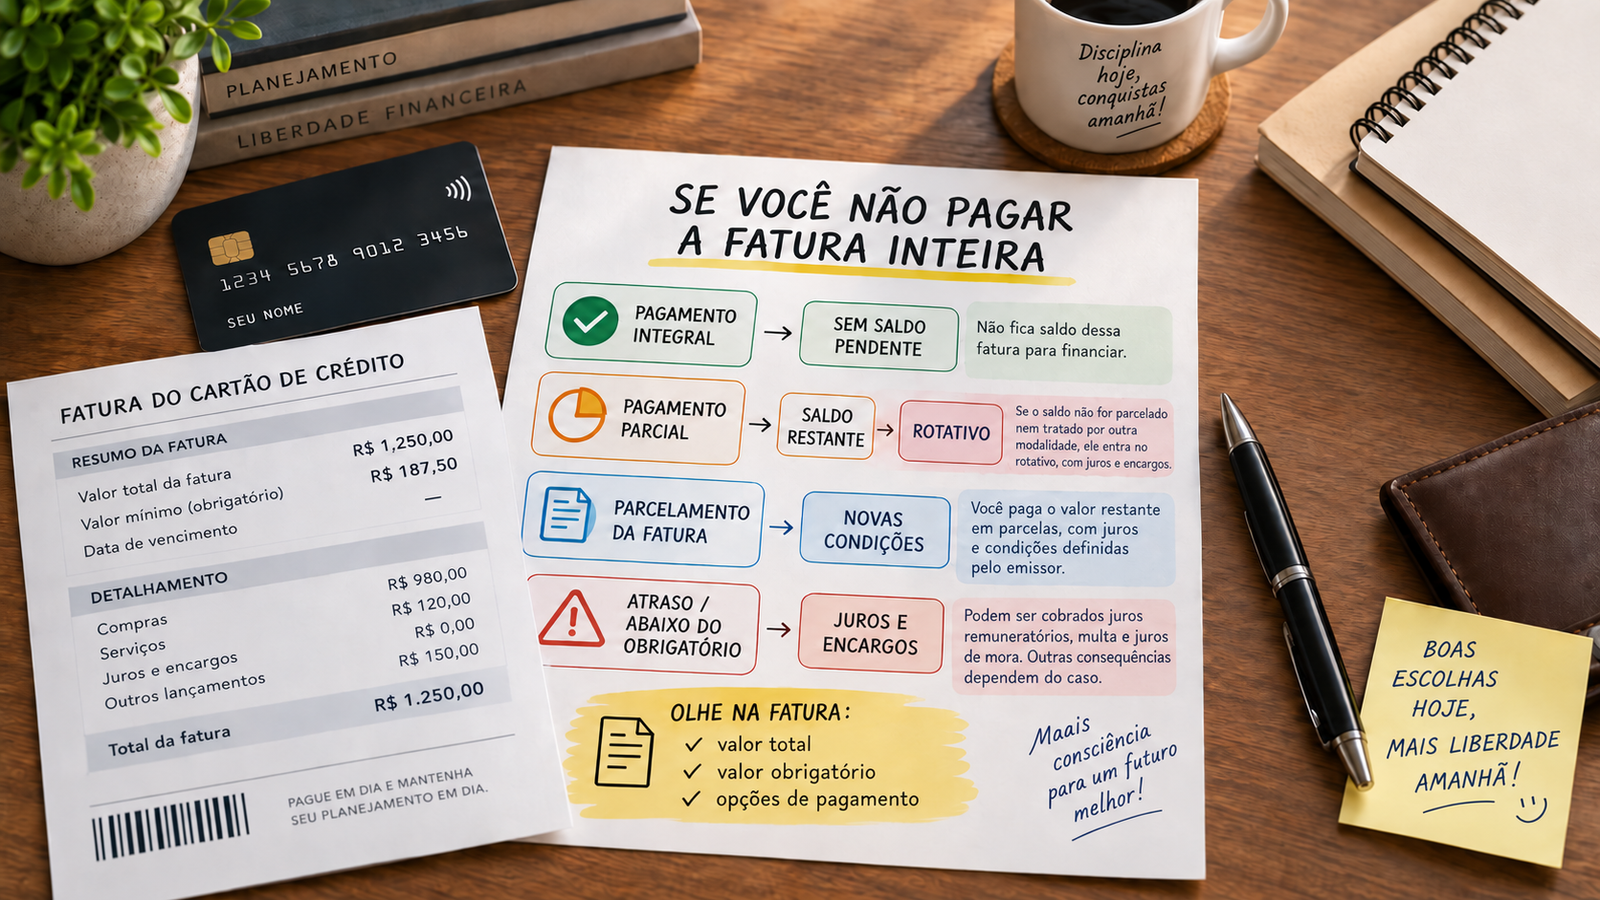
Por isso, é útil separar três situações: pagar o valor total, pagar apenas parte da fatura sem ficar abaixo do valor obrigatório ou pagar abaixo do valor obrigatório — inclusive não pagar nada.
Pagar o valor total
Quando você paga o valor total da fatura até o vencimento, não fica um saldo daquela fatura para ser financiado.
Nesse cenário, as compras incluídas na fatura são quitadas de acordo com o ciclo normal do cartão. Isso não significa que o cartão ficará sem compromissos futuros: parcelas de compras já realizadas e novas compras podem aparecer nas faturas seguintes.
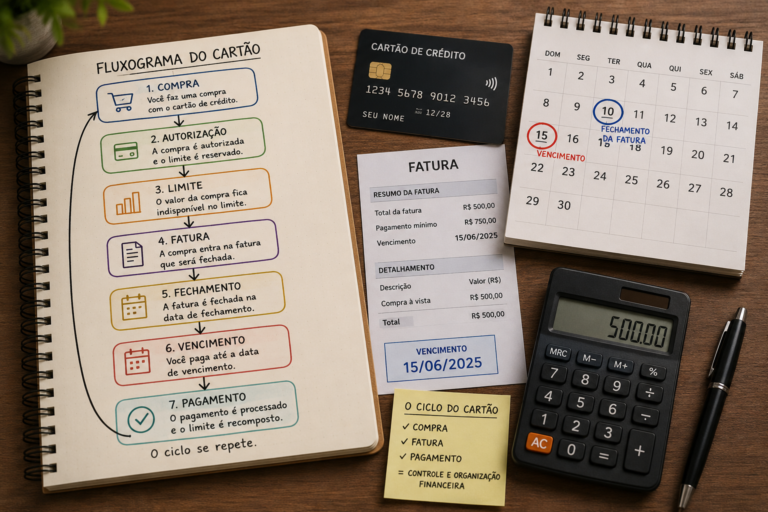
Se quiser revisar o ciclo completo entre compra, fatura e pagamento, veja também como funciona o cartão de crédito.
Pagar apenas parte da fatura
Se você paga somente uma parte, ainda existe um saldo que precisa ser tratado.
Quando o pagamento atende ao valor obrigatório informado na fatura, mas não quita o total, o restante continua pendente e será tratado conforme as condições aplicáveis ao cartão. Se esse saldo não for parcelado nem tratado por outra modalidade aplicável, ele passa a ser financiado pelo crédito rotativo.
Isso significa que pagar uma parte da fatura não é o mesmo que quitar a dívida. O valor que ficou pendente continua existindo e pode gerar juros e encargos.
Pagar abaixo do valor obrigatório ou não pagar
O cenário muda quando o pagamento realizado fica abaixo do valor obrigatório informado na fatura ou quando nenhum pagamento é feito.
Nesses casos, há atraso no cumprimento da obrigação, e podem ser aplicados os encargos previstos para essa situação, conforme as regras vigentes e as condições do contrato.
Por isso, duas pessoas que não pagaram a fatura inteira podem estar em situações diferentes: uma pode ter realizado um pagamento parcial dentro das condições previstas, enquanto outra pode já estar em atraso.
Essa diferença é importante para entender o que acontece com o saldo restante.
O que acontece com o valor que ficou sem pagar?
Quando você paga apenas uma parte da fatura, a diferença entre o valor total e o valor efetivamente pago continua existindo como saldo pendente. Esse saldo precisa ser quitado ou tratado conforme uma das modalidades aplicáveis.
Dependendo da situação e das condições do cartão, o valor restante pode seguir caminhos diferentes. Ele pode:
- ser financiado pelo crédito rotativo;
- ser tratado por uma modalidade de parcelamento aplicável;
- ou, se o pagamento tiver ficado abaixo do valor obrigatório, fazer parte de uma situação de atraso.
O ponto principal é que o valor não pago não desaparece da dívida. Ele continua vinculado à fatura e pode gerar juros e outros encargos de acordo com a forma como for financiado ou com a situação de atraso.
Por isso, ao olhar apenas para o valor que conseguiu pagar naquele mês, você pode perder uma parte importante da decisão. Também é necessário identificar quanto ficou pendente e qual será o tratamento dado a esse saldo.
Essa é a informação que ajuda a entender o custo e as consequências que podem aparecer nas próximas faturas.
Um exemplo para visualizar os diferentes caminhos
Imagine uma fatura de R$ 2.000 com um valor obrigatório de R$ 350, apenas para fins de exemplo.
A partir dessa mesma fatura, decisões diferentes no vencimento podem levar a situações diferentes:
| Situação | Pagamento realizado | O que acontece com o restante |
| Pagamento integral | R$ 2.000 | Não fica saldo dessa fatura para financiar |
| Pagamento parcial | R$ 800 | Restam R$ 1.200, que precisam ser tratados conforme as condições aplicáveis |
| Pagamento abaixo do valor obrigatório | R$ 200 | Além de permanecer saldo pendente, há atraso em relação ao valor obrigatório do exemplo |
| Nenhum pagamento | R$ 0 | O saldo permanece sem pagamento e entra no cenário de atraso |
No primeiro caso, os R$ 2.000 da fatura são quitados.
No segundo, a pessoa paga R$ 800 e ainda ficam R$ 1.200 pendentes. Se não houver parcelamento ou outra modalidade aplicável para o saldo restante, os R$ 1.200 passam a ser financiados pelo crédito rotativo.
No terceiro caso, o pagamento de R$ 200 fica abaixo dos R$ 350 definidos como valor obrigatório neste exemplo. Portanto, não se trata apenas de deixar uma parte da fatura para financiamento: existe também atraso no cumprimento do valor obrigatório.
Se nenhum pagamento for realizado, todo o valor permanece pendente, e a situação também envolve atraso.
O exemplo mostra por que a pergunta “você pagou a fatura inteira?” não é suficiente para entender o que aconteceu.
Quando a resposta é não, ainda é necessário descobrir:
| quanto foi pago → quanto ficou pendente → se o valor obrigatório foi cumprido → como o restante será tratado |
É essa sequência que permite distinguir um saldo financiado de uma situação de atraso.
Quando o crédito rotativo pode entrar
Se você paga apenas parte da fatura e o saldo restante não é parcelado nem tratado por outra modalidade aplicável, esse saldo passa a ser financiado pelo crédito rotativo.
Na prática, uma parte da fatura é paga, mas outra continua pendente. Esse valor passa a ser financiado pelo emissor do cartão, com cobrança de juros e encargos previstos para essa modalidade.
O ponto importante é entender que o rotativo é uma forma de financiar temporariamente o saldo que ficou sem pagamento, e não uma extensão gratuita do prazo da fatura.
Além disso, esse saldo não pode permanecer indefinidamente no crédito rotativo. O prazo dessa modalidade é limitado pelas regras atuais.
Para entender em detalhes custos, regras e cuidados, veja como funciona o crédito rotativo no cartão de crédito.
Pagar o mínimo não significa pagar uma porcentagem fixa
É comum encontrar a ideia de que o pagamento mínimo da fatura corresponde sempre a uma porcentagem determinada, como 15% do valor total. Essa regra fixa, porém, não deve ser usada como referência geral hoje.
Não existe hoje um percentual mínimo único determinado pela regulamentação para todos os cartões. A referência deve ser o valor obrigatório informado na própria fatura. Esse valor pode reunir, conforme o caso, saldo do rotativo com encargos, parcelas de dívidas anteriores e o valor mínimo previsto no contrato para os lançamentos do período.
Por isso, não é correto calcular o pagamento mínimo aplicando automaticamente um percentual sobre o valor total da fatura. A referência deve ser o valor informado pelo emissor naquela fatura.
Também é importante separar duas coisas:
| pagar o valor obrigatório não significa quitar a fatura inteira. |
Se você paga apenas o valor obrigatório informado, o restante continua pendente e precisará ser tratado conforme as opções disponíveis.
Por isso, antes de decidir quanto pagar, observe pelo menos:
- o valor total da fatura;
- o valor obrigatório indicado;
- quanto ficará sem pagamento;
- e quais condições serão aplicadas ao saldo restante.
O número mais importante não é apenas quanto você consegue pagar naquele momento, mas também quanto continuará pendente depois do pagamento.
E se eu pagar menos que o valor obrigatório ou não pagar nada?
Quando o pagamento fica abaixo do valor obrigatório informado na fatura — ou quando nenhum pagamento é feito até o vencimento — a situação deixa de ser apenas um financiamento parcial do saldo e passa a envolver atraso no cumprimento da obrigação.
Nesse cenário, podem ser cobrados os encargos previstos para a situação de atraso, de acordo com as regras vigentes e com as condições do contrato. Entre eles, podem aparecer:
- juros remuneratórios;
- multa;
- juros de mora.
É importante não confundir esse caso com o de quem paga uma parte da fatura sem ficar abaixo do valor obrigatório e mantém o restante em uma modalidade de financiamento.
Também não é correto concluir que, ao deixar de pagar a fatura, algumas consequências acontecerão imediatamente em todos os casos. Bloqueio do cartão, redução de limite ou registro em cadastros de inadimplência não devem ser tratados como efeitos automáticos e universais do primeiro atraso.
O que pode ocorrer depende das condições do cartão, da continuidade do atraso e da análise feita pelo emissor.
Por isso, se o pagamento realizado ficou abaixo do valor obrigatório — ou não aconteceu — o primeiro passo é identificar qual saldo entrou em atraso e quais encargos passaram a ser aplicáveis, em vez de olhar apenas para o valor original da fatura.
O saldo pode ficar no rotativo por quanto tempo?
O crédito rotativo não pode ser usado para manter o mesmo saldo da fatura financiado indefinidamente.
Pelas regras atuais, o saldo que não foi pago integralmente no vencimento pode permanecer financiado no crédito rotativo somente até o vencimento da fatura seguinte.
No vencimento da fatura seguinte, o saldo não pode continuar no rotativo. Se ainda houver valor pendente, ele deverá ser quitado ou tratado por outra modalidade aplicável.
Quando o emissor oferecer uma modalidade de parcelamento para substituir o saldo do rotativo, as condições dessa alternativa devem ser mais vantajosas do que as do próprio rotativo.
Isso não significa que exista um único procedimento para todos os cartões. A forma de tratamento do saldo dependerá das regras contratuais e das opções aplicáveis, que podem incluir mecanismos de parcelamento previstos no contrato.
O ponto principal é simples: o crédito rotativo tem duração limitada e não deve ser confundido com um financiamento permanente da fatura.
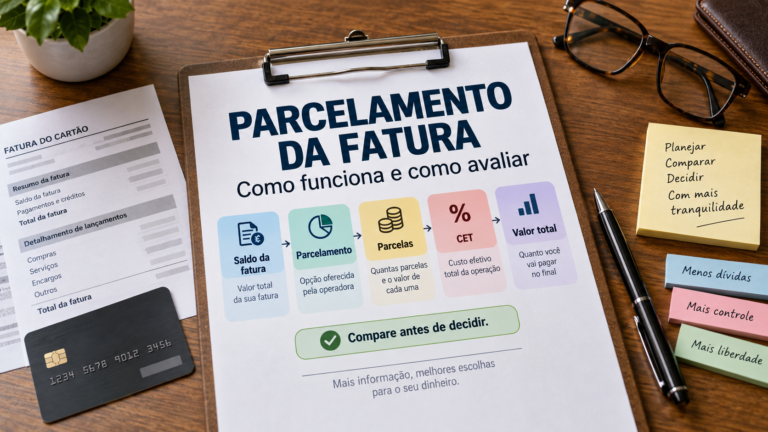
Parcelar a fatura é diferente de simplesmente pagar uma parte
Pagar apenas uma parte não significa, por si só, que o saldo restante tenha sido parcelado. O parcelamento é uma operação de crédito com condições próprias e depende das regras previstas no contrato e das opções apresentadas pelo emissor.
Quando o saldo é parcelado, a operação passa a ter condições próprias, como:
- número de parcelas;
- taxa de juros;
- Custo Efetivo Total (CET);
- valor das parcelas;
- valor total que será pago ao final.
Por isso, não basta comparar apenas quanto sai do orçamento no primeiro mês.
Essa diferença é importante porque o caminho usado para tratar o saldo altera a forma de financiamento e o custo que poderá aparecer nas faturas seguintes.
Quando houver opções de parcelamento, a própria fatura deve trazer informações que permitam avaliar as condições oferecidas. Antes de escolher, vale observar não apenas o valor de cada parcela, mas também a taxa, o CET e o valor total da operação.
Para entender como essa alternativa funciona e o que avaliar nas condições oferecidas, veja como funciona o parcelamento da fatura.
Existe um limite para os juros e encargos?
Sim. Para operações de crédito no rotativo ou no parcelamento do saldo devedor da fatura originadas a partir de 3 de janeiro de 2024, existe um limite para os juros e encargos financeiros cobrados.
Pelas regras atuais, esses juros e encargos não podem superar o valor original da dívida financiada.
Imagine que R$ 1.000 de uma fatura tenham sido financiados no rotativo. Nesse caso, o total de juros e encargos financeiros sujeitos à regra não pode ultrapassar outros R$ 1.000. Assim, considerando o valor original mais esses encargos, o montante pode chegar a R$ 2.000.
Isso não significa, porém, que seja correto resumir a regra dizendo que “qualquer dívida do cartão nunca pode passar do dobro”.
O limite se aplica especificamente ao crédito rotativo e ao parcelamento do saldo devedor da fatura abrangidos pela regra. Ele não deve ser usado como referência geral para toda compra parcelada ou para qualquer tipo de dívida relacionada ao cartão. Compras parceladas com juros, por exemplo, não entram nessa limitação específica.
Além disso, a existência desse teto não significa que deixar saldo pendente tenha se tornado barato. O valor financiado ainda pode acumular juros e encargos relevantes até alcançar o limite previsto.
Por isso, mesmo com essa proteção regulatória, continua sendo importante observar quanto ficou financiado e as condições da operação.
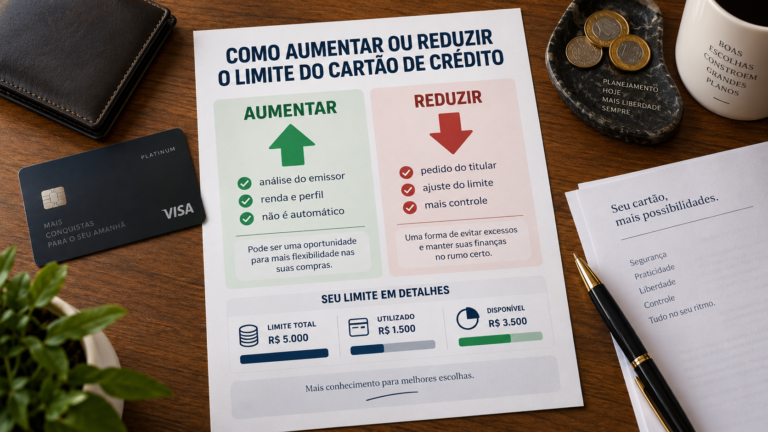
O que pode acontecer com o limite do cartão?
Não pagar a fatura inteira não significa automaticamente que o emissor reduzirá ou bloqueará o limite do cartão.
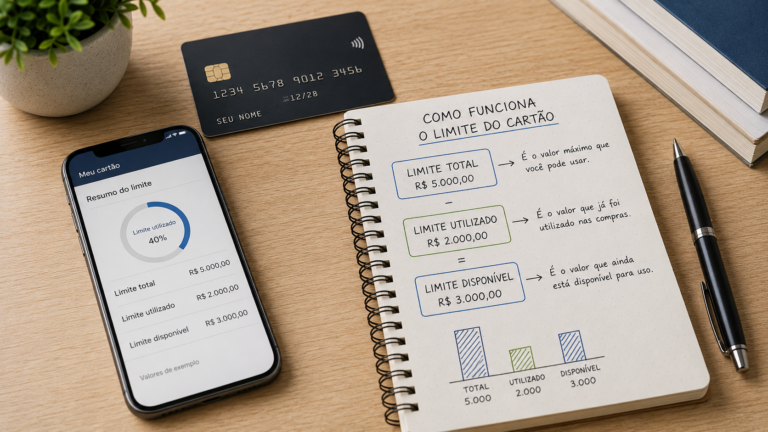
É importante separar duas coisas: o limite total concedido e o limite disponível para novas compras.
Quando parte da fatura continua pendente, ainda existe uma dívida relacionada ao cartão. Por isso, o espaço disponível pode continuar comprometido enquanto esse saldo não é liquidado ou tratado conforme as condições da operação. A forma e o momento em que o limite disponível é recomposto dependem das regras do emissor e do produto.
Isso é diferente de uma redução do limite total concedido.
As instituições podem reavaliar os limites de crédito de seus clientes. Em determinadas situações, inclusive quando há mudança na avaliação de risco, o limite concedido pode ser reduzido conforme as regras aplicáveis. Mas essa redução não deve ser apresentada como uma consequência automática de simplesmente pagar uma fatura parcialmente.
Da mesma forma, não é correto afirmar que um único pagamento incompleto necessariamente provocará:
- bloqueio do cartão;
- cancelamento;
- redução imediata do limite;
- impossibilidade de realizar novas compras.
Essas consequências dependem das condições contratuais, da situação da conta e das decisões do emissor.
Para quem pagou apenas parte da fatura, a pergunta mais útil naquele momento é:
| quanto do limite continua disponível depois do pagamento e do tratamento dado ao saldo restante? |
Essa informação pode ser consultada nos canais do emissor e ajuda a evitar novas compras com base em um limite que ainda está comprometido por obrigações anteriores.
Para revisar a diferença entre limite total, utilizado e disponível, veja também como funciona o limite do cartão de crédito.
Não pagar a fatura pode negativar o nome?
Pode, mas isso não acontece automaticamente apenas porque a fatura não foi paga integralmente.
Como vimos, existe diferença entre pagar parte da fatura dentro das condições previstas e deixar de cumprir o valor obrigatório no vencimento. É no cenário de atraso ou inadimplência que podem surgir consequências de cobrança e, conforme a evolução da dívida e os procedimentos adotados pelo credor, eventual registro em cadastros de inadimplentes.
Por isso, não seria correto afirmar que o nome será negativado imediatamente no primeiro dia após um pagamento incompleto.
Também não existe um prazo único que possa ser aplicado a todos os emissores e situações. Os procedimentos de cobrança e registro podem variar.
Também não é correto afirmar que o score de crédito cairá automaticamente ou em uma quantidade determinada.
Pontuações de crédito são calculadas por empresas privadas a partir de diferentes informações e critérios. Uma situação de inadimplência pode influenciar a análise de crédito, mas não existe uma relação simples do tipo “atrasou a fatura, perdeu tantos pontos”.
Na prática, o ponto mais importante é não ignorar um saldo que já entrou em atraso. Quanto mais tempo a pendência permanecer sem tratamento, maior pode ser a exposição a encargos, cobrança e outras consequências relacionadas ao crédito.
Antes de decidir quanto pagar, olhe estas informações na fatura
Antes de escolher quanto pagar da fatura, vale olhar além do valor total exibido no topo.
As regras atuais exigem que a fatura traga informações que ajudem o cliente a entender as alternativas de pagamento e financiamento do saldo. Entre os pontos mais importantes estão:
- valor total da fatura;
- valor obrigatório para pagamento;
- opções de financiamento do saldo;
- taxas de juros aplicáveis;
- Custo Efetivo Total (CET);
- valor total que será pago em cada alternativa apresentada.
Essas informações ajudam a comparar caminhos que, à primeira vista, podem parecer semelhantes.
Uma parcela menor, por exemplo, pode aliviar o valor pago naquele mês, mas isso não mostra sozinho quanto custará o financiamento ao longo do tempo.
Por isso, ao analisar as opções da fatura, tente responder a três perguntas:
1. Quanto fica pendente depois do pagamento?
2. Qual será o custo para financiar esse saldo?
3. Quanto será pago no total se eu escolher essa alternativa?
Olhar apenas para o valor que cabe no mês pode esconder uma parte importante da decisão.
O objetivo é entender não só quanto sai agora, mas também qual obrigação permanece depois do vencimento.
Se você não consegue pagar tudo, qual é o primeiro passo?
Se você já sabe que não conseguirá pagar o valor total da fatura, o primeiro passo é entender exatamente qual será o saldo que ficará pendente e quais opções existem para tratá-lo.
Em vez de decidir apenas com base no valor que cabe naquele mês, organize a situação nesta ordem:
1. Veja o valor total da fatura.
2. Confira qual é o valor obrigatório informado.
3. Identifique quanto você consegue pagar naquele vencimento.
4. Calcule quanto ficará sem pagamento.
5. Compare as alternativas oferecidas para esse saldo, observando as condições e o custo total.
Essa sequência ajuda a evitar uma decisão tomada apenas pela parcela mais baixa.
Depois de identificar quanto consegue pagar, o passo seguinte é verificar quanto continuará pendente, como esse saldo será tratado e qual custo poderá surgir a partir daí.
Também é importante não deixar o saldo pendente sem acompanhamento. Quando existe valor financiado ou em atraso, novas faturas podem reunir compras recentes, parcelas anteriores, encargos e o saldo que já vinha sendo carregado.
Para acompanhar compras, parcelas e outros compromissos antes do fechamento da fatura, veja também como controlar os gastos no cartão de crédito.
Por isso, depois de escolher uma alternativa, acompanhe o que aparece na fatura seguinte e confira se o tratamento do saldo corresponde ao que foi contratado ou informado pelo emissor.
Se houver mais de uma opção de financiamento, a comparação deve considerar o custo total, e não apenas o menor pagamento imediato.
O objetivo aqui não é encontrar uma resposta única que sirva para todas as pessoas, mas entender qual obrigação continuará existindo depois do pagamento que você fizer agora.
Entender o que fica pendente ajuda a decidir melhor
Não pagar a fatura inteira não leva sempre ao mesmo resultado. O que acontece depois depende de quanto foi pago, quanto ficou pendente e qual tratamento será dado a esse saldo.
Pagar parte da fatura pode levar ao financiamento do valor restante. Pagar abaixo do valor obrigatório ou não pagar nada envolve uma situação de atraso. E parcelar a fatura é diferente de simplesmente deixar uma parte sem pagamento.
Por isso, antes de escolher uma alternativa, vale olhar para além do valor que sai naquele momento. O mais importante é entender:
- quanto continuará pendente;
- quais juros e encargos podem ser aplicados;
- qual modalidade será usada para tratar o saldo;
- e quanto poderá ser pago no total.
A própria fatura deve trazer informações que ajudam nessa leitura, como valor obrigatório, taxas, CET e alternativas disponíveis.
Entender essas diferenças não elimina o custo de deixar uma parte da fatura para depois, mas ajuda a evitar decisões baseadas apenas no menor pagamento imediato.
Se houver saldo pendente, o próximo passo é acompanhar como ele aparecerá na fatura seguinte e quais condições continuam associadas a ele.
Fontes consultadas
- Banco Central do Brasil – Perguntas frequentes sobre cartão de crédito. Base para pagamento parcial, valor obrigatório, crédito rotativo e alternativas de pagamento.
- Resolução CMN nº 4.549/2017 – Banco Central do Brasil. Base para o limite temporal do crédito rotativo e tratamento do saldo remanescente.
- Resolução CMN nº 4.882/2020 – Banco Central do Brasil. Base para os encargos aplicáveis em obrigações em atraso.
- Resolução BCB nº 365/2023 – Banco Central do Brasil. Base para transparência da fatura, alternativas de pagamento e informações ao titular.
- Lei nº 14.690/2023 – Câmara dos Deputados. Base legal para a limitação de juros e encargos financeiros no rotativo e no parcelamento do saldo devedor da fatura.