Como controlar os gastos no cartão de crédito
Ter limite disponível no cartão não significa que esse valor inteiro caiba no seu orçamento. Ao longo do mês, compras, parcelas e outras cobranças podem aumentar o valor já comprometido, mesmo quando o aplicativo ainda mostra bastante limite disponível.
Por isso, controlar os gastos no cartão de crédito exige olhar além do limite. O ponto principal é saber quanto você já comprometeu, quanto ainda resta dentro do valor planejado para essas despesas e como uma nova compra afetaria essa margem.
Quando esse acompanhamento acontece durante o mês, a fatura deixa de ser o momento em que você descobre quanto gastou e passa a funcionar como uma ferramenta de conferência. Neste artigo, você vai aprender uma forma simples de acompanhar esses compromissos e tomar decisões antes que a fatura feche.
O limite do cartão não é o seu orçamento
O limite disponível mostra quanto o emissor ainda permite utilizar no cartão, mas esse número não diz, sozinho, quanto você pode assumir sem prejudicar outras despesas. Limite de crédito é uma capacidade de compra oferecida pelo emissor, não uma renda adicional.
Por isso, uma compra pode caber no limite e, ao mesmo tempo, não caber no seu planejamento. Se o aplicativo mostra R$ 4.000 disponíveis, por exemplo, isso não significa que existam R$ 4.000 livres no orçamento para novas compras. Parte da renda pode já estar comprometida com contas, compras anteriores, parcelas e outras prioridades.
O erro acontece quando o limite disponível passa a funcionar como autorização para gastar: enquanto houver limite, novas compras parecem possíveis. Para controlar o cartão, a referência precisa ser outra: quanto das suas próprias finanças você pode comprometer com despesas pagas por esse meio.
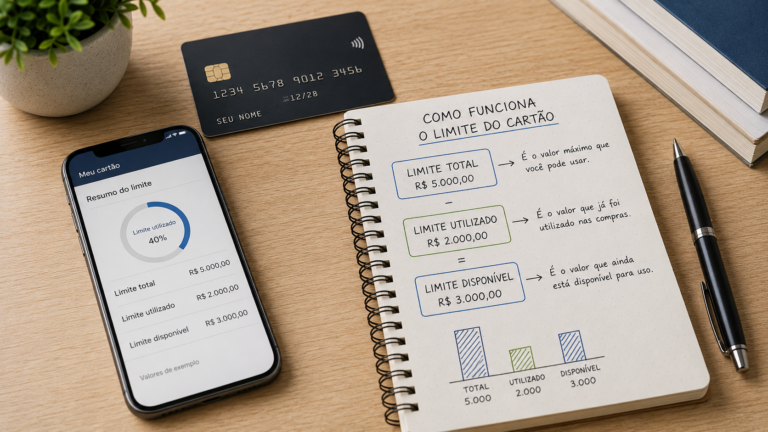
Se quiser revisar a diferença entre limite total, utilizado e disponível, veja também como funciona o limite do cartão de crédito. Aqui, o ponto é usar essa informação sem confundi-la com o seu orçamento.
Defina quanto do seu orçamento pode ir para o cartão
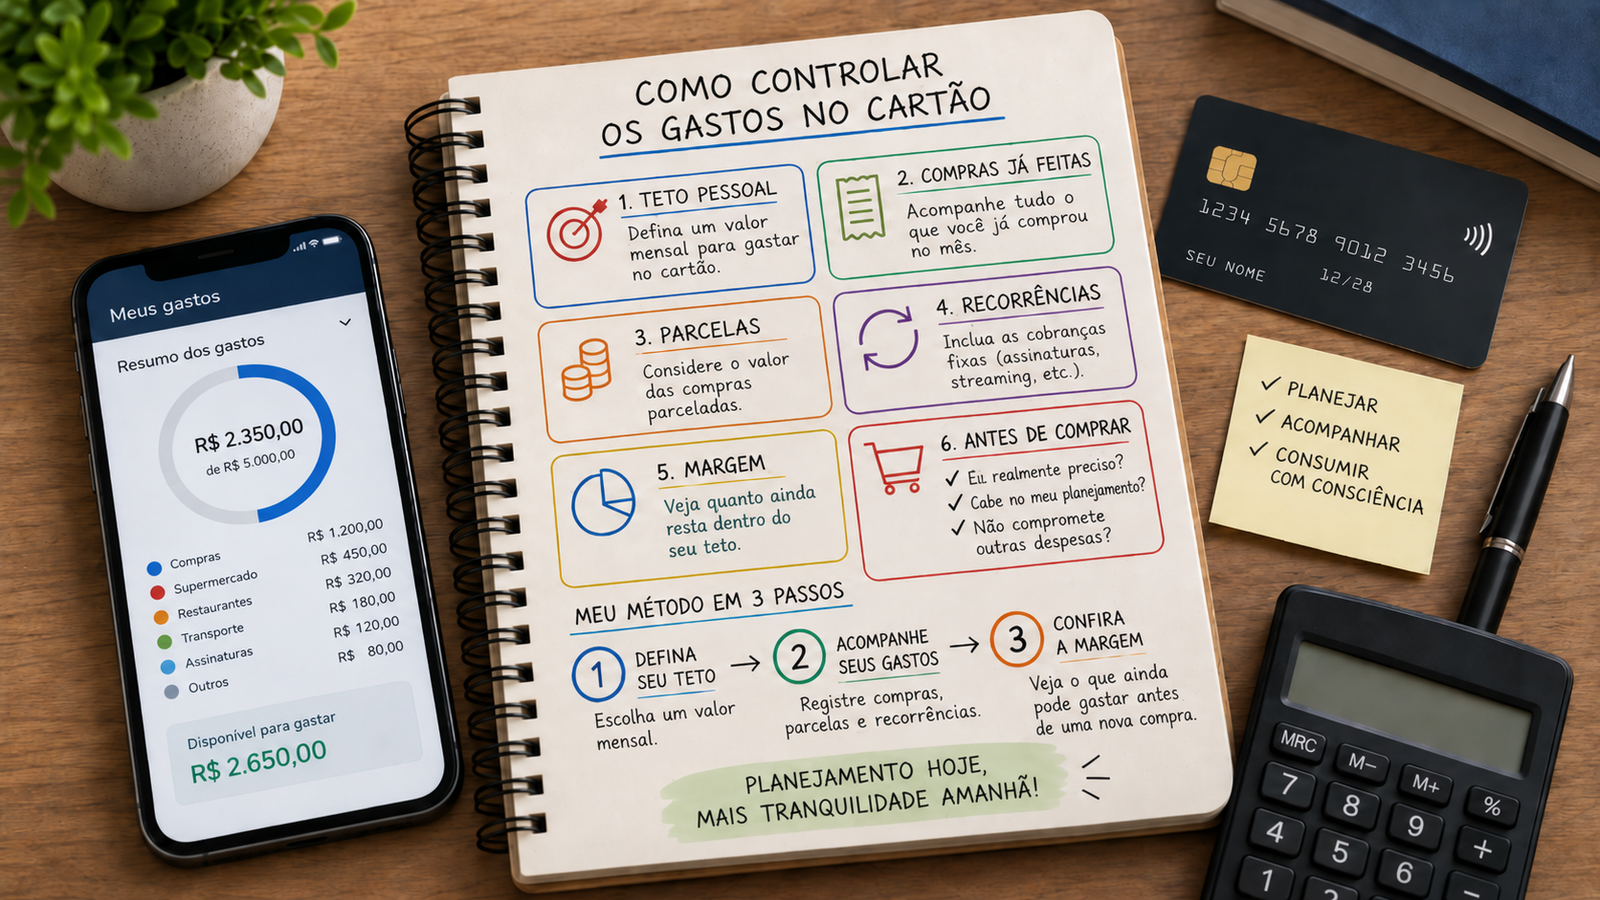
Se o limite oferecido pelo emissor não deve ser usado como referência de orçamento, você precisa criar uma referência própria. Para isso, pode definir um teto pessoal para os gastos no cartão: o valor máximo que pretende comprometer com despesas pagas por esse meio dentro de determinado período.
Esse teto não precisa seguir uma porcentagem fixa da renda nem uma fração do limite do cartão. Ele deve partir do seu orçamento e considerar as outras despesas, compromissos e prioridades que também precisam ser pagos. Assim, duas pessoas com o mesmo limite de crédito podem ter valores muito diferentes disponíveis para usar no cartão sem desorganizar o planejamento.
Imagine que o cartão ofereça um limite bem maior do que o valor que cabe no seu planejamento. Nesse caso, o limite continua sendo a referência do emissor, enquanto o teto pessoal passa a ser a sua referência de controle.
O objetivo desse teto não é criar uma regra rígida que nunca possa ser revista. Ele serve para dar um ponto de comparação durante o mês. Se seus compromissos começarem a se aproximar desse valor, você consegue perceber isso antes de continuar comprando apenas porque ainda existe limite disponível.
Para definir esse valor de forma coerente, é preciso primeiro conhecer quanto da sua renda já está comprometido com outras despesas. Se ainda não tiver essa visão, o artigo sobre controle de gastos ajuda a organizar essa etapa mais ampla.
Depois de estabelecer essa referência, surge a pergunta seguinte: quanto desse teto já foi comprometido pelas compras e cobranças que você assumiu?
Acompanhe o que você já comprometeu
Depois de definir um teto pessoal para o cartão, o próximo passo é acompanhar quanto desse valor já foi ocupado. O controle funciona melhor quando a compra passa a ser considerada no momento em que o compromisso é assumido, e não apenas quando a fatura fecha ou quando o pagamento vence.
Para isso, não é preciso adotar um sistema complicado. O objetivo é conseguir identificar os valores que já estão comprometidos e reuni-los de forma consistente, usando o aplicativo do cartão, a fatura aberta ou outro registro que funcione para você.
Compras já realizadas
Cada compra feita no cartão passa a ocupar parte do valor que você decidiu destinar a esse meio de pagamento. Por isso, as compras já realizadas precisam entrar no controle mesmo que a fatura ainda esteja aberta.
Esperar o fechamento para começar a olhar os gastos reduz a capacidade de ajustar o restante do mês. Quando as compras são acompanhadas conforme acontecem, fica mais fácil perceber se o total está se aproximando do valor planejado e avaliar novas decisões antes de continuar acumulando compromissos.
O aplicativo e a fatura podem ajudar nessa conferência, mas não precisam ser suas únicas referências. Manter um registro consistente das compras realizadas ajuda a acompanhar os compromissos ao longo do período.
Parcelas que já entram no seu planejamento
Uma compra parcelada não deve ser analisada apenas pelo valor de cada parcela. Para o controle do orçamento, também importa enxergar quantas parcelas já estão previstas e quanto elas ocupam em conjunto nos próximos períodos.
Se cinco compras diferentes tiverem uma parcela de R$ 80 no mesmo período, juntas elas representarão R$ 400 de compromissos naquele período.
Aqui, o ponto não é discutir se parcelar é melhor ou pior. O importante é reconhecer que parcelas já contratadas reduzem o espaço disponível para outras decisões futuras.
Esses compromissos futuros não precisam ser somados ao mês atual, mas devem permanecer visíveis para que novas compras não sejam avaliadas isoladamente.
Cobranças recorrentes previstas
Assinaturas e outros pagamentos recorrentes também merecem entrar na conta quando já fazem parte da rotina do cartão.
Serviços de streaming, armazenamento em nuvem, aplicativos, academias ou outras cobranças automáticas podem continuar chegando sem que uma nova decisão de compra seja feita a cada mês.
Isso não significa que você precise criar uma categoria especial para todas elas. Basta lembrar que, se o valor é previsível e será lançado no cartão, ele também ocupa parte do teto pessoal daquele período.
Quanto mais completa for a visão dos compromissos já assumidos, menos você dependerá do limite disponível para decidir se ainda cabe assumir uma nova despesa.
Não olhe apenas para o valor da fatura atual
O valor total da fatura atual mostra quanto está sendo cobrado naquele ciclo, mas esse número, isoladamente, não resume todos os compromissos que já foram assumidos no cartão. Compras parceladas, por exemplo, podem continuar gerando cobranças nos períodos seguintes.
Pelas regras atuais, a fatura deve trazer, entre as informações complementares, o saldo total consolidado das obrigações futuras, inclusive as relacionadas a compras parceladas. Essa informação ajuda a enxergar compromissos que vão além do valor cobrado no ciclo atual.
Imagine que o valor da fatura atual seja de R$ 900, mas que você já saiba que R$ 600 em parcelas estarão comprometidos em um dos períodos seguintes. Se olhar apenas para os R$ 900 cobrados agora, pode deixar de considerar que parte do orçamento futuro já está ocupada.
Use essas informações da fatura para acompanhar os compromissos futuros. Se o emissor também oferecer uma visualização de próximas faturas ou parcelas, ela pode funcionar como apoio adicional.
| Quanto eu já deixei comprometido para os próximos períodos? |
Isso não significa somar todas as parcelas futuras ao gasto do mês atual. A ideia é manter duas visões diferentes:
- o que precisa caber no período atual
- o que já está comprometido nos períodos seguintes
Essa separação ajuda a evitar duas distorções: achar que uma fatura atual menor representa espaço financeiro totalmente livre e, no extremo oposto, tratar todo o saldo futuro como se precisasse ser pago de uma vez no mês atual.
Calcule sua margem dentro do teto pessoal
Depois de definir quanto pretende comprometer no cartão e levantar os valores que entram naquele período, você pode transformar essas informações em uma referência simples.
Para este método, a conta é simples:
| Margem dentro do teto = teto pessoal – compromissos considerados no período |
Um resultado positivo indica que ainda existe margem dentro do teto; zero indica que a referência foi atingida; e um resultado negativo mostra que os compromissos ultrapassam o teto definido.
Essa margem é diferente do limite disponível que aparece no cartão. Ela mostra apenas quanto ainda resta antes de atingir a referência que você estabeleceu para aquele período.
Também não deve ser interpretada automaticamente como “dinheiro livre para gastar”. Outras despesas e prioridades do orçamento continuam importando.
A mesma lógica pode ser usada para observar os períodos seguintes: se já existirem parcelas ou cobranças previstas, é possível verificar quanto do teto de cada período começa comprometido sem misturar todos os meses em uma única conta.
A margem não decide por você. Ela funciona como um indicador de controle para tornar visível o efeito de uma nova compra sobre o planejamento.
Antes de uma nova compra, faça três perguntas
Depois de calcular quanto ainda resta dentro do teto pessoal, você passa a ter uma referência para avaliar novas compras antes de simplesmente verificar se existe limite no cartão.
A checagem pode ser feita com três perguntas simples.
1. Quanto cabe no meu orçamento?
Comece pelo teto que você definiu para as despesas pagas no cartão naquele período. Essa é a sua referência de planejamento. Se esse valor precisar ser revisto, a mudança deve acontecer porque o orçamento também mudou, e não apenas porque ainda existe crédito disponível.
2. Quanto eu já comprometi?
Considere o que já ocupa espaço naquele período: compras realizadas, parcelas que entram na conta e outras cobranças previstas que ainda não estejam incluídas nesses valores.
Quando fizer sentido, observe também os compromissos dos períodos seguintes. Eles não devem ser somados automaticamente ao mês atual, mas precisam permanecer visíveis antes de você assumir novas parcelas ou despesas recorrentes.
3. Quanto ainda resta dentro do meu teto, e essa compra cabe nessa margem?
Subtraia os compromissos considerados do teto pessoal. Depois, compare essa margem com o valor da compra que está avaliando.
Se a compra ainda couber nessa referência de controle, isso não significa, por si só, que ela seja necessária ou que deva ser feita. Se não couber, a conta mostrou algo igualmente útil: a nova compra ultrapassaria o planejamento atual. Você consegue perceber isso antes de assumir o compromisso e decidir se prefere adiar a compra, ajustar outra despesa ou rever o próprio planejamento.
Um exemplo de controle antes da compra
Imagine que você tenha definido R$ 1.500 como teto pessoal para as despesas pagas no cartão naquele período.
Até agora, os compromissos são:
- R$ 700 em compras já realizadas;
- R$ 250 em parcelas que entram naquele período e não estão incluídas nos R$ 700;
- R$ 100 em cobranças recorrentes previstas, também não incluídas nos valores anteriores.
O total comprometido é:
| R$ 700 + R$ 250 + R$ 100 = R$ 1.050 |
Portanto, a margem dentro do teto pessoal é:
| R$ 1.500 – R$ 1.050 = R$ 450 |
Agora imagine que o aplicativo do cartão ainda mostre R$ 4.000 de limite disponível e você esteja avaliando uma nova compra de R$ 600.
Em termos de valor, uma compra de R$ 600 cabe dentro dos R$ 4.000 de limite disponível mostrados no aplicativo. Pela visão do planejamento, porém, a conta é diferente:
| R$ 450 – R$ 600 = -R$ 150 |
Em outras palavras, os compromissos passariam para R$ 1.650, ficando R$ 150 acima do teto de R$ 1.500.
| Referência | Valor |
| Teto pessoal para o cartão | R$ 1.500 |
| Total já comprometido | R$ 1.050 |
| Margem antes da nova compra | R$ 450 |
| Limite disponível no cartão | R$ 4.000 |
| Nova compra avaliada | R$ 600 |
| Total comprometido se a compra for realizada | R$ 1.650 |
| Quanto ultrapassaria o teto | R$ 150 |
O exemplo mostra por que limite disponível e margem dentro do orçamento respondem a perguntas diferentes. Os R$ 4.000 indicam a capacidade de crédito ainda disponível no cartão. Os R$ 450 mostram quanto restava dentro da referência pessoal definida para aquele período.
A conta também não determina que a compra seja feita ou abandonada. Ela apenas torna o efeito da decisão visível antes de o compromisso ser assumido. Diante do resultado, a pessoa pode avaliar se prefere adiar a compra, ajustar outra despesa ou rever conscientemente o planejamento.
Crie uma rotina simples de acompanhamento
Depois de definir um teto pessoal e entender quais compromissos precisam entrar no controle, o desafio passa a ser manter essas informações visíveis ao longo do mês.
Não existe uma frequência única que funcione para todas as pessoas. O mais importante é não deixar o acompanhamento apenas para o momento em que a fatura fecha.
Na prática, você pode usar alguns momentos como referência:
- conferir novos lançamentos durante o mês;
- observar quanto do teto pessoal já foi comprometido;
- verificar parcelas e outras cobranças previstas;
- fazer uma checagem antes de uma compra relevante;
- revisar os valores quando perceber alguma diferença entre seu registro e a fatura.
O aplicativo do emissor pode facilitar esse acompanhamento, mas o método não deve depender de uma funcionalidade específica. Você pode usar o próprio aplicativo, uma planilha, um caderno ou outro sistema que permita manter os compromissos organizados sem contar o mesmo gasto mais de uma vez.
Uma rotina eficiente não precisa gerar mais trabalho do que o necessário. Ela precisa permitir que, quando você pensar em uma nova compra, consiga responder rapidamente:
| Quanto eu já comprometi? Quanto ainda resta dentro do meu teto? |
Se essas respostas estiverem claras, o acompanhamento já está cumprindo sua principal função.
Mantenha o controle consistente
Quando os números não parecem bater
Ao comparar seu registro com a fatura, pode acontecer de os totais não coincidirem. Antes de concluir que existe algum problema, confira se todas as compras foram registradas, se alguma parcela entrou duas vezes no controle ou se uma cobrança prevista ficou de fora.
A fatura é uma fonte importante para essa conferência porque reúne os lançamentos realizados e outras informações do cartão. Já o seu registro pessoal pode estar organizado de acordo com o período e o critério que você escolheu para acompanhar o orçamento.
O objetivo não é fazer os dois registros terem exatamente a mesma aparência, mas conseguir explicar de onde vêm os valores e manter os compromissos organizados de forma consistente.
Se aparecer uma cobrança que você não reconhece, a situação deixa de ser apenas uma questão de organização do controle e precisa ser tratada separadamente.
Evite contar o mesmo gasto duas vezes
Ao acompanhar as compras do cartão junto com o restante do orçamento, existe um cuidado importante: não registrar a compra e depois tratar o pagamento da fatura como se fosse um novo gasto de consumo.
Suponha, em um exemplo simplificado, que essa seja a única compra considerada. Se você registrar R$ 300 como gasto no momento da compra e depois registrar os mesmos R$ 300 novamente como uma nova despesa de consumo ao pagar a fatura, seu controle mostrará R$ 600 para um consumo de R$ 300.
Isso não significa ignorar a saída de dinheiro no dia do pagamento. Ela continua importante para acompanhar o saldo da conta e o fluxo de caixa. A diferença está em não classificá-la novamente como uma segunda despesa de consumo.
Por isso, o mais importante é manter um critério consistente. Se você registra individualmente as compras feitas no cartão quando elas acontecem, o pagamento posterior da fatura deve ser tratado como a quitação desses compromissos já registrados.
Você ainda consegue enxergar seus compromissos?
Um bom controle não precisa produzir dezenas de números. Ele precisa permitir que você entenda, com rapidez, o que já assumiu antes de decidir assumir mais.
Uma forma simples de verificar se essa visibilidade existe é tentar responder:
- Quanto já foi comprometido no cartão neste período?
- Quais parcelas ou outras cobranças já estão previstas para os próximos períodos?
- Quanto ainda resta dentro do teto pessoal que você definiu?
- Se fizer uma nova compra agora, qual será o efeito sobre esse planejamento?
Se essas respostas estiverem claras, o controle está cumprindo sua função.
Se você precisa esperar a fatura fechar para descobrir quanto gastou, não consegue identificar por que o valor aumentou ou toma novas decisões olhando apenas para o limite disponível, existe uma perda de visibilidade sobre os compromissos assumidos.
Isso não exige criar um sistema mais complicado. O primeiro ajuste pode ser simplesmente voltar às informações essenciais: o que já foi comprado, o que ainda está previsto e quanto disso cabe no valor que você decidiu usar como referência.
O objetivo não é acompanhar cada centavo de forma obsessiva, mas evitar que compras e parcelas se acumulem sem que você perceba o efeito delas sobre o orçamento.
Controlar o cartão é decidir antes da fatura fechar
Controlar os gastos no cartão não significa tentar eliminar qualquer compra ou acompanhar cada movimentação de forma excessiva. O objetivo é manter visibilidade suficiente para saber o que já foi assumido antes de decidir assumir mais.
Para isso, o limite disponível não deve ser a única referência. O que ajuda na decisão é comparar compras, parcelas e outros compromissos com o valor que cabe no seu próprio planejamento.
Quando esse acompanhamento acontece ao longo do mês, você consegue perceber se está se aproximando do teto pessoal, enxergar compromissos que continuarão nas próximas faturas e avaliar o efeito de uma nova compra antes de realizá-la.
A ferramenta utilizada pode variar. O princípio permanece o mesmo: saber quanto cabe, quanto já foi comprometido e quanto ainda resta dentro da referência que você definiu.
Assim, a fatura deixa de ser o momento em que você descobre o resultado das decisões do mês e passa a ser também uma forma de conferir compromissos que você já vinha acompanhando.
No fim, controlar o cartão não é simplesmente usar menos crédito. É tomar decisões com mais informação antes que novos gastos sejam incorporados ao orçamento.
Fontes consultadas
- Banco Central do Brasil – Caderno de Educação Financeira, 2ª edição revisada (2026). Referência para orçamento, planejamento, registro e acompanhamento dos gastos e uso do crédito. Caderno de Educação Financeira – 2ª edição revisada (2026)
- Banco Central do Brasil – transparência nas faturas de cartão de crédito. Referência para informações da fatura e obrigações futuras. Resolução do BC dá mais transparência às faturas do cartão de crédito
- CAIXA – educação financeira sobre controle do cartão de crédito. Referência para acompanhamento das compras e da fatura e para a relação entre uso do cartão e capacidade de pagamento. Como lidar com o cartão de crédito sem virar refém dos juros
- SUSEP – Orçamento. Referência para registro de receitas e despesas, acompanhamento do orçamento e escolha de ferramentas de controle. Orçamento