Como funciona o limite do cartão de crédito
Ao abrir o aplicativo do cartão, você pode encontrar vários números ao mesmo tempo: limite total, valor utilizado, limite disponível e o valor da fatura. E eles nem sempre parecem combinar. Se a fatura mostra um valor, por que o limite utilizado pode ser maior? E por que o limite disponível pode não voltar imediatamente depois de um pagamento?
A resposta está em entender que esses valores representam coisas diferentes. Uma compra pode comprometer parte do limite, uma compra parcelada pode continuar ocupando capacidade de crédito mesmo quando apenas uma parcela aparece na fatura, e o pagamento precisa ser processado para que o limite seja recomposto conforme as regras do emissor.
Neste artigo, você vai aprender a interpretar limite total, utilizado e disponível, entender como compras e parcelamentos afetam esses valores e perceber por que fatura e limite utilizado não são necessariamente a mesma coisa. Assim, fica mais fácil olhar para o aplicativo do cartão e entender o que aqueles números realmente estão mostrando.
O que o limite do cartão realmente representa?
O limite do cartão de crédito representa a capacidade de crédito que o emissor disponibiliza para determinadas operações com o cartão. Compras e outras transações previstas no produto podem comprometer parte dessa capacidade.
Isso significa que o limite não é dinheiro depositado na sua conta e também não deve ser tratado como uma extensão da sua renda. Se o cartão mostra R$ 5.000 de limite, por exemplo, isso indica uma capacidade de crédito disponibilizada para uso – não que você tenha R$ 5.000 a mais no orçamento para gastar.
À medida que o cartão é utilizado, parte dessa capacidade pode ficar comprometida. O restante continua disponível para novas operações. É justamente essa movimentação que faz aparecer no aplicativo valores como limite total, limite utilizado e limite disponível.
Dependendo do cartão e das regras do produto, também podem existir limites específicos para determinados tipos de operação. Por isso, os nomes e a forma de apresentação podem variar entre emissores.
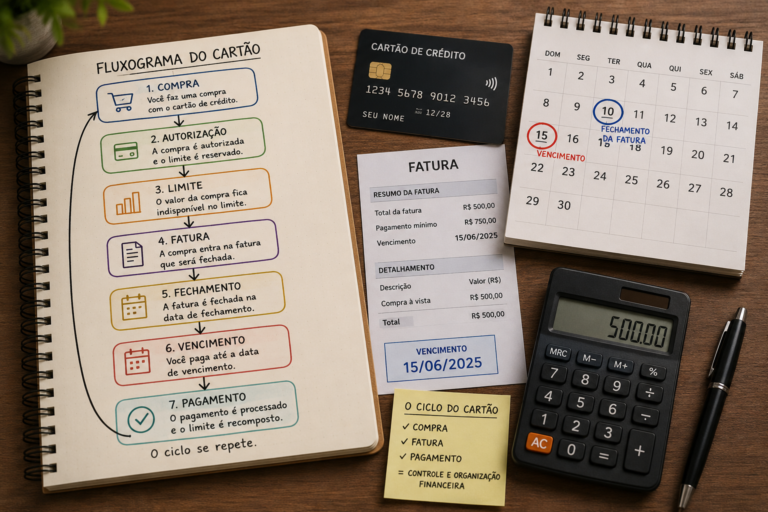
Para entender como o limite se encaixa no ciclo completo de compra, fatura e pagamento, veja também como funciona o cartão de crédito.
Limite total, utilizado e disponível: como ler esses valores
Quando você consulta o cartão no aplicativo, é comum encontrar mais de um valor relacionado ao limite. Os nomes podem variar entre emissores, mas três conceitos ajudam a entender a lógica principal: limite total, limite utilizado e limite disponível.
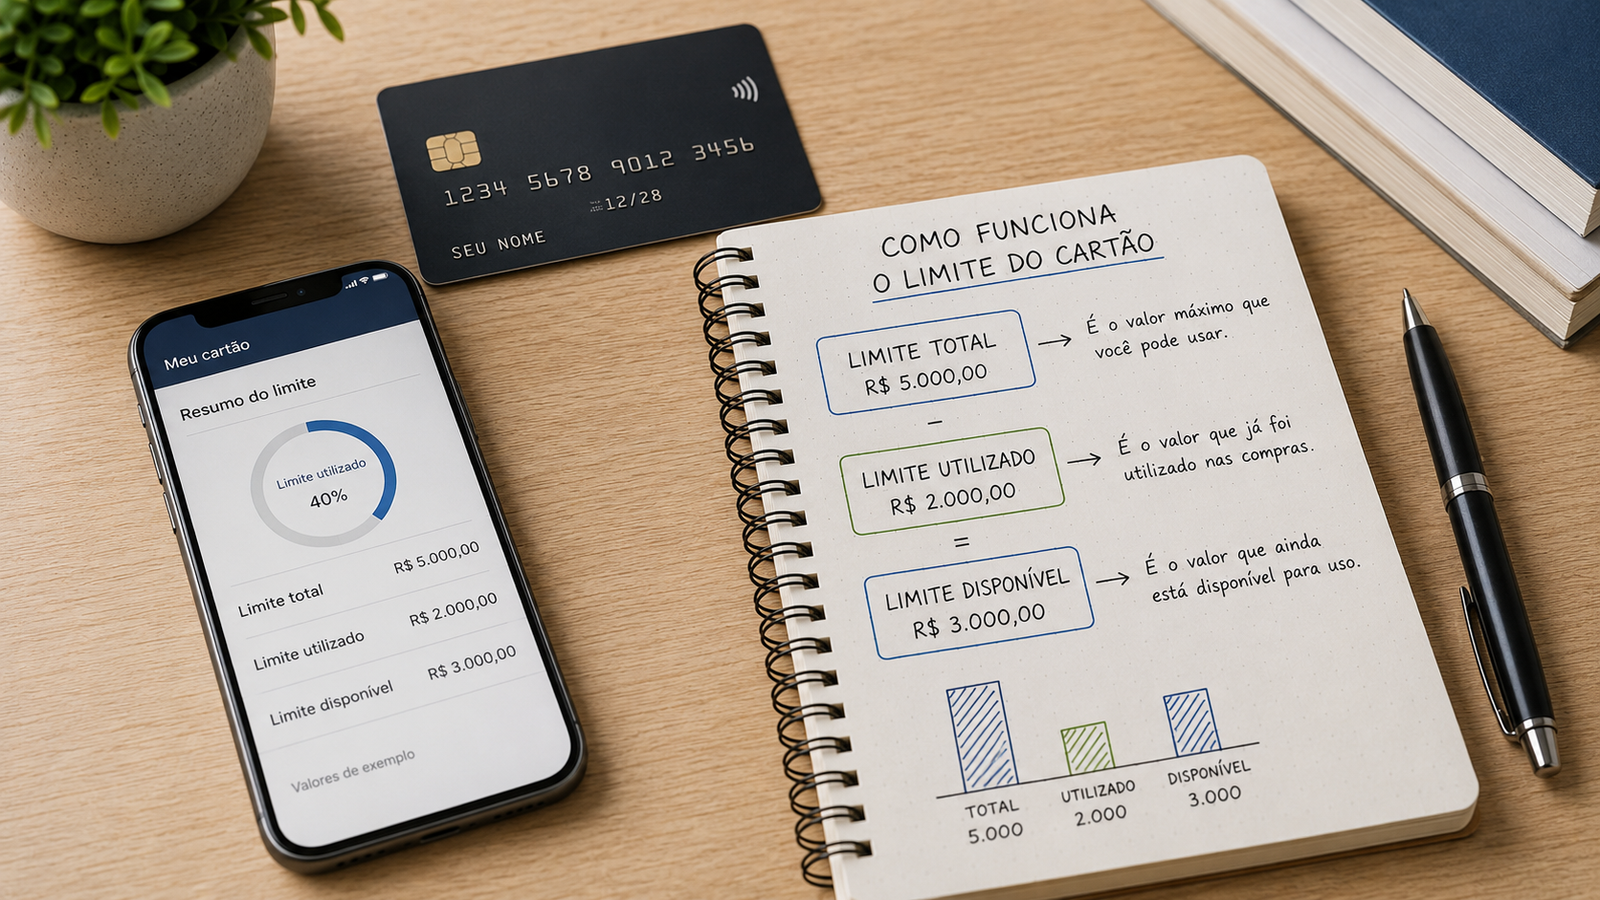
Limite total é a capacidade de crédito considerada para aquele limite do cartão. Se o aplicativo mostra R$ 5.000 de limite total, esse é o valor de referência a partir do qual parte da capacidade pode ser utilizada.
Limite utilizado é a parte dessa capacidade que já está comprometida com compras e outras operações que afetam aquele limite. Esse número não deve ser confundido automaticamente com o valor da fatura atual, porque podem existir compromissos que serão cobrados em outros ciclos.
Limite disponível é a parte que ainda permanece livre para novas operações. Em um cenário simples, a relação pode ser entendida assim:
Limite disponível = limite total – limite utilizado
Imagine um cartão com R$ 5.000 de limite total. Se uma compra de R$ 800 comprometer esse limite, a leitura passa a ser:
Limite total: R$ 5.000
Limite utilizado: R$ 800
Limite disponível: R$ 4.200
A conta é simples, mas ajuda a entender uma ideia importante: o limite disponível não é um valor separado do limite total. Ele representa quanto daquela capacidade ainda não está comprometido naquele momento.
O que faz o limite disponível diminuir?
Quando uma compra é aprovada e compromete o limite do cartão, parte da capacidade que estava disponível passa a ser considerada utilizada. Por isso, o valor que pode ser usado em novas operações diminui.
O limite total continua sendo a referência. O que muda é a distribuição desse valor: uma parte passa a estar comprometida e outra permanece disponível. Se novas compras comprometerem o mesmo limite, o valor utilizado pode aumentar e o disponível diminuir novamente.
Ter limite disponível não significa, sozinho, que toda tentativa de compra será aprovada. Bloqueios, configurações do cartão e outras condições da operação também podem impedir uma transação.
Essa lógica fica um pouco menos intuitiva quando a compra é parcelada, porque o valor que aparece em uma fatura pode ser bem menor do que a parte do limite comprometida pela operação.
Como compras parceladas afetam o limite?
Parcelar uma compra divide o pagamento entre várias faturas, mas isso não significa necessariamente que apenas o valor de cada parcela será comprometido no limite.
Em cartões que adotam essa mecânica, o valor total da compra parcelada pode comprometer o limite, enquanto a cobrança é distribuída entre as faturas seguintes. À medida que as parcelas são pagas e os pagamentos são processados, parte dessa capacidade pode voltar a ficar disponível, conforme as regras do emissor e do produto.
Imagine, por exemplo, uma compra de R$ 1.200 parcelada em 6 vezes de R$ 200. Em um cartão que compromete o valor total da compra, os R$ 1.200 podem ocupar o limite mesmo que apenas uma parcela de R$ 200 seja cobrada em determinado ciclo.
Se antes da compra havia R$ 5.000 de limite disponível, nesse cenário simplificado a leitura poderia passar para:
Valor da compra: R$ 1.200
Parcela: R$ 200
Limite comprometido pela compra: R$ 1.200
Limite disponível após a compra: R$ 3.800
É justamente por isso que olhar apenas para o valor da parcela pode dar uma impressão incompleta sobre quanto do limite continua ocupado.
A mecânica exata pode variar conforme o cartão. Por isso, quando houver dúvida sobre quanto uma compra parcelada compromete ou quando esse valor será liberado, é importante consultar as regras apresentadas pelo próprio emissor.
Essa diferença entre o que está sendo cobrado agora e o que ainda compromete a capacidade do cartão também ajuda a explicar outra situação comum: o valor da fatura pode ser diferente do limite utilizado.
Por que a fatura pode ser diferente do limite utilizado?
O valor da fatura e o limite utilizado não precisam ser iguais porque eles representam informações diferentes.
A fatura reúne as cobranças que pertencem a determinado ciclo. Já o limite utilizado pode considerar valores que continuam comprometendo a capacidade de crédito, inclusive gastos que serão cobrados em faturas futuras.
Retomando o exemplo de uma compra de R$ 1.200 em 6 parcelas de R$ 200, em um cartão no qual o valor total da operação comprometa o limite, em determinado ciclo apenas uma parcela de R$ 200 pode fazer parte da fatura, enquanto uma parte maior do valor da compra ainda permanece comprometendo o limite.
Por isso, é possível que a fatura atual mostre um valor menor do que o limite utilizado sem que isso indique, por si só, algum erro. Parte da capacidade comprometida pode estar relacionada a valores que serão cobrados em outros ciclos.
Também podem existir movimentações ainda em processamento ou particularidades do produto que influenciem os valores apresentados. Quando houver uma diferença que não possa ser explicada pelas compras e parcelas já realizadas, o próprio aplicativo, a fatura detalhada e os canais do emissor são as referências mais adequadas para conferir o que está compondo aquele limite.
O ponto principal é não usar a fatura atual como se ela fosse um retrato completo de tudo o que está ocupando o limite do cartão.
Quando o limite volta depois do pagamento?
O pagamento da fatura pode recompor a capacidade disponível do cartão, mas essa atualização não acontece necessariamente no mesmo instante em que você faz o pagamento.
Entre pagar e visualizar o limite novamente disponível pode existir uma etapa de processamento. Depois que o pagamento é reconhecido pelo emissor, o valor correspondente pode voltar a compor o limite disponível conforme as regras do cartão.
Por isso, é útil separar duas etapas que podem acontecer em momentos diferentes:
1. você realiza o pagamento da fatura;
2. o pagamento é processado e o limite é atualizado.
O tempo entre essas etapas pode variar conforme o emissor, o produto e até a forma utilizada para pagar. Em alguns casos, a atualização pode ocorrer rapidamente; em outros, pode levar mais tempo. Por isso, não existe um prazo único que possa ser aplicado a todos os cartões.
Se a fatura não for paga integralmente, a recomposição também pode ocorrer de forma diferente, conforme o valor efetivamente processado e as condições aplicáveis ao cartão.
E se uma compra for cancelada ou estornada?
Uma compra cancelada ou estornada também pode resultar em recomposição do limite, mas isso não significa que o valor ficará disponível imediatamente após o cancelamento.
A operação precisa ser reconhecida e processada antes que a atualização apareça no limite. Por isso, o tempo para a recomposição pode variar. Se o cancelamento já foi confirmado e o limite continua comprometido além do prazo informado pelo emissor, vale conferir os detalhes da operação no aplicativo ou nos canais de atendimento do cartão.
Como ler o limite na prática
Vamos reunir os conceitos em um único exemplo. Considere um cartão com R$ 5.000 de limite total e, inicialmente, nenhum valor utilizado.
Para simplificar, vamos assumir que não existem outras compras ou movimentações e que as duas compras do exemplo entram no mesmo ciclo de fatura. Na compra parcelada, considere um cartão que comprometa o valor total da compra parcelada e recomponha o limite progressivamente conforme as parcelas são pagas e os pagamentos são processados.
Primeiro, é feita uma compra de R$ 800 em uma vez. Depois, uma segunda compra de R$ 1.200 parcelada em 6 vezes de R$ 200.
| Momento | O que aconteceu | Limite utilizado | Limite disponível |
| Antes das compras | Nenhum valor está comprometido | R$ 0 | R$ 5.000 |
| Depois da compra de R$ 800 | A compra compromete parte do limite | R$ 800 | R$ 4.200 |
| Depois da compra de R$ 1.200 em 6 vezes | Neste exemplo, o valor total da compra parcelada também compromete o limite | R$ 2.000 | R$ 3.000 |
| Quando a fatura do ciclo é formada | Entram R$ 800 da primeira compra + R$ 200 da primeira parcela | R$ 2.000 | R$ 3.000 |
| Depois que a fatura de R$ 1.000 é paga e o pagamento é processado | Neste cenário, permanecem R$ 1.000 comprometidos pelas parcelas futuras | R$ 1.000 | R$ 4.000 |
O ponto mais importante aparece quando a fatura é formada. Nesse cenário, a fatura do ciclo é de R$ 1.000, enquanto o limite utilizado permanece em R$ 2.000, porque ainda existem parcelas futuras comprometendo aquela capacidade.
Mesmo depois de a fatura ser paga integralmente e o pagamento ser processado, o limite não volta aos R$ 5.000. As cinco parcelas futuras, que somam R$ 1.000 no exemplo, ainda permanecem comprometidas.
É essa diferença que ajuda a interpretar o aplicativo: a fatura corresponde ao ciclo de cobrança, enquanto o limite utilizado mostra quanto da capacidade de crédito continua comprometida.
Na prática, os nomes apresentados no aplicativo, o momento da atualização e a forma como compras parceladas afetam o limite podem variar conforme o emissor e o produto. O exemplo serve para explicar a lógica de uma mecânica possível nos cartões que adotam esse funcionamento, não para substituir as regras específicas do seu cartão.
Entender o limite ajuda a usar o cartão com mais clareza
O limite do cartão fica mais fácil de interpretar quando você deixa de olhar apenas para o número disponível e passa a entender quanto existe no total, quanto já está comprometido e quanto ainda permanece disponível. Compras, parcelamentos e pagamentos alteram essa relação ao longo do tempo, enquanto a fatura mostra apenas o que pertence ao ciclo de cobrança correspondente.
Por isso, ter limite disponível não significa necessariamente ter espaço no orçamento para gastar esse valor. O limite representa crédito oferecido pelo emissor; a decisão de quanto realmente pode ser usado depende da sua própria capacidade financeira. Entender essa diferença ajuda a olhar para o aplicativo do cartão e saber melhor o que aqueles números estão mostrando.
Fontes consultadas
- Banco Central do Brasil – FAQ sobre cartão de crédito. Referência para informações da fatura, limite total e limites individuais por tipo de operação. Consultar no Banco Central
- CAIXA – Perguntas Frequentes dos Cartões e FAQ do App Cartões. Referências para limite total, utilizado e disponível, gastos de faturas futuras, processamento do pagamento e condições operacionais que podem impedir uma transação. Perguntas Frequentes dos Cartões | FAQ do App Cartões
- Itaú – Quanto tempo leva para o limite de crédito ser liberado após pagamento? Referência para a variação do tempo de atualização do limite conforme a forma utilizada para pagar a fatura. Consultar no Itaú
- Inter – O valor da compra parcelada volta como limite no meu cartão? Referência operacional sobre comprometimento e recomposição do limite em compras parceladas no produto documentado. Consultar no Inter
- Santander – conteúdo institucional sobre cancelamento de compra. Referência complementar para o processamento do cancelamento antes do retorno do crédito ao limite. Cancelamento de compra