Parcelamento da fatura: como funciona e como avaliar
Parcelar a fatura do cartão de crédito significa transformar um saldo que não será pago naquele momento em uma operação de crédito com prazo e condições próprias. Em vez de deixar o valor restante sem uma programação definida, o saldo passa a ser distribuído em parcelas, com juros e outros custos previstos na oferta.
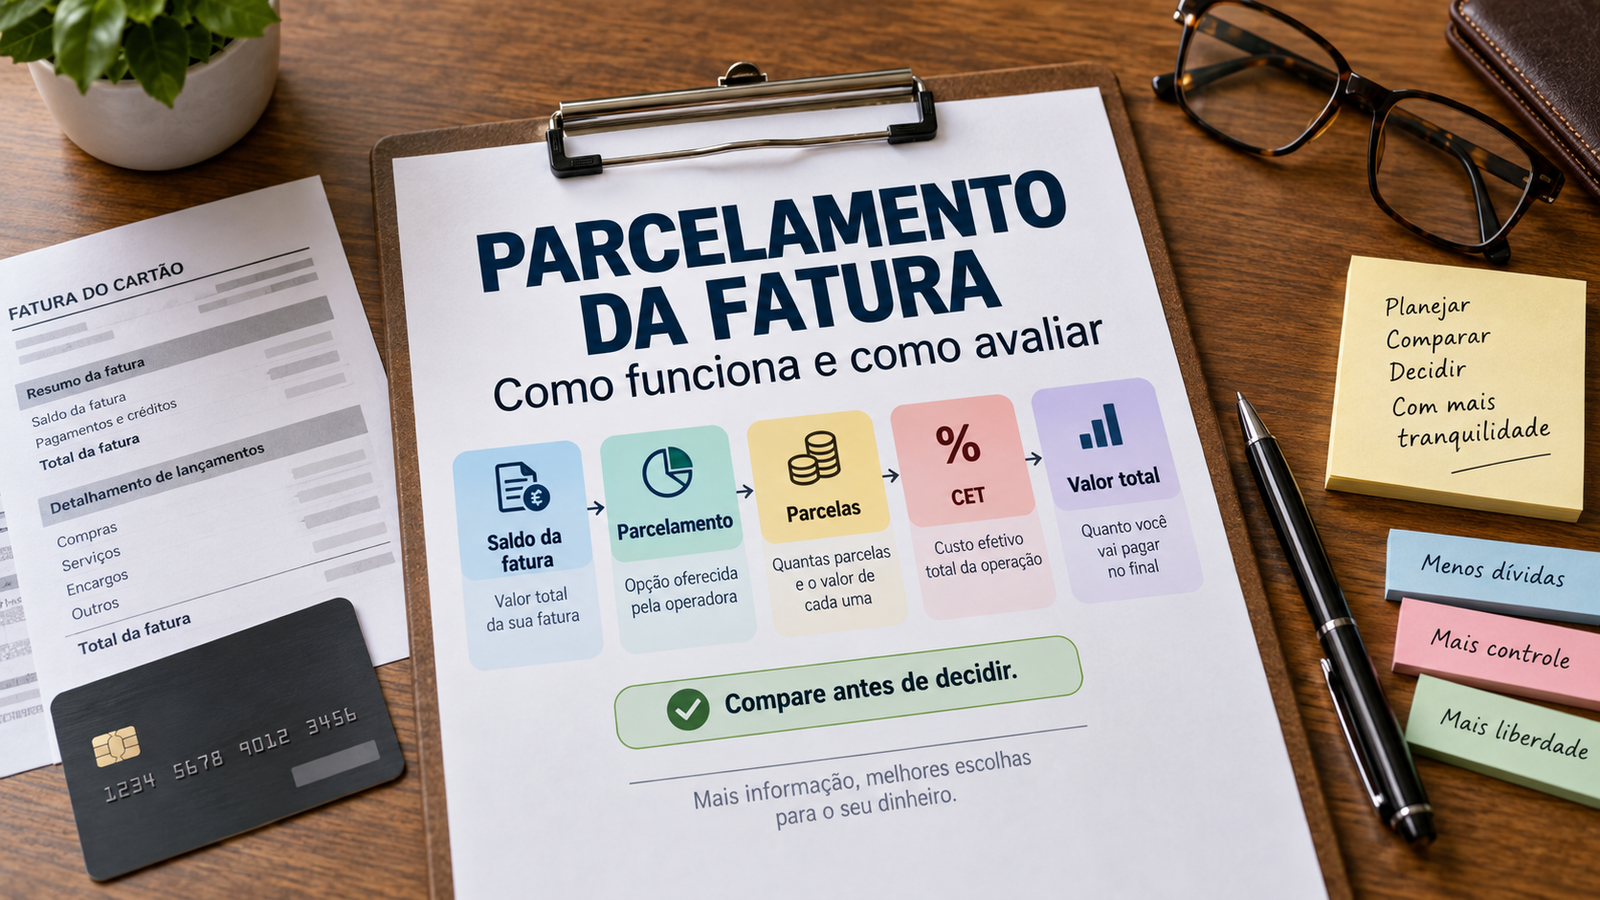
O valor da parcela, porém, é apenas uma parte da decisão. Uma prestação menor pode vir acompanhada de prazo mais longo e de um valor total maior. Para avaliar a proposta, é preciso olhar também para o valor financiado, o número de parcelas, as taxas, o Custo Efetivo Total (CET) e quanto será pago até o fim.
Neste artigo, você verá como o parcelamento da fatura funciona, como ele se diferencia do crédito rotativo e de uma compra parcelada e quais números ajudam a comparar as opções apresentadas pelo emissor.
O que é o parcelamento da fatura
O parcelamento da fatura é uma operação de crédito usada para financiar o saldo devedor do cartão. Quando essa modalidade é contratada ou aplicada conforme as condições previstas, o valor financiado deixa de ser apenas um saldo pendente e passa a seguir um cronograma de pagamentos.
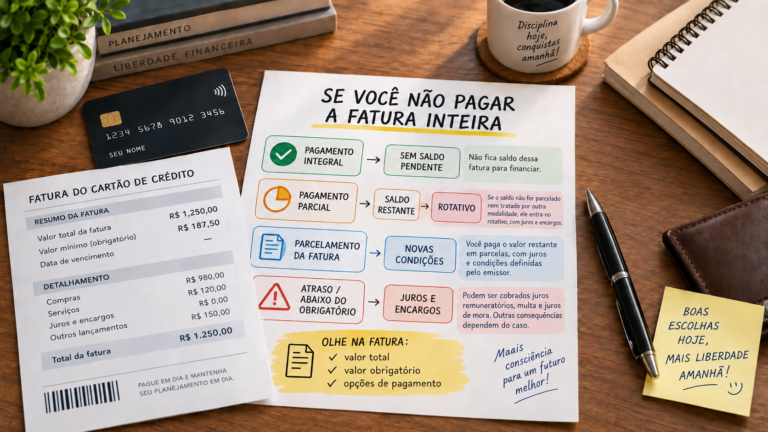
Isso é diferente de simplesmente pagar uma parte da fatura. Se você faz um pagamento parcial e o saldo restante não é parcelado nem tratado por outra modalidade aplicável, esse valor pode seguir para o crédito rotativo.
Também é diferente de parcelar uma compra no momento da aquisição. No parcelamento da fatura, o que está sendo financiado é um saldo da própria fatura, e não apenas uma compra específica.
Se você quiser revisar primeiro os caminhos possíveis quando não consegue quitar o valor total, veja também o que acontece se eu não pagar a fatura inteira?
Quando o parcelamento da fatura pode aparecer
O parcelamento pode ser apresentado como uma alternativa de financiamento do saldo devedor da fatura. A própria fatura deve trazer opções de financiamento quando elas estiverem disponíveis, com informações que permitam ao titular comparar os custos.
Ele também pode ser usado para tratar um saldo remanescente que passou pelo crédito rotativo. Pelas regras atuais, o mesmo saldo só pode permanecer no rotativo até o vencimento da fatura seguinte. Depois desse prazo, se houver financiamento do saldo remanescente por uma linha parcelada, essa alternativa deve ser mais vantajosa para o cliente do que permanecer no rotativo.
A previsão dessa linha de crédito pode constar no próprio contrato do cartão. Por isso, não existe um único procedimento operacional para todos os emissores: as formas de adesão, os prazos e as opções disponíveis dependem das condições aplicáveis ao produto.
Mesmo quando uma linha parcelada precisa ser mais vantajosa do que o rotativo, isso não significa que ela seja necessariamente a opção de menor custo entre todas as formas de crédito disponíveis no mercado. A comparação continua importante.
O ponto importante é não presumir que qualquer pagamento parcial significa parcelamento. Se o saldo não foi efetivamente tratado por uma linha parcelada, a situação pode ser outra.
Para entender em profundidade o financiamento temporário do saldo, veja como funciona o crédito rotativo.
Qual valor é parcelado
O valor parcelado não precisa ser igual ao valor total que apareceu originalmente na fatura. O ponto de partida é identificar quanto do saldo será efetivamente financiado.
Imagine uma fatura de R$ 2.500. Se, nas condições aplicáveis, você paga R$ 1.000 e contrata o parcelamento dos R$ 1.500 restantes, é esse saldo que passa a ser a base da operação parcelada.
Quando o parcelamento é usado depois de um período no crédito rotativo, o saldo remanescente pode já refletir juros e encargos acumulados até aquele momento. Nesse caso, é importante distinguir o valor original da dívida do valor atualizado que está sendo tratado pela nova operação.
Essa diferença é relevante porque ajuda a responder duas perguntas diferentes:
- quanto está sendo financiado agora;
- qual era o valor original da dívida para fins das regras que limitam juros e encargos.
Antes de comparar parcelas, confirme sempre qual é o valor que realmente está entrando no financiamento.
Parcelamento da fatura, compra parcelada e crédito rotativo não são a mesma coisa
Essas três situações podem aparecer no mesmo cartão, mas têm funções diferentes.
Parcelamento da fatura: financia um saldo devedor da fatura por meio de uma operação com prazo, parcelas e custos próprios.
Compra parcelada: divide uma compra específica em várias cobranças, definidas no momento da aquisição ou conforme as condições daquela transação.
Crédito rotativo: financia temporariamente o saldo da fatura que ficou sem pagamento e não foi tratado por outra modalidade aplicável.
A diferença importa porque o custo, o prazo e a forma de acompanhar cada obrigação não são iguais. Uma fatura futura pode, inclusive, reunir parcelas de compras, parcelas de um financiamento da fatura e novas despesas ao mesmo tempo.
Como ler uma proposta de parcelamento da fatura
Uma proposta de parcelamento deve ser lida como uma operação completa de crédito, não apenas como uma nova parcela mensal.
Valor financiado
Primeiro, identifique qual saldo está sendo parcelado. Sem esse número, não é possível saber quanto a operação acrescenta de custo em relação à dívida que está sendo financiada.
Número e valor das parcelas
O prazo mostra por quanto tempo o compromisso permanecerá nas faturas seguintes. O valor de cada parcela mostra a obrigação mensal, mas não revela sozinho o custo total.
Uma parcela menor pode resultar simplesmente de um prazo maior.
Taxa mensal e taxa anual
As taxas de juros ajudam a medir o preço do crédito. A taxa mensal facilita a leitura do custo em períodos curtos, enquanto a taxa anual efetiva permite uma referência anual comparável.
Não é correto transformar uma taxa mensal em anual apenas multiplicando por 12, porque a equivalência pode envolver capitalização composta.
Custo Efetivo Total (CET)
O CET representa, de forma consolidada, os encargos e despesas da operação. Dependendo das condições contratadas, pode incluir juros, tarifas, tributos, seguros e outros custos vinculados ao crédito.
Por isso, o CET é uma informação importante para comparar propostas, especialmente quando duas alternativas apresentam parcelas parecidas, mas possuem custos adicionais diferentes.
Valor total a pagar
Esse é um dos números mais úteis para transformar a proposta em reais.
O valor total a pagar mostra quanto sairá do seu orçamento ao longo de toda a operação se o parcelamento seguir até o fim nas condições apresentadas.
A regulamentação exige que as opções de financiamento mostradas na fatura informem os custos totais e sejam apresentadas na ordem do menor para o maior valor total a pagar.
A menor parcela não é necessariamente o menor custo
Considere um saldo hipotético de R$ 1.200 a ser financiado. Imagine duas ofertas apresentadas apenas para visualizar a comparação:
| Oferta | Parcelas | Valor da parcela | Total a pagar | Acréscimo sobre R$ 1.200 |
| A | 6 | R$ 230 | R$ 1.380 | R$ 180 |
| B | 12 | R$ 130 | R$ 1.560 | R$ 360 |
Na Oferta B, a parcela mensal é R$ 100 menor. Mas o total pago é R$ 180 maior do que na Oferta A.
Em relação aos R$ 1.200 financiados, a Oferta A acrescenta R$ 180 ao valor original, enquanto a Oferta B acrescenta R$ 360.
Esse exemplo não representa uma taxa real de mercado e não substitui o CET informado pelo emissor. A função dele é mostrar por que escolher apenas pela menor parcela pode levar a uma conclusão incompleta.
Uma proposta precisa ser analisada por pelo menos quatro perspectivas: quanto será financiado, quanto caberá em cada mês, por quanto tempo o compromisso permanecerá e quanto será pago no total.
O CET ajuda, mas não deve ser lido sozinho
O CET é uma medida padronizada do custo da operação e é especialmente útil para identificar despesas que não aparecem quando você observa somente a taxa de juros.
Ainda assim, avaliar um parcelamento exige mais de um número.
O CET mostra o custo relativo da operação. O valor total mostra quanto será desembolsado em reais. O prazo informa por quanto tempo o compromisso permanecerá. A parcela mostra qual será a obrigação periódica.
Por isso, uma comparação mais completa evita procurar um único “número vencedor”. Duas ofertas podem ter prazos diferentes, parcelas diferentes e custos totais diferentes.
Se estiver comparando alternativas, confira se o valor financiado é o mesmo e leia, em conjunto:
- CET;
- taxa de juros;
- prazo;
- valor da parcela;
- valor total a pagar.
A ordem das opções na fatura ajuda a comparar
Desde as regras de transparência que passaram a valer em 2024, as opções de financiamento do saldo devedor apresentadas na fatura devem informar o custo total e aparecer na ordem do menor para o maior valor total a pagar.
Isso facilita a leitura inicial, porque o cliente não precisa começar a comparação por uma lista desorganizada de propostas.
Mas a primeira opção da lista não se transforma automaticamente na melhor escolha para qualquer orçamento. Uma alternativa de menor custo total pode ter prazo menor e uma parcela mais alta.
A ordem regulamentar serve como ponto de partida para comparar custos. A decisão ainda exige verificar se a obrigação mensal e o prazo são compatíveis com o planejamento financeiro.
Existe um limite para os juros e encargos do parcelamento da fatura
Para operações abrangidas pela regra e originadas a partir de 3 de janeiro de 2024, o total cobrado a título de juros e encargos financeiros no crédito rotativo e no parcelamento do saldo devedor da fatura não pode superar o valor original da dívida.
Se o valor original de uma dívida abrangida for R$ 1.200, por exemplo, o total acumulado de juros e encargos financeiros sujeitos ao limite não pode superar outros R$ 1.200.
Isso não significa que toda dívida do cartão esteja genericamente limitada a “dobrar”. A regra é específica para as operações abrangidas de rotativo e parcelamento do saldo devedor da fatura e não se aplica, por exemplo, às compras parceladas com juros.
Também não se trata de um teto para a taxa mensal. A proteção limita o valor acumulado de juros e encargos financeiros cobrados sobre a dívida original.
Se o saldo passou primeiro pelo rotativo e depois foi transformado em parcelamento vinculado à mesma dívida, os juros e encargos já acumulados continuam sendo considerados dentro desse limite.
Posso quitar o parcelamento antes do fim?
Sim. A liquidação antecipada, total ou parcial, é um direito do cliente em operações de crédito abrangidas pelas regras aplicáveis.
Na prática, isso significa que você pode solicitar a quitação antes do último vencimento, com redução proporcional dos juros e demais acréscimos correspondentes ao período que não será utilizado.
A instituição deve disponibilizar as informações e os meios para realizar a liquidação antecipada e não pode cobrar tarifa apenas por essa operação. Para calcular o valor descontado, deve considerar a taxa de juros pactuada no contrato.
Por isso, se quiser antecipar, não use simplesmente a soma das parcelas que ainda faltam como valor de quitação. Solicite ao emissor o saldo atualizado para liquidação antecipada.
Como acompanhar o parcelamento depois da contratação
Depois de contratar, as parcelas passam a fazer parte das obrigações das faturas seguintes. Por isso, o acompanhamento não termina no momento em que a proposta é aceita.
Confira nas faturas:
- o valor da parcela;
- quantas parcelas já foram cobradas;
- quantas ainda faltam;
- o saldo relacionado à operação;
- juros e encargos quando informados;
- novas compras e outras obrigações que estão sendo somadas à mesma fatura.
Outro recurso importante é o Documento Descritivo do Crédito (DDC) para operações com cartão de crédito.
O DDC deve reunir dados como saldo devedor atualizado, evolução do saldo, modalidade, taxas anuais nominal e efetiva, prazo total e remanescente, valor de cada parcela com principal e encargos, valor original da dívida e quanto de juros e encargos financeiros já foi cobrado ou ainda pode ser cobrado conforme a regra aplicável.
Essas informações ajudam a conferir a operação pelo que está efetivamente contratado, em vez de depender apenas da memória da oferta inicial.
Como o parcelamento afeta os próximos meses
Transformar o saldo em parcelas organiza o prazo da dívida, mas também cria compromissos para faturas futuras.
Uma parcela que parece pequena isoladamente passa a conviver com compras novas, assinaturas, parcelas de compras anteriores e outras obrigações do cartão.
Por isso, avaliar o parcelamento também exige olhar para a capacidade de carregar aquela parcela durante todo o prazo, e não somente para o mês em que a operação começa.
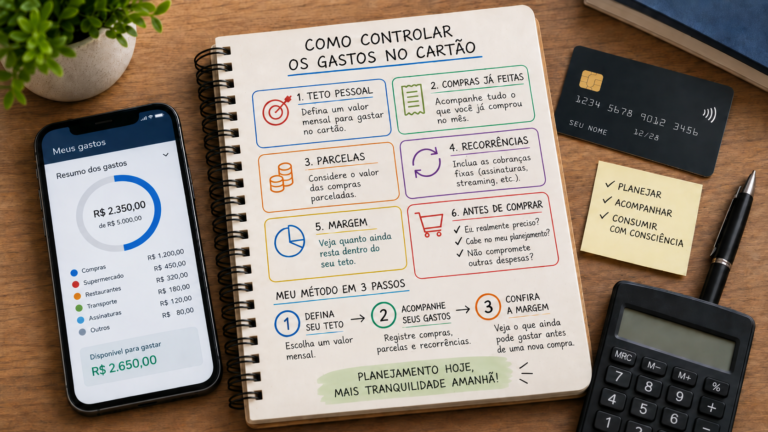
Se você precisa organizar esses compromissos antes de assumir novas compras, veja como controlar os gastos no cartão de crédito.
Antes de escolher, compare nesta ordem
Para não começar a análise pelo valor mais chamativo da oferta, use uma sequência simples:
- Qual é o saldo exato que será financiado?
- Quantas parcelas serão cobradas e por quanto tempo?
- Qual é o valor de cada parcela?
- Quais são as taxas e o CET?
- Quanto será pago no total?
- Existe possibilidade de liquidação antecipada e como ela funciona?
- A parcela continuará cabendo no orçamento junto das outras obrigações previstas?
Se houver mais de uma proposta, aplique as mesmas perguntas a todas. Comparar critérios diferentes em cada oferta pode distorcer a decisão.
O objetivo não é encontrar uma quantidade universal de parcelas ou uma taxa que sirva para todos, mas entender o compromisso inteiro antes de aceitar a operação.
O que lembrar sobre o parcelamento da fatura
O parcelamento da fatura transforma um saldo devedor em uma operação de crédito com prazo e custos próprios. Ele pode dar previsibilidade ao pagamento, mas a parcela mensal não mostra sozinha quanto o financiamento custará.
Para avaliar uma proposta, identifique o valor financiado, o prazo, as parcelas, as taxas, o CET e o valor total a pagar. Quando houver várias opções na fatura, use a ordem pelo custo total como ponto de partida e depois confira como cada alternativa se encaixa no planejamento dos meses seguintes.
Também vale lembrar que o parcelamento não é a mesma coisa que o crédito rotativo nem que uma compra parcelada. E, se a operação já estiver contratada, você pode acompanhar seus dados pelo DDC e solicitar liquidação antecipada nas condições aplicáveis.
Entender a operação inteira – e não apenas a parcela que aparece em destaque – é o que permite comparar as alternativas com mais clareza.
Fontes consultadas
- Banco Central do Brasil – Perguntas frequentes sobre cartão de crédito – Base para parcelamento da fatura, crédito rotativo, informações da fatura, DDC e liquidação antecipada.
- Resolução BCB nº 365/2023 – Base para transparência das faturas, CET, taxas e ordenação das opções de financiamento pelo valor total a pagar.
- Resolução CMN nº 4.549/2017 – texto vigente – Base para duração do rotativo e linha parcelada mais vantajosa para o saldo remanescente.
- Resolução CMN nº 4.881/2020 – Base para definição, cálculo e informação do Custo Efetivo Total (CET).
- Banco Central – Limitação dos juros e encargos financeiros no saldo devedor da fatura – Base para o limite de 100% sobre juros e encargos nas operações abrangidas.
- Banco Central – Documento Descritivo do Crédito (DDC) para cartão – Base para informações de acompanhamento do parcelamento após a contratação.
- Banco Central – Liquidação antecipada da fatura do cartão – Base para quitação antecipada total ou parcial, redução proporcional de juros e ausência de tarifa específica.
- Lei nº 14.690/2023 – Câmara dos Deputados – Base legal do limite de juros e encargos no rotativo e no parcelamento do saldo da fatura.