Como aumentar ou reduzir o limite do cartão de crédito
Aumentar ou reduzir o limite do cartão de crédito são decisões opostas, mas têm algo em comum: o valor do limite deve fazer sentido para o seu uso e para a sua capacidade de pagamento. Um limite maior amplia a capacidade de compra, mas não aumenta a renda. Um limite menor reduz a margem disponível, mas não apaga compras que já foram feitas.
As regras também são diferentes. O pedido de aumento depende de análise e não existe garantia de aprovação. Já a redução solicitada pelo próprio titular pode ser pedida a qualquer momento e deve ser atendida pela instituição em até dois dias úteis.
Neste artigo, você verá como funcionam os dois caminhos, o que o emissor pode considerar ao analisar um aumento, quais direitos existem na redução e como definir um limite-alvo sem confundir crédito disponível com orçamento.
Aumentar e reduzir o limite são processos diferentes
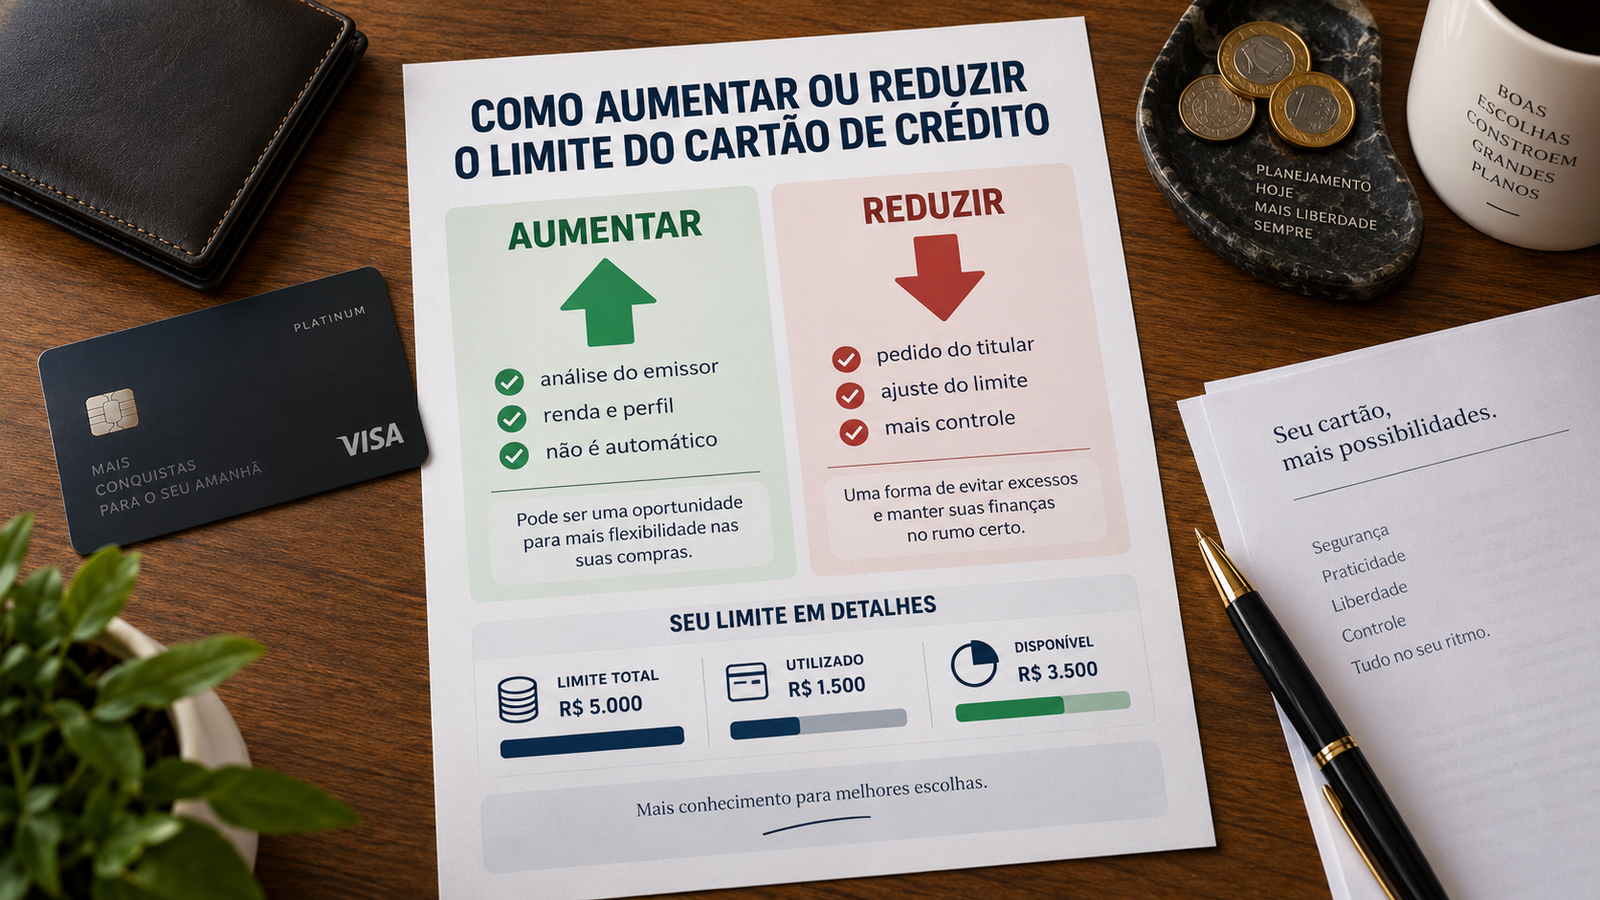
A primeira diferença é quem controla o resultado. Quando você pede um limite maior, está solicitando uma nova capacidade de crédito. A instituição precisa avaliar se aquele valor é compatível com o seu perfil de risco e pode aprovar, negar ou oferecer um valor diferente do solicitado.
Quando você pede uma redução, a lógica é outra. O Banco Central informa que o titular pode solicitar a diminuição do limite a qualquer momento e que a instituição deve atender ao pedido em até dois dias úteis.
| Ponto | Aumentar o limite | Reduzir o limite |
| Resultado | Depende de análise e aprovação do emissor. | Solicitação do titular deve ser atendida em até 2 dias úteis. |
| Garantia do valor desejado | Não. O valor pode ser aprovado integralmente, parcialmente ou não ser aprovado. | O pedido de redução é direito do titular; antes de escolher o novo valor, confira o que já está comprometido. |
| Iniciativa do emissor | Aumento por iniciativa da instituição exige aprovação prévia do titular a cada evento. | Redução por iniciativa da instituição tem regra própria de comunicação. |
| Efeito prático | Se aprovado, aumenta a capacidade de crédito disponível. | Diminui a capacidade para novas compras; obrigações já assumidas continuam relevantes. |
Antes de mudar o limite, confira três números
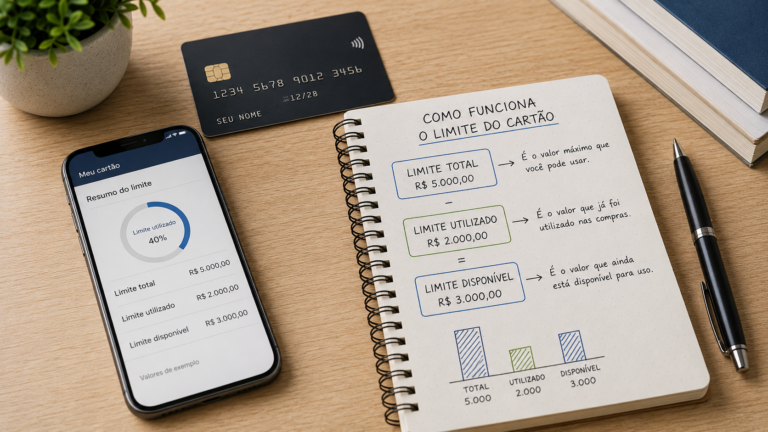
Antes de solicitar qualquer alteração, confira o limite total, o limite utilizado e o limite disponível. Esses três valores ajudam a entender o efeito real de um aumento ou de uma redução.
Se esses conceitos ainda geram dúvida, revise como funciona o limite do cartão de crédito. O ponto importante aqui é não escolher um novo limite olhando apenas para o número total exibido pelo aplicativo.
Compras parceladas, cobranças já realizadas e outros gastos ainda não pagos podem continuar ocupando parte do limite. Portanto, um limite de R$ 4.000 com R$ 2.500 já utilizados não oferece a mesma margem que R$ 4.000 praticamente livres.
Como aumentar o limite do cartão de crédito
O caminho operacional varia entre os emissores. Alguns permitem solicitar aumento pelo aplicativo ou internet banking; outros podem oferecer atendimento por central, agência ou outro canal. O que não muda é que o aumento depende da política de crédito da instituição.
O pedido não garante aprovação
Pedir um valor maior não cria um direito à aprovação. A regulamentação exige que o limite concedido seja compatível com o perfil de risco do titular e seja reavaliado periodicamente.
Isso significa que duas pessoas com renda semelhante podem receber respostas diferentes, e que o mesmo cliente pode ter uma resposta diferente em outra data. Não existe um percentual universal de aumento nem um prazo único de liberação que valha para todos os emissores.
A análise não precisa olhar apenas para esse cartão
Pelas regras atuais, a avaliação do limite pode considerar, no que for aplicável, outros produtos, serviços e operações de crédito do titular, inclusive em outras instituições. Na prática, a decisão pode envolver uma visão mais ampla dos compromissos de crédito, e não apenas o histórico de compras do cartão que você está tentando ajustar.
O Relatório de Empréstimos e Financiamentos (SCR), disponível no Registrato do Banco Central, mostra dívidas e compromissos informados ao sistema financeiro, incluindo limites de cartões de crédito. Ele pode ser útil para você conferir como seus compromissos aparecem registrados, mas não revela a fórmula usada por cada emissor para aprovar ou negar um aumento.
Atualizar dados pode ser necessário, mas não é garantia
Dependendo do emissor, uma nova análise pode exigir dados cadastrais ou documentos atualizados. Manter essas informações corretas evita que a análise dependa de dados antigos, mas não transforma o aumento em automático.
Também não existe uma regra confiável do tipo “gaste até X% do limite por alguns meses e o aumento virá”. O uso do cartão pode fazer parte da relação com o emissor, mas o resultado depende da política de crédito e da análise de risco, não de uma fórmula universal.
O que não garante aumento do limite
Alguns comportamentos podem ser financeiramente saudáveis, mas é importante separar organização financeira de promessa de crédito. Pagar a fatura em dia, manter o cadastro atualizado e usar o cartão dentro do orçamento são boas práticas por razões próprias; nenhuma delas, isoladamente, garante que o emissor aumentará o limite.
Da mesma forma, aumentar o gasto apenas para “mostrar uso” pode produzir o efeito oposto ao que você precisa: mais compromissos no orçamento sem qualquer certeza de aprovação.
Se a intenção é usar um limite maior sem perder o controle do mês, mantenha a decisão conectada ao seu planejamento e a controlar os gastos no cartão de crédito.
Como reduzir o limite do cartão de crédito
A redução solicitada pelo titular é mais direta. Segundo o Banco Central, você pode pedir a diminuição do limite a qualquer momento, e a instituição deve atender à solicitação em até dois dias úteis.
O canal para fazer o pedido pode variar. Em alguns emissores a alteração fica disponível no aplicativo; em outros, pode ser necessário usar atendimento digital, central ou agência. Por isso, a referência operacional é sempre o canal oficial do seu cartão.
Reduzir o limite não apaga compras já realizadas
Uma redução altera a capacidade de crédito para novas compras, mas não desfaz despesas que já foram assumidas. O limite utilizado continua refletindo gastos ainda não pagos e pode incluir valores de compras parceladas que serão lançados em faturas futuras.
Por isso, confira o valor utilizado antes de escolher o novo total. Se boa parte do limite já estiver comprometida, uma redução pode deixar pouca ou nenhuma margem para novas compras até que pagamentos recomponham o limite.
O emissor pode reduzir seu limite sem você pedir?
Pode. Quando a redução parte da própria instituição, a regra geral é comunicar o titular com pelo menos 30 dias de antecedência.
Existe uma exceção importante: se houver deterioração do perfil de risco de crédito, o limite pode ser reduzido sem esperar os 30 dias. Nesse caso, a comunicação deve ocorrer até o momento da redução.
Essa possibilidade mostra por que um limite disponível hoje não deve ser tratado como renda futura garantida. O valor concedido é uma capacidade de crédito sujeita às regras e à reavaliação da instituição.
E se o emissor quiser aumentar seu limite?
O aumento por iniciativa da instituição também tem regra de transparência. Desde 1º de julho de 2024, a aprovação do titular deve ser obtida a cada evento de aumento, e a comunicação deve ocorrer até o momento da alteração.
Portanto, receber uma oferta de aumento não obriga você a aceitar. Se o novo valor não tem utilidade para sua rotina, manter o limite atual ou pedir uma redução continua sendo uma opção.
Aumento permanente não é a mesma coisa que avaliação emergencial
Alguns cartões oferecem avaliação emergencial de limite para uma compra que ultrapassa o disponível. Isso não deve ser confundido com um aumento permanente do limite total.
O Banco Central admite a cobrança de tarifa por avaliação emergencial de limite quando o serviço é solicitado pelo cliente e está previsto nas condições aplicáveis. Antes de usar essa alternativa, confira se há tarifa e se a aprovação vale apenas para aquela transação ou altera de fato o limite do cartão.
Como definir um limite-alvo
Não existe um valor ideal universal. O limite útil é aquele que atende às necessidades reais do cartão sem virar referência de quanto você “pode gastar”. Para chegar a um alvo mais racional, responda a quatro perguntas:
- Qual é o maior compromisso que o cartão precisa comportar de forma legítima na sua rotina?
- Quanto do limite já costuma ficar ocupado por compras parceladas e cobranças recorrentes?
- Qual margem você precisa manter para compras normais sem depender de aumento de última hora?
- O valor total da fatura continuaria cabendo no seu orçamento mesmo se uma parte maior do limite fosse utilizada?
A última pergunta é a mais importante. Um limite maior pode resolver uma restrição operacional do cartão, mas não resolve uma restrição do orçamento.
Um exemplo simples de redução
Imagine um cartão com limite total de R$ 6.000, dos quais R$ 1.500 já estão utilizados. O limite disponível naquele momento é de R$ 4.500.
Se o titular decide reduzir o limite total para R$ 3.000, mantendo os mesmos R$ 1.500 já utilizados, a margem disponível passa a ser de R$ 1.500. A redução não elimina os R$ 1.500 já comprometidos; ela diminui o espaço para novas compras.
O exemplo serve apenas para mostrar a lógica. Na prática, confira no canal do emissor o valor efetivamente permitido para ajuste e como compras, parcelas e lançamentos pendentes estão sendo considerados.
Se o pedido de aumento for negado
Uma negativa não significa necessariamente que o limite nunca poderá mudar. Ela significa que, naquele momento e segundo os critérios da instituição, o pedido não foi aprovado nas condições solicitadas.
Antes de repetir pedidos em sequência, vale verificar se seus dados estão atualizados, conferir compromissos de crédito no SCR e avaliar se o aumento é realmente necessário para uma necessidade concreta. Depois, acompanhe os canais do emissor para saber quando uma nova análise pode ser feita.
Evite interpretar a recusa como motivo automático para contratar outro cartão. Se você estiver considerando trocar ou adicionar um produto, compare custos, condições e recursos do conjunto – não apenas o limite prometido.
Nesse caso, pode ser útil revisar como comparar cartões de crédito antes de decidir.
Checklist antes de confirmar a alteração
- Confira limite total, utilizado e disponível.
- Defina por que você quer aumentar ou reduzir o limite.
- Se for aumento, trate a aprovação como possibilidade, não como garantia.
- Se for redução, verifique quanto já está comprometido em compras e parcelas.
- Confirme o novo valor e o prazo no canal oficial do emissor.
- Não use o limite como referência de orçamento mensal.
- Se houver avaliação emergencial, confira se existe tarifa e se a mudança é temporária ou permanente.
O melhor limite é o que funciona sem virar orçamento
Aumentar ou reduzir o limite do cartão de crédito não é apenas mudar um número no aplicativo. No aumento, existe uma decisão de crédito que depende da análise do emissor. Na redução, existe um direito do titular com prazo de atendimento definido.
Nos dois casos, o limite deve ser tratado como capacidade de crédito, não como renda disponível. Antes de pedir mais espaço ou cortar o valor atual, confira o que já está comprometido e escolha um limite que acompanhe sua rotina sem substituir o seu planejamento financeiro.
Fontes consultadas
- Banco Central do Brasil – FAQ: Limite de cartão de crédito – Regras de concessão, aumento, redução, prazo de 2 dias úteis e comunicação ao titular.
- Banco Central do Brasil – Resolução BCB nº 96/2021 – Base normativa para compatibilidade do limite com o perfil de risco e alterações de limite.
- Banco Central do Brasil – Relatório de Empréstimos e Financiamentos (SCR) – Consulta de dívidas, compromissos e limites de crédito informados ao Banco Central.
- Banco Central do Brasil – FAQ: Tarifas de cartão de crédito – Referência para avaliação emergencial de limite e tarifas permitidas quando aplicáveis.
- CAIXA – Perguntas frequentes sobre cartões – Exemplos operacionais de limite total, utilizado e disponível e de solicitação de nova análise de limite.