Cartão virtual: como funciona e quando usar
O cartão virtual costuma aparecer no aplicativo do banco como uma forma rápida de comprar pela internet sem informar os dados do cartão físico. A ideia parece simples, mas há uma diferença importante: “cartão virtual” não descreve um único modelo. Dependendo do emissor, ele pode ter número próprio, validade própria, código de segurança dinâmico, prazo curto de uso ou uma configuração específica para cobranças recorrentes.
Por isso, a pergunta mais útil não é apenas “o cartão virtual é seguro?”. Antes de usar, vale entender que tipo de credencial o seu emissor criou e se ela combina com a compra que você pretende fazer.
Neste artigo, você vai entender como o cartão virtual se relaciona com o cartão físico, o que muda entre versões temporárias e recorrentes, como escolher o tipo adequado para compras pontuais e assinaturas e quais cuidados continuam necessários mesmo quando os dados do cartão físico não são informados.
O que é cartão virtual?
Neste artigo, “cartão virtual” significa a versão digital vinculada a um cartão de crédito ou à mesma relação de crédito administrada pelo emissor. Em vez de depender do plástico, você acessa pelo aplicativo dados que podem incluir número do cartão, validade e código de segurança (CVV).
Esses dados não precisam ser idênticos aos do cartão físico. A CAIXA, por exemplo, descreve seu cartão de crédito virtual como uma credencial sem versão física, gerada no aplicativo, com número, validade e CVV. O Banco do Brasil informa que o Ourocard-e funciona como um “espelho” do cartão principal, mas possui número e código de segurança próprios.
Na prática, isso permite separar a credencial usada na internet daquela impressa no cartão que você carrega. A separação ajuda a reduzir a exposição dos dados do plástico e também pode facilitar o bloqueio ou a substituição de uma credencial digital sem necessariamente alterar o cartão físico, conforme as funções oferecidas pelo emissor.
Se você quiser revisar o funcionamento geral de limite, compra e fatura antes de continuar, veja também como funciona o cartão de crédito.
O que muda em relação ao cartão físico?
A principal mudança está nos dados usados para autorizar a compra, não necessariamente na origem do crédito.
Em produtos como os documentados por CAIXA, Banco do Brasil e Santander, as compras realizadas com a versão virtual continuam vinculadas à fatura do cartão principal. No Santander, por exemplo, o cartão online compartilha limite e fatura com o físico; na CAIXA, as compras do virtual também usam o limite do cartão e aparecem na mesma fatura.
Isso significa que gerar um cartão virtual não deve ser interpretado como ganhar um limite adicional. Quando o produto compartilha a linha de crédito, uma compra de R$ 300 feita com o virtual compromete o limite da mesma forma que uma compra de R$ 300 feita com o cartão principal.
O que pode mudar é a credencial: número, validade, CVV, prazo de uso, quantidade de transações e controles de bloqueio podem ser diferentes conforme o emissor. Por isso, consulte a tela do aplicativo antes de presumir que o seu cartão virtual funciona como o de outro banco.
Cartão temporário, uso único e CVV dinâmico não são a mesma coisa
Essa distinção evita um dos erros mais comuns ao usar cartão virtual: tratar qualquer versão digital como se ela desaparecesse logo depois da compra.
Um cartão temporário é uma credencial com prazo de validade curto. O Itaú, por exemplo, informa que seu cartão virtual temporário expira em 48 horas. Isso é diferente de um cartão configurado para uma única transação: o Banco do Brasil permite criar versões para compra única ou para compras recorrentes e também oferece controles como validade, limite e quantidade de transações.
Já o CVV dinâmico é outra característica. Nesse modelo, o código de segurança muda, mas isso não significa necessariamente que o número do cartão também mude. O Santander informa que o número do Cartão Online permanece o mesmo enquanto o código de segurança é alterado de forma dinâmica.
Portanto, antes de usar, identifique qual destes elementos muda no seu produto:
- o número do cartão;
- a validade;
- o código de segurança;
- o prazo em que a credencial permanece ativa;
- a quantidade de transações permitidas;
- a possibilidade de uso recorrente.
O nome “virtual” sozinho não responde a essas perguntas.
Quando usar cartão virtual
O cartão virtual faz mais sentido quando a forma de uso combina com o ciclo de vida daquela credencial. Em vez de adotar a regra “sempre use qualquer cartão virtual”, separe a decisão pelo tipo de compra.
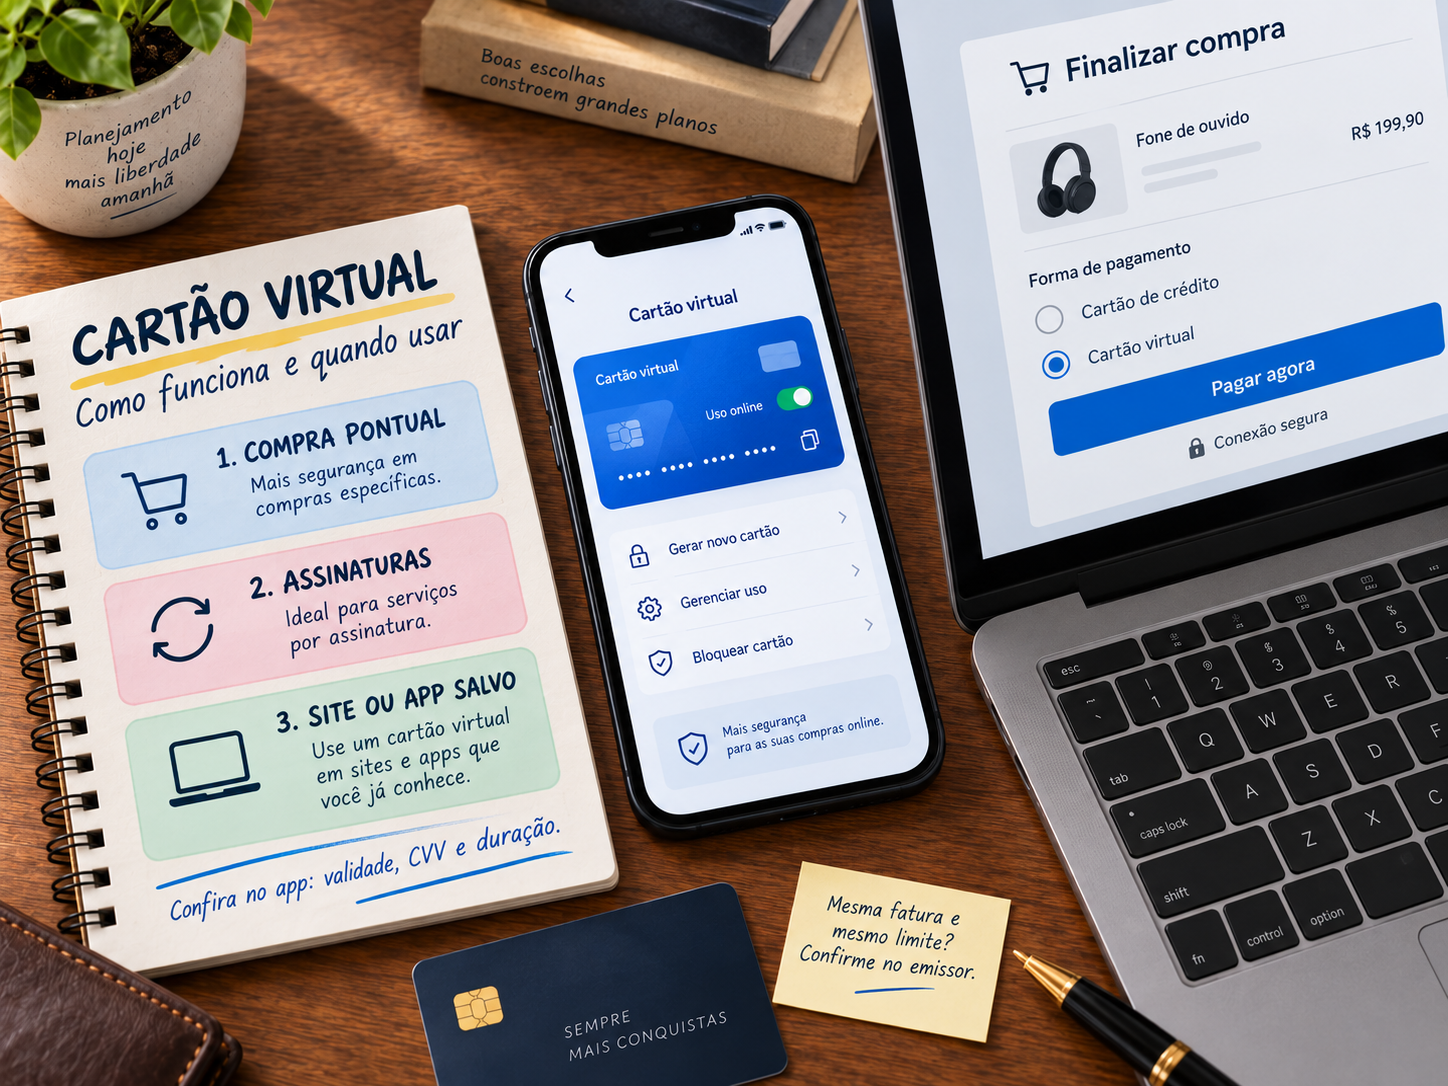
Compra pontual
Para uma compra online que será concluída uma única vez, uma versão temporária ou configurada para uso pontual pode ser útil quando o emissor oferece essa opção.
A vantagem é reduzir o tempo em que aquela credencial permanece útil após a compra. Mas não presuma que todo cartão virtual seja descartável: alguns permanecem ativos até você bloquear, excluir ou até a validade terminar.
Assinatura ou cobrança recorrente
Para streaming, academia, armazenamento em nuvem, aplicativo de transporte ou outro serviço que precise cobrar novamente no futuro, procure uma versão indicada pelo emissor para pagamentos recorrentes.
O Itaú diferencia explicitamente cartão virtual temporário e recorrente. O Banco do Brasil também permite escolher entre compra única e recorrente. A CAIXA informa que seu cartão virtual pode ser cadastrado em assinaturas e que, nesse tipo de transação, não é necessário gerar um novo código de segurança para cada cobrança.
Usar uma credencial de duração curta em um serviço que precisa cobrar por vários meses pode criar retrabalho quando ela expirar ou for substituída.
Site ou aplicativo em que você pretende salvar o cartão
Se você usa com frequência um aplicativo ou comércio eletrônico e pretende manter uma forma de pagamento cadastrada, uma credencial virtual estável e destinada a esse uso pode ajudar a separar aquele canal do cartão físico.
Alguns emissores permitem inclusive criar mais de um cartão virtual ou personalizar controles. O Banco do Brasil documenta a possibilidade de usar cartões virtuais diferentes para finalidades distintas e ajustar limite, validade e quantidade de compras; a CAIXA também permite gerenciar mais de uma credencial em determinados produtos.
A utilidade aqui é operacional: se você precisar substituir uma credencial associada a um serviço, consegue identificar com mais clareza onde ela estava cadastrada.
Mapa rápido: qual versão faz sentido?
| Situação | O que procurar no app | Por quê |
| Compra online pontual | Cartão temporário ou de compra única, se disponível | Evita manter uma credencial de uso pontual ativa além do necessário |
| Assinatura ou cobrança automática | Cartão virtual recorrente ou estável | A credencial precisa continuar válida para cobranças futuras |
| App ou site confiável em que o cartão ficará salvo | Cartão virtual dedicado a uso recorrente, se o emissor permitir | Facilita identificar e substituir a credencial daquele canal |
| Pagamento por carteira digital ou aproximação | Confirme a compatibilidade do emissor e da carteira | Cartão virtual e carteira digital são recursos diferentes e a compatibilidade varia |
O quadro não cria uma regra universal. Os nomes e controles mudam entre bancos, por isso a decisão final deve partir das opções que aparecem no aplicativo do seu emissor.
Cartão virtual usa o mesmo limite e a mesma fatura?
Em muitos cartões de crédito, sim, mas isso deve ser confirmado no produto.
CAIXA, Banco do Brasil e Santander documentam modelos em que as compras virtuais chegam à fatura vinculada ao cartão principal. CAIXA e Santander também deixam explícito o compartilhamento do limite.
Se o seu cartão segue esse modelo, não há uma “segunda capacidade de compra” porque existe um novo número na tela. A credencial é diferente, mas o compromisso financeiro continua dentro da mesma relação de crédito.
Para entender melhor a diferença entre limite total, limite utilizado e limite disponível, veja como funciona o limite do cartão de crédito.
Cartão virtual é a mesma coisa que carteira digital?
Não. Os dois recursos podem se encontrar no mesmo pagamento, mas não significam a mesma coisa.
O cartão virtual é uma credencial de pagamento gerada pelo emissor. Já uma carteira digital é um aplicativo ou serviço que armazena ou representa meios de pagamento para que você possa usá-los em determinados ambientes, inclusive por aproximação quando houver compatibilidade.
Essa diferença aparece na prática entre emissores. O Santander informa que seu Cartão Online pode ser cadastrado em carteiras digitais. Em determinadas ofertas do Banco do Brasil, por outro lado, o Ourocard-e é destinado às compras não presenciais e não é a credencial usada para pagamento por aproximação em carteira.
Além disso, carteiras e soluções de checkout podem usar tokenização. A Visa explica que, nesse processo, dados sensíveis do cartão podem ser substituídos por um identificador digital específico para aquele ambiente. Portanto, “cartão virtual”, “carteira digital” e “token” não devem ser tratados como três nomes para a mesma tecnologia.
Se a sua intenção é pagar presencialmente com o celular, confirme no aplicativo do banco qual cartão pode ser adicionado à carteira e quais funções estão habilitadas.
O que acontece se bloquear, excluir ou trocar o cartão virtual?
Uma das vantagens práticas do cartão virtual é a possibilidade de gerenciar a credencial pelo aplicativo. Conforme o emissor, você pode bloquear temporariamente, desbloquear, excluir ou gerar outra versão.
Mas antes de fazer isso, verifique onde aquele cartão está cadastrado.
Se ele for usado apenas em uma compra pontual, a troca tende a ser simples. Se estiver associado a uma assinatura, aplicativo ou outro pagamento recorrente, a próxima cobrança pode depender dos dados que estavam salvos. O efeito exato varia de acordo com emissor, estabelecimento e forma de processamento da transação.
Por isso, ao substituir um cartão virtual usado de forma recorrente:
- identifique os serviços em que os dados estavam cadastrados;
- gere a nova credencial conforme as opções do emissor;
- atualize a forma de pagamento nos serviços que ainda devem continuar ativos;
- acompanhe a próxima fatura para confirmar que as cobranças esperadas seguiram o fluxo correto.
Se a intenção for encerrar uma assinatura ou serviço, trate também o cancelamento diretamente com o fornecedor. Bloquear ou trocar a credencial altera o meio de pagamento, mas o procedimento de encerramento do serviço depende das regras daquele fornecedor.
Cartão virtual é realmente mais seguro?
Ele pode reduzir um risco específico: a exposição dos dados do cartão físico em compras digitais.
CAIXA, Banco do Brasil, Itaú e Santander apresentam o cartão virtual como recurso de segurança para compras online e oferecem mecanismos como número separado, CVV dinâmico, validade curta, controles de uso ou bloqueio. Essas características podem limitar o valor de uma credencial comprometida e facilitar sua substituição.
Mas “mais seguro” não significa “à prova de fraude”.
Se você inserir um cartão virtual em um site falso, autorizar uma compra em um golpe ou entregar códigos de autenticação a terceiros, a existência da credencial virtual não transforma a transação em segura. O Banco Central recomenda cuidado com sites e aplicativos falsos, preços muito abaixo do mercado e estabelecimentos sem referências, além do acompanhamento frequente da fatura e das notificações.
O cartão virtual protege melhor os dados quando usado corretamente; ele não verifica sozinho se o vendedor é legítimo.
Cuidados antes de usar
Antes de confirmar uma compra com cartão virtual, faça uma checagem curta:
- gere ou consulte o cartão apenas no aplicativo ou canal oficial do emissor;
- confirme se a versão escolhida é pontual, temporária ou adequada a cobranças recorrentes;
- verifique valor, estabelecimento e endereço do site antes de pagar;
- não compartilhe senha, código de autenticação ou acesso ao aplicativo;
- ative notificações de compra quando o emissor oferecer esse recurso;
- depois da compra, acompanhe a fatura e identifique pelos últimos dígitos qual credencial foi utilizada, quando essa informação estiver disponível.
A lógica é simples: o cartão virtual reduz a necessidade de expor o plástico, mas a compra continua exigindo conferência do ambiente, do valor e do lançamento posterior.
Como agir se aparecer uma compra não reconhecida?
Se surgir uma transação que você não realizou nem autorizou, não tente resolver apenas apagando o cartão virtual.
Primeiro confirme os dados da cobrança. Se continuar desconhecida, use os canais oficiais do emissor para proteger o cartão e contestar a operação. Dependendo do caso, também pode ser necessário revisar outras credenciais virtuais ou acessos à conta.
O passo a passo completo está no artigo compra não reconhecida: como agir e contestar.
Escolha o virtual pelo tipo de compra, não pelo nome
O cartão virtual é útil porque separa a credencial digital dos dados do cartão físico e pode oferecer controles adicionais. Mas a utilidade depende de entender o produto que aparece no seu aplicativo.
Uma compra pontual pode combinar com uma credencial temporária. Uma assinatura precisa de uma versão capaz de permanecer válida para cobranças futuras. Um cartão com CVV dinâmico pode manter o mesmo número. E uma carteira digital pode aceitar ou não o cartão virtual, dependendo do emissor.
Antes de copiar os dados para o checkout, procure três respostas: por quanto tempo essa credencial fica ativa, se ela aceita cobranças recorrentes e o que acontece quando você a bloqueia ou substitui. Com essas informações, o cartão virtual deixa de ser apenas “outro número” e passa a funcionar como uma ferramenta de controle para o tipo de compra que você realmente vai fazer.