Como escolher um cartão de crédito
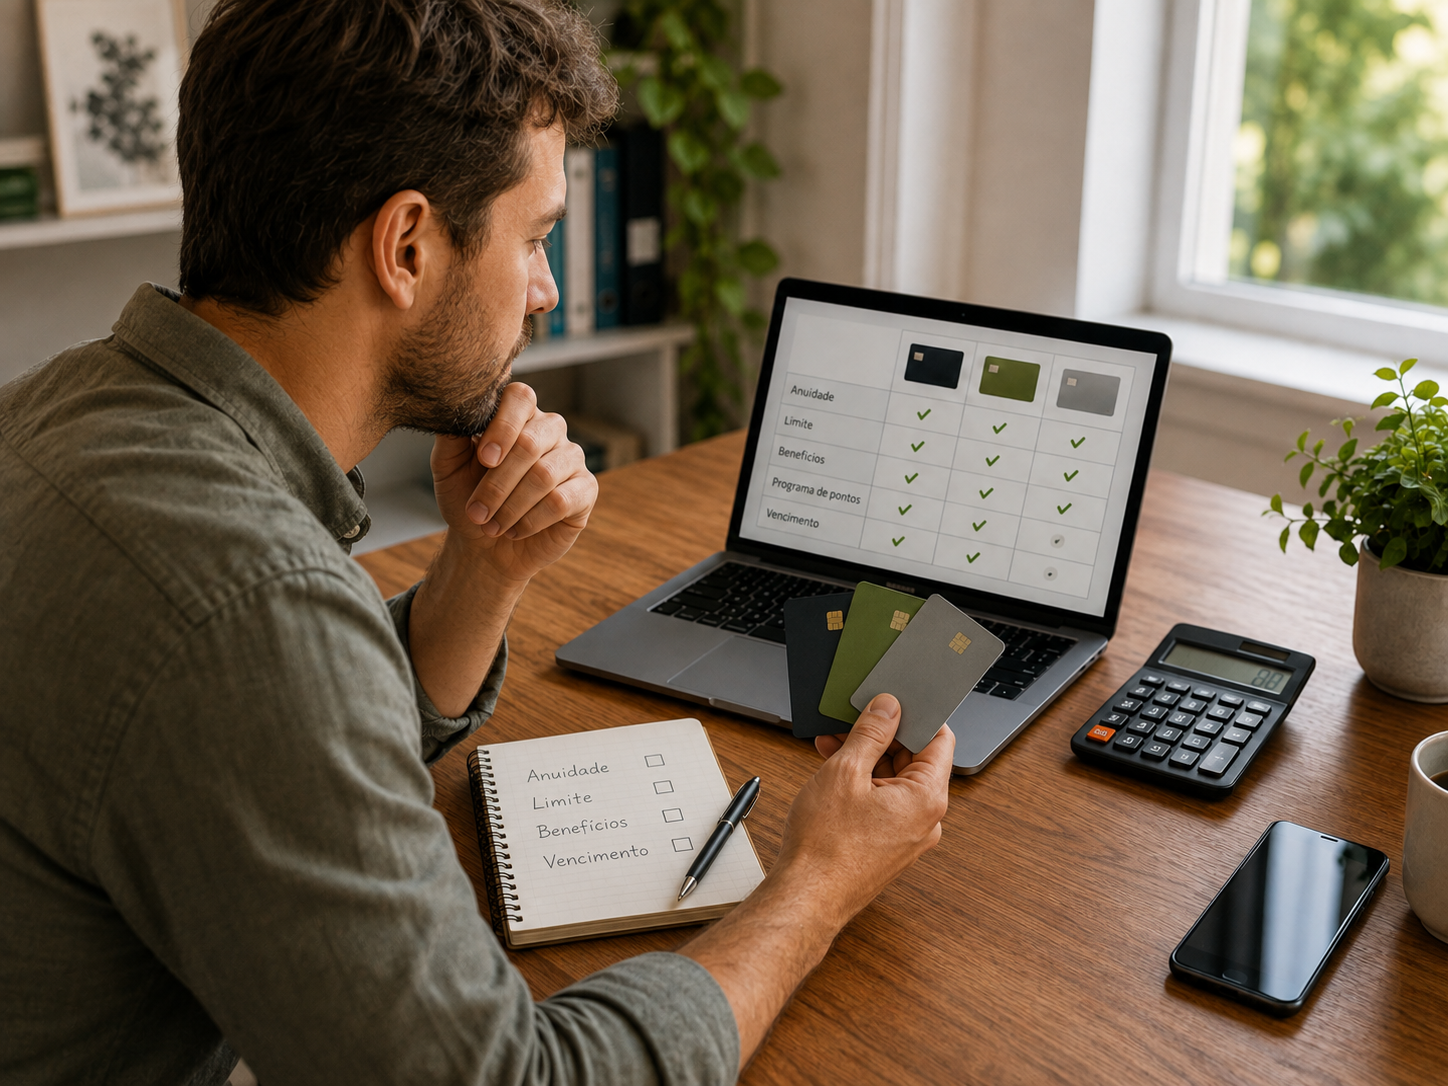
Escolher um cartão de crédito pode parecer simples quando a oferta destaca sem anuidade, cashback, pontos, limite ou outros benefícios. O problema é que nenhuma dessas características, sozinha, mostra se o cartão faz sentido para a forma como você pretende usá-lo. Um benefício pode chamar atenção e ter pouca utilidade na sua rotina; uma oferta sem anuidade responde apenas a uma parte da análise; e um limite maior não aumenta sua capacidade real de pagar a fatura.
Para entender como escolher um cartão de crédito sem se prender apenas ao destaque da oferta, vale inverter a ordem da escolha: começar pelo seu uso, entender quais custos e condições precisam ser observados e separar os benefícios que importam daqueles que pouco pesam para você.
Neste artigo, você vai montar um filtro simples de prioridades para descobrir o que é essencial, o que seria útil e o que pode ficar em segundo plano. Com esse filtro pronto, será mais fácil avaliar cartões depois sem decidir apenas pelo destaque da oferta.
Comece pelo uso que você realmente fará do cartão
Antes de procurar cartões, pense em como pretende usar o cartão no dia a dia. Essa resposta ajuda a separar características importantes de benefícios que parecem interessantes, mas podem ter pouco valor para a sua rotina.
Uma pessoa que busca principalmente simplicidade e baixo custo pode dar pouco peso a programas de recompensas mais complexos. Já alguém que utiliza determinados benefícios com frequência pode considerar essas vantagens relevantes mesmo quando existem condições ou custos associados. O ponto não é encaixar você em um “perfil de cartão”, mas identificar o que precisa funcionar bem no seu uso.
Vale começar com perguntas simples: você pretende concentrar boa parte das compras no cartão ou utilizá-lo apenas em situações específicas? Existem benefícios que você sabe que aproveitaria? Recursos digitais ou de segurança são importantes para a sua rotina? Você aceita cumprir determinadas condições para obter uma vantagem ou prefere uma oferta mais simples de acompanhar?
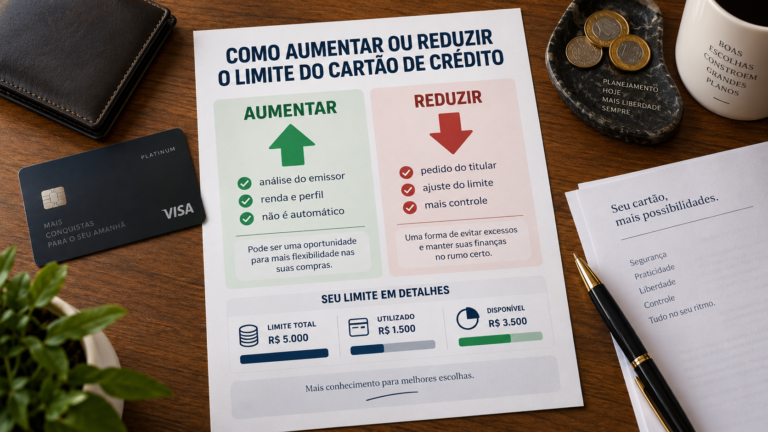
Há também uma diferença importante entre ter crédito disponível e poder assumir aquele gasto com tranquilidade. O Banco Central informa que a concessão do limite do cartão deve ser compatível com o perfil de risco do titular. O valor disponibilizado, porém, não aumenta sua renda nem substitui a avaliação do quanto da fatura cabe no seu orçamento pessoal.
Por isso, um limite maior não deve ser tratado, sozinho, como sinal de que um cartão é melhor.
O objetivo desta primeira etapa é chegar a uma ideia mais concreta do que você procura. Em vez de começar com “quero o cartão com mais vantagens”, a pergunta passa a ser:
Quais características precisam estar presentes para este cartão fazer sentido no meu uso?
Essa resposta será a base para analisar o custo, as condições e a utilidade do que a oferta apresenta.
Leia a oferta em três camadas: custo, condição e utilidade
Depois de entender como pretende usar o cartão, fica mais fácil analisar uma oferta sem se prender apenas à característica que aparece em maior destaque.
Uma forma simples de fazer isso é separar a análise em três partes: quanto o cartão pode custar, quais condições precisam ser cumpridas e o que terá utilidade para você.
Custo: quanto esse cartão pode custar no seu uso?
A anuidade costuma chamar atenção, mas ela não deve ser o único ponto observado. Para pessoas físicas, o Banco Central informa que podem existir outras tarifas relacionadas ao cartão além da anuidade, desde que previstas em contrato. Por isso, dependendo do produto e da maneira como você pretende utilizá-lo, outros custos podem merecer atenção.
Em vez de perguntar apenas “este cartão tem anuidade?”, uma pergunta mais útil é:
Quais custos podem aparecer considerando a maneira como pretendo usar este cartão?
Um cartão sem anuidade pode atender muito bem às suas prioridades. Mas a ausência dessa cobrança, sozinha, ainda não informa se as demais características do produto fazem sentido para você.
Da mesma forma, a existência de um custo não torna automaticamente uma opção ruim. É preciso entender o que acompanha essa cobrança antes de chegar a uma conclusão.
O objetivo não é procurar simplesmente o cartão mais barato, mas evitar pagar por características que têm pouco valor na sua rotina.
Condição: o que precisa acontecer para a oferta funcionar como anunciada?
Depois de olhar o custo, examine as condições.
Se uma isenção, recompensa ou outro benefício depender de requisitos específicos, verifique se eles combinam com a forma como você pretende usar o cartão.
Também é importante lembrar que a contratação não depende apenas do interesse do cliente. Para fornecer cartão de crédito, as instituições devem adotar procedimentos para identificar o cliente e conhecer seu perfil de risco e sua capacidade econômico-financeira, conforme informa o Banco Central. Na prática, isso significa que encontrar uma oferta interessante não equivale a uma aprovação garantida.
Por isso, frases como “anuidade grátis”, “cashback” ou “benefícios exclusivos” precisam ser acompanhadas de uma segunda pergunta:
O que eu preciso cumprir para ter essa vantagem?
Essa análise ajuda a diferenciar uma característica destacada na oferta de algo que provavelmente fará parte do seu uso.
Se uma vantagem depender de uma condição que não combina com sua rotina, ela pode ter menos peso na sua escolha – mesmo que o benefício esteja disponível para quem cumpre essa condição.
Utilidade: o que você recebe e pretende utilizar?
Só depois de compreender custo e condições vale observar o benefício em si.
Pontos, cashback, descontos, recursos digitais ou benefícios relacionados a viagens podem ser úteis. A questão é que a existência do benefício não determina automaticamente o valor que ele terá para cada pessoa.
Pergunte:
Eu usaria ou valorizaria isso o suficiente para essa característica pesar na minha decisão?
O mesmo raciocínio vale para recompensas e funcionalidades: quantidade de vantagens não substitui utilidade.
Junte as três perguntas antes de decidir
Uma característica pode parecer muito atraente quando vista isoladamente. A análise muda quando as três camadas são consideradas juntas:
- Custo: o que isso pode me custar?
- Condição: o que preciso cumprir?
- Utilidade: o que recebo e pretendo usar?
A pergunta deixa de ser:
Qual cartão oferece mais?
e passa a ser:
O que este cartão oferece faz sentido para mim depois de considerar o custo e as condições?
Essa mudança impede que uma única característica da oferta tome o lugar da decisão inteira.
Atalhos que não resolvem a escolha
Quando uma característica parece especialmente vantajosa, é fácil transformá-la no principal motivo da escolha. O problema é que alguns atributos só fazem sentido quando analisados junto com seu uso, os custos e as condições da oferta.
“Sem anuidade” não encerra a análise. Não pagar anuidade pode ser uma vantagem importante, especialmente se reduzir um custo que você não pretende compensar com outros benefícios. Mas isso não mostra, sozinho, se as demais características do cartão atendem às suas prioridades.
Limite maior também não significa cartão melhor. O limite é crédito disponibilizado pela instituição, não uma medida da qualidade do produto nem um aumento da sua capacidade de pagar a fatura. Por isso, ele não deve substituir a análise do que cabe no seu orçamento.
Uma categoria ou versão com mais benefícios não é automaticamente mais adequada. Essas vantagens podem ser relevantes para quem as utiliza. Para quem dificilmente as aproveitaria, várias delas podem ter pouco peso na decisão.
Cashback, pontos e outros benefícios também precisam de contexto. Um percentual atraente ou uma lista extensa de vantagens chama atenção, mas é preciso considerar as condições da oferta e a possibilidade de utilizar aquilo que está sendo oferecido.
A pergunta útil, portanto, não é:
Qual característica parece melhor?
É:
Quanto essa característica deve pesar na minha escolha?
É essa resposta que vamos organizar agora.
Monte seu filtro de prioridades
Depois de entender como pretende usar o cartão e aprender a olhar custo, condições e utilidade em conjunto, falta transformar essas informações em prioridades práticas.
Você não precisa atribuir notas aos benefícios nem criar uma fórmula para descobrir qual característica “vale mais”. Pode ser suficiente separar as características que você considera relevantes em três níveis de prioridade.
| Prioridade | O que significa | Pergunta de teste |
| Essencial para mim | Uma característica ou condição cuja ausência provavelmente faria a opção deixar de atender ao que você procura. | Eu descartaria um cartão se ele não tivesse isso? |
| Seria útil | Algo que agrega valor, mas não precisa determinar a escolha sozinho. | Eu valorizaria isso, mas ainda consideraria um cartão sem essa característica? |
| Não pesa na minha escolha | Um benefício ou recurso que pode ser interessante, mas provavelmente terá pouca utilidade na sua rotina. | Isso mudaria de verdade minha decisão? |
O ponto mais importante é classificar as características de acordo com as suas necessidades, e não repetir os destaques da oferta.
Na hora de classificar, não trate cashback ou outra recompensa como essencial apenas porque aparece com destaque. Pergunte primeiro se esse tipo de benefício é uma prioridade para o seu uso. Se for apenas um bônus, classifique dessa forma.
Faça o mesmo com outras características que surgiram a partir do seu uso: custos, condições para obter uma vantagem, funcionalidades digitais, benefícios específicos ou requisitos de contratação.
Antes de colocar algo na categoria Essencial para mim, faça um teste simples:
Se essa característica desaparecesse, eu deixaria de considerar o cartão?
Se a resposta for não, provavelmente ela pertence a Seria útil, e não a Essencial para mim.
Esse cuidado evita que uma lista de desejos se transforme em uma lista de exigências que pouco ajudam na escolha.
Não se esqueça das condições
Uma característica só deve entrar na avaliação de uma oferta depois de entender como ela funciona naquele produto.
Imagine que determinado benefício seja importante para você, mas dependa de uma condição que não pretende cumprir. O benefício pode continuar sendo uma prioridade sua, mas aquela oferta específica talvez não atenda a essa prioridade de forma adequada.
Essa diferença é importante:
Uma prioridade pertence a você; a capacidade de atendê-la pertence ao produto.
O filtro define o que você procura. Ele ainda não diz qual cartão atende melhor a essas prioridades.
Se tudo for essencial, o filtro não está filtrando
É comum começar considerando várias características indispensáveis. Mas, se quase tudo entrar como essencial, vale revisar a classificação.
Pergunte novamente:
Isso é necessário para o cartão cumprir a função que espero ou apenas seria agradável ter?
O objetivo não é encontrar um produto que reúna o maior número possível de vantagens. É descobrir quais poucas características merecem maior influência na decisão.
Transforme o filtro em um breve resumo da sua escolha
Depois da classificação, tente resumir suas prioridades em poucas frases.
Você pode usar esta estrutura:
Procuro um cartão que tenha [características essenciais]. Aceito [custos ou condições que fazem sentido para mim]. [Características úteis] seriam bem-vindas, mas não precisam decidir a escolha. [Características pouco relevantes] não devem pesar na comparação.
O resultado pode ficar assim:
Procuro um cartão com baixo custo e recursos digitais que utilizo. Um benefício simples nas compras seria útil, mas vantagens relacionadas a viagens não precisam influenciar minha escolha.
Esse resumo não indica um cartão específico – e essa é justamente a função dele.
Agora você possui um filtro de escolha. Em vez de reagir a cada benefício anunciado, você pode verificar se cada alternativa atende às prioridades que definiu.
A mesma vantagem pode ter pesos diferentes
Para entender por que o filtro de prioridades é útil, imagine um cenário hipotético: duas pessoas estão avaliando um cartão que destaca benefícios relacionados a viagens.
A primeira viaja pouco, prefere uma experiência simples e sabe que dificilmente utilizaria essas vantagens. Mesmo que os benefícios sejam reais, eles provavelmente entrariam em “Não pesa na minha escolha”. Se houver outra característica mais importante para sua rotina, ela pode receber mais atenção.
A segunda pessoa viaja com frequência e costuma aproveitar esse tipo de benefício. Para ela, a mesma característica pode entrar em “Seria útil” ou até em “Essencial para mim”, dependendo da importância que tenha em sua rotina.
Isso não significa que a segunda pessoa deva aceitar qualquer cartão que ofereça vantagens relacionadas a viagens. Ela ainda precisa considerar:
- Quanto isso pode custar?
- Quais condições precisam ser cumpridas?
- O benefício estará disponível de uma forma que ela consiga utilizar?
A diferença está no peso dado à característica.
O mesmo benefício pode ser pouco relevante para uma pessoa e importante para outra. As duas classificações podem ser coerentes, porque partem de formas de uso diferentes.
O erro seria presumir que uma vantagem tem o mesmo valor para todos apenas porque aparece com destaque na oferta.
Por isso, ao preencher seu filtro, evite perguntar apenas:
Este benefício é bom?
Prefira:
Este benefício é importante para a forma como eu pretendo usar o cartão?
É essa mudança que transforma uma lista de vantagens em critérios pessoais de escolha.
Com o filtro pronto, você pode comparar opções
Depois de definir o que é essencial, o que apenas seria útil e o que pouco pesa na sua decisão, a busca por um cartão muda de ponto de partida.
Em vez de observar cada nova oferta e tentar descobrir se ela parece “melhor”, você passa a verificar se ela atende ao que já definiu como importante.
Se manter os custos baixos for essencial, esse critério deve receber mais atenção do que um benefício que você provavelmente não utilizará. Se determinada funcionalidade fizer diferença na sua rotina, ela pode pesar mais do que uma longa lista de vantagens secundárias. E, se uma oferta exigir condições que você não pretende cumprir, o benefício anunciado pode perder relevância mesmo que pareça interessante à primeira vista.
Isso não significa procurar um cartão que reúna todas as características possíveis. Significa procurar alternativas que atendam bem às poucas prioridades que importam para você.
Com o filtro pronto, a pergunta deixa de ser:
Qual cartão oferece mais?
e passa a ser:
Qual das opções disponíveis atende melhor aos critérios que eu defini?
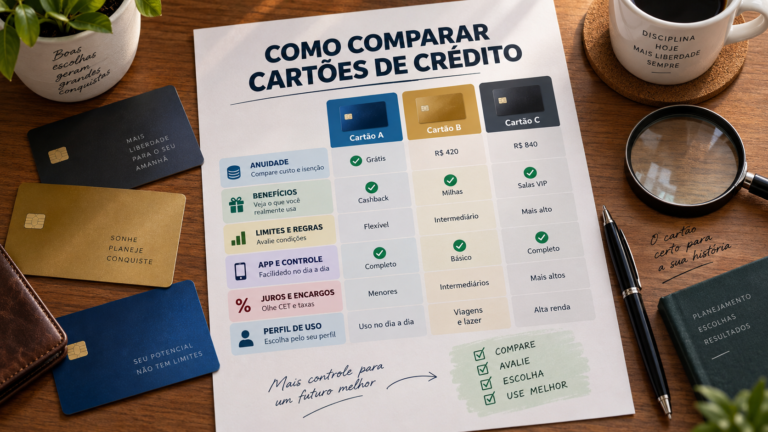
É nesse ponto que termina a escolha dos critérios e começa a comparação entre alternativas. Se quiser seguir para essa etapa, veja como comparar cartões de crédito.
Fontes consultadas
- Banco Central do Brasil — Limite de cartão de crédito
Fonte utilizada para a informação sobre concessão de limite e perfil de risco. - Banco Central do Brasil — Quais tarifas podem ser cobradas pelo serviço de cartão de crédito?
Fonte utilizada para esclarecer que podem existir tarifas além da anuidade, conforme previsão contratual. - Banco Central do Brasil — Fornecimento do cartão de crédito ou pré-pago
Fonte utilizada para as informações relacionadas aos procedimentos de concessão e avaliação do cliente.