Dinheiro em banco digital é protegido? Entenda o que realmente muda
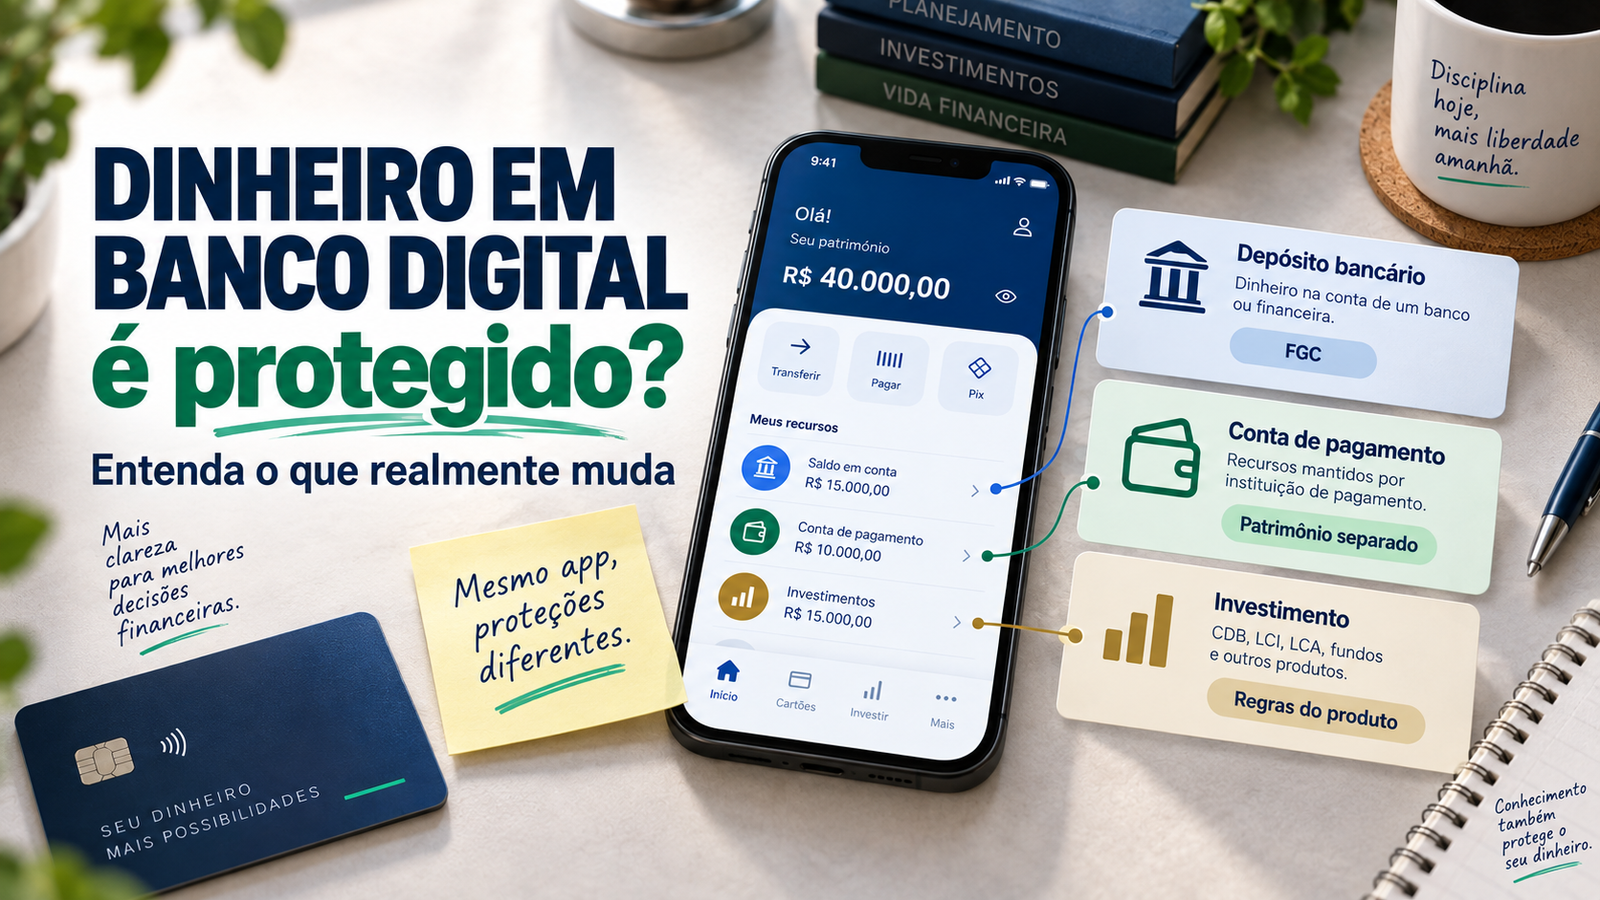
Dinheiro em banco digital é protegido? Em muitos casos, sim — mas a proteção não vem do fato de o serviço ser “digital”. Ela depende do que o seu dinheiro é juridicamente: saldo de uma conta bancária, recursos de uma conta de pagamento ou valor aplicado em algum investimento.
Essa diferença costuma ficar escondida atrás da mesma tela. Dois aplicativos podem mostrar um saldo parecido, permitir Pix e cartão e ter uma experiência quase idêntica. Ainda assim, se a instituição tiver um problema grave, os mecanismos de proteção podem ser completamente diferentes.
Por isso, a pergunta mais útil não é “este banco digital tem proteção?”. A pergunta é: “onde exatamente está o meu dinheiro e qual regra vale para esse tipo de saldo?”.
O saldo do aplicativo não revela sozinho como o dinheiro está protegido
A aparência do aplicativo diz muito sobre a experiência de uso e pouco sobre a natureza jurídica do dinheiro. Para entender a proteção, é preciso separar três coisas: a instituição responsável, o tipo de conta e o produto em que o recurso está registrado.
Se você ainda não sabe diferenciar uma conta bancária de uma conta de pagamento, vale começar por como saber se sua conta digital é uma conta bancária ou conta de pagamento. Essa identificação muda a resposta sobre proteção do saldo.
A partir daí, existem três situações que podem parecer semelhantes na tela, mas funcionam de maneiras diferentes quando se olha para as regras por trás do aplicativo.
Quando o dinheiro é um depósito bancário, o FGC pode entrar em cena
Se o valor está em uma conta corrente, poupança ou outro depósito elegível mantido por uma instituição associada ao Fundo Garantidor de Créditos (FGC), ele pode estar dentro da garantia ordinária do fundo. O próprio FGC lista entre os instrumentos cobertos os depósitos à vista, a poupança e depósitos a prazo como CDB e RDB, entre outros produtos previstos em seu regulamento.
Isso não significa que qualquer valor mostrado em um aplicativo bancário esteja automaticamente coberto. A cobertura depende do instrumento financeiro, da instituição ou conglomerado emissor e dos limites vigentes do FGC.
Atualmente, o limite ordinário é de até R$ 250 mil por CPF ou CNPJ, por instituição associada ou conglomerado financeiro. Existe ainda um teto global de R$ 1 milhão para garantias pagas ao mesmo CPF ou CNPJ em um período de quatro anos, nas condições previstas pelo FGC.
Um detalhe importante é que o limite não é “por conta”. Se a mesma pessoa tiver, por exemplo, dinheiro em conta corrente e um CDB emitido por instituições que pertencem ao mesmo conglomerado, os créditos elegíveis entram na mesma apuração do limite. Por isso, abrir duas contas dentro do mesmo grupo não cria automaticamente duas garantias independentes.
Também vale verificar se a instituição que aparece por trás do produto realmente está na relação de associadas e conglomerados do FGC. O nome comercial do aplicativo nem sempre é o dado mais importante para essa conferência.
Conta de pagamento: não tem FGC, mas isso não significa dinheiro “sem proteção”
A lógica muda quando o saldo está em uma conta de pagamento. Segundo o Banco Central, os recursos mantidos nesse tipo de conta não são protegidos pelo FGC. Em vez disso, existe uma proteção jurídica própria prevista na Lei nº 12.865/2013.
A lei determina que os recursos mantidos em contas de pagamento constituem patrimônio separado: eles não se confundem com o patrimônio da instituição de pagamento, não respondem pelas dívidas dela e não compõem o seu ativo para fins de falência ou liquidação judicial ou extrajudicial.
Na prática, isso significa que a proteção existe por um mecanismo diferente. No FGC, há uma garantia que pode gerar pagamento ao credor quando ocorre uma intervenção ou liquidação nas condições previstas. Na conta de pagamento, a ideia central é impedir que o dinheiro do cliente seja tratado como patrimônio próprio da instituição e usado para satisfazer obrigações dela.
Esses mecanismos não devem ser tratados como equivalentes. Dizer que uma conta de pagamento tem “uma espécie de FGC” seria impreciso. O objetivo de ambos é proteger o cliente em situações de dificuldade da instituição, mas a base jurídica e o processo são diferentes.
O Banco Central também informa que os saldos de contas de pagamento seguem regras de salvaguarda e devem ser mantidos conforme a regulamentação aplicável, o que reforça a separação entre recursos dos clientes e recursos da instituição.
Se o dinheiro virou investimento, a proteção passa a seguir o produto
Existe ainda uma terceira situação que costuma confundir quem usa aplicativos financeiros: parte do “dinheiro no banco” pode não estar mais em conta. Pode estar aplicada em um CDB, fundo de investimento, título público ou outro produto.
Quando isso acontece, a pergunta deixa de ser “qual é a proteção da conta?” e passa a ser “qual é a proteção deste investimento?”. Um CDB emitido por instituição associada ao FGC pode ser elegível à garantia ordinária dentro dos limites vigentes. Já cotas de fundos de investimento, por exemplo, não são cobertas pelo FGC.
Isso é especialmente importante em serviços que apresentam uma visão única de patrimônio ou oferecem algum mecanismo de aplicação automática. O fato de o dinheiro continuar visível no mesmo aplicativo não significa que ele permaneça juridicamente no mesmo lugar.
Para este artigo, não é necessário aprofundar a proteção de cada investimento — este assunto pertence a sessão de Investimentos. O ponto essencial é perceber que o mecanismo de proteção acompanha a natureza do produto, e não a interface em que ele aparece.
Imagine um único aplicativo com três “bolsos” diferentes
Imagine um aplicativo que mostre uma visão de patrimônio de R$ 40 mil. Na tela, tudo parece fazer parte da mesma relação financeira. Mas, ao abrir os detalhes, você encontra R$ 10 mil em conta corrente, R$ 20 mil em um CDB e R$ 10 mil em um fundo de investimento.
Os R$ 10 mil da conta corrente podem estar dentro da garantia ordinária do FGC, desde que a instituição e o depósito sejam elegíveis. Os R$ 20 mil do CDB também podem ser cobertos pelo FGC, mas entram na mesma lógica de limite quando são do mesmo emissor ou conglomerado. Já os R$ 10 mil do fundo não entram na garantia do FGC; seguem as regras próprias do fundo e do mercado de capitais.
Agora imagine que, em vez de conta corrente, os primeiros R$ 10 mil estejam em uma conta de pagamento. O valor continuaria aparecendo como saldo disponível, mas o mecanismo mudaria: sairia a garantia do FGC e entraria a proteção patrimonial prevista para contas de pagamento.
Essa é a principal razão para não usar a tela do aplicativo como atalho para concluir se “o dinheiro está protegido”. A aparência pode ser igual; a proteção jurídica pode não ser.
O limite do FGC precisa ser entendido pelo conglomerado, não pelo número de aplicativos
Outro erro comum é imaginar que o limite do FGC se multiplica automaticamente porque a pessoa usa diferentes marcas ou aplicativos. O FGC considera a instituição associada e, quando aplicável, o conglomerado financeiro.
Suponha que uma pessoa tenha R$ 180 mil em depósitos elegíveis e mais R$ 100 mil em CDBs elegíveis dentro do mesmo conglomerado. Considerando apenas esses valores e sem outros ajustes, a soma chegaria a R$ 280 mil. Como o limite ordinário atual é de R$ 250 mil por CPF ou CNPJ naquele conglomerado, parte do total ficaria acima da garantia ordinária.
O exemplo não é uma recomendação de distribuição de dinheiro. Ele serve apenas para mostrar por que é preciso olhar o conglomerado e o produto, e não contar aplicativos ou contas como se cada um gerasse uma cobertura independente.
Se uma instituição for liquidada, “protegido” não significa dinheiro instantaneamente disponível
A existência de proteção também não deve ser confundida com acesso imediato ao valor em qualquer situação. No caso do FGC, o processo de pagamento começa a partir da decretação de regime pelo Banco Central. O liquidante organiza e envia a relação de credores, e o beneficiário precisa seguir o procedimento de solicitação disponibilizado pelo FGC.
Em contas de pagamento, a proteção decorre da separação patrimonial prevista em lei. Isso é diferente de receber uma garantia diretamente do FGC. Em um cenário de falência ou liquidação, podem existir procedimentos operacionais e jurídicos até que os recursos sejam efetivamente disponibilizados.
Essa distinção ajuda a interpretar corretamente a palavra “proteção”: ela reduz determinados riscos relacionados à quebra da instituição, mas não transforma todo saldo em dinheiro com disponibilidade imediata e irrestrita em qualquer cenário.
Como confirmar qual regra vale para o seu dinheiro
Comece pelo nome jurídico do que você contratou. No contrato, termos da conta, extrato ou documento do produto, procure se o dinheiro está registrado como conta de depósitos, conta de pagamento, CDB, fundo ou outro instrumento. O nome usado na publicidade pode ser mais simples do que a classificação que aparece nos documentos.
Depois identifique quem é a instituição responsável. O Banco Central mantém o serviço Encontre uma Instituição, que permite consultar instituições autorizadas, reguladas ou supervisionadas. Para FGC, consulte também a relação de instituições associadas e seus conglomerados.
Por fim, confira o mecanismo específico de proteção. Se for um depósito ou investimento que você acredita ser coberto pelo FGC, confirme se o instrumento aparece na lista de produtos garantidos e observe os limites aplicáveis. Se for conta de pagamento, a referência é a proteção patrimonial prevista em lei, não a garantia do FGC.
Esse caminho costuma ser mais confiável do que tentar deduzir a proteção a partir de frases como “conta segura”, “saldo protegido” ou “dinheiro rendendo no app”. Essas expressões podem ser verdadeiras em determinado contexto, mas não substituem a identificação do produto e da instituição.
Proteção contra quebra da instituição é diferente de segurança contra golpes
FGC e segregação patrimonial tratam de riscos relacionados à situação da instituição e à natureza do dinheiro. Eles não significam que uma transferência feita após golpe, senha roubada ou acesso indevido será automaticamente reembolsada por esses mecanismos.
Para avaliar autenticação, golpes, alertas, limites, canais de emergência e outras medidas operacionais, o tema correto é banco digital é seguro e o que verificar. Separar essas duas perguntas evita usar o FGC como resposta genérica para qualquer risco financeiro.
A melhor pergunta não é “tem FGC?”, mas “que dinheiro é esse?”
Ao escolher ou revisar uma conta digital, saber se existe FGC é importante, mas não é suficiente. Uma mesma instituição pode oferecer saldo em conta, conta de pagamento e diferentes investimentos, cada um com regras próprias.
Por isso, antes de comparar marcas, vale entender o que está por trás do serviço. Se a próxima dúvida for sobre a escolha da instituição como um todo, veja também como escolher um banco ou conta digital a partir de critérios de uso, custos, atendimento e segurança.
A ideia central fica simples: a proteção acompanha a natureza jurídica do saldo ou do produto — não o fato de ele aparecer dentro de um aplicativo de banco digital.
Fontes consultadas
- Fundo Garantidor de Créditos (FGC) — Sobre a garantia FGC
- FGC — Instituições associadas e conglomerados
- FGC — Pagamento de garantia
- Banco Central do Brasil — Existe alguma proteção ao dinheiro depositado na conta de pagamento?
- Banco Central do Brasil — Contas de pagamento
- Banco Central do Brasil — Encontre uma instituição regulada/supervisionada pelo BC
- Presidência da República — Lei nº 12.865/2013, art. 12