Vale a pena ter conta em mais de um banco? Quando ajuda e quando complica
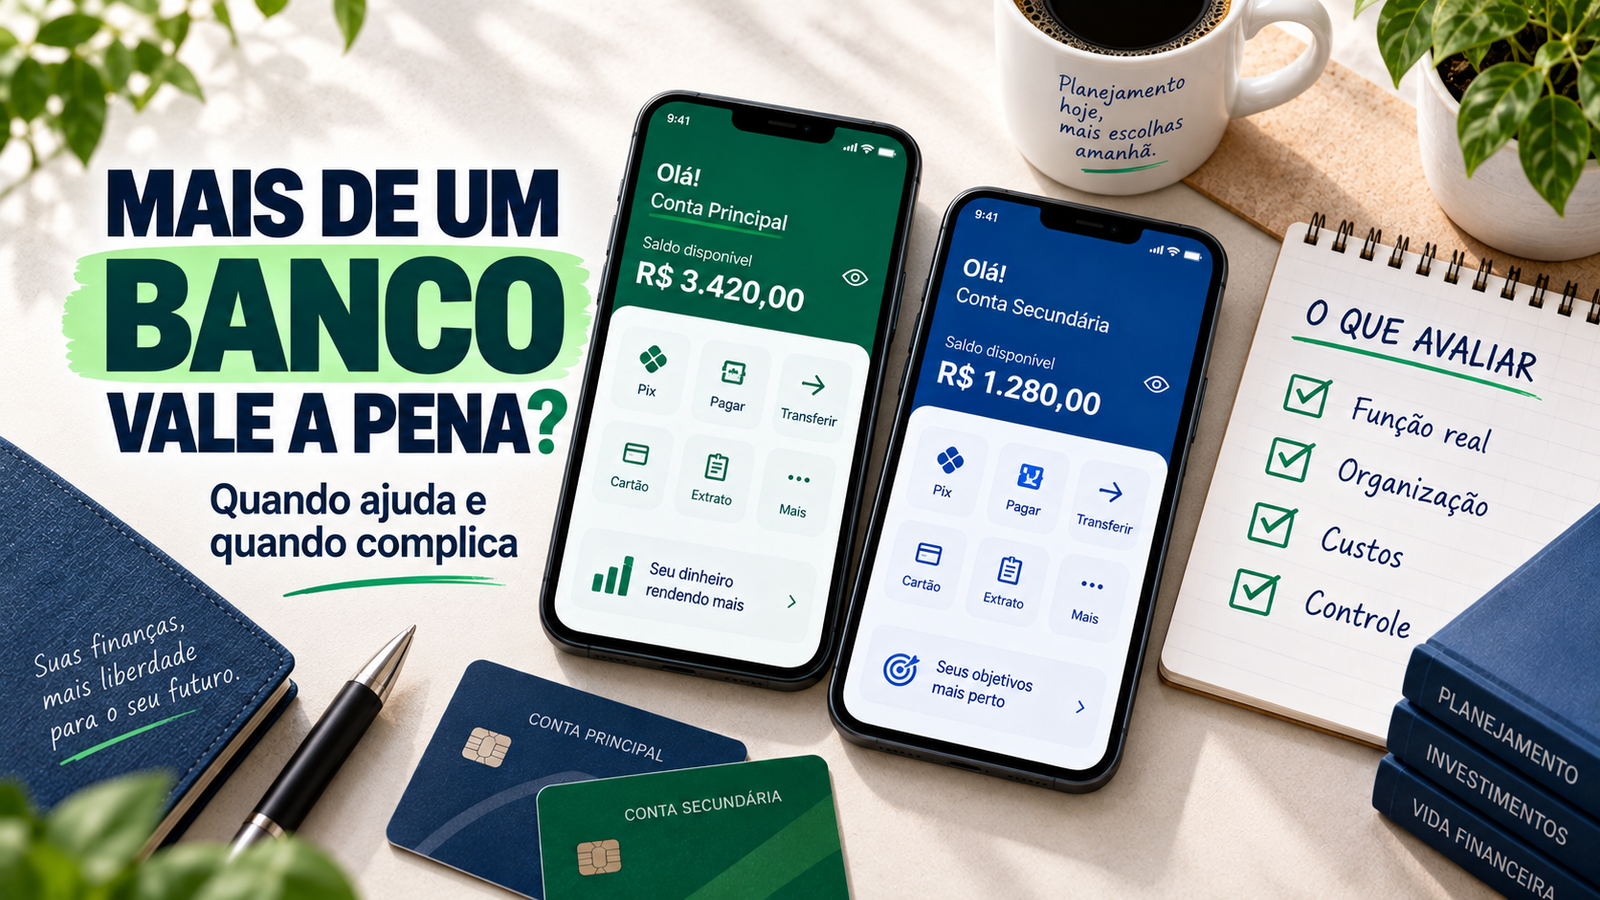
Ter conta em mais de um banco pode ser útil, mas a vantagem não vem da quantidade de contas. Ela aparece quando cada relacionamento resolve uma necessidade concreta sem fazer você perder a visão do próprio dinheiro.
Uma segunda conta pode funcionar como alternativa operacional, atender um serviço específico ou permitir testar outra instituição antes de concentrar sua movimentação. Por outro lado, várias contas sem função clara podem espalhar saldos, cobranças, cartões, limites, débitos automáticos e canais de atendimento até a organização ficar mais difícil do que antes.
Por isso, a pergunta mais útil não é “quantos bancos é bom ter?”. É: “o que cada conta acrescenta à minha rotina e qual trabalho ela cria para continuar sob controle?”.
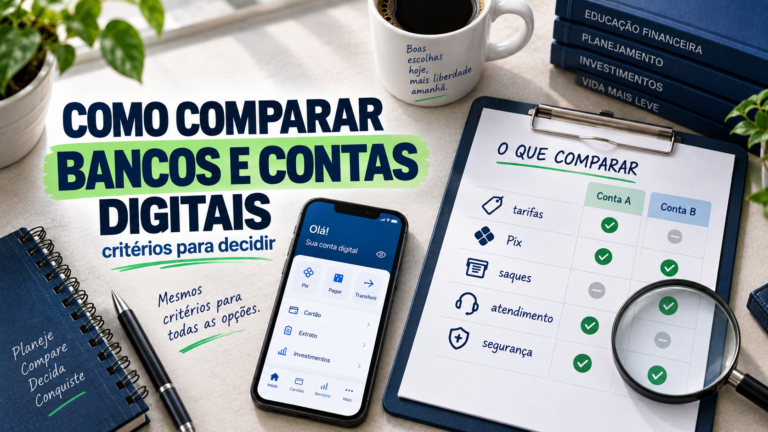
Se você ainda estiver escolhendo onde concentrar sua movimentação, vale primeiro revisar como comparar bancos e contas digitais. Aqui, o foco é decidir se manter mais de uma conta realmente melhora o seu arranjo financeiro.
A pergunta certa não é quantas contas você tem
Duas pessoas podem ter três contas e viver situações completamente diferentes. Uma pode saber exatamente para que serve cada uma; a outra pode ter aberto contas por promoções, cartões, curiosidade ou tentativas de conseguir crédito e já não lembrar quais relacionamentos continuam ativos.
A quantidade, sozinha, não revela organização. O que importa é se existe uma arquitetura simples: qual é a conta principal, quais contas têm função complementar e quais permanecem abertas sem entregar utilidade real.
Esse raciocínio também evita um erro comum: transformar “diversificação” em justificativa automática para acumular contas. Diversificar instituições pode reduzir dependência de uma única operação em alguns cenários, mas também aumenta a quantidade de relações que você precisa acompanhar.
Uma segunda conta pode funcionar como plano B — mas precisa ser utilizável
Uma das razões mais compreensíveis para manter outra conta é ter uma alternativa quando a principal não pode ser usada temporariamente. Isso pode ajudar, por exemplo, se o problema estiver concentrado em uma instituição, em um cartão ou em um canal específico.
Mas uma conta de apoio só cumpre esse papel se você ainda consegue acessá-la, lembra como recuperar a senha, conhece os canais oficiais e sabe quais meios de pagamento estão efetivamente disponíveis. Uma conta abandonada há anos, com aplicativo desinstalado e cadastro desatualizado, pode existir no papel e falhar justamente no momento em que seria necessária.
Também é importante não exagerar a proteção oferecida por esse “plano B”. Se o problema for o próprio celular, a conexão de internet ou uma fraude que comprometa suas credenciais, simplesmente ter outro aplicativo no mesmo aparelho pode não resolver a situação.
Por isso, disponibilidade e segurança devem ser pensadas juntas. Veja também banco digital é seguro? O que verificar.
Outra conta pode ter uma função específica sem virar uma segunda vida financeira
Nem toda conta precisa disputar o papel de conta principal. Uma instituição pode ser mantida porque oferece um canal que você realmente usa, uma forma de depósito ou saque mais conveniente, integração com determinada rotina ou outro serviço que não existe na conta central.
O ponto é evitar duplicação sem propósito. Se duas contas fazem praticamente a mesma coisa para você, custam o mesmo esforço de manutenção e nenhuma resolve uma necessidade diferente, a segunda pode estar acrescentando complexidade sem acrescentar função.
O mesmo vale para produtos exibidos dentro do aplicativo. Ter conta em outra instituição não significa que cartão, limite, crédito, investimentos ou benefícios estejam automaticamente contratados ou garantidos. Cada produto precisa ser entendido pelas próprias condições.
O problema começa quando dinheiro e compromissos ficam espalhados
Mais contas significam mais lugares onde podem existir saldo, transferências agendadas, débitos automáticos, cartões vinculados, cobranças, notificações e dados cadastrais. Quando isso não é acompanhado, a sensação de ter “mais opções” pode virar dificuldade para enxergar o todo.
Esse efeito é especialmente importante para quem usa mais de uma conta no dia a dia. Se uma despesa sai de um banco, outra fatura vence em outro e parte do dinheiro fica parada em uma terceira instituição, o controle deixa de depender apenas do orçamento: passa a depender também de lembrar onde cada compromisso está.
Separar dinheiro pode ser útil quando existe intenção clara. Espalhar dinheiro sem uma regra, por outro lado, pode dificultar a leitura do saldo disponível e fazer uma pessoa tomar decisões olhando apenas uma parte da própria situação financeira.
Conta parada não desaparece porque você deixou de usar
Um ponto prático é não confundir falta de movimentação com encerramento. O Banco Central informa que o desuso, por si só, não provoca encerramento automático de uma conta bancária.
Isso significa que uma conta esquecida pode continuar aparecendo como relacionamento ativo. Também não é seguro assumir que “conta parada” é necessariamente “conta sem custo”: a cobrança de tarifas depende do tipo de conta, dos serviços utilizados, do contrato e das regras aplicáveis.
Se custos forem um dos motivos para manter ou eliminar uma conta, veja conta digital é grátis? Como entender tarifas e custos.
Por isso, quando uma conta deixa de ter função, o caminho correto não é apenas parar de abrir o aplicativo. É revisar o contrato, verificar pendências e, se a decisão for encerrar, seguir o procedimento formal da instituição.
O Registrato ajuda a descobrir quantos relacionamentos você realmente mantém
Se você já abriu contas em várias instituições ao longo dos anos, talvez a primeira dificuldade seja simplesmente lembrar quais relações continuam abertas. O Relatório de Contas e Relacionamentos (CCS), acessível pelo Registrato, mostra em quais bancos e instituições você tem ou teve conta, investimento ou outro relacionamento e as datas de início e, quando houver, de fim.
O relatório não mostra saldo, extrato, número da conta ou movimentações. A utilidade aqui é outra: fazer um inventário das instituições com as quais ainda existe vínculo e identificar relacionamentos que talvez mereçam revisão.
O próprio Banco Central informa que uma conta ou investimento sem movimentação pode continuar impedindo a emissão de uma certidão negativa de relacionamento. Isso reforça a ideia de que esquecer a conta não equivale a encerrá-la.
Open Finance pode reduzir a fragmentação, mas não elimina a necessidade de organização
Ter dinheiro e produtos em instituições diferentes não significa, necessariamente, que você precise enxergar tudo de forma separada. No Open Finance, o cliente pode autorizar o compartilhamento de dados entre instituições participantes e usar soluções que reúnam informações financeiras em um só lugar.
Esse compartilhamento depende do seu consentimento e pode ser cancelado. Ele pode facilitar a visão consolidada, mas não transforma várias contas em uma conta única: contratos, tarifas, cartões, limites, canais de atendimento e responsabilidades continuam pertencendo a cada relação.
Por isso, Open Finance é ferramenta de visão e integração, não substituto para decidir quais contas ainda fazem sentido manter.
Mais instituições não tornam todo o dinheiro automaticamente mais protegido
Também é importante separar a decisão de ter mais contas da proteção jurídica dos valores mantidos em cada produto. No caso de produtos cobertos pelo Fundo Garantidor de Créditos, os limites são aplicados por CPF ou CNPJ e por instituição ou conglomerado financeiro, além das demais condições do regulamento.
Isso significa que contar aplicativos ou marcas comerciais não basta para saber como a proteção funciona. Duas marcas podem fazer parte do mesmo conglomerado, e nem todo produto financeiro tem cobertura do FGC.
Se esse fator fizer parte da sua decisão, aprofunde em dinheiro em banco digital é protegido?, em vez de usar a quantidade de contas como atalho para concluir que o dinheiro está mais protegido.
Faça o teste da função exclusiva antes de abrir ou manter outra conta
Em vez de criar uma pontuação ou uma quantidade ideal, use quatro frases para testar cada conta que você mantém ou pretende abrir:
• “Esta conta existe porque…” — descreva a função concreta em uma frase.
• “Se eu encerrasse esta conta hoje, eu perderia…” — identifique o que realmente deixaria de funcionar.
• “Para manter esta conta sob controle, eu preciso acompanhar…” — lembre custos, cartões, débitos, acessos e compromissos.
• “Se a conta principal ficar indisponível, esta alternativa realmente continua utilizável?” — teste se o plano B é operacional ou apenas teórico.
Se a primeira frase não tiver uma resposta clara, isso já é um sinal de que a conta pode ter virado sobra de uma decisão antiga. Se a função existe, mas o esforço para mantê-la é maior do que o benefício, talvez seja melhor simplificar.
O teste também serve antes de abrir uma nova conta. Se você consegue explicar exatamente qual lacuna ela preencherá, a decisão fica mais concreta. Se a resposta for apenas “porque apareceu uma oferta”, “porque todo mundo usa” ou “vai que um dia eu precise”, vale investigar melhor antes de adicionar outro relacionamento.
Quando mais de uma conta tende a ajudar
Ter mais de uma conta tende a fazer sentido quando as funções são diferentes e fáceis de administrar. Pode haver uma conta central para a rotina e outra que resolve uma necessidade específica; ou uma alternativa realmente preparada para situações em que a principal esteja temporariamente indisponível.
Também pode fazer sentido manter a conta atual enquanto você testa outra instituição antes de migrar sua movimentação. Nesse caso, a duplicidade é temporária e tem objetivo claro: comparar a experiência real antes de decidir o que permanece.
Se a segunda conta ainda não foi aberta, veja como abrir uma conta digital e confirme contrato, custos, segurança e funcionamento antes de começar a usá-la.
Quando simplificar pode ser melhor
Simplificar tende a ser mais útil quando você já não sabe por que mantém determinada conta, quando vários serviços estão duplicados ou quando acompanhar tudo exige esforço desproporcional.
Outros sinais aparecem quando você esquece saldos, deixa cobranças passarem despercebidas, mantém cartões que não usa, não lembra quais instituições ainda têm seus dados ou precisa abrir vários aplicativos apenas para entender quanto dinheiro realmente está disponível.
Nessas situações, o objetivo não deve ser “ficar com apenas um banco” a qualquer custo. É reduzir relações sem função e preservar apenas o que continua entregando utilidade clara.
A quantidade certa é a menor que continua resolvendo suas necessidades
Não existe um número universal de contas que funcione para todo mundo. Uma pessoa pode operar bem com uma única instituição; outra pode precisar de uma conta principal e uma alternativa; outra ainda pode ter uma terceira relação por uma função específica.
O critério mais consistente é manter a menor quantidade de contas que preserve as funções de que você realmente precisa sem perder controle, pagar custos desnecessários ou criar relações que você já não acompanha.
Ter mais de um banco vale a pena quando existe propósito. Quando cada conta tem uma função clara, a multiplicidade pode aumentar flexibilidade. Quando as contas se acumulam sem função, o ganho de opções pode ser menor do que a complexidade criada.
Fontes consultadas
• Banco Central do Brasil — Relatório de Contas e Relacionamentos (CCS / Registrato)
• Banco Central do Brasil — Open Finance
• Banco Central do Brasil — Como levar seus dados de um banco para outro no Open Finance
• Banco Central do Brasil — Encerramento da conta bancária sem solicitação do cliente