Como abrir uma conta digital: o que conferir antes, durante e depois
Abrir uma conta digital costuma parecer um processo de poucos minutos: instalar o aplicativo, informar alguns dados, enviar documentos e esperar a aprovação. Mas a parte mais importante não está na ordem dos botões. Ela está em entender o que você está contratando, comprovar sua identidade por um canal legítimo e sair do processo sabendo quais regras passam a valer para a sua conta.
Por isso, este guia não tenta reproduzir telas de um aplicativo específico. Os caminhos mudam de uma instituição para outra e podem ser atualizados a qualquer momento. O que importa é reconhecer os pontos que continuam relevantes mesmo quando a interface muda.
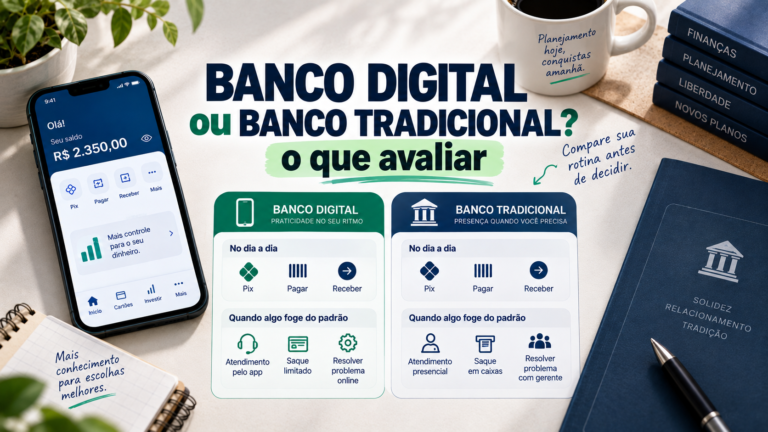
Se você ainda estiver escolhendo a instituição, vale resolver essa etapa antes de iniciar o cadastro. Veja como escolher um banco ou conta digital ou, se já tiver algumas opções em vista, como comparar bancos e contas digitais.
Antes do cadastro, confirme o que você realmente está abrindo
“Conta digital” é uma expressão de uso comum, mas não identifica sozinha a natureza jurídica da conta. Ela pode ser, por exemplo, uma conta de depósitos mantida por uma instituição financeira ou uma conta de pagamento oferecida dentro das regras aplicáveis às instituições de pagamento.
Essa diferença não impede o uso cotidiano, mas pode alterar regras importantes. Se você quiser aprofundar esse ponto, veja como saber se a conta digital é conta bancária ou conta de pagamento.
Também confirme quem é a instituição responsável pelo produto. O Banco Central mantém a ferramenta “Encontre uma instituição”, que permite consultar instituições autorizadas, reguladas ou supervisionadas e acessar dados cadastrais e canais de atendimento. Essa verificação é especialmente útil quando o nome comercial do aplicativo é diferente do nome da instituição que aparece no contrato.
Se você usa o BC Protege+, confira a proteção antes de tentar abrir a conta
O BC Protege+ permite informar ao sistema financeiro que você não deseja a abertura de determinadas contas em seu nome ou a inclusão como titular ou representante. Para os produtos alcançados pelo serviço, as instituições abrangidas pela regra consultam essa informação antes da abertura.
Se a proteção estiver ativada e você decidir abrir uma conta, será necessário desativá-la para seguir com a contratação. O próprio serviço permite desativar a proteção e, atualmente, também permite escolher se essa desativação será por tempo indeterminado ou até uma data para reativação automática.
Esse ponto merece atenção porque um cadastro interrompido por causa dessa proteção não significa, por si só, que existe problema com seus documentos ou com a instituição. Pode ser simplesmente uma barreira de segurança que você mesmo ativou.
Não existe uma lista única de documentos para toda conta digital
A regulamentação não impõe uma lista única e fixa de documentos para todas as instituições. Cabe à instituição definir quais informações e documentos são necessários para identificar e qualificar o cliente, respeitando as regras aplicáveis ao processo de abertura e de prevenção a fraudes e ilícitos.
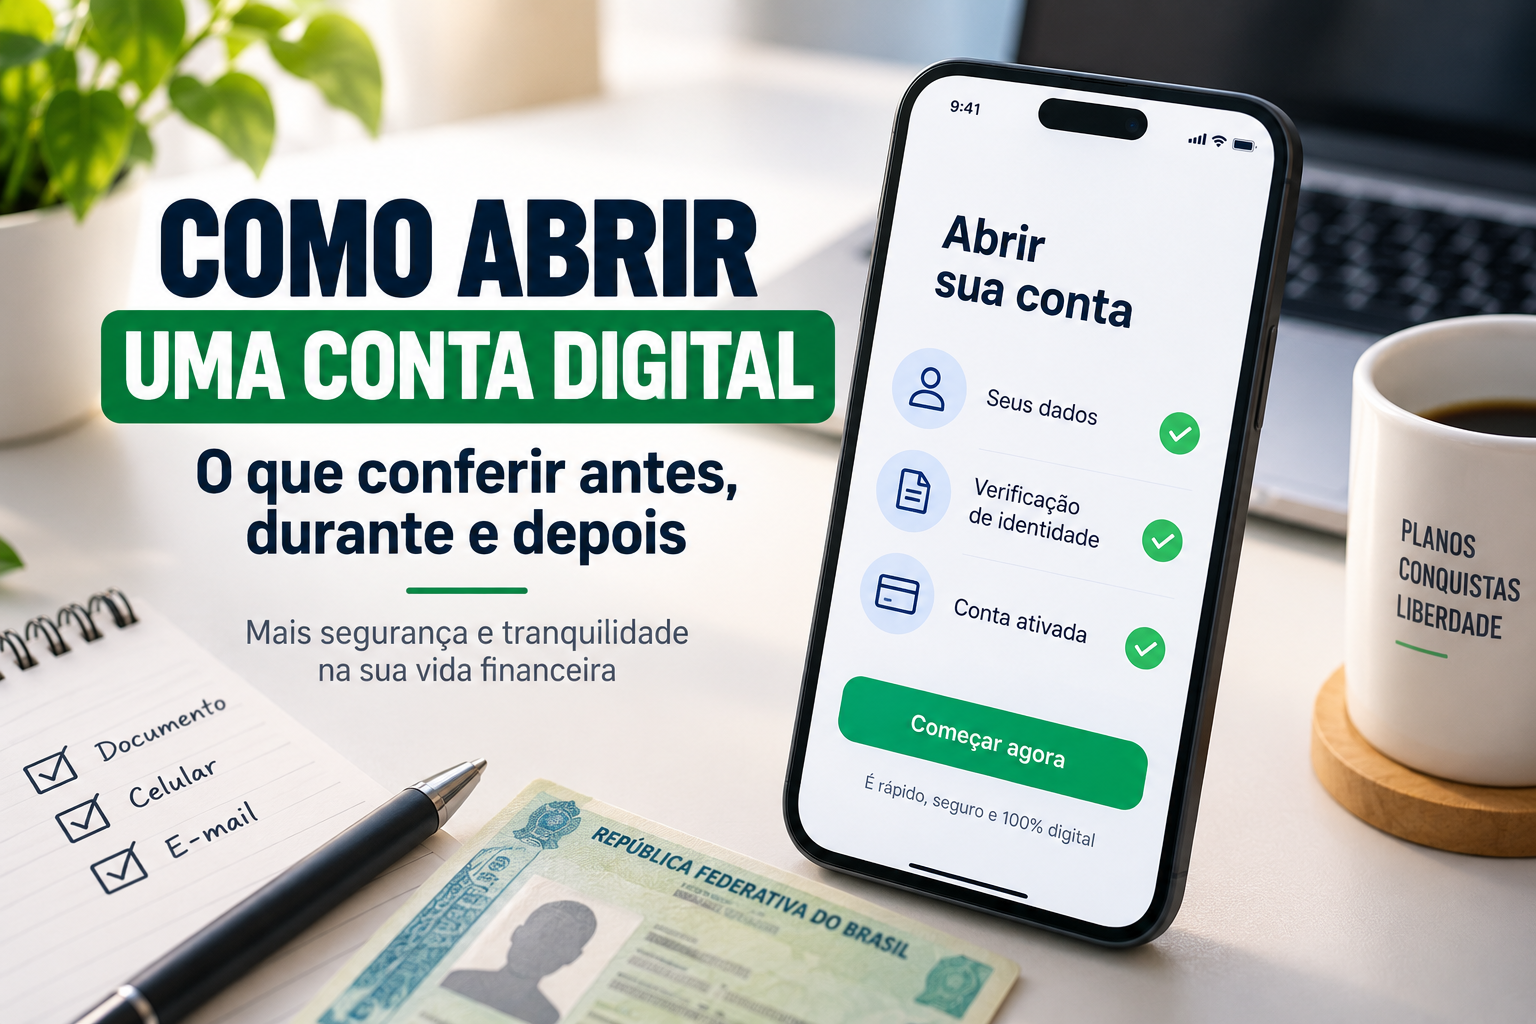
Na prática, podem ser solicitados documento de identificação reconhecido pela legislação brasileira, CPF e informações cadastrais. A instituição também pode pedir dados como renda e patrimônio e utilizar mecanismos adicionais de validação, conforme o perfil e o produto.
Em processos digitais, também podem aparecer recursos como fotografia, biometria facial, validação do dispositivo e confronto de informações com bases públicas ou privadas. Esses mecanismos não são uma etapa idêntica em todos os aplicativos; são formas possíveis de verificar identidade e autenticidade.
O processo de abertura é uma validação, não apenas um formulário
Durante o cadastro, a instituição tenta responder duas perguntas ao mesmo tempo: “essa pessoa é realmente quem diz ser?” e “as informações fornecidas são suficientes para oferecer a conta dentro das regras e dos critérios da instituição?”
Por isso, um pedido de documento adicional, uma nova validação de identidade ou uma análise mais demorada não significa necessariamente que algo deu errado. Da mesma forma, preencher o cadastro não garante aprovação automática.
Para contas de depósitos, o Banco Central informa que a instituição pode estabelecer critérios próprios para abertura e manutenção, dentro da legislação e da regulamentação, e pode se recusar a abrir a conta. Em contas de pagamento, a instituição também realiza procedimentos de identificação, qualificação e decisão sobre a abertura de acordo com as regras aplicáveis.
Se o cadastro parar sem explicação clara, o melhor caminho é consultar o canal oficial da própria instituição. Evite resolver pendências por links recebidos de forma inesperada em mensagens, anúncios ou contatos que você não iniciou.
A abertura pode ser digital, mas a contratação precisa acontecer por um canal admitido
As regras permitem abertura por meios eletrônicos. Isso é o que torna possível concluir a contratação sem ir a uma agência. Ao mesmo tempo, a regulamentação de contas de depósitos e de contas de pagamento não admite o uso do canal de telefonia por voz como meio de formalização da abertura.
Um contato telefônico pode fazer parte do atendimento, mas não deve ser confundido com a contratação em si. Se alguém disser que uma conta precisa ser “aberta por telefone” e pedir dados, códigos ou credenciais, interrompa o contato e volte ao canal oficial da instituição.
Se quiser aprofundar os cuidados com canais, autenticação e resposta a golpes, veja banco digital é seguro? O que verificar.
Antes de aceitar, leia o contrato como parte do processo de abertura
A tela de “aceitar” não é apenas uma formalidade. É nesse ponto que as regras da conta deixam de ser uma promessa comercial e passam a fazer parte da relação contratual.
Para contas bancárias, o Banco Central destaca que o contrato deve informar, entre outros pontos, as características da conta, as formas de movimentação, os procedimentos de cobrança de tarifas, as medidas de segurança, eventuais limites, os procedimentos para atualização cadastral e as condições de encerramento. A instituição também deve fornecer ou disponibilizar uma via do contrato ao cliente.
As contas de pagamento também possuem exigências de transparência contratual sobre funcionamento, tarifas e demais condições aplicáveis. Por isso, não finalize a abertura assumindo que “digital” significa gratuito, ilimitado ou sem condições.
Se custo for um ponto decisivo, aprofunde em conta digital é grátis? Como entender tarifas e custos.
Abrir a conta não significa contratar automaticamente todos os produtos do aplicativo
Depois da aprovação, o aplicativo pode exibir cartão, crédito, investimentos, seguros e outros serviços. Eles não devem ser tratados como se fossem parte automática da abertura da conta.
Alguns produtos dependem de contratação separada, análise específica, aceite adicional ou condições próprias. A existência de um botão no aplicativo não garante crédito aprovado, limite disponível ou acesso irrestrito a qualquer serviço.
Essa separação ajuda a evitar um erro simples: escolher uma conta por causa de um benefício que ainda não foi efetivamente concedido ou contratado.
O primeiro acesso ainda faz parte da abertura
Considere a conta realmente pronta para uso somente depois de conferir o que aconteceu após a aprovação. O primeiro acesso é o melhor momento para transformar uma contratação abstrata em uma conta que você entende.
Confira se seus dados estão corretos, localize o contrato e as informações de tarifas, entenda os limites disponíveis para movimentação e identifique os canais oficiais de atendimento. Se o aplicativo oferecer recursos adicionais de segurança, avalie e configure aqueles adequados ao seu uso.
Se quiser testar a conta antes de concentrar toda a sua movimentação nela, faça uma operação simples e de baixo valor compatível com sua rotina. O objetivo não é “testar o banco” de forma definitiva, mas confirmar que você consegue acessar, movimentar e encontrar suporte sem depender de improviso.
Se a abertura for recusada ou ficar pendente, evite adivinhar o motivo
Uma recusa pode ter diferentes causas e nem sempre a instituição é obrigada a abrir uma conta bancária. Por isso, não transforme automaticamente a recusa em diagnóstico de problema no CPF, suspeita de fraude ou falha cadastral.
Primeiro, verifique se existe alguma solicitação pendente de documento ou validação. Depois, confirme se o BC Protege+ está ativado, quando aplicável. Se ainda não houver explicação, procure o atendimento oficial e peça orientação sobre o status da solicitação.
Se a instituição não tiver interesse em abrir a conta, você pode avaliar outra opção que atenda aos seus critérios. O ponto importante é não enviar documentos repetidamente por canais não oficiais na tentativa de “destravar” o cadastro.
Uma conta digital bem aberta é uma conta que você entende desde o início
Abrir uma conta digital não é apenas preencher campos e receber uma mensagem de aprovação. O processo começa ao confirmar o que está sendo contratado, passa pela validação de identidade e pelo contrato, e só termina quando você sabe como movimentar a conta, quais limites existem, quanto ela pode custar e onde buscar ajuda.
Essa sequência reduz a chance de descobrir regras importantes apenas depois que o dinheiro já está na conta. E evita depender de tutoriais de tela que podem ficar desatualizados rapidamente.
Se a conta foi aprovada, o próximo passo não precisa ser migrar tudo imediatamente. Primeiro confirme que o serviço funciona para a sua rotina. Depois, aumente o uso com base na experiência real e nas condições que você verificou.
Fontes consultadas
• Banco Central do Brasil — Abertura de conta bancária
• Banco Central do Brasil — Informações que o banco deve repassar na abertura da conta
• Banco Central do Brasil — Contas de depósitos
• Banco Central do Brasil — Contas de pagamento
• Banco Central do Brasil — Resolução CMN nº 4.753/2019
• Banco Central do Brasil — Resolução BCB nº 96/2021