Conta bloqueada: o que fazer e como identificar o motivo
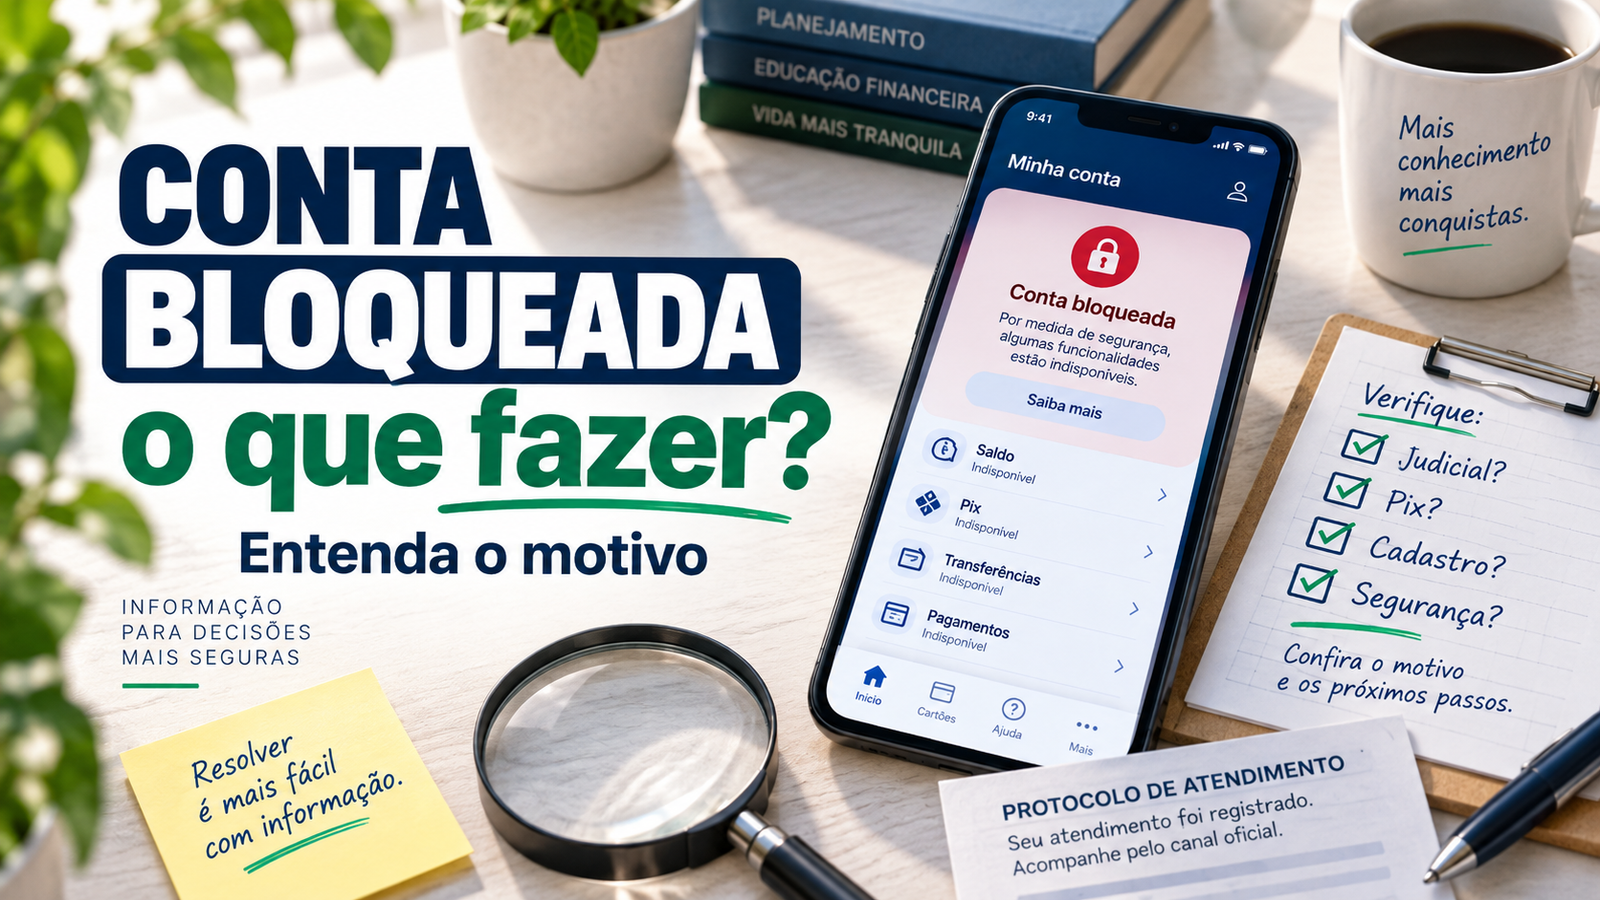
Encontrar uma conta bloqueada pode significar coisas bem diferentes. Em um caso, o banco interrompe movimentações por segurança ou por uma pendência cadastral. Em outro, existe uma ordem judicial. Também há situações em que somente um valor recebido por Pix fica temporariamente bloqueado ou em que uma marcação de fraude restringe movimentações.
Por isso, o primeiro passo não é tentar “desbloquear” a conta de qualquer jeito. É descobrir duas coisas: o que exatamente foi restringido e quem determinou a restrição. A resposta muda completamente o caminho para resolver o problema.
Se você não sabe se a sua conta digital é uma conta bancária ou uma conta de pagamento, essa distinção pode ajudar a entender o contrato e a instituição responsável. Veja como saber se a conta digital é conta bancária ou conta de pagamento.
Comece separando acesso, movimentação e dinheiro bloqueado
Uma mensagem de erro no aplicativo não prova, sozinha, que a conta inteira foi bloqueada. O problema pode estar no acesso, em uma operação específica, no Pix, em parte do saldo ou na movimentação da conta como um todo.
Antes de enviar documentos ou abrir reclamações, confirme pelo canal oficial da instituição qual é o alcance da restrição. Pergunte se o bloqueio é judicial ou administrativo, se existe alguma pendência de cadastro ou segurança e se a restrição está ligada a uma transação ou a uma marcação de fraude.
Peça também um protocolo. Essa informação simples ajuda a evitar que cada atendimento recomece do zero e cria um registro útil caso seja necessário escalar o problema.
Se o bloqueio é judicial, o banco não decide sozinho pelo desbloqueio
Quando a restrição vem de uma ordem judicial, a instituição financeira apenas cumpre a determinação recebida. O Banco Central orienta que o titular pode pedir ao banco a origem da ordem, a Vara ou Juízo, o número do processo e o protocolo relacionado ao bloqueio.
O desbloqueio, nesse caso, depende de nova ordem judicial. Não adianta insistir para que o atendimento do banco reverta uma determinação que não foi criada pela própria instituição.
O Sisbajud é o sistema usado pelo Poder Judiciário para transmitir eletronicamente ordens de bloqueio, desbloqueio e transferência de ativos financeiros às instituições. Se você discorda da medida, entende que houve erro ou precisa discutir a natureza dos valores atingidos, a questão precisa ser tratada no processo judicial correspondente.
Nessa situação, procure orientação jurídica adequada ao caso, inclusive assistência da Defensoria Pública quando aplicável. O ponto central é separar o atendimento bancário, que fornece as informações sobre a ordem, da decisão judicial que poderá ou não modificá-la.
Se o bloqueio é administrativo, descubra qual pendência precisa ser resolvida
Para contas bancárias, o Banco Central cita entre os motivos administrativos possíveis a suspeita de movimentação indevida, procedimentos de segurança, falta de atualização cadastral e o bloqueio anterior ao encerramento unilateral da conta.
Nos casos de suspeita ou falta de atualização cadastral, o próprio Banco Central esclarece que não existe uma norma que obrigue o bloqueio da conta por esses motivos. Ainda assim, a instituição pode adotar procedimentos para proteger a segurança, a confiabilidade e a legitimidade das operações realizadas em nome do cliente.
Aqui, a pergunta útil é objetiva: o que falta para a instituição concluir a análise? Pode ser atualização de documento, confirmação de identidade, esclarecimento sobre uma movimentação ou outro procedimento definido pelo banco. Peça que a exigência seja informada pelo canal oficial e evite enviar documento, senha, código ou token por contatos que você não iniciou.
Se o bloqueio veio acompanhado de alerta de acesso, operação estranha ou suspeita de fraude, vale revisar também banco digital é seguro? O que verificar.
Bloqueio antes do encerramento é uma situação diferente
Um banco também pode restringir a movimentação antes de encerrar unilateralmente uma conta. Segundo a orientação pública do Banco Central para contas bancárias, esse bloqueio pode ocorrer até 30 dias antes do encerramento, e a instituição deve comunicar o motivo da restrição.
Nesse cenário, a discussão deixa de ser apenas “como desbloquear” e passa a envolver a destinação do saldo e o encerramento do relacionamento. O banco pode solicitar dados de outra conta do próprio cliente para transferir os recursos ou colocá-los à disposição para retirada, conforme o caso.
Isso não deve ser confundido com um bloqueio temporário por segurança. Se a instituição disser que a conta está em processo de encerramento, peça essa informação de forma clara e registre o protocolo.
No Pix, um bloqueio pode atingir só um valor específico
O Pix possui mecanismos próprios de segurança que podem gerar mensagens de bloqueio sem que a conta inteira esteja necessariamente congelada.
Bloqueio cautelar: o dinheiro recebido pode ficar retido por até 72 horas
Quando existe suspeita de fraude em um Pix recebido, a instituição do recebedor pode aplicar o bloqueio cautelar. Nesse mecanismo, os recursos daquela transação ficam bloqueados por até 72 horas enquanto a instituição faz uma análise mais detalhada.
Se a fraude for confirmada, os recursos são devolvidos ao pagador. Se a análise não confirmar a fraude, o bloqueio é encerrado e o valor volta a ficar disponível para o recebedor. O ponto importante é não interpretar automaticamente essa retenção de um Pix específico como bloqueio de todo o saldo da conta.
Marcação de fraude: a restrição pode ser mais ampla
Existe uma situação diferente quando há uma marcação de fraude ativa em uma chave Pix ou no CPF ou CNPJ do cliente. Pelas regras atuais do Pix, a instituição que fez a marcação deve impedir movimentações na conta, com exceção das devoluções realizadas pelo Mecanismo Especial de Devolução (MED).
O cliente também pode ficar impedido de enviar e receber Pix naquela instituição e sofrer outras restrições relacionadas às chaves. Se a marcação tiver sido feita de forma indevida, o caminho indicado pelo Banco Central é procurar a instituição responsável pela marcação, obter as informações e solicitar o cancelamento. A instituição pode pedir documentos que ajudem a comprovar a legitimidade da transação.
Esse detalhe é relevante porque, nesse caso, reclamar com outra instituição pode não resolver a origem do problema. Apenas a instituição que realizou a marcação pode cancelá-la.
Se a restrição apareceu sem explicação, use o Registrato para investigar
O Banco Central orienta que, diante de conta bloqueada ou restrita relacionada a suspeitas no Pix, o cliente consulte no Registrato o Relatório de Contas e Relacionamentos (CCS) e o Relatório de Chaves Pix.
O objetivo não é descobrir o motivo do bloqueio diretamente no Registrato, mas conferir se existem instituições de relacionamento ou chaves que você não reconhece. Se aparecer algo estranho, entre em contato com a instituição correspondente pelos canais oficiais.
O mesmo cuidado vale para uma marcação de fraude: o Registrato ajuda a mapear as instituições e chaves, mas a confirmação de uma marcação ativa precisa ser feita com a instituição que a registrou.
Faça um registro curto antes de escalar o problema
Em vez de tentar reconstruir a história a cada atendimento, registre em poucas linhas o que aconteceu. Anote a mensagem exata exibida no aplicativo, a data e o horário aproximados, quais operações deixaram de funcionar, se parte do saldo continua disponível e os protocolos já recebidos.
Se o banco solicitar algum documento, registre também qual documento foi pedido, por qual canal e em que data ele foi enviado. Esse pequeno histórico ajuda a distinguir uma análise ainda em andamento de um bloqueio que está se prolongando sem orientação clara.
Não é necessário transformar isso em um dossiê complexo. O objetivo é ter fatos suficientes para que a instituição, a Ouvidoria ou um órgão externo consiga entender o problema sem depender apenas de memória.
Quando o banco não explica ou o bloqueio se prolonga, escale pelo canal correto
Se a instituição não explicar o motivo, não indicar como regularizar a situação ou mantiver a restrição por um período que você considera excessivo, o problema pode ser escalado.
O Banco Central orienta tentar primeiro os canais da própria instituição, como agência ou Serviço de Atendimento ao Consumidor (SAC), e depois a Ouvidoria. Se ainda não houver solução, o consumidor pode procurar o Procon ou registrar uma demanda no Consumidor.gov.br.
Também é possível registrar reclamação contra a instituição no Banco Central. Mas existe uma diferença importante: o BC não desbloqueia a conta e não resolve o caso individual diretamente. A reclamação é encaminhada à instituição para resposta e também pode servir como insumo para supervisão e fiscalização.
Em bloqueio judicial, essa cadeia de reclamação não substitui o Poder Judiciário. Em marcação de fraude no Pix, o cancelamento depende da instituição que fez a marcação. Em bloqueio administrativo, a instituição precisa informar o que está sendo analisado e qual é o caminho de regularização.
Evite transformar o desbloqueio em um novo risco
Uma conta bloqueada cria urgência, e essa urgência pode ser explorada por golpistas. Desconfie de contatos que prometem “liberação imediata” mediante pagamento, pedem senha, código de autenticação, token ou acesso remoto ao celular.
Mesmo quando existe uma pendência real, a regularização deve acontecer pelos canais oficiais da instituição ou, quando for o caso, pelo processo judicial correspondente. Não use links recebidos de forma inesperada para enviar documentos sensíveis ou credenciais.
A conta está realmente resolvida quando causa, alcance e próximo passo ficaram claros
Não existe um procedimento universal de desbloqueio porque “conta bloqueada” não descreve uma única situação. O bloqueio pode ser judicial, administrativo, anterior ao encerramento, limitado a um Pix específico ou relacionado a uma marcação de fraude.
Por isso, uma boa triagem termina com três respostas: qual é a causa, o que exatamente está restrito e quem tem poder para liberar ou revisar a medida. Com essas respostas, você evita insistir no canal errado e consegue acompanhar o caso com mais objetividade.
Se a instituição não fornecer essas informações ou o problema continuar sem encaminhamento claro, use os protocolos e o histórico que você reuniu para escalar a demanda de forma organizada.
Fontes consultadas
• Banco Central do Brasil — Bloqueio de conta bancária
• Banco Central do Brasil — Bloqueio de contas por ordem judicial
• Conselho Nacional de Justiça — Sisbajud
• Banco Central do Brasil — O que é e como funciona o bloqueio cautelar no Pix
• Banco Central do Brasil — Marcação de chave Pix
• Banco Central do Brasil — Segurança no Pix
• Banco Central do Brasil — Reclamar contra bancos e outras instituições