Renda fixa e renda variável: o que realmente muda para o investidor
Quando alguém começa a investir, uma das primeiras divisões que aparece é “renda fixa” de um lado e “renda variável” do outro. O problema é que esses nomes costumam virar atalhos ruins: renda fixa como sinônimo de dinheiro parado e seguro; renda variável como sinônimo de risco elevado e ganho maior. Nenhuma das duas simplificações é suficiente para decidir.
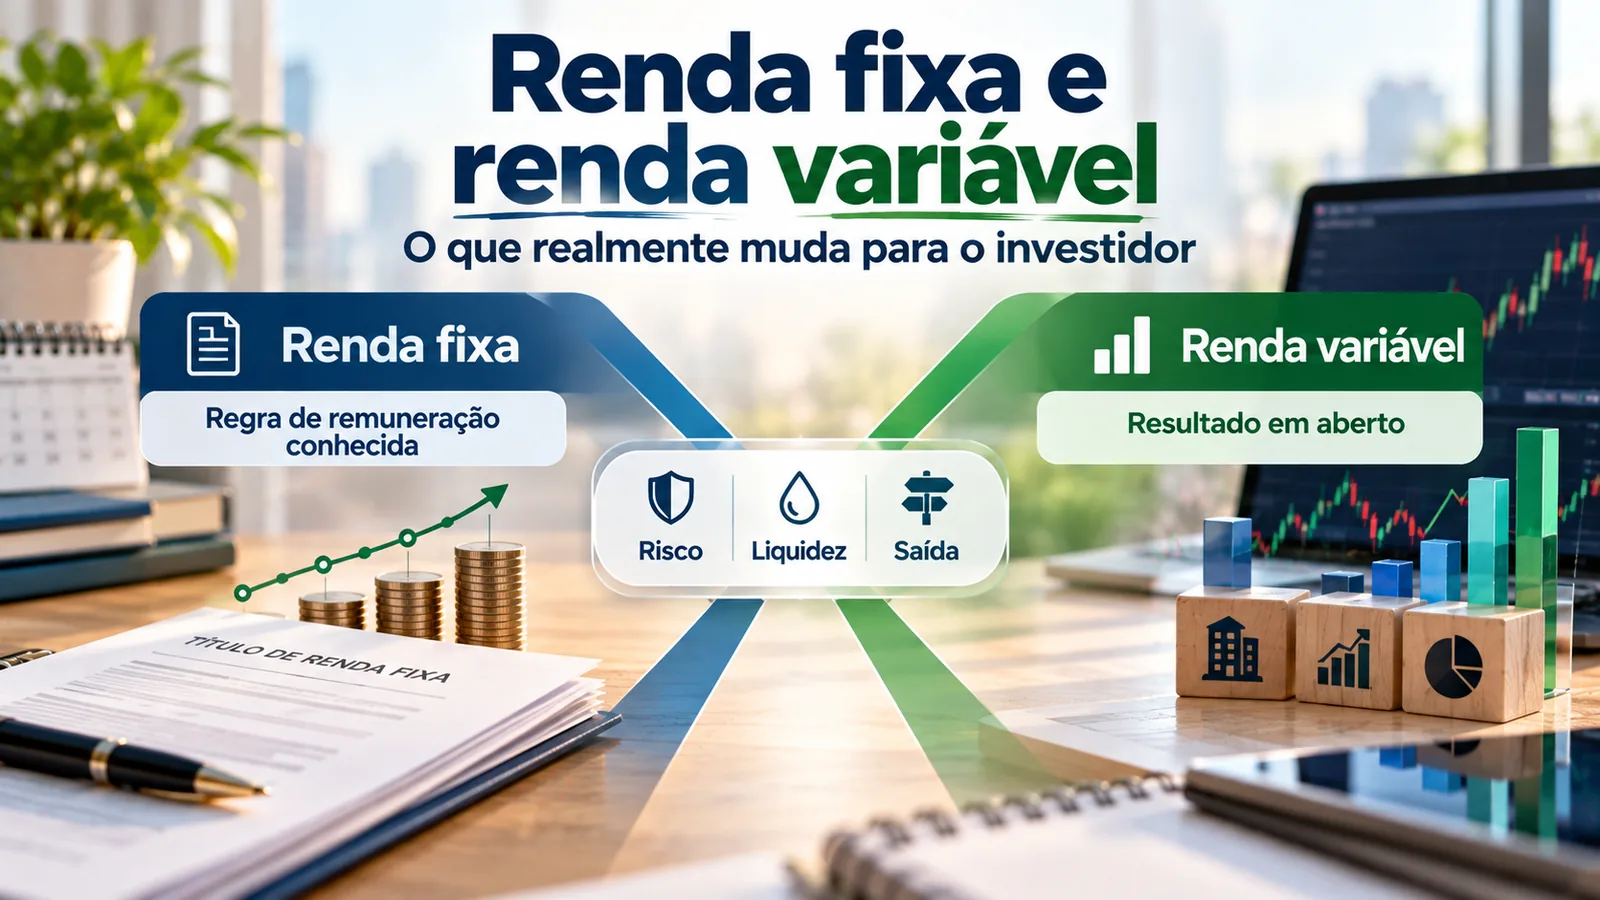
A diferença central está na forma como o retorno é definido. Na renda fixa, a regra de remuneração — ou a forma de calculá-la — é conhecida no momento da aplicação. Na renda variável, o resultado não é conhecido de antemão e depende do desempenho do ativo, do negócio, da carteira ou das condições de mercado.
Isso muda o que você consegue saber antes de investir, mas não elimina outras perguntas. Um título de renda fixa pode oscilar de preço, sofrer risco de crédito ou ter baixa liquidez. Um investimento de renda variável pode ter mercado ativo e ser vendido rapidamente, mas continuar exposto a oscilações e perdas. Para comparar bem, é preciso sair do rótulo e acompanhar o caminho do contrato até o resultado.
Renda fixa e renda variável descrevem a formação do retorno
O Portal do Investidor classifica os investimentos como renda fixa ou renda variável de acordo com o tipo de retorno. Em renda fixa, a remuneração ou a fórmula de cálculo é conhecida na aplicação. Em renda variável, não existe uma taxa previamente determinada que permita conhecer o resultado final.
Essa distinção é mais útil do que pensar em “seguro versus arriscado”. Ela responde primeiro a uma pergunta objetiva: o que está combinado sobre a remuneração quando você entra no investimento?
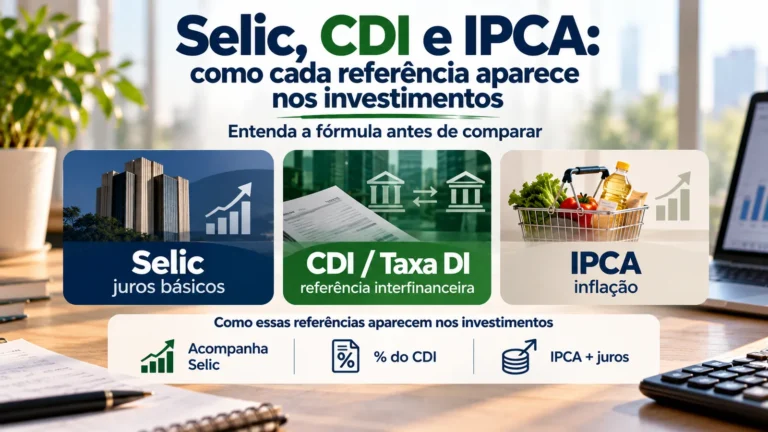
Na renda fixa, a resposta pode ser uma taxa prefixada, um percentual de um indexador ou uma fórmula híbrida que combina índice e taxa. Na renda variável, o retorno pode depender do preço de mercado, da geração de resultados do negócio, da distribuição de rendimentos ou de uma combinação desses fatores.
Na renda fixa, a regra é conhecida; o resultado pode não ser
O nome “renda fixa” não quer dizer que o preço do investimento ficará parado nem que o investidor jamais terá perda. O que é “fixo” é a regra de remuneração definida no momento da aplicação ou da emissão.
Um título prefixado, por exemplo, estabelece uma taxa previamente conhecida. Um pós-fixado acompanha um indicador previsto nas condições do produto. Um título híbrido combina uma referência, como inflação, com uma taxa adicional. Em todos esses casos, existe uma regra que orienta a remuneração.
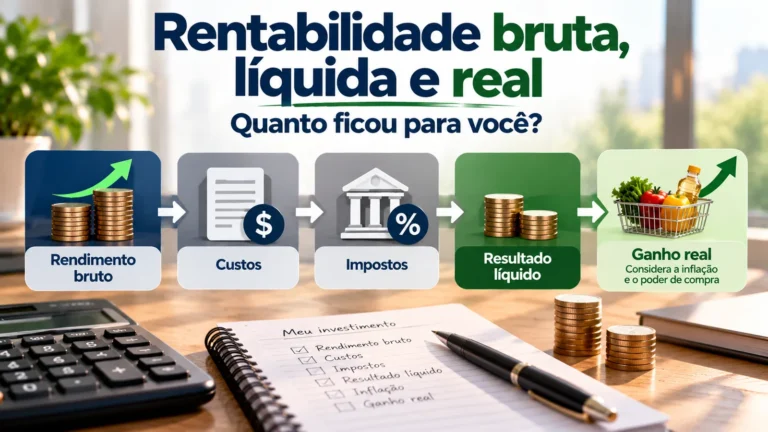
Mas o resultado efetivamente recebido depende também de outras condições: o emissor precisa honrar a obrigação, os custos e tributos aplicáveis precisam ser considerados, o prazo precisa ser respeitado e, se houver venda ou resgate antes do vencimento, o preço disponível naquele momento pode ser diferente do que o investidor imaginava.
O próprio Portal do Investidor destaca que risco de mercado também existe em renda fixa. Mudanças nas expectativas de juros ou em indexadores podem alterar o preço dos títulos, especialmente quando existe negociação antes do vencimento. Por isso, “renda fixa” não deve ser traduzida como “resultado garantido”.
Na renda variável, o retorno nasce de um resultado que ainda não está definido
Na renda variável, a remuneração não é conhecida de antemão. Em uma ação, por exemplo, o investidor passa a participar economicamente de uma empresa: o resultado pode vir da valorização ou desvalorização do preço e de distribuições feitas pela companhia, quando existirem.
Em outros ativos de renda variável, a fonte do retorno muda, mas a característica permanece: não existe uma taxa contratada que determine previamente quanto será recebido. O preço e os fluxos futuros dependem do desempenho dos ativos, das expectativas e das condições de mercado.
Isso não significa que renda variável “sempre rende mais”. Significa apenas que o resultado é mais aberto. Pode ser positivo, negativo ou até nulo, e a amplitude das oscilações depende do ativo analisado.
Do contrato ao resultado: o que realmente muda
Uma forma prática de comparar as duas classes é acompanhar o investimento desde a entrada até a saída, em vez de olhar apenas o nome do produto.
| Pergunta | Renda fixa | Renda variável |
| O que é conhecido na entrada? | Regra de remuneração, prazo e demais condições do título ou produto. | Não há taxa de retorno previamente determinada; conhece-se a estrutura do ativo e os riscos. |
| De onde vem o retorno? | Dos juros ou da fórmula de remuneração definida nas condições do investimento. | Do desempenho do negócio, do ativo ou da carteira, de distribuições e da variação de preço. |
| O preço pode oscilar? | Sim. Dependendo do produto e da possibilidade de saída antes do vencimento, o preço pode variar. | Sim. A oscilação de preço é parte central de muitos investimentos de renda variável. |
| Existe risco de perda? | Sim. Pode haver risco de crédito, mercado, liquidez e outros, conforme o produto. | Sim. O resultado pode ser negativo e, em situações extremas, a perda pode ser muito relevante. |
| Como pensar na saída? | Verifique vencimento, carência, recompra, mercado secundário e preço disponível antes do prazo. | Verifique liquidez de mercado, volume de negociação, preço e impacto de vender no momento necessário. |
| O rótulo basta para decidir? | Não. É preciso analisar emissor, prazo, liquidez, riscos, custos e objetivo. | Não. É preciso analisar ativo, negócio, liquidez, riscos, horizonte e objetivo. |
O rótulo da classe não mede sozinho o risco
Dois investimentos classificados como renda fixa podem ter riscos muito diferentes. Um pode permitir acesso rápido ao dinheiro e ter emissor de alta qualidade de crédito; outro pode ter prazo longo, pouca liquidez e risco de crédito mais elevado. A fórmula de remuneração não resolve essas diferenças.
O mesmo raciocínio vale para renda variável. Uma ação muito negociada e uma cota de ativo com pouca liquidez pertencem à mesma grande classe, mas podem apresentar comportamentos de mercado bastante diferentes. O risco precisa ser identificado pelas fontes que realmente podem afetar o resultado — não pela etiqueta.
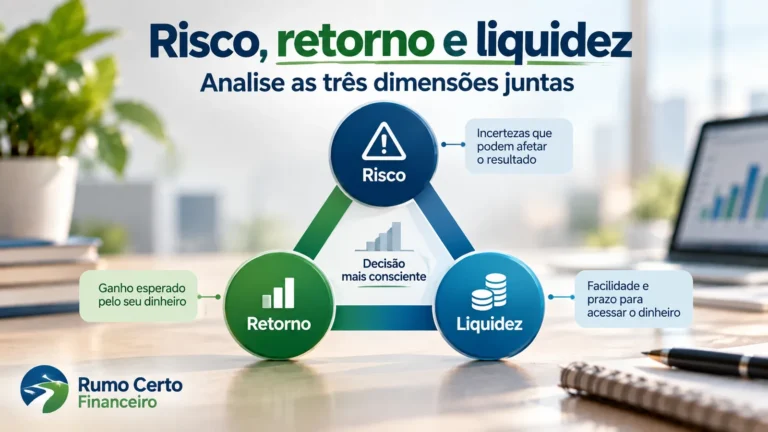
Se quiser aprofundar essa leitura, o artigo sobre risco, retorno e liquidez mostra como as três dimensões funcionam juntas.
Liquidez é outra dimensão — e pode mudar a experiência nas duas classes
Liquidez é a facilidade ou rapidez de transformar o investimento novamente em dinheiro a um valor justo. Ela não pertence exclusivamente à renda fixa ou à renda variável.
Um investimento de renda fixa pode ter liquidez diária, carência ou depender de negociação antes do vencimento. Um ativo de renda variável pode ter grande volume de negociação ou quase não encontrar compradores em determinado momento. Em ambos os casos, a necessidade de sair pode alterar o preço efetivamente obtido.
Também é importante separar liquidez de segurança. Um ativo pode ser muito líquido e continuar sujeito a risco de mercado ou de crédito. O Portal do Investidor usa exatamente esse alerta: alta liquidez elimina ou reduz o problema de acesso ao dinheiro, mas não apaga os demais riscos.
Um exemplo com o mesmo dinheiro e duas estruturas diferentes
Imagine R$ 10.000 destinados a um objetivo de longo prazo. O valor inicial é o mesmo, mas a natureza da decisão muda conforme a estrutura escolhida.
| Situação | Alternativa de renda fixa | Alternativa de renda variável |
| Na entrada | Você conhece a regra de remuneração, o prazo e as condições previstas. | Você conhece o ativo e a tese econômica, mas não sabe qual será o retorno. |
| Durante o caminho | A remuneração segue a regra contratada, mas o preço de saída antecipada pode variar e o emissor continua sendo relevante. | Preço, expectativas, resultados e notícias podem alterar o valor de mercado continuamente. |
| Se precisar sair antes | É preciso verificar se existe liquidez, recompra ou mercado e qual preço está disponível. | É preciso encontrar comprador e aceitar o preço de mercado daquele momento. |
| No resultado final | O retorno depende do cumprimento das condições, do prazo, do emissor e dos custos/tributos aplicáveis. | O retorno depende do desempenho econômico e do preço de compra e venda, além de custos/tributos aplicáveis. |
O exemplo não serve para dizer qual alternativa é melhor. Ele mostra que a pergunta muda: na renda fixa, você investiga se a regra contratada, o emissor, o prazo e a saída combinam com o objetivo; na renda variável, você precisa aceitar que o resultado permanece aberto e entender o que pode fazer o ativo ganhar ou perder valor.
Conhecer a fórmula não é o mesmo que conhecer o resultado
Esse é um dos atalhos mais perigosos para iniciantes. Saber que um investimento é prefixado, pós-fixado ou híbrido ajuda a entender como a remuneração será calculada, mas ainda não responde quanto ficará no bolso em qualquer cenário.
Uma saída antecipada pode ocorrer em preço desfavorável. Um emissor pode enfrentar problemas. Custos e tributos podem reduzir o valor líquido. A inflação pode alterar o ganho em termos de poder de compra. Cada uma dessas questões será tratada em artigos próprios; aqui, o ponto é reconhecer que “regra conhecida” e “resultado garantido” são ideias diferentes.
Renda variável não é sinônimo de aposta, mas exige aceitar resultado aberto
Outra simplificação ruim é tratar toda renda variável como aposta. Investir em renda variável pode envolver análise de negócios, índices, fundos ou ativos com regras claras de funcionamento. O que permanece incerto é o resultado econômico, não a existência de critérios para decidir.
O investidor ainda pode definir objetivo, horizonte, limite de perda suportável, necessidade de liquidez, critérios de diversificação e condições para revisar a decisão. Esses limites não tornam o retorno previsível, mas ajudam a impedir que a escolha seja feita apenas porque um ativo subiu recentemente ou parece mais rentável.
Antes de escolher entre renda fixa e variável, faça estas perguntas
Em vez de começar perguntando “qual rende mais?”, use a classe do investimento como ponto de partida para uma investigação mais concreta:
- Qual é a regra de formação do retorno?
- Quais condições eu conheço na entrada e quais continuarão incertas?
- Quais riscos podem afetar o resultado mesmo que a remuneração tenha fórmula conhecida?
- Quando posso precisar do dinheiro e como funciona a saída antes desse momento?
- Uma oscilação de preço mudaria meu plano ou apenas o valor de mercado temporariamente?
- Estou comparando alternativas para o mesmo objetivo e prazo?
- Entendo o que precisa acontecer para eu ganhar — e também para eu perder dinheiro?
Se essas perguntas ainda não têm resposta, escolher a classe primeiro pode antecipar uma decisão que deveria começar pelo objetivo. O artigo sobre objetivos de investimento ajuda a transformar prazo, liquidez e margem para imprevistos em requisitos verificáveis; ative esse link na implementação apenas se o destino já estiver publicado e validado.
Renda fixa ou variável: a resposta útil vem depois dos critérios
Renda fixa e renda variável não são degraus de uma escada em que um investidor “evolui” de uma para a outra. São estruturas diferentes de formação de retorno, com riscos, condições de saída e usos que precisam ser analisados de acordo com cada objetivo.
A renda fixa oferece uma regra de remuneração conhecida, mas não elimina risco, oscilação nem a necessidade de avaliar liquidez. A renda variável mantém o resultado em aberto, mas isso não dispensa critérios, horizonte e análise.
A comparação melhora quando você deixa de perguntar apenas “qual classe é melhor?” e passa a perguntar “o que eu sei na entrada, o que pode mudar no caminho e como saio sem comprometer meu objetivo?”. Para voltar à visão geral da jornada, consulte Investimentos para Iniciantes.
Leituras relacionadas: Selic, CDI e IPCA e Rentabilidade bruta, líquida e real.
Fontes consultadas
- Portal do Investidor — Renda fixa x Renda Variável — https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos/renda-fixa-x-renda-variavel
- Portal do Investidor — Risco e a relação risco x retorno — https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos/risco-e-a-relacao-risco-x-retorno
- Portal do Investidor — Liquidez — https://www.gov.br/investidor/pt-br/investir/antes-de-investir/entenda-as-caracteristicas-dos-investimentos/liquidez
- CVM / Portal do Investidor — Módulo 6: Introdução aos Investimentos — https://www.gov.br/investidor/pt-br/educacional/programa-bem-estar-financeiro/programa-bem-estar-financeiro-arquivos/apostila-06.pdf