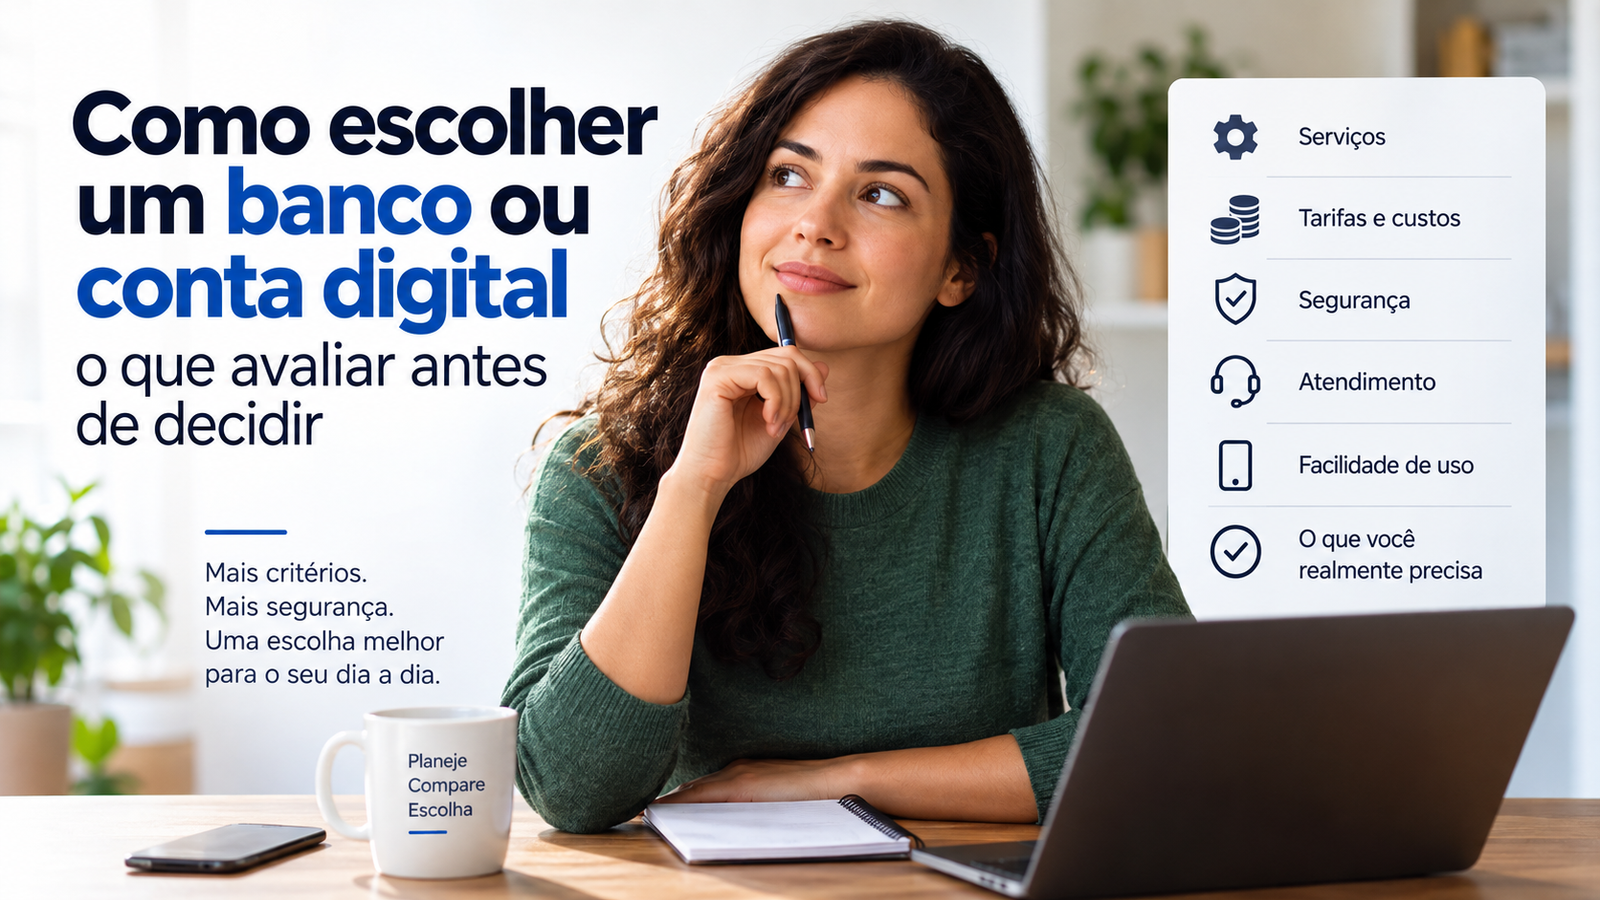
Como escolher um banco ou conta digital: o que avaliar antes de decidir
Escolher um banco ou uma conta digital pela lista de benefícios costuma inverter a decisão. A oferta pode destacar conta sem mensalidade, cartão, rendimento, crédito ou um aplicativo cheio de recursos, mas nenhuma dessas características mostra, sozinha, se a instituição funciona bem para a forma como você realmente movimenta o dinheiro.
Uma escolha mais clara começa por outro caminho: primeiro entender quais situações a conta precisa resolver; depois verificar quem oferece o serviço, quais custos podem aparecer, como funciona o atendimento e quais cuidados de segurança fazem sentido para a sua rotina. Só então os benefícios adicionais entram na comparação.
O objetivo não é encontrar um banco que seja “o melhor” para todo mundo. É eliminar opções que falham no que é indispensável para você e manter na lista apenas aquelas que conseguem cumprir a função que você espera da conta.
Comece pela função que a conta precisa cumprir
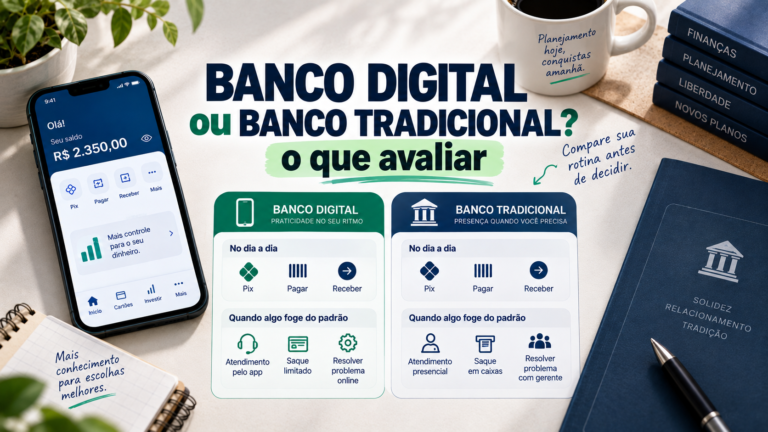
Antes de abrir aplicativos ou comparar benefícios, pense no papel que essa conta terá no seu dia a dia. A mesma instituição pode ser adequada para uma pessoa que faz quase tudo pelo celular e inadequada para outra que precisa depositar dinheiro em espécie, sacar com frequência ou resolver determinadas situações presencialmente.
Em vez de começar pela pergunta “qual banco oferece mais?”, descreva as operações que precisam funcionar sem atrito. Por exemplo: receber salário ou outros valores, fazer Pix e pagamentos, usar cartão de débito, sacar, depositar, manter débitos automáticos ou contar com atendimento quando algo foge do normal.
Não é necessário exigir que uma única conta resolva todas as necessidades financeiras. O importante é saber qual função aquela instituição precisa cumprir para você. Uma conta que será usada apenas para movimentações simples pode exigir critérios diferentes de uma conta que concentrará recebimentos, pagamentos e outros serviços.
Pergunta de partida: se essa conta estivesse funcionando amanhã, quais operações eu precisaria conseguir fazer sem improvisar?
Transforme sua rotina em situações concretas
Uma forma prática de escolher é imaginar o uso antes da contratação. Em vez de avaliar recursos isolados, percorra algumas situações reais e veja o que precisaria acontecer em cada uma delas.
| Situação real | O que precisa funcionar | O que conferir antes |
| O dinheiro entra na conta | Receber salário, Pix, transferência ou outro tipo de crédito | Quais formas de recebimento estão disponíveis e se existe alguma limitação relevante para o seu uso |
| Você movimenta o dinheiro | Pagar contas, fazer Pix, usar débito ou agendar pagamentos | Se as operações que você usa estão disponíveis de forma simples e nas condições que espera |
| Você precisa de dinheiro físico | Sacar ou depositar valores | Onde a operação pode ser feita, se existe rede disponível e se há custo nas situações que você realmente utilizará |
| Algo dá errado | Perda de acesso, transação inesperada ou dúvida que precisa de suporte | Quais canais de atendimento existem, como recuperar o acesso e qual é o caminho de escalonamento |
| Você decide contratar outro produto | Cartão, crédito, investimento ou outro serviço adicional | Se esse produto faz sentido por si próprio ou se está influenciando indevidamente a escolha da conta |
Esse exercício muda a lógica da escolha. Uma funcionalidade só merece peso se resolver uma situação que existe na sua rotina. Recursos que parecem interessantes, mas que você dificilmente usará, não precisam decidir a escolha.
Verifique quem oferece a conta antes de olhar os benefícios
O nome comercial da conta não é suficiente para entender o que está sendo contratado. O Banco Central explica que “conta digital” é uma denominação popular: a experiência pode envolver uma conta de depósitos ou uma conta de pagamento, aberta e movimentada principalmente por meios eletrônicos.
Para a escolha, você não precisa dominar todas as categorias regulatórias. Mas vale verificar qual instituição está por trás da oferta e se ela aparece entre as instituições autorizadas, reguladas ou supervisionadas pelo Banco Central. A consulta pública do BC permite pesquisar pelo nome, CNPJ ou tipo de instituição e acessar dados cadastrais e canais de atendimento.
Essa verificação não substitui a análise de custos, atendimento ou segurança, mas evita tomar uma decisão apenas pela aparência do aplicativo ou pela familiaridade com uma marca.
Na prática, o critério aqui é simples: antes de perguntar o que a conta promete, confirme quem oferece o serviço e o que está sendo contratado.
Olhe os custos que podem aparecer no seu uso
“Conta grátis” é uma informação incompleta quando analisada sozinha. Uma instituição pode não cobrar mensalidade e ainda existir custo em determinadas operações, produtos ou situações. Por isso, a comparação precisa partir do que você realmente utiliza.
O Banco Central informa que a cobrança de tarifa depende, entre outros pontos, de o serviço estar previsto no contrato ou ter sido previamente solicitado e de ter sido efetivamente prestado. As regras também variam conforme o tipo de conta e o serviço envolvido.
Em vez de tentar memorizar todas as tarifas possíveis, concentre-se nas operações que apareceram no seu mapa de uso. Se você saca com frequência, o custo de saque merece atenção. Se não utiliza esse serviço, ele pode ter pouco peso. Se precisa de atendimento por determinado canal, confira se esse atendimento existe e em quais condições.
Teste útil: qual custo pode aparecer justamente nas operações que eu mais farei?
Atendimento e segurança entram antes dos benefícios extras
A qualidade de uma conta costuma ser percebida quando algo sai do caminho normal. Um aplicativo pode ser simples enquanto tudo funciona, mas a escolha também precisa considerar como você consegue ajuda quando perde o acesso, identifica uma movimentação que não reconhece ou precisa resolver um problema que não cabe no autoatendimento.
Por isso, verifique os canais oficiais de relacionamento, a existência de ouvidoria quando aplicável e como a instituição orienta recuperação de acesso e contestação de problemas. O Banco Central disponibiliza os canais cadastrados das instituições e também publica um Ranking de Reclamações. Esse ranking pode ser uma referência adicional, mas não deve ser usado como uma nota universal de qualidade: ele segue metodologia própria, baseada nas reclamações registradas e analisadas pelo BC em cada período.
Segurança também não deve ser resumida a um selo ou a uma única promessa. Para a escolha inicial, vale observar se a instituição utiliza canais oficiais claros, informa medidas de segurança para movimentação da conta e oferece um caminho compreensível para recuperar acesso ou comunicar um incidente. A análise detalhada de segurança e da proteção dos recursos merece tratamento próprio e não precisa ser resolvida integralmente nesta escolha inicial.
Não deixe cartão, crédito ou investimento escolherem a conta por você
Muitas contas digitais aparecem acompanhadas de outros produtos. Isso pode ser conveniente, mas também pode deslocar a decisão para um benefício que não define a qualidade da conta em si.
Se o cartão de crédito for importante para você, avalie o cartão como um produto próprio. Como escolher um cartão de crédito exige olhar custos, condições e utilidade de forma específica; uma boa oferta de cartão não transforma automaticamente a conta associada na melhor opção para sua rotina.
O mesmo cuidado vale para crédito, investimentos, cashback ou qualquer outro benefício adicional. Esses recursos podem entrar na decisão quando você realmente pretende utilizá-los, mas não devem esconder falhas em operações básicas, custos, atendimento ou segurança.
Uma conta adequada continua precisando cumprir sua função mesmo que o benefício promocional mais chamativo desapareça.
Leia o contrato e as condições antes de concluir a escolha
Parte importante da escolha acontece antes de clicar em “abrir conta”. O Banco Central informa que, na abertura de uma conta bancária, a instituição deve disponibilizar informações sobre características da conta, formas de movimentação, cobrança de tarifas, medidas de segurança, eventuais limites e procedimentos de encerramento, entre outros pontos.
Esse é um bom roteiro do que merece ser conferido mesmo quando a contratação acontece totalmente pelo celular. Se uma condição importante para sua rotina não estiver clara, procure a informação no contrato, na tabela de tarifas ou nos canais oficiais antes de seguir.
Não é necessário ler toda comunicação comercial como se fosse um documento jurídico. O objetivo é localizar as condições que realmente podem mudar sua experiência: como movimentar, quanto pode custar, quais limites existem e como encerrar ou resolver um problema.
Use um teste de exclusão antes de comparar alternativas
Depois de mapear sua rotina, verificar a instituição e entender custos, atendimento e condições, ainda não é preciso decidir qual opção é “a melhor”. Primeiro elimine as alternativas que falham no que você considera indispensável.
Imagine, por exemplo, que sacar dinheiro seja raro para você. Uma tarifa de saque pode ser aceitável se quase nunca for utilizada. Para outra pessoa, que depende dessa operação toda semana, a mesma condição pode ser suficiente para descartar a conta. O critério não mudou; o peso dele mudou conforme o uso.
A mesma lógica vale para atendimento presencial, depósito em dinheiro, facilidade do aplicativo ou produtos adicionais. O objetivo é reduzir a lista sem transformar preferências em regras universais.
- A conta faz as operações que eu realmente preciso? Se não, a opção pode ser eliminada antes de olhar benefícios secundários.
- Os custos relevantes cabem no meu padrão de uso? Considere frequência e condições, não apenas a existência da tarifa.
- Eu sei quem oferece a conta e consigo verificar a instituição? A marca comercial não substitui a verificação da instituição e do produto.
- Existe um caminho de atendimento que eu conseguiria usar se algo desse errado? Avalie canais e procedimentos antes de precisar deles.
- Estou valorizando um produto adicional mais do que a conta em si? Separe cartão, crédito e investimentos quando eles exigirem avaliação própria.
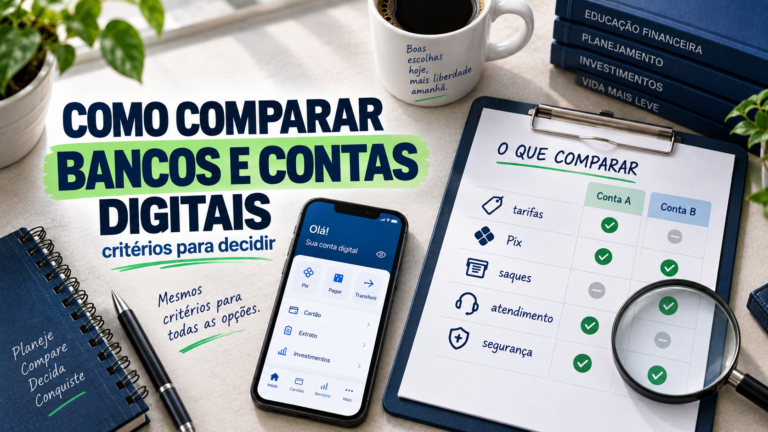
Se duas ou mais opções sobreviverem a esse teste, aí sim começa a comparação. Nesse ponto, vale colocar as alternativas lado a lado usando os mesmos critérios, em vez de reagir a cada nova oferta ou promoção.
Uma boa escolha é aquela que reduz atrito na sua rotina
Escolher um banco ou conta digital não exige encontrar a instituição com o maior número de produtos. A decisão fica mais simples quando você sabe o que precisa funcionar, o que aceita pagar e como espera ser atendido quando algo sai do normal.
Comece pela rotina, confirme quem oferece a conta, observe os custos que realmente podem aparecer e deixe benefícios adicionais para depois. Assim, uma oferta deixa de ser avaliada pelo que parece mais atraente e passa a ser testada pelo que realmente precisa entregar.
Com esses critérios definidos, a etapa seguinte não é procurar um vencedor universal. É comparar as alternativas que restaram sob as mesmas perguntas e escolher a que exige menos concessões nas necessidades que realmente importam para você.
Fontes consultadas
- Banco Central do Brasil – Conta digital ou eletrônica – conceito de conta digital e natureza possível da conta.
- Banco Central do Brasil – Encontre uma instituição regulada/supervisionada pelo BC – consulta de instituições, dados cadastrais e canais de atendimento.
- Banco Central do Brasil – Tarifas – regras gerais de cobrança e serviços.
- Banco Central do Brasil – Informações que o banco deve repassar na abertura da conta – características, movimentação, tarifas, segurança, limites e encerramento.
- Banco Central do Brasil – Entenda o Ranking de Reclamações – metodologia e limites de interpretação do ranking.