O que é banco digital e como funciona
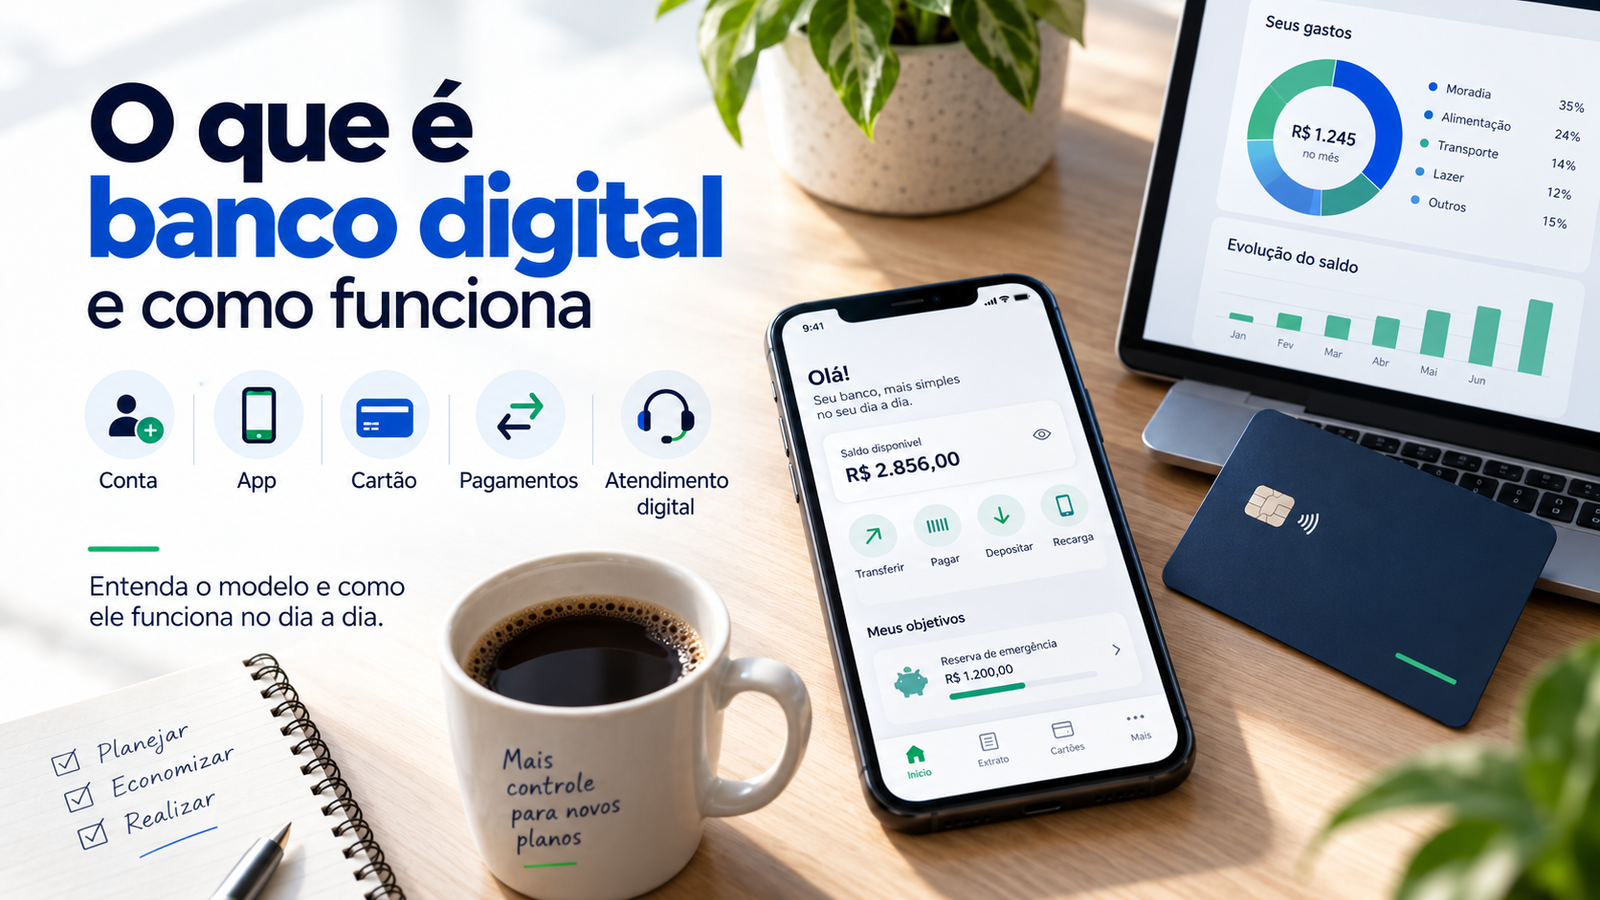
Um banco digital pode parecer apenas um aplicativo onde você consulta saldo, faz Pix, paga contas e contrata outros serviços. Essa é a parte visível. Por trás da tela, porém, existe uma instituição regulada, um tipo de conta, regras próprias e uma infraestrutura que executa cada operação.
Entender essas camadas evita uma confusão comum: usar a palavra “digital” como se ela dissesse, sozinha, que tipo de instituição está por trás do serviço, que conta foi aberta ou quais produtos estarão disponíveis.
A forma mais útil de compreender um banco digital é separar o que você vê no celular do que realmente está sendo contratado e operado.
Banco digital é um modelo de relacionamento, não apenas um aplicativo
O Banco Central já descreveu os bancos digitais como modelos de negócio baseados em tecnologia e em relacionamento predominantemente remoto com os clientes. O ponto central é que a experiência foi construída para acontecer por canais eletrônicos, com pouca ou nenhuma dependência de uma agência para as tarefas do dia a dia.
Isso não significa que “banco digital” seja um rótulo capaz de revelar toda a estrutura regulatória da empresa. O próprio Banco Central, ao estudar esse modelo, destacou que a expressão não correspondia a uma modalidade bancária específica de autorização. Na prática, é preciso olhar qual instituição regulada está por trás da marca e quais atividades ela está autorizada a exercer.
Também não basta ter aplicativo para transformar qualquer banco em “digital”. Hoje, instituições tradicionais oferecem muitos serviços pelo celular. O que diferencia o modelo é a centralidade dos canais remotos na relação com o cliente, não a simples existência de internet banking.
O que existe por trás do aplicativo
Uma maneira simples de entender o funcionamento é imaginar quatro camadas. Elas aparecem juntas na tela, mas cumprem papéis diferentes.
1. A instituição
É a entidade responsável por prestar o serviço. Dependendo da estrutura, pode haver um banco, uma instituição de pagamento ou outra instituição autorizada envolvida na oferta. O nome comercial do aplicativo não substitui essa identificação.
O Banco Central mantém a ferramenta “Encontre uma instituição”, na qual é possível pesquisar por nome, CNPJ ou tipo de instituição e consultar dados cadastrais, segmento e canais de atendimento. Esse é o ponto de partida para saber quem está por trás da oferta.
2. A conta
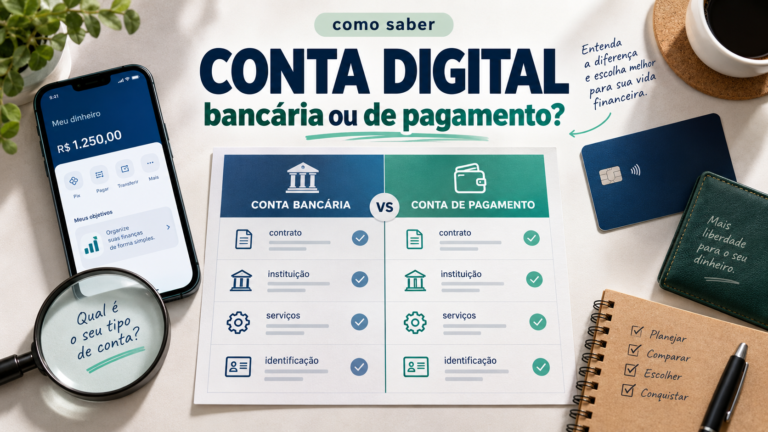
A experiência pode ser chamada comercialmente de “conta digital”, mas essa expressão não define uma categoria única de conta. Segundo o Banco Central, o nome é usado popularmente para contas abertas, movimentadas e encerradas principalmente por meios eletrônicos; por trás dele pode existir, por exemplo, uma conta bancária de depósitos ou uma conta de pagamento.
Essa diferença pode alterar regras e características importantes, mas não precisa ser decorada para entender o modelo geral. O essencial aqui é perceber que o visual do aplicativo não informa sozinho qual é a natureza da conta.
3. Os canais
São os meios usados para abrir a conta, movimentar dinheiro, enviar documentos, receber avisos e falar com a instituição. Aplicativo e site costumam ocupar o centro da experiência, enquanto telefone, chat, atendimento eletrônico e outros canais podem complementar o relacionamento.
Por isso, “digital” descreve principalmente como a relação acontece. Não significa que todas as instituições usem exatamente os mesmos canais ou ofereçam o mesmo nível de atendimento.
4. Os serviços
A conta é o ponto de acesso a operações como pagamentos, transferências, Pix, saques e outros serviços disponíveis. Algumas instituições também oferecem cartão, crédito, seguros ou investimentos; outras trabalham com uma estrutura mais limitada.
Esses produtos adicionais não são uma característica obrigatória de todo banco ou conta digital. A disponibilidade depende da instituição, da conta, do contrato e, em alguns casos, de empresas diferentes dentro do mesmo grupo.
Como esse modelo funciona no dia a dia
Imagine uma pessoa que decide começar a usar uma conta oferecida por um aplicativo. O fluxo básico pode ser entendido assim:
- Abertura e identificação: o cliente envia os dados exigidos pelos canais da instituição. A análise e a identificação acontecem dentro das regras aplicáveis ao produto e à instituição.
- Criação da relação e da conta: depois da aprovação, a instituição registra a relação do cliente e disponibiliza a conta e os canais contratados.
- Entrada de recursos: o dinheiro pode chegar pelas formas oferecidas pela conta, como transferências ou Pix, quando disponíveis.
- Movimentação: o cliente usa o aplicativo ou outro canal para dar uma instrução: pagar, transferir, consultar, agendar ou executar outra operação disponível.
- Execução pela instituição: a tela confirma a solicitação, mas é a instituição e a infraestrutura financeira ou de pagamentos correspondente que processam a operação.
- Serviços adicionais: cartão, crédito, investimento ou outros produtos podem aparecer no mesmo aplicativo, embora possam ter regras, contratos e até entidades responsáveis diferentes.
O aplicativo, portanto, concentra comandos e informações, mas não elimina as estruturas que existem por trás de cada serviço. Essa separação ajuda a entender por que duas contas com telas parecidas podem funcionar de formas diferentes.
Banco digital, conta digital e instituição de pagamento não são sinônimos
Esses termos costumam aparecer juntos e por isso são facilmente misturados. Para o leitor, vale guardar uma distinção básica.
“Banco digital” descreve um modelo de relacionamento bancário fortemente apoiado em tecnologia e canais remotos. “Conta digital” é uma denominação popular para contas movimentadas principalmente por meios eletrônicos. Já uma instituição de pagamento é um tipo de entidade definido para prestar serviços de pagamento e pode, entre outras atividades permitidas, gerir contas de pagamento.
Na prática, uma experiência que parece “de banco” no celular pode envolver estruturas diferentes. Antes de tirar conclusões sobre custos, proteção do dinheiro ou serviços disponíveis, é melhor identificar a instituição e a conta que realmente estão sendo usadas.
O que muda em relação a um banco tradicional
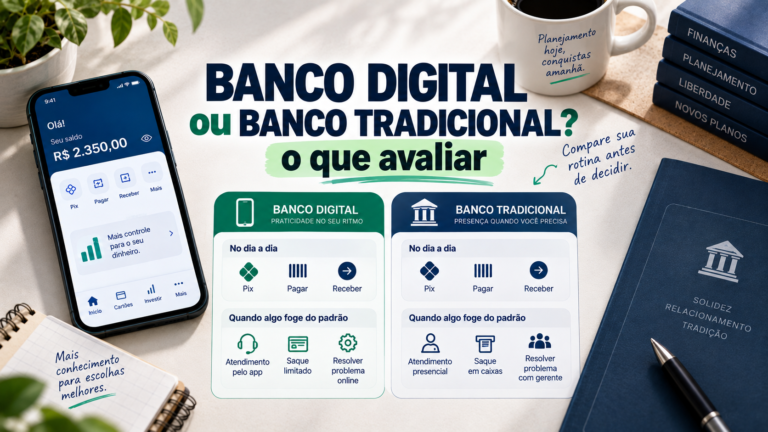
A diferença mais visível está na forma de relacionamento. No modelo digital, abertura, movimentação, contratação e atendimento tendem a ser organizados para acontecer remotamente. Em um banco tradicional, canais digitais também podem ser muito completos, mas convivem com uma estrutura que pode incluir agências e processos presenciais.
Isso não torna um modelo automaticamente superior ao outro. A utilidade depende do que a pessoa precisa fazer, dos serviços oferecidos e da qualidade dos canais disponíveis. A palavra “digital” explica o modo de relacionamento; não entrega, por si só, uma conclusão sobre qual opção é melhor.
O que a palavra “digital” não garante
Algumas promessas são frequentemente associadas a bancos digitais, mas não devem ser tratadas como regras universais:
- Gratuidade: uma conta pode não ter mensalidade e ainda existir cobrança por determinados serviços ou condições.
- Todos os serviços: duas instituições digitais podem oferecer operações, produtos e limites diferentes.
- Atendimento melhor: resolver tudo à distância pode ser conveniente, mas a qualidade e os canais de suporte variam.
- Segurança automática: usar aplicativo e ser uma instituição regulada são partes importantes da análise, mas segurança envolve controles, comportamento do usuário, prevenção a fraude e resposta a incidentes.
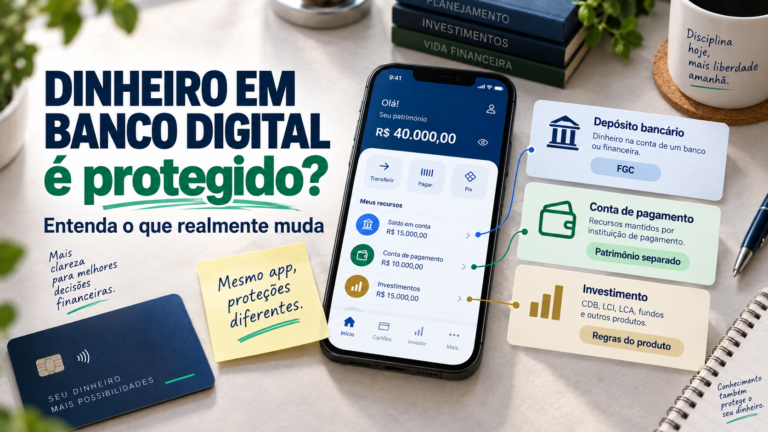
- Mesma proteção para todo dinheiro: o tratamento dos recursos depende do tipo de conta, produto e instituição. O rótulo comercial não deve ser usado para inferir a proteção aplicável.
Esses pontos não tornam o modelo digital pior. Eles apenas impedem que a conveniência do aplicativo seja confundida com características que precisam ser verificadas separadamente.
Como conferir o que você realmente está usando
Se você já possui uma conta ou está tentando entender uma oferta, faça uma leitura em camadas antes de olhar benefícios comerciais.
- Identifique a instituição: procure a razão social ou o CNPJ informado no aplicativo, contrato ou site e confira a entidade no Banco Central quando aplicável.
- Veja qual conta foi contratada: não presuma que toda “conta digital” é igual. Procure a denominação e as condições do produto.
- Liste os canais que realmente existem: aplicativo, site, chat, telefone, ouvidoria e eventuais pontos físicos podem ter funções diferentes.
- Separe conta de produtos adicionais: cartão, crédito, investimento e seguro podem exigir análise própria e condições específicas.
- Confirme o que a conta permite fazer: use o contrato, a tabela de serviços e os canais oficiais para verificar operações, condições e limitações.
Esse roteiro reduz a chance de interpretar uma marca, um aplicativo ou uma campanha comercial como se fossem uma descrição completa do serviço financeiro.
Entender primeiro facilita escolher depois
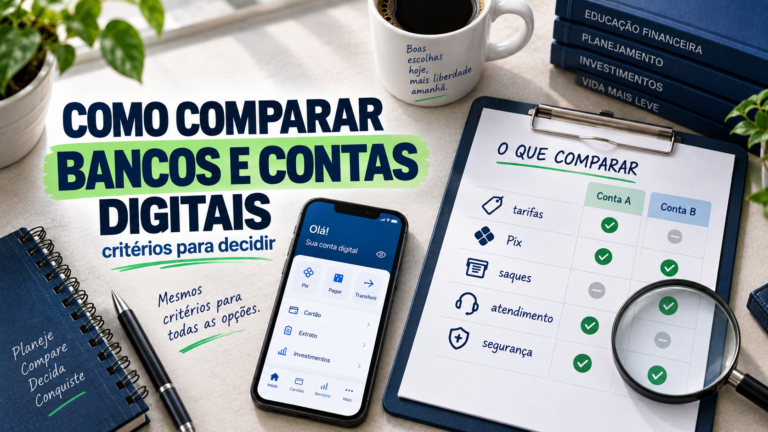
Depois de separar instituição, conta, canais e serviços, a próxima pergunta deixa de ser “qual banco digital tem mais benefícios?” e passa a ser “qual opção funciona melhor para as operações que eu realmente preciso?”.
Essa mudança é importante porque o funcionamento explica o que existe por trás da tela; a escolha exige outro passo: transformar sua rotina em critérios e eliminar opções que não atendem ao uso esperado.
Se você já chegou a essa etapa, veja como escolher um banco ou conta digital com critérios de serviços, custos, atendimento e segurança.
Um banco digital, portanto, não deve ser entendido apenas pela aparência do aplicativo. Quando você identifica quem presta o serviço, que conta existe por trás da interface e quais operações realmente estão disponíveis, o modelo fica mais simples de compreender e mais fácil de avaliar.
Fontes consultadas
- Banco Central do Brasil – Fintechs de crédito e bancos digitais – estudo sobre modelo de negócio dos bancos digitais, relacionamento remoto e ausência de modalidade bancária específica no recorte regulatório analisado.
- Banco Central do Brasil – Conta digital ou eletrônica – explica que “conta digital” é uma denominação popular e que a conta pode ser bancária ou de pagamento.
- Banco Central do Brasil – Contas de pagamento – diferenças básicas entre conta bancária e conta de pagamento e instituições que podem ofertá-las.
- Banco Central do Brasil – Instituições de pagamento – conceito e serviços que podem ser prestados por instituições de pagamento.
- Banco Central do Brasil – Encontre uma instituição – consulta de instituições reguladas ou supervisionadas, dados cadastrais, segmento e canais de atendimento.
- Banco Central do Brasil – Autorização para funcionamento – orientação atual para consultar instituições e tipos de autorização no Banco Central.