Como comparar bancos e contas digitais
Comparar bancos e contas digitais parece simples até você colocar duas ofertas lado a lado. Uma destaca mensalidade zero; outra chama atenção para cartão, rendimento, cashback ou quantidade de funções; uma terceira fala mais de atendimento ou segurança. Se cada opção for avaliada pelo ponto que ela própria escolheu destacar, a comparação nasce desigual.
O caminho mais útil é inverter a lógica: primeiro você define as perguntas, depois obriga todas as opções a responderem às mesmas perguntas. Assim, o objetivo deixa de ser descobrir qual banco tem mais benefícios e passa a ser identificar qual conta atende melhor ao que você realmente precisa, com condições verificáveis.
Se você ainda não sabe quais critérios importam para a sua rotina, comece por como escolher um banco ou conta digital. Aqui, o ponto de partida é outro: você já tem duas ou mais opções em vista e quer compará-las de forma consistente.
Primeiro, confirme se você está comparando a mesma coisa
Um aplicativo financeiro pode reunir conta, cartão, crédito, investimentos e outros serviços, mas isso não significa que todos esses produtos tenham a mesma instituição responsável, as mesmas regras ou a mesma forma de contratação. Por isso, antes de comparar vantagens, identifique quem presta o serviço que você está avaliando e qual é o tipo de conta.
Essa distinção evita misturar, por exemplo, uma conta bancária com uma conta de pagamento como se fossem juridicamente idênticas. Se esse ponto ainda não estiver claro, veja como saber se a conta digital é conta bancária ou conta de pagamento.
O Banco Central mantém o serviço “Encontre uma instituição”, que permite consultar instituições autorizadas, reguladas ou supervisionadas, além de informações cadastrais e canais de atendimento. Esse é um bom ponto de verificação antes de confiar apenas no nome comercial exibido no aplicativo.
Também separe o que pertence à conta do que depende de outro produto. Ter uma conta não significa ter crédito aprovado; um cartão pode depender de análise; uma taxa promocional de rendimento pode exigir condições específicas; um benefício pode pertencer a uma modalidade diferente daquela que você pretende contratar. Comparar itens de naturezas diferentes como se fossem equivalentes cria um vencedor artificial.
Separe o que é indispensável do que é apenas desejável
Antes de olhar dezenas de recursos, escolha poucos requisitos que realmente eliminariam uma opção. Eles não precisam ser iguais para todo mundo. Quem recebe dinheiro em espécie pode precisar de uma forma prática de depósito; quem nunca usa dinheiro vivo pode considerar isso irrelevante. Quem depende de atendimento por telefone terá um critério diferente de quem resolve tudo pelo aplicativo.
A diferença entre um requisito e um benefício é simples: se a ausência daquele item fizer a conta deixar de servir para sua rotina, ele é um requisito. Se apenas tornar a experiência mais agradável, ele é um diferencial.
Essa separação evita um erro comum: deixar cinco benefícios pouco usados compensarem a falta de uma função essencial. Uma opção com mais recursos não é automaticamente melhor se falhar justamente no serviço que você precisa usar.
Compare a mesma rotina em todas as opções
Depois dos requisitos eliminatórios, crie uma pequena “cesta de uso” baseada no seu mês real. Ela pode incluir receber renda, fazer Pix, pagar contas, sacar dinheiro, depositar recursos, usar cartão de débito ou recorrer a um canal específico de atendimento. A lista deve refletir sua rotina — não tudo o que o banco oferece.
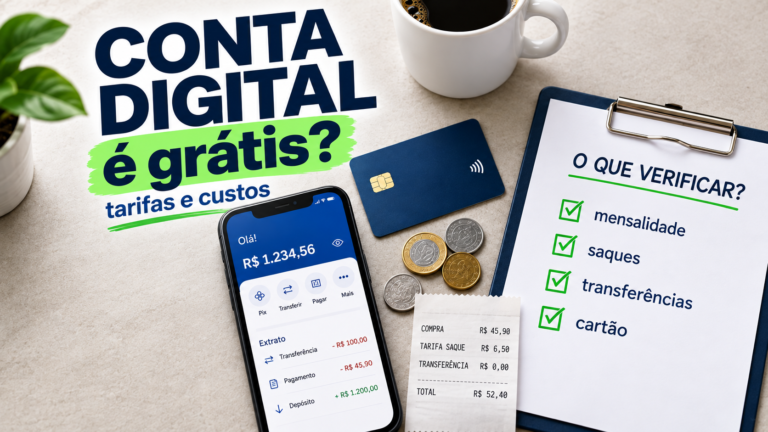
A comparação de custos também precisa usar essa mesma cesta. Mensalidade zero, sozinha, não informa quanto a conta pode custar para você. Se uma operação relevante tiver tarifa, franquia, limite de gratuidade ou condição de isenção, isso precisa entrar no mesmo cenário para todas as opções.
O Banco Central disponibiliza uma área pública de tarifas que permite consultar e comparar valores informados pelas instituições. Para entender melhor onde esses custos podem aparecer, veja também conta digital é grátis? Como entender tarifas e custos.
A regra prática é: compare o custo do seu uso, não o preço de um item isolado. E faça a comparação com informações do mesmo período, porque tarifas, pacotes, limites e condições comerciais podem mudar.
Toda vantagem precisa vir acompanhada das condições
A palavra que mais melhora uma comparação é “quando”. O serviço é gratuito quando? O benefício vale para qual modalidade? O rendimento anunciado depende de saldo, prazo, movimentação ou outro requisito? O saque ocorre em qual rede? O atendimento funciona por qual canal e em quais situações?
Na abertura de uma conta bancária, o Banco Central informa que o contrato deve trazer características da conta, formas de movimentação, procedimentos para cobrança de tarifas, medidas de segurança, eventuais limites e procedimentos de encerramento. Na prática, isso reforça uma regra útil para a comparação: condições importantes devem ser procuradas em documentação oficial, e não deduzidas a partir de uma peça publicitária.
Se uma informação relevante não estiver clara, não preencha a lacuna com uma suposição favorável. Marque como “confirmar”. Uma condição desconhecida não é igual a uma condição gratuita, ilimitada ou disponível.
Segurança e proteção do dinheiro não cabem em uma única nota
Também vale resistir à tentativa de transformar segurança em um selo simples de “melhor” ou “pior”. Há questões diferentes envolvidas: quem é a instituição, como o acesso é protegido, quais canais existem para emergência, que tipo de conta ou produto está sendo usado e qual mecanismo de proteção pode se aplicar ao dinheiro.
Para a comparação, registre apenas o que consegue verificar e aprofunde os dois assuntos separadamente quando forem decisivos: o que verificar para saber se um banco digital é seguro e como funciona a proteção do dinheiro em banco digital.
Isso evita somar conceitos diferentes em uma nota genérica de “segurança”, que pode esconder mais do que esclarecer.
Reclamações ajudam a investigar, mas não entregam um vencedor
Dados de reclamações podem acrescentar contexto sobre atendimento e problemas recorrentes, desde que sejam lidos com a metodologia correta. O Ranking de Reclamações do Banco Central considera reclamações reguladas classificadas como procedentes e utiliza um índice relacionado à quantidade de clientes. Por isso, olhar apenas o número bruto de reclamações pode levar a conclusões erradas.
O Consumidor.gov.br oferece outros indicadores, como solução, satisfação, prazo médio de resposta e percentual de reclamações respondidas. Mas esses números se referem às reclamações registradas naquela plataforma e seguem regras próprias de cálculo. Por exemplo, o índice de solução considera como resolvida a reclamação finalizada que não foi avaliada pelo consumidor.
Essas bases são úteis para investigar padrões, não para declarar automaticamente que uma instituição é “a melhor”. Compare períodos semelhantes, entenda o que cada indicador mede e use a informação como uma peça do conjunto.
Use uma matriz de evidências, não um ranking de popularidade
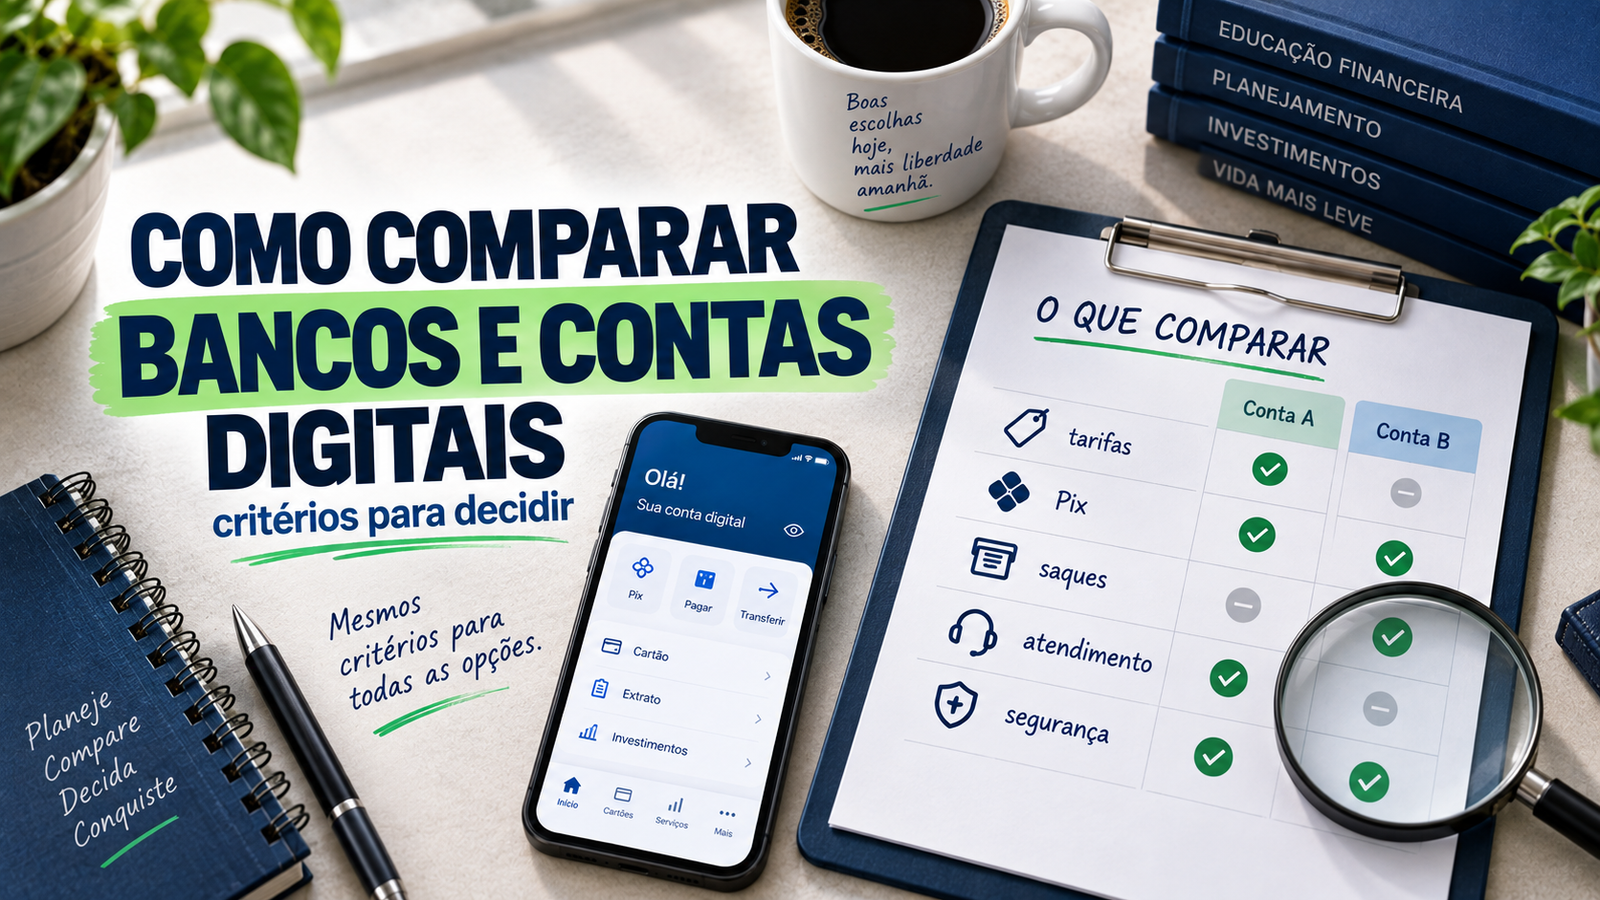
Uma comparação simples pode funcionar melhor do que um sistema de pontos. Escolha duas opções por vez e registre cada resposta como “Atende”, “Não atende” ou “Confirmar”. Ao lado, anote a fonte e a condição relevante. O objetivo é tornar visível o que está comprovado e o que ainda depende de verificação.
| Pergunta de comparação | Conta A | Conta B |
| Quem presta a conta e qual é o tipo de conta? | Atende / Não atende / Confirmar | Atende / Não atende / Confirmar |
| Os serviços indispensáveis para minha rotina existem? | Atende / Não atende / Confirmar | Atende / Não atende / Confirmar |
| Quanto custa a minha cesta de uso? | Valor/condição + fonte | Valor/condição + fonte |
| Quais limites ou condições alteram meu uso? | Condição + fonte | Condição + fonte |
| Como funciona o atendimento que eu realmente usaria? | Canal/condição + fonte | Canal/condição + fonte |
| Há algo importante que ainda não consegui confirmar? | Descrever | Descrever |
Não é necessário preencher dezenas de linhas. Seis perguntas bem escolhidas podem ser mais úteis do que cinquenta critérios genéricos. Se você estiver comparando três ou quatro contas, repita a mesma estrutura sem mudar os critérios no meio do caminho.
A coluna mental mais importante, mesmo que não apareça na tabela, é “fonte”. Prefira contrato, tabela de tarifas, página oficial do produto, central de ajuda da instituição e bases públicas pertinentes. Avaliações de usuários podem revelar temas para investigar, mas não substituem a confirmação de uma tarifa, regra ou condição contratual.
Quando duas contas parecem iguais, compare o custo do desencontro
Depois que você elimina as opções que não cumprem requisitos básicos, muitas diferenças perdem importância. Nesse momento, não conte quantos benefícios restaram. Pergunte qual problema surgiria se você escolhesse errado.
Se uma conta tem uma vantagem que você quase nunca usa e a outra resolve melhor uma necessidade frequente, a segunda pode ser mais adequada mesmo com uma lista menor de recursos. Se duas opções atendem sua rotina e têm custos semelhantes, a clareza das condições, a facilidade de encontrar suporte e a quantidade de pontos ainda não confirmados podem funcionar como desempate.
Esse raciocínio também protege contra comparações guiadas por promoções. Uma vantagem temporária pode ser relevante, mas não deveria esconder uma incompatibilidade permanente com sua rotina.
Uma boa comparação pode terminar sem uma resposta imediata
Se uma informação importante estiver obscura, o resultado correto pode ser “ainda não dá para decidir”. Isso não é falha da comparação; é uma descoberta útil. Você identificou exatamente o que precisa confirmar antes de abrir ou transferir sua movimentação para a conta.
Guarde a data da verificação das condições mais voláteis e refaça apenas os pontos que realmente podem mudar. Não é necessário reavaliar sua conta todo mês, mas vale revisar a comparação quando sua rotina mudar ou quando uma tarifa, serviço, canal ou condição importante deixar de funcionar como antes.
No fim, compare respostas iguais para perguntas iguais
Comparar bancos e contas digitais de forma útil exige menos “ranking” e mais consistência. Confirme o que está sendo contratado, elimine opções incompatíveis com suas necessidades, use a mesma cesta de uso, registre condições e trate informação não confirmada como pendência — não como vantagem.
A melhor comparação não é a que produz o banco campeão. É a que deixa claro por que uma opção serve melhor para uma determinada rotina e quais fatos sustentam essa conclusão.
Se sua dúvida ainda estiver no nível do modelo de relacionamento — por exemplo, se você precisa de estrutura física ou consegue resolver tudo por canais remotos — vale revisar banco digital ou banco tradicional: o que avaliar.
Fontes consultadas
• Banco Central do Brasil — Encontre uma instituição regulada/supervisionada pelo BC
• Banco Central do Brasil — Tarifas bancárias
• Banco Central do Brasil — Informações que o banco deve repassar na abertura da conta
• Banco Central do Brasil — Contas de pagamento: diferenças e tarifas
• Banco Central do Brasil — Entenda o Ranking de Reclamações • Consumidor.gov.br — Indicadores e nota metodológica