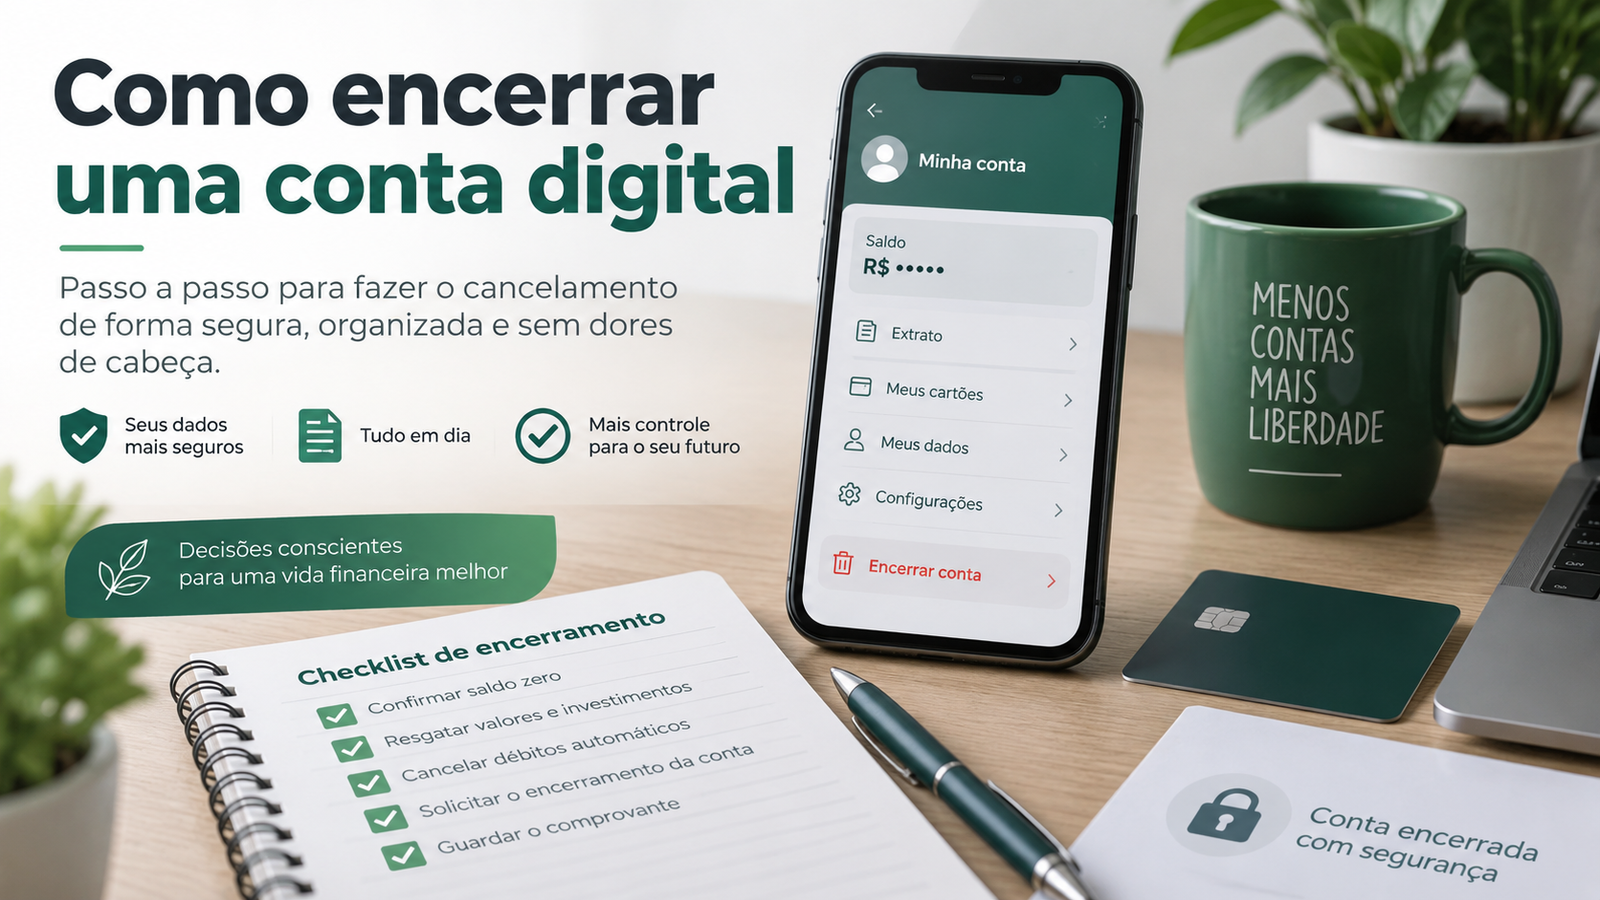
Como encerrar uma conta digital: o que conferir para fechar de verdade
Apagar o aplicativo não encerra uma conta digital. Parar de usar também não. O encerramento acontece quando a relação contratual é formalmente encerrada e a instituição comunica que o processo foi concluído.
Antes desse ponto, ainda podem existir saldo, débitos programados, chaves Pix, produtos contratados, parcelas, autorizações e outras relações ligadas à conta. É por isso que fechar uma conta com segurança exige menos pressa no botão “encerrar” e mais clareza sobre o que ainda depende dela.
Se a ideia de fechar surgiu porque você acumulou contas demais, vale revisar antes quando faz sentido ter conta em mais de um banco. Se a decisão já está tomada, o objetivo aqui é sair sem deixar vínculos importantes para trás.
Encerrar uma conta é rescindir um contrato, não apenas deixar de movimentá-la
O Banco Central usa regras próprias para contas de depósitos e contas de pagamento. As duas podem ser chamadas popularmente de “conta digital”, mas não são a mesma categoria regulatória.
Se você ainda não sabe qual tipo de conta possui, veja como identificar se a conta digital é conta bancária ou conta de pagamento. Essa diferença importa porque alguns detalhes do encerramento variam conforme o produto.
Apesar dessas diferenças, existe uma lógica comum: o cliente comunica que quer encerrar a relação, a instituição informa as providências necessárias, o saldo remanescente recebe uma destinação e o cliente deve ser informado sobre a data do encerramento ou sobre o motivo que impede a conclusão.
Também é importante não confundir inatividade com encerramento. Uma conta bancária não é encerrada automaticamente apenas porque ficou sem movimentação. Se você quer terminar o relacionamento, faça um pedido formal e guarde a confirmação.
Antes de pedir o encerramento, faça o teste do último vínculo
Imagine que a conta deixa de existir amanhã. O que quebra? Essa pergunta revela os vínculos que precisam ser tratados antes do pedido ou acompanhados durante o processo.
O objetivo não é montar um inventário enorme, mas localizar aquilo que ainda aponta para essa conta: dinheiro que entra, pagamentos que saem, produtos que continuam ativos, chaves e autorizações que dependem dela e qualquer obrigação que não desapareça com o encerramento.
Esse teste é mais útil do que apenas zerar o saldo. Uma conta com saldo zero ainda pode concentrar uma cobrança recorrente, um cartão, um empréstimo, uma chave Pix ou um compartilhamento de dados que você pretende reorganizar.
Dê um destino ao saldo e às movimentações que ainda dependem da conta
Se houver saldo credor, a instituição deve tratar a destinação desses recursos no processo de encerramento. Nas contas bancárias, o banco pede ao cliente que indique o destino do saldo. Nas contas de pagamento, a regra também prevê a transferência do saldo remanescente para conta indicada pelo titular ou, alternativamente, a disponibilização para retirada, conforme o caso.
Mesmo assim, costuma ser mais simples chegar ao pedido sabendo para onde o dinheiro deve ir. Também revise transferências agendadas, recebimentos recorrentes e débitos automáticos importantes para não descobrir depois que uma conta essencial ficou sem pagamento.
Se a conta recebe salário, repasses, benefícios ou transferências frequentes de outras pessoas, atualize os dados de recebimento antes de abandonar o acesso. Encerrar sem reorganizar a entrada de dinheiro pode transformar um procedimento administrativo simples em um problema de fluxo de caixa.
Conta encerrada não significa produto encerrado
Esse é um dos pontos mais importantes do processo. O contrato da conta pode conviver com cartão, crédito, investimento, seguro ou outros serviços. A regulamentação exige que a instituição informe quais produtos e serviços permanecem ativos e quais se encerram juntamente com a conta.
Por isso, não presuma que fechar a conta cancela automaticamente um cartão ou extingue uma dívida. Também não presuma o contrário: alguns produtos podem ser encerrados junto com a conta. O que vale é a informação contratual e a comunicação da instituição no processo de encerramento.
Em contas de pagamento pós-pagas, existe uma regra específica: a instituição não pode recusar o encerramento apenas porque há saldo devedor vencido ou parcelas e obrigações futuras, nem alterar a forma de pagamento e os vencimentos dessas obrigações sem solicitação do titular. A dívida continua existindo; o que muda é a relação com a conta.
Pix, Open Finance e outros vínculos digitais merecem uma última conferência
No Pix, o encerramento da conta transacional leva a instituição participante a excluir as chaves vinculadas àquela conta no Diretório de Identificadores de Contas Transacionais (DICT). Se você depende de uma chave específica para receber dinheiro, organize previamente onde ela será usada depois.
O Registrato permite consultar as suas chaves Pix, inclusive o histórico de chaves excluídas. Isso pode ser útil depois do encerramento para conferir se o vínculo antigo deixou de aparecer como ativo.
Se você utiliza Open Finance, também pode aproveitar a saída para revisar autorizações que não fazem mais sentido. O Banco Central informa que consentimentos de compartilhamento de dados e de serviços de pagamento podem ser cancelados a qualquer momento nas instituições envolvidas.
Esses ajustes não transformam o encerramento em uma auditoria completa da sua vida financeira. A ideia é apenas evitar que a conta desapareça antes de você reorganizar os vínculos digitais que realmente usa.
Faça o pedido por um canal oficial e guarde o protocolo
Para conta bancária, o Banco Central orienta que o pedido de encerramento pode ser feito em canal de atendimento disponibilizado pela instituição, inclusive eletrônico, quando houver, com exceção da telefonia por voz. A regra também assegura a possibilidade de solicitar o encerramento pelo mesmo canal usado para abrir a conta, se ele ainda estiver disponível.
Nas contas de pagamento, a solicitação também pode ser apresentada por meio eletrônico ou outro canal oferecido para essa finalidade. A telefonia por voz tem tratamento específico e, em regra, não é o canal de contratação ou encerramento, com exceção prevista para conta de pagamento pós-paga.
Na prática, use o aplicativo, internet banking, atendimento oficial ou outro canal reconhecido pela própria instituição. Evite encerrar a conta por link recebido em mensagem, anúncio ou contato inesperado. Guarde o número do protocolo, comprovante ou tela que registre a solicitação.
O prazo regulatório não transforma todo encerramento em espera de 30 dias
As regras de contas de depósitos e de contas de pagamento estabelecem um prazo de até 30 dias corridos para que sejam adotadas as providências relativas à rescisão do contrato. Isso não significa que toda conta precisa permanecer aberta por 30 dias. O encerramento pode ocorrer antes, desde que as providências necessárias tenham sido concluídas.
Ao final, a instituição deve comunicar a data do efetivo encerramento ou informar os motivos que impossibilitaram a conclusão. Esse retorno é mais importante do que a simples mensagem “solicitação recebida”: ele é a evidência de que o relacionamento realmente terminou.
Se houver dívida ou compromisso pendente, confirme como ele será pago
Encerrar a conta não apaga compromissos assumidos com a instituição. As regras de encerramento preveem que o cliente seja informado sobre os procedimentos para pagamento de saldo devedor e outras obrigações.
Se existir empréstimo, financiamento, parcelamento, cartão ou outro compromisso, pergunte qual será o canal de cobrança depois do encerramento da conta e guarde essa orientação. Isso evita confundir o fim da conta com o fim de um contrato diferente.
Se o pedido estiver travado porque a conta está bloqueada ou em processo de encerramento unilateral pela instituição, o problema pode exigir uma análise diferente.
Nesse caso, veja conta bloqueada: o que fazer e como identificar o motivo.
Depois do encerramento, confirme o fim do relacionamento
Não trate o desaparecimento da conta no aplicativo como a única prova de encerramento. Guarde a comunicação da instituição com a data de fechamento e, depois, use o Registrato como conferência complementar.
O Relatório de Contas e Relacionamentos (CCS) mostra em quais instituições você tem ou teve relacionamento e, quando aplicável, a data do fim desse relacionamento. O relatório pode ter atraso de até dois dias úteis em relação às informações enviadas pelas instituições, por isso uma conta recém-encerrada pode não aparecer imediatamente com data de término.
Se a conta continuar aparecendo como relacionamento vigente depois de um prazo razoável, ou se a instituição não fornecer a confirmação de encerramento, procure o atendimento oficial com o protocolo original.
Se a instituição não encerrar ou não explicar o motivo, escale a demanda
Quando o encerramento não é concluído e a instituição não apresenta uma justificativa clara, use a mesma lógica de escalonamento aplicada a outros problemas bancários: atendimento/SAC, depois Ouvidoria e, se necessário, órgãos de defesa do consumidor ou reclamação ao Banco Central.
O Banco Central não resolve o caso individual diretamente, mas recebe reclamações contra instituições supervisionadas e utiliza essas informações também em suas atividades de supervisão. O Consumidor.gov.br permite registrar uma demanda diretamente contra empresas participantes e acompanhar a resposta.
Leve o protocolo do pedido de encerramento, a data da solicitação e a comunicação recebida. Quanto mais claro estiver o histórico, mais fácil será demonstrar que o pedido foi feito e o que ficou pendente.
Fechar de verdade é terminar os vínculos que importam e receber a confirmação
Uma conta digital está realmente encerrada quando o pedido formal foi processado, o saldo recebeu a destinação adequada, os compromissos remanescentes ficaram claros e a instituição comunicou o fechamento.
O melhor critério não é “não uso mais o aplicativo”. É saber que nenhum vínculo importante ficou esquecido e que existe uma confirmação verificável do fim do relacionamento.
Por isso, antes do último clique, faça o teste do último vínculo: se essa conta deixar de existir amanhã, existe algum dinheiro, pagamento, produto, chave, autorização ou obrigação que ainda dependa dela? Se a resposta for não — e o encerramento estiver confirmado — o processo terminou de verdade.
Fontes consultadas
• Banco Central do Brasil — Contas de depósitos: encerramento da conta bancária a pedido do cliente
• Banco Central do Brasil — Resolução CMN nº 4.753/2019 (versão vigente)
• Banco Central do Brasil — Resolução BCB nº 96/2021 (contas de pagamento)
• Banco Central do Brasil — Regulamento do Pix / exclusão de chaves no encerramento da conta
• Banco Central do Brasil — Relatório de Contas e Relacionamentos (CCS)
• Banco Central do Brasil — Open Finance: cancelamento de autorizações
• Banco Central do Brasil — Reclamação contra bancos e outras instituições