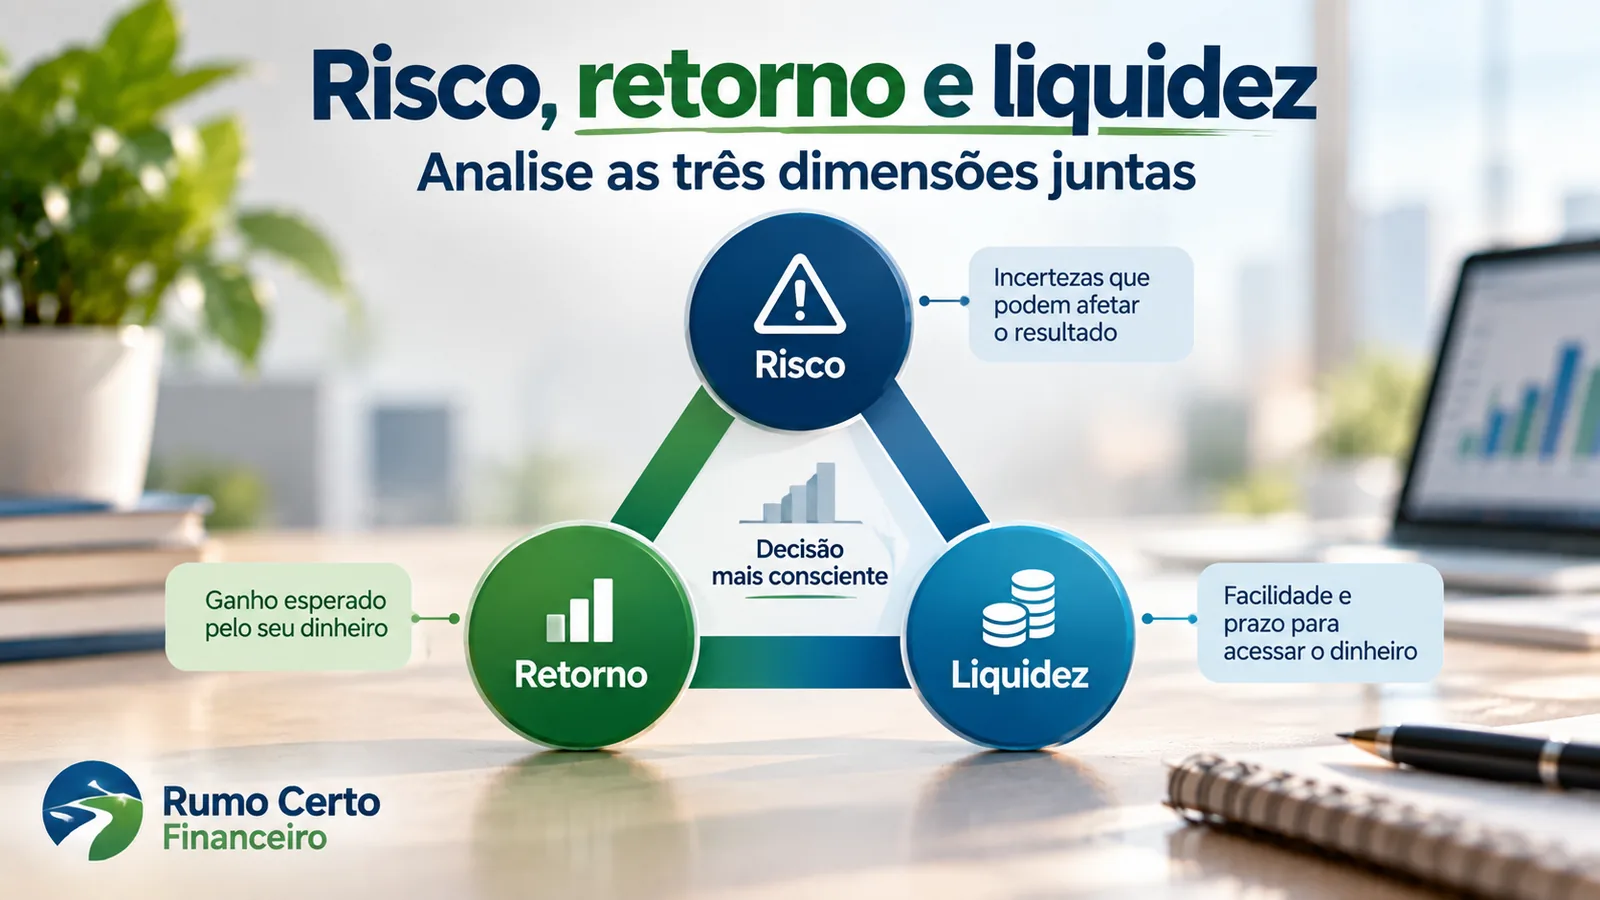
Risco, retorno e liquidez: como analisar as três dimensões juntas
Uma taxa maior pode chamar atenção, mas ela não responde sozinha se um investimento combina com o seu objetivo. Antes de comparar percentuais, é preciso saber o que pode fazer o resultado sair do esperado, quando o dinheiro pode ser acessado e qual incerteza você aceita carregar até lá.
Risco, retorno e liquidez funcionam como três restrições simultâneas. Melhorar uma delas pode alterar as outras, e nenhuma deve ser lida isoladamente. Um investimento com alta liquidez pode continuar sujeito a risco de crédito ou de mercado; uma alternativa com retorno esperado maior pode exigir aceitar mais incerteza; e uma opção considerada conservadora pode não atender ao prazo ou à necessidade de acesso ao dinheiro.
O objetivo deste artigo é construir um método simples para analisar as três dimensões juntas — sem transformar a decisão em uma nota única e sem concluir que “maior retorno” significa automaticamente “melhor investimento”.
A taxa não responde três perguntas diferentes
Quando duas alternativas aparecem lado a lado, a comparação costuma começar pela rentabilidade. Esse é apenas um dos eixos. Antes de olhar para o número anunciado, separe três perguntas:
- Retorno: qual resultado se espera, em quais condições e com quais incertezas?
- Risco: o que pode fazer o resultado efetivo ficar abaixo do esperado ou gerar perda?
- Liquidez: quando e em que condições o investimento pode ser convertido novamente em dinheiro?
O Portal do Investidor trata risco, retorno e liquidez como características centrais dos investimentos e recomenda que sejam avaliadas em conjunto com os objetivos do investidor. Essa leitura evita um erro recorrente: comparar produtos por uma única característica e só descobrir as demais depois da aplicação.
Risco é a incerteza entre o que você espera e o que pode acontecer
Em investimentos, retorno futuro é expectativa até que o resultado seja efetivamente realizado. O risco aparece justamente na possibilidade de o resultado obtido ser diferente do esperado.
Para uma primeira análise, três fontes de risco ajudam a organizar a pergunta sem tentar esgotar todas as possibilidades:
Risco de mercado
Preços podem oscilar quando mudam juros, inflação, câmbio, expectativas econômicas, percepção sobre empresas ou condições de mercado. Esse risco não pertence apenas à renda variável: títulos de renda fixa também podem apresentar oscilação de preço, especialmente quando são vendidos antes do vencimento ou marcados a mercado.
Risco de crédito
Existe quando o resultado depende de uma contraparte cumprir a obrigação assumida. Em títulos de dívida, por exemplo, o investidor precisa considerar a capacidade do emissor de pagar juros e principal nas condições previstas. Garantias ou mecanismos de proteção podem alterar a exposição, mas não devem ser confundidos com ausência total de risco.
Risco de liquidez
Surge quando vender, resgatar ou transferir o investimento rapidamente pode ser difícil ou exigir aceitar um preço pior. Por isso, liquidez também aparece como risco. Neste artigo, porém, ela será tratada como uma dimensão própria da decisão porque a necessidade de acesso ao dinheiro pode eliminar uma alternativa antes mesmo de discutirmos retorno.
Retorno: esperado, contratado e realizado não são a mesma coisa
Retorno esperado é uma estimativa ou expectativa. Em alguns investimentos existe uma regra de remuneração definida; em outros, o resultado depende de preços, lucros, distribuições ou condições futuras. Mesmo quando a fórmula é conhecida, o valor efetivamente recebido pode depender de prazo, venda antecipada, custos, tributos e comportamento do mercado.
Por isso, a pergunta correta não é apenas “quanto rende?”, mas “de onde vem esse retorno e o que precisa acontecer para ele se materializar?”. Essa mudança de pergunta reduz o risco de tratar uma taxa anunciada como se fosse um resultado garantido.
A relação entre risco e retorno também precisa ser lida com cuidado. Em geral, retornos esperados maiores estão associados a riscos maiores. Isso não significa que assumir mais risco garanta retorno superior; significa apenas que uma promessa de retorno muito acima das alternativas comparáveis exige entender qual risco adicional está sendo aceito.
Liquidez é acesso ao dinheiro — e acesso rápido não elimina outros riscos
Liquidez está relacionada à facilidade de transformar o investimento em dinheiro a um valor razoável. O prazo de resgate, a existência de carência, o mercado em que o ativo é negociado e as condições de venda podem mudar completamente a utilidade de uma alternativa para determinado objetivo.
É importante separar duas ideias:
- ter possibilidade de resgate ou venda em curto prazo;
- conseguir sair pelo valor que você esperava.
Um ativo pode ter negociação frequente e ainda oscilar bastante de preço. Da mesma forma, um investimento pode informar liquidez diária e continuar sujeito ao risco do emissor. Alta liquidez reduz uma restrição específica; não transforma o investimento em “sem risco”.
O triângulo de decisão: risco, retorno e liquidez ao mesmo tempo
Em vez de ordenar alternativas por uma taxa, use um triângulo: cada ponta representa uma dimensão que precisa ser compatível com o objetivo. O investimento só permanece na comparação se as três respostas fizerem sentido juntas.
| Dimensão | Pergunta de verificação | O que procurar na prática |
| Risco | O que pode fazer o resultado ficar abaixo do esperado? | Oscilação de preço, emissor/contraparte, condições de mercado, concentração e outras fontes de incerteza. |
| Retorno | De onde vem o resultado esperado e quais condições precisam ser cumpridas? | Regra de remuneração, expectativa de valorização ou distribuição, prazo, custos e condições de realização. |
| Liquidez | Quando posso acessar o dinheiro e o que acontece se precisar sair antes? | Carência, prazo de resgate, mercado secundário, possibilidade de venda e risco de precisar aceitar preço pior. |
O triângulo não serve para dar uma nota geral. Ele serve para mostrar incompatibilidades. Se uma alternativa falha em uma restrição essencial — por exemplo, o dinheiro pode ser necessário antes do prazo de saída — um retorno maior não corrige esse problema.
Três cenários mostram por que a prioridade muda
Cenário 1 — o dinheiro pode ser necessário a qualquer momento
Imagine um valor que precisa estar disponível para um imprevisto relevante. Aqui, a liquidez e a preservação da capacidade de acesso pesam mais do que buscar o maior retorno possível. A pergunta principal não é “qual paga mais?”, mas “quanto tempo levo para acessar e o que pode acontecer com o valor se eu precisar usar agora?”.
Se esse dinheiro tiver função de proteção imediata, vale separar essa decisão do dimensionamento da própria reserva de emergência. O artigo sobre reserva trata de tamanho e uso; aqui o foco é verificar as características do investimento escolhido para cumprir essa função.
Cenário 2 — existe uma data desejada, mas há alguma flexibilidade
Agora imagine um objetivo com horizonte definido, mas que poderia ser adiado por alguns meses sem causar perda relevante. A liquidez continua importante, porém pode haver espaço para aceitar restrições maiores de saída se elas forem compatíveis com a data-limite e com a flexibilidade real do objetivo.
Nesse caso, compare o que acontece no cenário-base e no cenário de antecipação: se o dinheiro precisar ser usado antes, a alternativa continua funcionando ou a decisão muda completamente? Essa pergunta conecta diretamente o prazo do objetivo à liquidez e ao risco de mercado.
Cenário 3 — o prazo é longo, mas a tolerância a perdas é limitada
Um horizonte longo não autoriza automaticamente assumir qualquer risco. Mesmo sem necessidade de liquidez no curto prazo, o investidor precisa avaliar se suportaria oscilações, perdas temporárias ou risco de crédito sem abandonar a estratégia no pior momento.
Aqui, o conflito principal pode estar entre retorno esperado e capacidade de suportar o caminho até o objetivo. O prazo ajuda, mas não substitui a análise de risco nem transforma volatilidade em algo irrelevante.
Perguntas de verificação antes de comparar duas ofertas
Antes de comparar percentuais, passe pelas perguntas abaixo. Se uma resposta estiver ausente, a comparação ainda está incompleta:
- Qual é a origem do retorno: regra contratada, indexador, valorização de mercado ou distribuição?
- Existe risco de o emissor ou contraparte não cumprir a obrigação?
- O preço pode oscilar antes da data em que pretendo usar o dinheiro?
- Existe carência ou prazo mínimo? Qual é o prazo real para o dinheiro chegar à conta?
- Se eu precisar sair antes, há mercado para venda? O preço pode ser diferente do esperado?
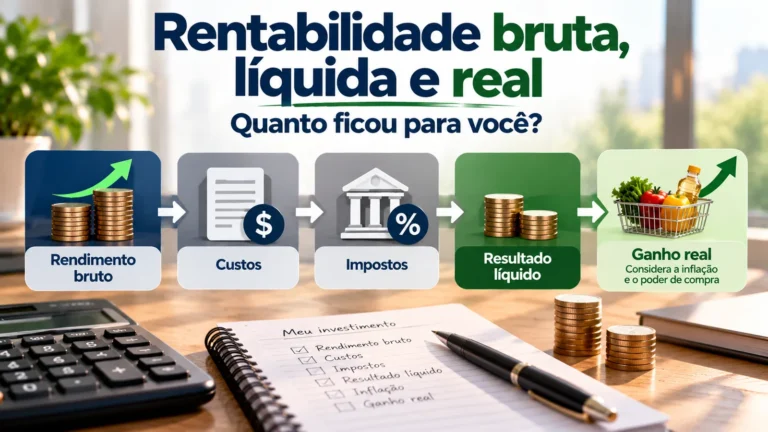
- O retorno anunciado é bruto ou já considera custos, tributos e outras condições?
- A alternativa atende ao prazo e à necessidade de acesso definidos para o objetivo?
Essas perguntas não escolhem o investimento por você. Elas retiram da comparação alternativas que parecem atraentes apenas porque uma dimensão foi destacada e as demais ficaram escondidas.
Quando a liquidez cria uma falsa sensação de segurança
“Liquidez diária” é uma informação importante, mas incompleta. Ela pode indicar a possibilidade de solicitar resgate ou negociar o ativo em curto prazo; não necessariamente informa que o preço ficará estável, que não existe risco de crédito ou que o dinheiro estará disponível instantaneamente em qualquer condição.
O próprio Portal do Investidor destaca que alta liquidez não elimina riscos de crédito ou de mercado. Um investimento pode permitir saída rápida e, ainda assim, apresentar oscilação de preço ou depender da capacidade do emissor de cumprir a obrigação.
Por isso, ao ler uma oferta, evite transformar a palavra “liquidez” em sinônimo de “segurança”. Liquidez responde à pergunta sobre acesso; segurança financeira depende de um conjunto maior de riscos, garantias, prazos e condições.
Não transforme as três dimensões em uma pontuação única
Somar risco, retorno e liquidez em uma nota pode criar uma falsa precisão. As três dimensões não têm o mesmo peso para todos os objetivos. Em uma situação, liquidez pode ser eliminatória; em outra, o prazo permite aceitar uma saída menos imediata. O mesmo vale para risco e retorno.
A melhor leitura é por restrições: primeiro defina o que não pode faltar; depois compare as alternativas que sobreviveram. Quando o objetivo ainda não está claro, volte uma etapa e organize prazo, data-limite, flexibilidade e consequência de não alcançar a meta antes de escolher qualquer produto.
Fechar a comparação exige entender o caminho, não apenas a taxa
Risco, retorno e liquidez formam uma decisão conjunta. Retorno diz o que se espera obter; risco mostra por que esse resultado pode ser diferente; liquidez indica quando e em que condições o dinheiro pode voltar para você. Ignorar uma dessas dimensões transforma a comparação em uma fotografia incompleta.
Antes de escolher, procure responder: o retorno é compatível com o risco que estou assumindo? A liquidez atende ao momento em que posso precisar do dinheiro? Se eu tiver de sair antes do planejado, o que muda? Quando essas respostas estão claras, a taxa deixa de ser o ponto de partida e passa a ser apenas uma parte da decisão.
Se quiser rever a sequência completa de decisões antes de comparar produtos, volte a Investimentos para Iniciantes.
Leituras relacionadas: Perfil de investidor e suitability, Renda fixa e renda variável e Diversificação de investimentos.
Analise as três dimensões em conjunto: use o Mapa Rumo Certo de Investimentos para registrar prazo, liquidez e reação a oscilações e transformar a leitura em uma trilha prática de verificação.