ETF: como entender o índice, os custos e os riscos antes de investir
Dois ETFs aparecem na plataforma. O primeiro acompanha dezenas de empresas; o segundo, um grupo menor de companhias de um único setor. Ambos podem ser comprados com uma ordem na bolsa, e ambos são chamados de fundos de índice. Mas comprar muitas empresas por meio de uma única cota não significa, necessariamente, distribuir bem os riscos. O ponto de partida da análise não é o código de negociação: é a carteira que o índice foi desenhado para representar.
ETF é a sigla de Exchange Traded Fund, ou fundo de índice. Você compra cotas de um fundo que busca acompanhar um índice de referência, em vez de escolher e negociar individualmente cada ativo da carteira. A negociação costuma ocorrer na bolsa, ao longo do pregão. Isso facilita o acesso à estratégia, mas não garante o resultado do índice nem elimina perdas, concentração ou custos.
Este artigo mostra como ler o índice, conferir o que existe dentro do fundo e avaliar seu custo total e suas condições de negociação. A ideia é separar a estratégia que você deseja da facilidade de encontrar um ETF na tela da corretora.
Antes de olhar o código, descubra o que o índice mede
O índice é uma carteira teórica calculada por uma metodologia própria. Ele define quais ativos podem entrar, quanto cada um representa e como e quando a composição é atualizada. Um ETF procura acompanhar esse referencial; não transforma automaticamente o índice em uma carteira adequada a todo investidor.
Na documentação oficial do índice, procure quatro respostas: o universo de ativos considerado, os critérios de entrada e saída, a forma de ponderação e a periodicidade de rebalanceamento. Um índice amplo pode concentrar peso em poucas empresas grandes; um índice setorial pode agrupar companhias de um mesmo segmento; um índice de renda fixa pode reunir títulos com forte sensibilidade a movimentos de juros. O nome comercial, sozinho, não esclarece nada disso.
Também verifique qual versão do índice aparece nos gráficos: algumas séries representam apenas variação de preços; outras contemplam o reinvestimento dos rendimentos segundo a metodologia. Comparar o ETF com uma versão inadequada do índice pode produzir uma conclusão errada sobre sua aderência.
Uma pergunta simples ajuda a começar: se esse índice tivesse um resultado ruim, quais acontecimentos provavelmente estariam por trás da perda — queda de um setor, juros, câmbio, empresas específicas ou um conjunto realmente amplo de fatores?
Uma cota pode carregar uma concentração invisível
O ETF oferece exposição a um conjunto de ativos, mas o número de nomes na carteira não mede sozinho a diversificação. Importam os pesos, a relação econômica entre eles e aquilo que você já possui fora do fundo. A própria CVM alerta que ETFs, especialmente os que seguem índices setoriais, podem continuar concentrados.
Imagine, de forma inteiramente fictícia, um índice com 20 companhias. As duas maiores respondem juntas por 65% do peso e as outras 18 dividem os 35% restantes. Há vinte nomes, mas boa parte do resultado continua dependendo das duas maiores posições. Se você já tem ações dessas empresas ou fundos com exposições semelhantes, a aparente novidade do ETF pode ampliar a concentração que já existia.
Ao abrir a composição, confira os maiores componentes, sua participação, setores, países e fatores de risco predominantes. Em exposição internacional, a moeda também entra na análise: a cotação em reais pode refletir tanto a variação dos ativos quanto o câmbio, conforme a estrutura do fundo e eventual proteção cambial.
O artigo “Diversificação de investimentos” aprofunda esse diagnóstico por emissor, composição, prazo, liquidez e fontes de risco. Aqui, a pergunta específica é se o índice escolhido entrega de fato a exposição que você pretende adquirir.
Como o ETF acompanha o índice — e por que não o replica perfeitamente
O fundo procura reproduzir a exposição prevista na metodologia, mas há diferenças entre o índice teórico, a carteira efetivamente mantida e a cota negociada. Custos, movimentações de caixa, rebalanceamentos e condições operacionais podem fazer o desempenho do fundo divergir da referência. Dependendo de sua estrutura e do regulamento, a exposição pode ser implementada por diferentes instrumentos e estratégias; por isso é necessário consultar os documentos da classe.
Considere um exemplo hipotético: em determinado período, o índice sobe 10,0% e a cota do fundo registra alta de 9,3%, usando séries comparáveis. A diferença de 0,7 ponto percentual precisa ser examinada: não pode ser atribuída automaticamente só à taxa de administração. O indicador de diferença acumulada de desempenho ajuda a identificar o afastamento; a variação dessa diferença ao longo do tempo também importa.
Rentabilidade histórica semelhante à do índice é um dado de acompanhamento, não garantia de que a diferença permanecerá igual. Use datas, períodos e metodologias equivalentes e confira os relatórios e documentos oficiais do fundo.
Custos: a taxa do fundo não é o preço completo da operação
A taxa cobrada na estrutura do ETF afeta o patrimônio e se reflete no valor das cotas; não deve ser subtraída novamente de um desempenho já divulgado líquido dessa despesa. Na compra e venda, podem existir corretagem, emolumentos, custos de liquidação e outras cobranças aplicáveis conforme a instituição e a operação. Além disso, há um custo de negociação muitas vezes invisível na vitrine: o spread entre o melhor preço de compra e o melhor preço de venda disponível.
Exemplo puramente ilustrativo: se a maior oferta de compra estiver em R$ 99,80 e a menor oferta de venda em R$ 100,20, o spread será de R$ 0,40 por cota, cerca de 0,40% de um preço intermediário de R$ 100,00. Isso não é uma taxa fixa do ETF: as ofertas mudam e a execução pode ocorrer em outros valores, especialmente em ordens maiores ou mercados pouco líquidos.
A cotação de bolsa também pode estar acima ou abaixo do valor patrimonial de referência do fundo, conforme oferta, demanda, composição da carteira e mecanismos de arbitragem. Antes de negociar, consulte as ofertas, o volume, a profundidade disponível e os dados de referência divulgados. A existência de formador de mercado pode favorecer negócios, mas não garante execução em qualquer quantidade ou preço desejado.
| Camada | O que observar | Erro a evitar |
| Despesa do fundo | Taxas e despesas indicadas nos documentos e no desempenho da cota. | Descontar novamente do retorno uma taxa já incorporada. |
| Operação em bolsa | Corretagem, emolumentos e demais custos efetivamente aplicáveis. | Assumir custo zero sem consultar a instituição e a B3. |
| Negociação | Spread, ofertas disponíveis e diferença para valor de referência. | Confundir cotação exibida com preço garantido de execução. |
| Impostos | Regime tributário da categoria e da operação concreta. | Usar a regra de ações ou de ETF de renda fixa indiscriminadamente. |
Negociar em bolsa não significa ter acesso instantâneo ao dinheiro
Há uma diferença entre conseguir vender a cota durante o pregão e ter o valor efetivamente liquidado e disponível. O calendário de liquidação segue as regras da modalidade negociada na B3, que devem ser verificadas no momento da operação. Se o ETF tiver pouca negociação, a venda ainda pode exigir aceitar um preço pior ou fracionar uma ordem.
A liquidez do próprio ETF e a liquidez dos ativos que ele acompanha também não são a mesma coisa. Em períodos de estresse, os componentes do índice podem ficar difíceis de precificar ou negociar, afetando a formação do preço da cota e a distância em relação ao valor patrimonial de referência.
Quem precisa de valor certo em data próxima deve tratar essa incerteza como uma restrição do objetivo, mesmo quando a plataforma apresenta o ETF como “negociável diariamente”.
Riscos que permanecem, inclusive nos ETFs de renda fixa
A estrutura de fundo de índice não elimina riscos do mercado ou dos ativos subjacentes. Um ETF de ações pode perder valor com a queda das companhias representadas; um fundo referenciado em títulos de renda fixa pode oscilar quando mudam as taxas de juros e os preços dos títulos; e uma exposição no exterior pode acrescentar risco cambial. Há ainda possibilidade de concentração, baixa liquidez, diferença de acompanhamento e riscos específicos descritos na política e nos documentos do fundo.
As cotas de ETF não são depósitos bancários nem recebem, como cotas, cobertura do Fundo Garantidor de Créditos (FGC). Se o índice incluir papéis de renda fixa emitidos por instituições financeiras, isso não converte a cota em um investimento diretamente protegido pelo FGC.
Para compreender de onde vem a variação dos investimentos subjacentes, vale retomar “Renda fixa e renda variável: o que realmente muda para o investidor”. A condição de cotista do ETF continua diferente de comprar diretamente cada ação ou título da carteira.
Tributação: identifique primeiro o tipo de ETF
O tratamento fiscal não deve ser inferido apenas pela sigla ETF. Para uma pessoa física no Brasil, a tributação depende da classificação do fundo e da natureza da operação. Nas negociações comuns de cotas de fundos de índice de ações em bolsa, a orientação da Receita Federal prevê tributação sobre ganhos líquidos e não aplica a isenção mensal de vendas de até R$ 20 mil concedida, em condições específicas, às ações. Operações de day trade seguem tratamento próprio.
ETFs de renda fixa seguem regras específicas relacionadas ao prazo médio da carteira, que não se confundem com o tempo durante o qual o investidor mantém sua cota. Outros fundos com exposições ou estruturas diferentes exigem consulta à regra aplicável e à documentação vigente; não se deve transplantar automaticamente alíquota, compensação de perdas ou responsabilidade pelo recolhimento entre categorias.
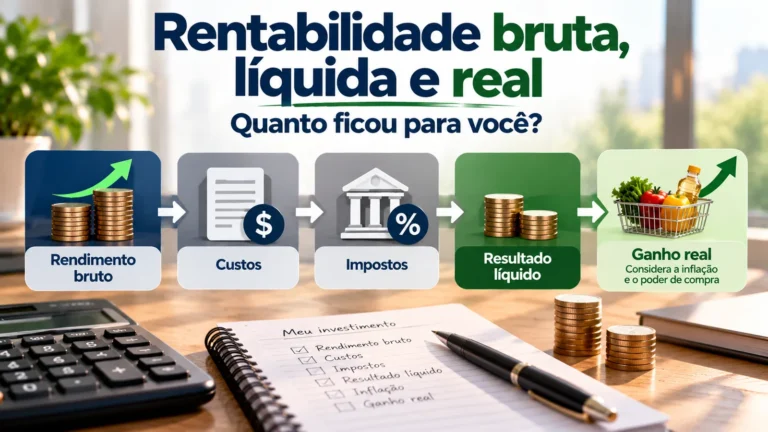
Antes de investir ou vender, confirme a modalidade do ETF, a regra atual da Receita Federal, o informe do administrador e as notas de negociação. O artigo “Rentabilidade bruta, líquida e real” ajuda a distinguir o retorno mostrado na tela do resultado efetivo após os custos e tributos pertinentes.
Ficha de leitura do ETF: cinco verificações antes do ticker
Em vez de começar pela cotação do dia, preencha esta ficha com documentos oficiais e dados datados. Qualquer campo essencial sem resposta deve permanecer como “Confirmar”; ele não se transforma em aprovação automática apenas porque o ETF aparece na lista da corretora.
| Verificação | O que registrar | Pergunta de controle |
| 1. Índice | Nome formal, metodologia, universo, ponderação e versão de desempenho. | Que exposição exata esta carteira busca representar? |
| 2. Cobertura | Maiores componentes, pesos, setores, países, moedas e sobreposição com a carteira atual. | Os riscos estão distribuídos ou concentrados? |
| 3. Aderência | Método de acompanhamento, relatórios, série do índice e diferenças históricas comparáveis. | O resultado do fundo acompanhou a referência? |
| 4. Custo | Despesas divulgadas, custos de negociação, spread e tratamento tributário pertinente. | Qual é o custo total, sem contar despesa duas vezes? |
| 5. Negociação | Volume, ofertas, valor de referência, instituição, liquidação e riscos de saída. | Conseguirei vender na condição e no prazo de que preciso? |
A fonte de cada resposta importa tanto quanto o preenchimento. Use a metodologia do provedor do índice, o regulamento e os informes oficiais do fundo, as páginas de negociação da B3 e as regras tributárias atualizadas. O código do ETF vem depois: ele identifica o veículo, não substitui a análise de sua carteira.
Um exemplo de leitura que muda a pergunta
Uma pessoa quer investir em empresas de diferentes setores e encontra um ETF com 30 integrantes. O nome parece amplo, mas a metodologia mostra que um setor representa 70% do índice. Nesse caso hipotético, a ficha não conclui “comprar” ou “não comprar”: ela revela um conflito entre o objetivo de diversificar setores e a exposição concentrada que o produto entrega. A decisão precisa ser revista com base nos requisitos reais do objetivo e no restante da carteira.
Em outra situação, o índice e a composição atendem ao objetivo, mas as ofertas de compra e venda estão afastadas e o dinheiro será necessário em prazo curto. O problema não está no índice: está na negociação e na saída. Analisar essas camadas separadamente impede que uma taxa aparentemente baixa ou um desempenho passado resolva uma pergunta que ainda está em aberto.
Quando faz sentido aprofundar a comparação
Depois de compreender a composição, os riscos e as condições do ETF, compare apenas alternativas que atendam ao mesmo objetivo e que tenham dados suficientes e atualizados. O artigo “Como comparar investimentos sem escolher apenas pela maior taxa” aprofunda esse processo. Para avaliar a instituição pela qual a operação será realizada, consulte também “Como escolher banco ou corretora para investir com segurança”.
Se ainda faltam respostas sobre prazo, capacidade de perda ou necessidade de acesso ao dinheiro, volte a “Investimentos para Iniciantes”. Uma ferramenta simples de decisão é mais útil quando documenta o que falta confirmar do que quando transforma uma cotação ou um número de ativos em recomendação.
Perguntas frequentes
ETF é a mesma coisa que comprar ações?
Não. Você compra cotas do fundo. A exposição econômica depende da carteira e da política do ETF, mas a posição e os direitos do cotista não são equivalentes à titularidade direta de cada ativo subjacente.
Todo ETF diversifica bem?
Não. Alguns índices concentram peso em poucos ativos, setores, países ou fatores de risco. A composição e a sobreposição com a sua carteira precisam ser verificadas.
ETF de renda fixa não oscila?
Pode oscilar. Mudanças nos juros e nos preços dos títulos da carteira de referência podem afetar o valor da cota; negociações em bolsa acrescentam condições próprias de liquidez e formação de preço.
A taxa de administração é descontada novamente quando vendo?
A despesa do fundo já se reflete no seu patrimônio e na evolução da cota. Na venda, confira separadamente custos de transação e tributos aplicáveis, evitando subtrair a mesma taxa duas vezes.
Existe isenção de R$ 20 mil na venda de ETF de ações?
Não se deve aplicar às cotas de fundos de índice de ações a isenção mensal prevista para determinadas vendas de ações. A Receita Federal trata essas negociações como hipótese não abrangida por essa isenção.
O primeiro passo não é procurar um ticker
A sequência mais segura para compreender um ETF é identificar o índice, ler a composição e os pesos, conferir aderência e custos e só então observar cotação, spreads, regras tributárias e prazo para ter o dinheiro disponível. Se uma dessas informações não estiver clara, a escolha ainda está incompleta — independentemente do desempenho passado ou do apelo do produto na plataforma.
Fontes consultadas
- CVM — Fundos de Índice / ETFs
- CVM — O que analisar antes de investir em ETFs
- CVM — Riscos dos ETFs
- CVM — Como escolher um ETF (atualizado em 2026)
- CVM — Resolução 175 consolidada, Anexo Normativo V (Fundos de Índice)
- B3 — ETF de Renda Variável
- B3 — ETF de Renda Fixa
- Receita Federal — Isenções em operações de bolsa
- Receita Federal — Bolsa de valores: operações e alíquotas
- Receita Federal — Perguntas e Respostas IRPF 2026 (ETFs de renda fixa)
Conteúdo educativo e informativo. Não constitui recomendação individual de investimento. Custos, documentos e regras tributárias podem mudar; confira as condições oficiais aplicáveis ao produto e à sua operação.