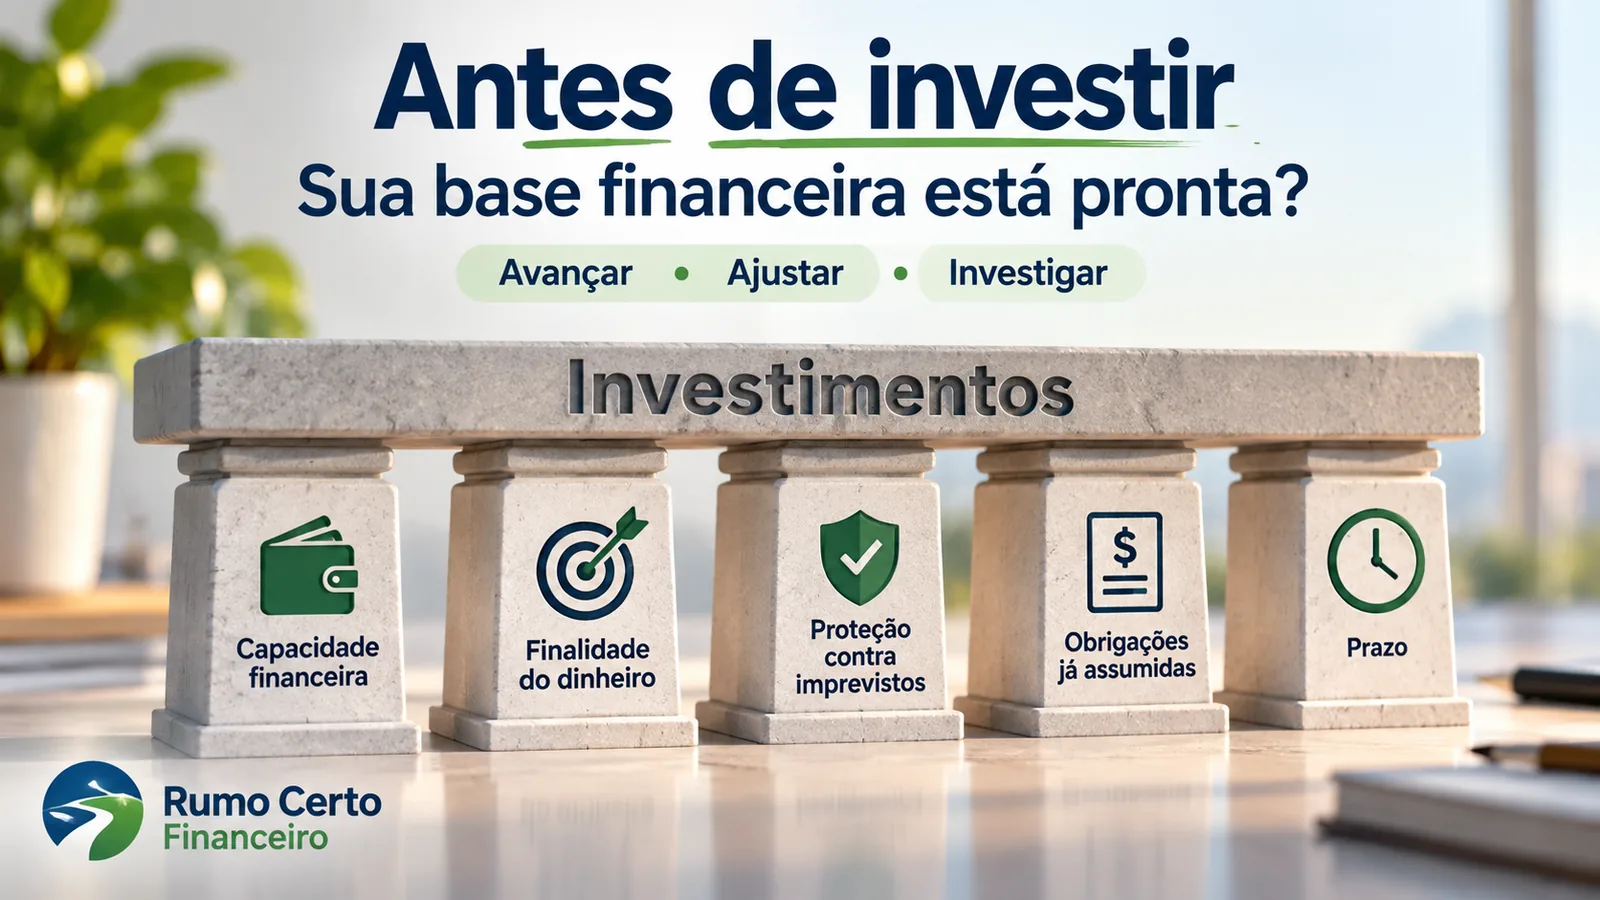
Antes de investir: como saber se sua base financeira está pronta
Ter dinheiro disponível na conta não responde, sozinho, se esse dinheiro já pode virar investimento. O mesmo valor pode parecer uma sobra hoje e, ao mesmo tempo, estar comprometido com uma conta próxima, uma despesa previsível, uma proteção ainda insuficiente ou um objetivo que ainda não foi definido.
Por isso, “estar pronto para investir” não significa ter uma vida financeira perfeita, zerar qualquer dívida ou cumprir uma sequência universal. Significa saber se aquele dinheiro, para aquela finalidade, pode ser direcionado a um investimento sem depender de premissas frágeis ou deixar uma necessidade importante descoberta.
Neste guia, você vai usar um portão de prontidão com cinco verificações — capacidade, finalidade, proteção, obrigações e prazo — e classificar cada ponto como avançar, ajustar ou investigar. O objetivo não é autorizar nem proibir um investimento. É descobrir o que ainda precisa estar claro antes de escolher um produto.
Base financeira pronta não é vida financeira perfeita
A prontidão para investir é específica para um valor e uma finalidade. Uma pessoa pode estar pronta para direcionar dinheiro à própria reserva de emergência e ainda não estar pronta para assumir um investimento de longo prazo. Outra pode ter um financiamento em andamento e, mesmo assim, manter um orçamento estável, proteção suficiente e recursos separados para um objetivo futuro.
O contrário também acontece: renda alta e saldo positivo não garantem prontidão se o dinheiro será necessário em breve ou se compromissos conhecidos ainda não estão cobertos.
O Banco Central trata a poupança como a diferença entre receitas e despesas e relaciona o investimento ao uso dos recursos poupados. O Portal do Investidor também orienta a identificar a situação financeira atual, incluindo compromissos e condições das dívidas, antes de avançar. A ideia central é simples: o dinheiro precisa estar realmente disponível para a finalidade que você pretende dar a ele — não apenas aparecer momentaneamente na conta.
Se você ainda não consegue enxergar quanto entra, quanto sai e o que sobra de forma realista, vale começar pelo Orçamento Pessoal. Ele organiza receitas e despesas antes de qualquer decisão de investimento.
O portão de prontidão: cinco perguntas antes de escolher qualquer produto
Antes de olhar taxa, fundo, ação, título ou corretora, faça estas cinco perguntas. Elas formam o portão de entrada deste artigo:
- Capacidade — este dinheiro é realmente disponível depois dos compromissos que já existem?
- Finalidade — você sabe o que esse dinheiro precisa realizar?
- Proteção — um imprevisto faria você precisar desse dinheiro antes da hora?
- Obrigações — existem dívidas ou compromissos que disputam o mesmo caixa?
- Prazo — existe uma janela realista durante a qual o dinheiro pode permanecer investido?
Não use essas perguntas como pontuação. Quatro respostas confortáveis não anulam um conflito material na quinta. E uma informação desconhecida não precisa virar um “não”: pode simplesmente significar que ainda existe algo a investigar.
1. Capacidade: este dinheiro é realmente disponível?
Capacidade para investir não é o mesmo que “sobrou dinheiro neste mês”. O ponto é saber se o valor está livre depois de despesas, compromissos e necessidades que já podem ser previstas.
Uma sobra isolada pode existir porque uma conta anual ainda não venceu, porque um gasto foi adiado ou porque houve uma renda extraordinária. Nada disso torna o dinheiro automaticamente indisponível, mas muda a pergunta: esse valor é uma sobra real para o objetivo ou apenas dinheiro que ainda não encontrou seu destino?
O Portal do Investidor alerta que gastar mais do que se ganha reduz a capacidade de formar reservas. Em sentido inverso, um orçamento que mostra de forma consistente como os compromissos são pagos ajuda a identificar quanto pode ser direcionado a objetivos futuros.
Sinais de que a capacidade merece ajuste ou investigação incluem:
- contas recorrentes sendo pagas com atraso ou crédito por falta de caixa;
- despesas previsíveis que não foram consideradas na sobra aparente;
- aporte planejado com base em renda futura ainda incerta;
- necessidade de retirar o investimento regularmente para completar despesas correntes.
Não é necessário transformar sua vida em uma planilha perfeita. Mas o dinheiro destinado a investir precisa ter uma origem compreensível e não depender de esconder um déficit que já existe.
2. Finalidade: o dinheiro já tem uma função?
O Portal do Investidor é direto ao colocar o objetivo como ponto de partida: não existe “o melhor investimento” de forma universal, porque diferentes objetivos exigem características diferentes.
Nesta etapa, você ainda não precisa decidir o produto. Precisa saber qual trabalho esse dinheiro deverá cumprir. Pode ser formar proteção para imprevistos, acumular para uma compra, construir patrimônio de longo prazo ou outro objetivo. O que importa é não deixar o produto escolher a finalidade por você.
Três perguntas já ajudam a tornar a finalidade concreta sem entrar, ainda, na seleção do investimento:
- Para que esse dinheiro será usado?
- Existe alguma consequência relevante se ele não estiver disponível quando necessário?
- Esse objetivo compete com outra prioridade financeira que ainda está aberta?
Se duas prioridades disputam o mesmo dinheiro e você ainda não sabe qual deve avançar primeiro, a questão deixou de ser “onde investir” e voltou a ser uma decisão de planejamento. Nesse caso, use o Planejamento Financeiro para comparar prioridades antes de escolher um produto.
3. Proteção: um imprevisto tomaria esse dinheiro de volta?
Uma decisão de investimento pode parecer adequada no papel e se desfazer no primeiro imprevisto se o mesmo dinheiro também for a única resposta para uma perda de renda ou uma despesa urgente.
Isso não significa que uma reserva de emergência precise estar “100% pronta” antes de qualquer investimento. A própria construção da reserva costuma envolver direcionar dinheiro a uma alternativa compatível com essa finalidade. O ponto é separar duas situações diferentes:
- investir para construir a proteção — o investimento é o veículo da própria reserva;
- investir para outro objetivo enquanto qualquer imprevisto obrigaria a desmontar esse investimento — aqui existe um conflito de função.
O Portal do Investidor destaca que a reserva para emergências precisa considerar a realidade de cada pessoa e, pela possibilidade de uso a qualquer momento, exige atenção especial a risco e liquidez. No Rumo Certo Financeiro, o artigo de Reserva de Emergência aprofunda como dimensionar essa proteção sem usar uma regra fixa de meses.
A pergunta de prontidão, portanto, não é “minha reserva atingiu um número mágico?”. É: se algo relevante acontecer, este dinheiro continuará podendo cumprir a finalidade para a qual estou investindo?
4. Obrigações: o investimento vai disputar caixa com compromissos já assumidos?
A existência de uma dívida não cria, por si só, uma regra universal de “não investir”. O que muda a decisão é a relação entre a obrigação, o orçamento e o dinheiro que você pretende separar.
O Portal do Investidor recomenda identificar compromissos financeiros e conhecer condições como prazo e taxas. Isso permite distinguir situações muito diferentes: uma obrigação planejada e compatível com o orçamento não tem o mesmo efeito de uma dívida em atraso, de uma fatura que não fecha ou de um compromisso cujo pagamento depende de nova dívida.
Antes de direcionar o próximo valor para investimentos, verifique:
- há parcelas ou contas vencidas que ainda não têm solução definida?
- o pagamento das obrigações atuais cabe no orçamento sem depender do dinheiro que seria investido?
- há compromissos de curto prazo cuja data e valor já são conhecidos?
- a decisão de investir pressupõe que o retorno futuro pagará uma obrigação certa?
Esse último ponto merece atenção especial. Retorno de investimento é expectativa; uma obrigação contratada tem condições e datas definidas. Usar uma expectativa de ganho para “fechar” um compromisso já assumido pode mascarar um problema de caixa em vez de resolvê-lo.
Quando a disputa entre dívida, proteção, metas e outros objetivos não é óbvia, volte ao Planejamento Financeiro e compare as consequências de cada prioridade. A função deste artigo é revelar o conflito — não impor uma ordem igual para todos.
5. Prazo: por quanto tempo este dinheiro pode ficar fora do caminho?
Mesmo antes de escolher um produto, você precisa saber se existe alguma data ou situação em que o dinheiro poderá ser necessário.
O Portal do Investidor relaciona a escolha de investimentos ao prazo do objetivo, à necessidade de liquidez e aos riscos envolvidos. Isso não exige que você já saiba qual título ou fundo comprar. Exige apenas que não trate como “longo prazo” um dinheiro que talvez precise voltar para o orçamento daqui a pouco.
Se a data de uso é conhecida, registre-a. Se é flexível, registre o limite dessa flexibilidade. Se você simplesmente não sabe quando poderá precisar do dinheiro, essa incerteza é uma informação importante — e precisa ser tratada antes de escolher alternativas com restrições de acesso ou maior oscilação.
No guia de objetivos de investimento, você transforma a meta em requisitos mais detalhados de prazo, liquidez e margem para imprevistos. Aqui, basta chegar a uma resposta honesta sobre a janela de uso do dinheiro.
Classifique cada ponto: avançar, ajustar ou investigar
Use a matriz abaixo como um portão de prontidão. Ela não atribui nota e não substitui decisão pessoal ou suitability da instituição. A função é mostrar onde existe clareza, conflito ou informação faltante.
| Critério | Avançar | Ajustar | Investigar |
| Capacidade | O valor está livre depois dos compromissos conhecidos e não depende de renda incerta. | O aporte consumiria dinheiro necessário ao mês ou exigiria crédito para manter as contas. | Você ainda não sabe quanto realmente sobra depois das despesas e provisões relevantes. |
| Finalidade | Você consegue dizer o que o dinheiro deve realizar. | O valor está sendo direcionado por impulso, sem relação com uma prioridade definida. | Há dois ou mais objetivos disputando o mesmo dinheiro e a prioridade ainda não foi decidida. |
| Proteção | Um imprevisto razoável não desmontaria esse objetivo — ou o investimento é justamente para formar a própria reserva. | Qualquer choque relevante obrigaria a resgatar o dinheiro ou contrair nova dívida. | Você ainda não sabe o que precisa proteger nem qual acesso ao dinheiro seria necessário. |
| Obrigações | Compromissos existentes cabem no orçamento e têm pagamento organizado. | Há atraso, insuficiência de caixa ou expectativa de usar retorno de investimento para pagar obrigação certa. | Faltam informações sobre saldo, custo, prazo ou impacto das obrigações atuais. |
| Prazo | Existe uma janela clara ou um limite de flexibilidade para o uso do dinheiro. | O dinheiro pode ser necessário antes do horizonte que você pretende assumir. | Você não sabe quando poderá precisar do recurso. |
Como interpretar: se aparecer “ajustar”, existe um conflito conhecido que merece ação antes de seguir. Se aparecer “investigar”, falta informação para uma decisão consciente. “Avançar” significa apenas que aquele critério não está bloqueando o próximo passo — não que qualquer investimento esteja automaticamente adequado.
A mesma pessoa pode estar pronta para um objetivo e não para outro
Os exemplos abaixo são ilustrativos. Eles mostram por que uma regra única — “primeiro quite tudo”, “primeiro complete a reserva” ou “se sobrou dinheiro, invista” — pode produzir decisões ruins.
Cenário 1 — A reserva ainda está em construção
Uma pessoa tem orçamento positivo, consegue separar uma quantia mensal e percebe que sua principal fragilidade é a falta de proteção para imprevistos. A reserva ainda não está completa.
Isso não significa que ela precise esperar a reserva existir para começar a investir. Se o objetivo do dinheiro é justamente construir essa proteção, direcioná-lo a uma alternativa compatível com alta necessidade de acesso e baixo risco faz parte do processo. O que ainda não faria sentido é usar o mesmo dinheiro em uma estratégia incompatível com a função da reserva.
Cenário 2 — Há dinheiro na conta, mas uma obrigação já está descoberta
Outra pessoa recebe um valor extra e pensa em aplicá-lo imediatamente. Porém, já sabe que a próxima fatura do cartão não será paga integralmente com a renda disponível.
O saldo existe, mas não está realmente livre. Nesse caso, o portão indica ajuste: antes de tratar o valor como capital para investimento, é preciso resolver o conflito de caixa e entender as condições da obrigação. Não se trata de uma regra genérica sobre toda dívida; trata-se de reconhecer que o mesmo dinheiro já tem uma necessidade conhecida competindo por ele.
Cenário 3 — Existe financiamento, mas o objetivo é separado
Uma terceira pessoa possui financiamento de longo prazo, com parcelas incorporadas ao orçamento. Ela mantém proteção para imprevistos e separou recursos para um objetivo de longo prazo que não depende do dinheiro das prestações.
A simples existência do financiamento não responde se ela “pode ou não investir”. O que precisa ser analisado é se os compromissos cabem no orçamento, se o objetivo tem recursos próprios e se os riscos e prazos do investimento escolhido serão adequados. A dívida é uma variável da decisão, não um veto automático.
O que precisa estar claro agora — e o que pode ficar para a próxima etapa
Este artigo termina antes da escolha do produto. Se o portão de prontidão mostrou que o dinheiro tem capacidade, finalidade, proteção, obrigações e prazo suficientemente compreendidos, você já resolveu a pergunta de entrada.
| Precisa estar claro antes de escolher | Será analisado nas próximas decisões |
| Quanto dinheiro está realmente disponível para o objetivo. | Como comparar risco, retorno e liquidez entre alternativas. |
| Qual função o dinheiro precisa cumprir. | Como interpretar perfil de investidor e suitability. |
| Que proteção impede um imprevisto de desmontar o plano. | Qual classe de investimento combina com os requisitos. |
| Quais obrigações disputam o mesmo caixa. | Como comparar rentabilidade bruta, líquida e real. |
| Quando o dinheiro pode ser necessário. | Como avaliar diversificação, instituição e produtos específicos. |
Se você chegou até aqui e não encontrou conflito material, o próximo passo não é procurar “o investimento que rende mais”. É seguir para a decisão que ainda falta. O guia de Investimentos para iniciantes organiza o restante do percurso por objetivo, risco, comparação, instituição e tipos de investimento.
Estar pronto para investir é saber o que o dinheiro pode — e não pode — fazer agora
Prontidão financeira não é um certificado permanente. Ela muda quando renda, despesas, dívidas, proteção, objetivos ou prazos mudam.
O ponto de partida é mais simples: antes de direcionar dinheiro a um investimento, verifique se ele está realmente disponível, se possui uma finalidade, se a sua proteção evita resgates forçados, se as obrigações concorrentes estão compreendidas e se existe uma janela de uso clara.
Se alguma resposta pedir ajuste, ajuste. Se pedir investigação, descubra o que falta. Se as cinco dimensões estiverem suficientemente claras, você não terá escolhido um investimento ainda — mas terá feito algo mais importante: definido uma base que permite comparar as próximas opções com critérios.
Leve esta verificação para a prática: no Mapa Rumo Certo de Investimentos, você pode registrar se a base financeira está preparada, identificar pendências e organizar os próximos estudos antes de comparar produtos.
Antes de investir, teste sua base financeira: o Organizador Rumo Certo Financeiro ajuda a registrar orçamento e prioridades, enquanto a Calculadora de Reserva de Emergência transforma uma referência de proteção em números baseados nas premissas informadas por você.
Fontes consultadas
Banco Central do Brasil — Caderno de Educação Financeira — poupança, orçamento, prioridades e componentes do investimento.
Banco Central do Brasil — O que é um orçamento pessoal? — conceito operacional de orçamento.
Portal do Investidor / CVM — Passo 01: Identifique a sua situação atual — ativos, passivos e condições das dívidas.
Portal do Investidor / CVM — Passo 02: Para onde vai o seu dinheiro — capacidade de poupança e organização financeira.
Portal do Investidor / CVM — Qual o melhor investimento? — objetivo, prazo, liquidez e risco como filtros da decisão.
Portal do Investidor / CVM — Emergências e aposentadoria — reserva de emergência e adequação à realidade individual.
Portal do Investidor / CVM — Liquidez — relação entre necessidade de acesso ao dinheiro e objetivo.