Crédito rotativo: como funciona e quanto pode custar
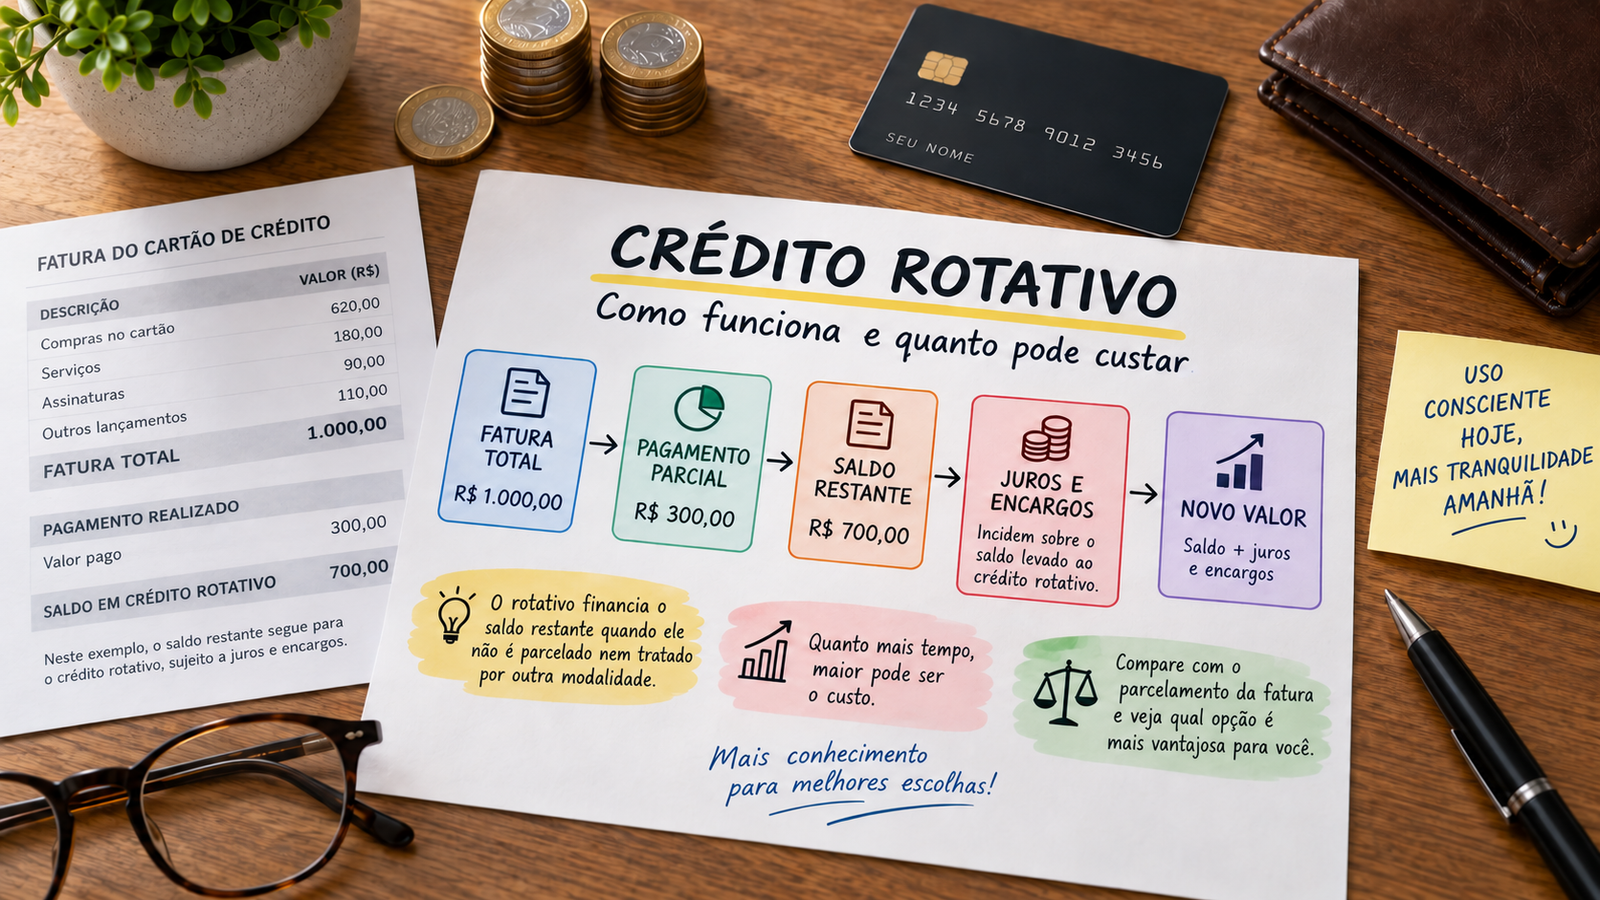
O crédito rotativo do cartão de crédito aparece quando você paga apenas parte da fatura e o saldo restante não é parcelado nem tratado por outra modalidade aplicável. A partir desse momento, o emissor financia o valor que ficou pendente e cobra os juros e encargos previstos para essa operação.
É um financiamento temporário: o mesmo saldo só pode permanecer no rotativo até o vencimento da fatura seguinte. Além disso, não existe uma taxa única para todos os cartões. O custo depende do valor financiado, da taxa aplicada, do período da operação e das demais condições previstas no contrato.
Para entender quanto o rotativo pode custar, não basta olhar para uma taxa isolada. É preciso identificar qual saldo entrou no financiamento, quais encargos serão cobrados, o que aparece na fatura seguinte e como funciona o limite legal para juros e encargos.
O que é o crédito rotativo do cartão de crédito
O crédito rotativo é uma operação de crédito usada para financiar a parte da fatura que não foi paga no vencimento, quando esse saldo não é direcionado a outra modalidade de financiamento aplicável.
Ele não é uma extensão gratuita do prazo da fatura e também não é a mesma coisa que parcelar uma compra ou contratar o parcelamento da própria fatura. No rotativo, existe um saldo devedor que passa a ser financiado pelo emissor por um período limitado.
Também é importante separar o rotativo de uma situação de atraso. O pagamento parcial sem parcelamento do restante pode levar ao rotativo; já um pagamento abaixo do valor obrigatório informado na fatura, ou a ausência de pagamento, envolve regras de inadimplência e encargos próprios.
Se você quiser revisar primeiro os diferentes caminhos possíveis quando a fatura não é paga integralmente, veja também o que acontece se eu não pagar a fatura inteira?
Quando o rotativo começa de fato
O rotativo não depende necessariamente de você pagar exatamente o chamado “mínimo”. Pelas regras atuais, quando há pagamento parcial da fatura e o saldo restante não é parcelado, o cliente adere ao crédito rotativo.
Isso significa que um pagamento acima do valor obrigatório, mas abaixo do total da fatura, também pode deixar um saldo no rotativo. O ponto decisivo é o tratamento dado ao valor que ficou sem pagamento.
Há uma exceção importante: alguns contratos podem prever mecanismos de parcelamento do saldo. Por isso, pagar uma parte da fatura não permite concluir, sozinho, que o restante entrou no rotativo. É preciso conferir as condições do cartão e o que foi informado pelo emissor.
Qual valor entra no crédito rotativo
Os juros do rotativo não surgem, em regra, sobre a parte da fatura que já foi paga. O financiamento recai sobre o saldo que ficou pendente e foi efetivamente levado para essa modalidade.
Imagine um cenário apenas ilustrativo: uma fatura de R$ 2.500, em que você paga R$ 1.500 no vencimento e esse pagamento atende ao valor obrigatório informado. Desconsiderando outras dívidas anteriores e supondo que o restante não seja parcelado, ficam R$ 1.000 para financiamento no rotativo.
| Fatura do exemplo: R$ 2.500 Pagamento realizado: R$ 1.500 Saldo levado ao rotativo: R$ 1.000 |
Neste exemplo, os R$ 1.000 são o ponto de partida para entender o custo da operação. Separar o valor total da fatura do valor realmente financiado evita uma confusão comum: achar que os juros do rotativo incidem necessariamente sobre tudo o que apareceu na fatura.
Por quanto tempo o saldo pode ficar no rotativo
O mesmo saldo não pode permanecer indefinidamente no crédito rotativo. A Resolução CMN nº 4.549 estabelece que o financiamento nessa modalidade pode seguir somente até o vencimento da fatura subsequente.
Por isso, é mais preciso falar em “até o vencimento da fatura seguinte” do que transformar a regra em um número fixo de dias. O intervalo real depende do ciclo do cartão.
Antes desse vencimento, o emissor pode oferecer outra modalidade de crédito em condições mais vantajosas para o cliente. Se ainda houver saldo remanescente quando chegar a fatura seguinte, ele não pode simplesmente continuar sendo renovado no mesmo rotativo.
Quanto o crédito rotativo pode custar
Não existe uma taxa única
Cada instituição e produto pode praticar uma taxa diferente. O Banco Central publica periodicamente as taxas do cartão de crédito rotativo informadas pelas instituições, e a comparação mostra que há diferenças relevantes entre emissores.
Por isso, um percentual encontrado em uma notícia, simulador ou outro cartão não deve ser tratado como se fosse a sua taxa. Para saber o custo da sua operação, a referência precisa ser a informação apresentada pelo seu emissor, na fatura, no contrato e nos canais de atendimento.
Um exemplo para visualizar o custo
Vamos continuar com o saldo de R$ 1.000 do exemplo anterior. Suponha, apenas para visualizar a relação entre saldo e juros, uma taxa hipotética de 10% ao mês e um período mensal completo.
| Saldo no rotativo: R$ 1.000 Taxa hipotética: 10% ao mês Juros isolados no exemplo: R$ 100 Saldo após os juros, sem outros custos: R$ 1.100 |
Nesse cenário simplificado, isolando apenas os juros remuneratórios, 10% de R$ 1.000 correspondem a R$ 100. O saldo passaria de R$ 1.000 para R$ 1.100 antes de considerar outros componentes que possam ser aplicáveis à operação.
Esse cálculo não é uma previsão da sua próxima fatura. O valor efetivo depende da taxa contratada, do período de financiamento e das demais condições aplicáveis. A fatura deve trazer informações que ajudem a identificar o custo do saldo financiado, inclusive o valor dos encargos do período seguinte no cenário de pagamento apenas do valor obrigatório.
Taxa mensal, taxa anual e CET não são a mesma coisa
A taxa mensal mostra o custo dos juros em uma referência de um mês. A taxa anual efetiva transforma essa taxa em uma medida anual comparável, considerando a capitalização ao longo do tempo.
Por isso, uma taxa de 10% ao mês não equivale simplesmente a 120% ao ano. Pela equivalência de juros compostos, 10% ao mês correspondem a aproximadamente 213,8% ao ano.
Isso não significa que o mesmo saldo possa ficar doze meses seguidos no rotativo. Como vimos, essa modalidade é limitada até o vencimento da fatura seguinte. A taxa anual funciona principalmente como uma referência padronizada para comparação.
Já o Custo Efetivo Total (CET) procura reunir o custo global de uma operação de crédito, incluindo juros e outros componentes, como tarifas, tributos e despesas quando aplicáveis. Ao comparar uma opção de parcelamento ou outra linha oferecida para substituir o rotativo, olhar apenas a taxa de juros ou o valor da primeira parcela pode esconder parte do custo.
O limite de 100%: o que ele realmente limita
Para operações de crédito rotativo e de parcelamento do saldo devedor da fatura originadas a partir de 3 de janeiro de 2024, o total cobrado a título de juros e encargos financeiros não pode superar o valor original da dívida financiada.
Voltando ao exemplo dos R$ 1.000: ao longo da operação abrangida pela regra, o total acumulado de juros e encargos financeiros sujeitos ao limite não pode ultrapassar outros R$ 1.000. Assim, considerando o valor original mais esses juros e encargos, o total pode chegar a R$ 2.000.
| Valor original da dívida: R$ 1.000 Limite acumulado de juros e encargos financeiros: R$ 1.000 Total máximo neste exemplo, considerando apenas a operação abrangida: R$ 2.000 |
Esse teto não é um limite para a taxa mensal de juros. A regulamentação limita o valor acumulado que pode ser cobrado, não estabelece uma única taxa máxima para todos os emissores.
A regra também continua sendo considerada se o saldo do rotativo for migrado para um parcelamento vinculado à mesma dívida original. Nesse caso, os juros e encargos já cobrados no rotativo entram na conta do limite.
Também não é correto transformar essa proteção na frase “qualquer dívida do cartão só pode dobrar”. O limite se aplica às operações abrangidas de financiamento do saldo da fatura e não às compras parceladas com juros nem, de forma global, a todas as obrigações existentes no cartão.
O que acontece na fatura seguinte
Na fatura seguinte, o saldo que passou pelo rotativo aparece junto dos encargos correspondentes e das demais obrigações do cartão. A fatura pode também reunir novas compras, parcelas anteriores e outros lançamentos, por isso é importante separar o que é consumo novo do que é dívida financiada.
Como o mesmo saldo não pode permanecer no rotativo além desse vencimento, o valor remanescente deverá ser quitado ou tratado por outra modalidade aplicável. Quando houver uma linha de parcelamento para substituir o saldo do rotativo, ela deve ser oferecida em condições mais vantajosas do que as praticadas no próprio rotativo, inclusive quanto aos encargos financeiros.
Isso não significa que exista um único procedimento para todos os cartões. O contrato pode prever formas específicas de parcelamento, inclusive mecanismos acionados conforme as opções de pagamento apresentadas na fatura. Para entender como essa alternativa funciona e o que avaliar antes de aceitar uma proposta, veja como funciona o parcelamento da fatura.
Como conferir quanto o rotativo já custou
Você não precisa depender apenas de uma estimativa para acompanhar a operação. As regras atuais ampliaram as informações que devem aparecer na fatura e nos documentos de crédito do cartão.
Na fatura, procure a identificação das operações de crédito contratadas, os juros e encargos cobrados no período e as informações sobre o saldo financiado. Também devem existir dados que permitam acompanhar o valor original da dívida e os juros e encargos acumulados nas operações abrangidas.
Outro recurso é o Documento Descritivo do Crédito (DDC). Para operações de cartão, esse documento reúne informações como saldo devedor atualizado, evolução do saldo, modalidade, taxa de juros anual nominal e efetiva, valor original da dívida, total de juros e encargos já cobrados e quanto ainda pode ser cobrado dentro do limite aplicável.
Para comparar a taxa do seu cartão com o mercado, o Banco Central também disponibiliza uma consulta de taxas por instituição. Essa comparação ajuda a entender o contexto, mas não substitui a taxa efetivamente contratada no seu cartão.
Crédito rotativo e parcelamento da fatura não são a mesma coisa
O rotativo é um financiamento temporário do saldo que ficou sem pagamento. O parcelamento da fatura é outra operação de crédito, com prazo, número de parcelas, taxa e condições próprias.
Se uma linha parcelada for usada para substituir o saldo remanescente do rotativo nas condições previstas pela regulamentação, ela deve ser mais vantajosa do que o rotativo. Ainda assim, “mais vantajosa” não significa automaticamente barata: é necessário olhar o custo da operação oferecida.
Ao comparar alternativas, observe o valor total a pagar e o CET, e não apenas a menor parcela mensal. Se quiser aprofundar essa comparação, veja como funciona o parcelamento da fatura e quais pontos avaliar.
Antes de confirmar um pagamento parcial, leia estes números
Se você pretende pagar menos que o valor total da fatura, uma leitura rápida dos principais campos ajuda a entender o que pode acontecer com o saldo restante:
- valor total da fatura;
- valor obrigatório informado;
- quanto você pretende pagar;
- quanto ficará pendente depois do pagamento;
- taxa do crédito rotativo informada pelo emissor e encargos indicados para o período seguinte;
- opções de financiamento apresentadas e, quando aplicável, taxa, CET e valor total a pagar.
Se o saldo já estiver no rotativo, acrescente mais dois pontos: o valor original da dívida e quanto de juros e encargos já foi acumulado. Esses números mostram uma situação muito mais completa do que olhar apenas para o valor da próxima parcela.
O que lembrar sobre o crédito rotativo
O crédito rotativo não é simplesmente “pagar o mínimo”. Ele é uma operação de financiamento do saldo que ficou sem pagamento quando não há parcelamento ou outra modalidade aplicável para o restante.
O custo começa no saldo efetivamente financiado e depende da taxa e das condições do cartão. O mesmo saldo só pode permanecer nessa modalidade até o vencimento da fatura seguinte, e o limite legal de 100% atua sobre o total acumulado de juros e encargos financeiros da operação — não como um teto para a taxa mensal.
Antes de decidir, a referência mais útil é a própria fatura: quanto ficará pendente, qual taxa será aplicada, quais encargos aparecem para o período seguinte e quais alternativas existem para o saldo.
Depois de regularizar o saldo, acompanhar os compromissos antes de novas compras ajuda a reduzir a chance de voltar a financiar a fatura. Para essa etapa, veja como controlar os gastos no cartão de crédito.
Fontes consultadas
- Banco Central do Brasil – Perguntas frequentes sobre cartão de crédito. Base para entrada no rotativo, pagamento parcial, valor obrigatório e opções de tratamento da fatura.
- Resolução CMN nº 4.549/2017 – texto vigente. Base para duração do rotativo, financiamento do saldo e limite de juros e encargos.
- Resolução BCB nº 365/2023. Base para transparência das faturas, encargos do período seguinte e alternativas de pagamento.
- Resolução CMN nº 4.881/2020. Base para cálculo e informação do Custo Efetivo Total (CET).
- Lei nº 14.690/2023 – Câmara dos Deputados. Base legal para o limite de juros e encargos financeiros no rotativo e no parcelamento do saldo da fatura.
- Banco Central do Brasil – Documento Descritivo do Crédito (DDC) para operações com cartão. Base para os dados disponíveis ao cliente sobre saldo, taxas, valor original e encargos acumulados.
- Banco Central do Brasil – Taxas de juros por instituição: cartão de crédito rotativo total. Referência para verificar a variação das taxas entre instituições; valores são voláteis e não foram fixados no texto.