Como comparar cartões de crédito
Comparar cartões de crédito não é contar qual oferta traz mais benefícios. Dois cartões podem parecer muito diferentes na propaganda e, ainda assim, atender de forma parecida ao que você realmente precisa. O contrário também acontece: duas opções com a mesma anuidade podem ter condições, recursos e custos muito diferentes no uso real.
Uma comparação útil começa antes da tabela. Primeiro você define quais critérios importam para a sua rotina; depois coloca todas as opções na mesma base e verifica, uma a uma, como cada cartão atende a esses critérios.
Neste artigo, você verá um método em duas rodadas: primeiro eliminar o que não atende ao essencial e, depois, comparar os pontos de diferença entre as opções que permaneceram. A ideia não é criar um ranking universal, mas comparar cartões de crédito de forma consistente, sem deixar que uma única vantagem decida por todo o produto.
Comece pelos critérios, não pelos cartões
Antes de abrir várias páginas de ofertas, defina o que o cartão precisa entregar para fazer sentido no seu uso. Sem esse passo, a comparação tende a mudar de regra a cada nova propaganda: em um cartão você olha cashback, em outro olha anuidade, em outro se impressiona com limite ou benefícios de viagem.
O resultado é uma comparação entre destaques diferentes, e não entre produtos usando os mesmos critérios.
Se você ainda não definiu o que é essencial, o que seria útil e o que pouco pesa na sua decisão, comece por como escolher um cartão de crédito.
Com esse filtro pronto, transforme suas prioridades em campos objetivos. Por exemplo:
- custo fixo aceitável;
- condições que você aceita cumprir;
- benefícios que realmente utilizaria;
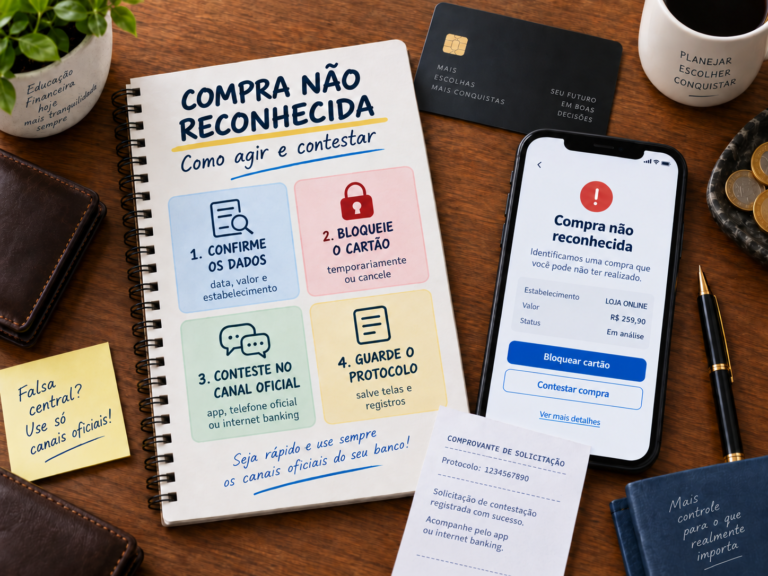
- recursos digitais ou de segurança importantes;
- uso internacional, se fizer parte da sua rotina;
- custo do crédito, se existe chance de você financiar parte da fatura.
Nem todos esses itens precisam ter o mesmo peso. O importante é decidir o peso antes de olhar qual cartão oferece cada característica.
Coloque todos os cartões na mesma base de comparação
O próximo passo é normalizar as ofertas. Isso significa registrar a mesma informação para todos os cartões, na mesma unidade e considerando as mesmas condições.
Se uma anuidade aparece em parcelas mensais em uma oferta e em valor anual em outra, por exemplo, converta ambas para a mesma referência antes de comparar. Se uma isenção depende de gasto mensal, registre também esse requisito. Se um benefício é anunciado como “até” determinado valor, anote qual condição precisa ser cumprida para chegar a ele.
A comparação fica mais clara quando cada coluna responde às mesmas perguntas:
- quanto pode custar;
- o que precisa ser cumprido;
- o que efetivamente entrega;
- quais limitações existem;
- como isso se encaixa nas prioridades definidas.
Esse cuidado evita comparar o melhor cenário promocional de um cartão com a condição normal de outro.
Primeira rodada: o cartão atende ao que é essencial?
Antes de calcular vantagens ou criar notas, faça um teste eliminatório simples.
Pegue apenas os critérios que você classificou como essenciais e verifique se cada cartão realmente os atende. A resposta pode ser “sim”, “não” ou “depende de uma condição que preciso cumprir”.
Se um cartão falha em um critério que você decidiu previamente ser indispensável, uma longa lista de vantagens secundárias não deveria apagar essa falha automaticamente.
Essa primeira rodada reduz o número de opções e evita um problema comum: tentar compensar uma característica essencial ausente com benefícios que você provavelmente nem usaria.
Também não é necessário dar uma nota como 8,2 ou 9,1 para cada cartão. Uma pontuação muito precisa pode criar a impressão de objetividade quando, na prática, os pesos continuam sendo pessoais.
Compare o custo fixo e as condições de isenção
A anuidade é um dos custos mais visíveis, mas não deve ser registrada apenas como “tem” ou “não tem”.
Quando houver cobrança, anote o valor total anual. Quando houver isenção, desconto ou gratuidade condicionada, registre o que precisa acontecer para obter a vantagem: gasto mínimo, relacionamento com a instituição ou outra condição prevista na oferta.
Para pessoas físicas, o Banco Central admite a cobrança de anuidade e de outras tarifas relacionadas ao cartão, desde que observadas as regras aplicáveis e a previsão contratual. Entre os serviços que podem gerar cobrança estão, conforme o caso, segunda via por motivo não imputável ao emissor, saque na função crédito, pagamento de contas, avaliação emergencial de limite e outros serviços específicos.
Por isso, “sem anuidade” não significa automaticamente “sem nenhum custo”. Na comparação, vale registrar apenas as tarifas que podem aparecer no seu uso real, sem transformar uma lista regulatória inteira em critério de decisão.
O objetivo aqui não é decidir se uma anuidade compensa determinado benefício – esse é um passo mais profundo. Neste artigo, o foco é garantir que o custo e as condições estejam visíveis na mesma base antes do desempate.
Compare benefícios pela utilidade, não pela quantidade
Cartões diferenciados podem oferecer programas de recompensas e vantagens adicionais, como pontos, cashback, descontos, seguros ou benefícios ligados a viagens. A existência desses recursos, porém, não permite concluir que um cartão seja melhor apenas porque apresenta uma lista maior.
Para comparar benefícios, registre quatro informações:
- qual é o benefício;
- o que precisa ser feito para receber ou usar;
- quais limites, prazos ou restrições existem;
- quanto esse benefício importa para a sua rotina.
Dois cartões podem anunciar cashback, por exemplo, mas aplicar percentuais, categorias elegíveis, tetos ou condições diferentes. Da mesma forma, dois programas de pontos podem usar regras de acúmulo e resgate que não são diretamente equivalentes.
Se você não consegue medir com segurança o valor de uma vantagem, não invente uma conversão apenas para preencher a planilha. É melhor registrar a utilidade e as condições do que transformar uma estimativa frágil em “valor certo”.
Compare também as condições por trás da vantagem
Uma oferta pode ter um benefício excelente e, ao mesmo tempo, exigir uma condição que não combina com a sua rotina.
Por isso, se um cartão oferece isenção de anuidade, cashback maior ou outro benefício condicionado, compare a exigência junto com a vantagem. Pergunte se você cumpriria aquela regra naturalmente ou se precisaria mudar seu comportamento apenas para manter o benefício.
Essa distinção é importante porque uma vantagem condicional não deve ser registrada na tabela como se fosse garantida.
Na contratação, as instituições devem disponibilizar informações sobre programas de benefícios e recompensas vinculados ao cartão, quando existirem. Ainda assim, regras comerciais podem mudar conforme produto e contrato. Antes de decidir, confirme as condições atuais no canal oficial do emissor.
Limite e aprovação não devem virar nota de qualidade
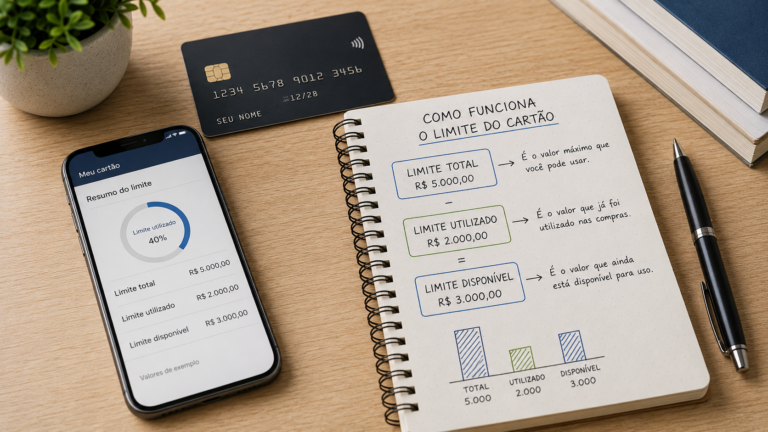
Um limite maior pode ser útil para determinadas necessidades, mas não é uma medida universal da qualidade do cartão.
O Banco Central determina que a concessão do limite seja compatível com o perfil de risco do titular e reavaliada periodicamente. Isso significa que o valor efetivamente aprovado depende da análise da instituição e pode mudar ao longo do relacionamento.
Por isso, evite comparar cartões usando um limite anunciado, estimado ou “até” determinado valor como se fosse uma característica garantida para todos os clientes.
Se o limite é um ponto importante para você, vale separar a comparação do produto da mecânica de crédito e revisar como funciona o limite do cartão de crédito.
Na tabela de comparação, o limite pode ser tratado como adequação ao seu uso depois que houver uma oferta concreta, e não como selo de que um cartão é melhor do que outro.
Se você pode financiar a fatura, compare o custo do crédito à parte
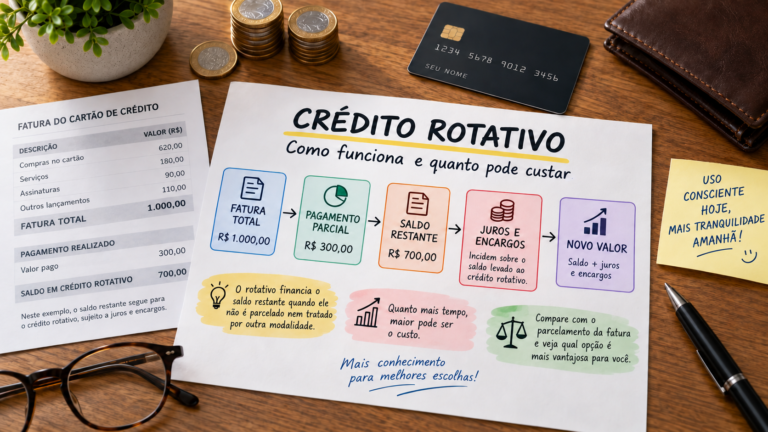
Para quem paga a fatura integralmente e não pretende financiar saldo, as taxas do rotativo ou do parcelamento podem ter peso menor na comparação do dia a dia. Para quem reconhece que pode utilizar essas modalidades, ignorar esse custo deixa uma parte importante do produto fora da análise.
Nesse caso, não misture o custo do crédito com cashback, pontos ou outros benefícios. Crie uma linha separada para as condições de financiamento e confira as informações fornecidas pelo emissor quando aplicáveis, como taxas e Custo Efetivo Total (CET).
Para aprofundar essa parte, veja crédito rotativo: como funciona e quanto pode custar e parcelamento da fatura: como funciona e como avaliar.
A ideia não é supor que você usará crédito caro, mas comparar um risco relevante quando ele faz parte da sua realidade.
Uso internacional: compare somente se isso fizer parte da sua rotina
Para quem compra no exterior ou viaja com frequência, o uso internacional pode merecer uma linha própria na comparação. Para quem não utiliza esse recurso, ele pode ter peso baixo ou nenhum peso.
No cartão internacional, gastos em moeda estrangeira são convertidos conforme as regras aplicáveis e a fatura deve apresentar informações sobre moeda, valor da operação, taxa de conversão e valor equivalente em reais. Também pode haver tarifas específicas e incidência de tributos nas situações previstas.
Se esse critério for relevante, compare as condições divulgadas pelo emissor e não apenas a palavra “internacional” impressa na oferta.
Monte uma tabela lado a lado sem transformar tudo em nota
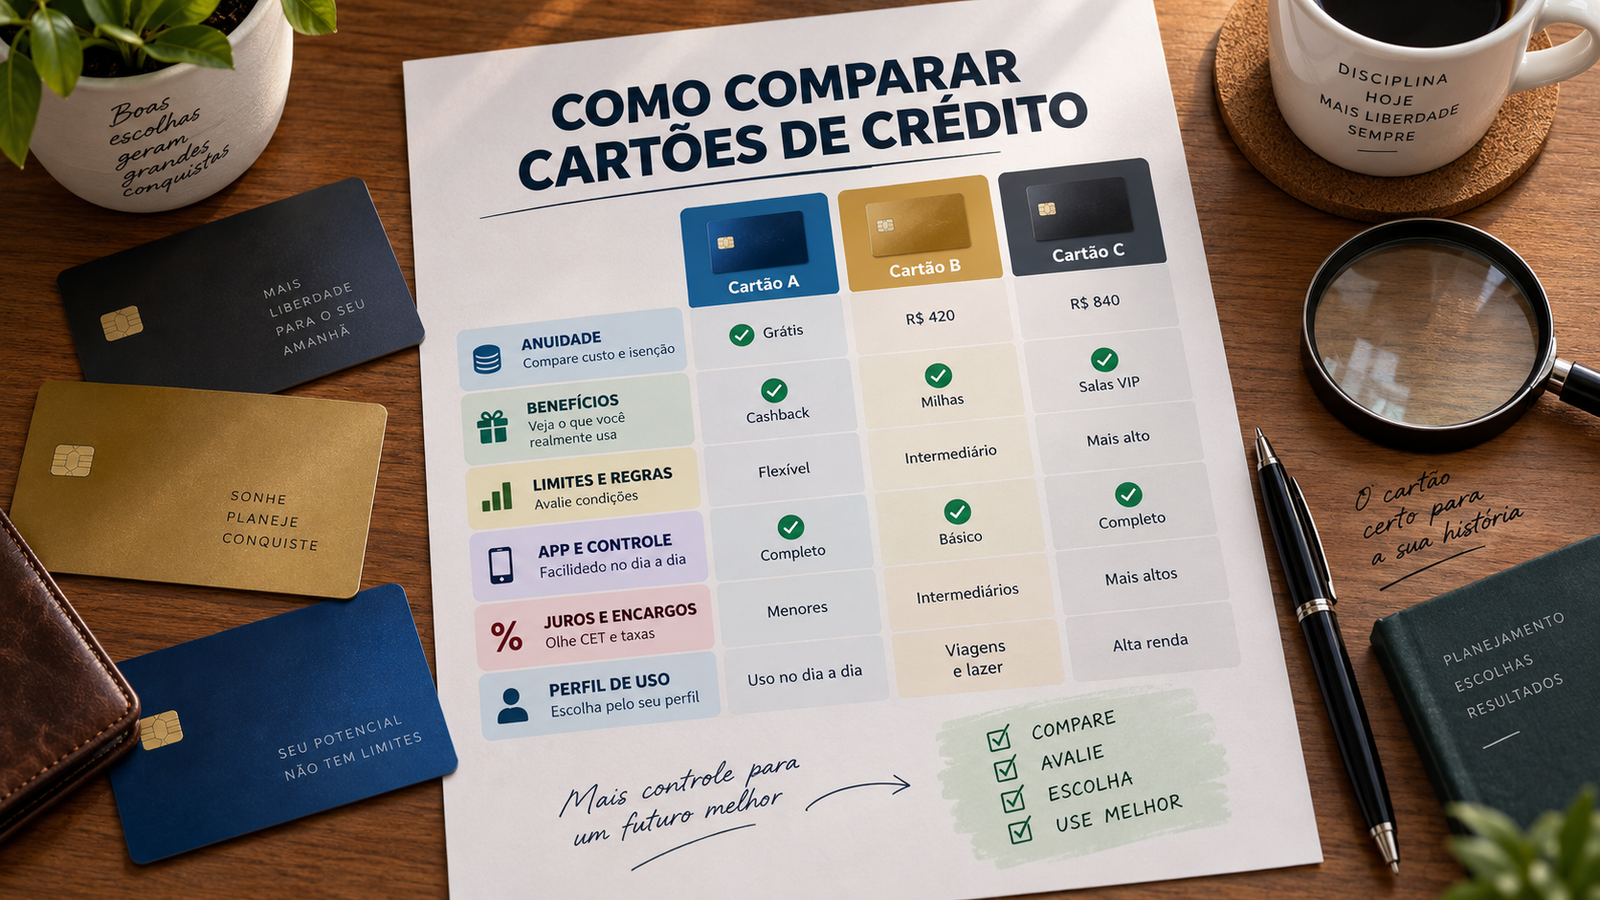
Depois de reunir as informações, monte uma tabela simples. A função dela é colocar as diferenças no mesmo campo visual – não calcular um vencedor automático.
| Critério | Cartão A | Cartão B | O que conferir |
| Anuidade / custo fixo | Preencher | Preencher | Valor anual e condição de isenção |
| Outras tarifas relevantes | Preencher | Preencher | Somente as que podem aparecer no seu uso |
| Benefício principal | Preencher | Preencher | Utilidade, regra, teto e prazo |
| Condição para obter a vantagem | Preencher | Preencher | Se você cumpriria naturalmente |
| Recursos digitais / segurança | Preencher | Preencher | Apenas os que são prioridade |
| Limite efetivamente ofertado | Preencher | Preencher | Adequação ao uso, não “qualidade” |
| Custo do crédito, se relevante | Preencher | Preencher | Taxa/CET e modalidade aplicável |
| Uso internacional, se relevante | Preencher | Preencher | Conversão, tarifas e condições |
Remova da tabela as linhas que não importam para você e acrescente critérios específicos da sua rotina. O método funciona melhor com poucos campos relevantes do que com dezenas de atributos sem peso real.
Um exemplo de comparação sem ranking
Imagine três cartões hipotéticos. Nenhuma das condições abaixo representa oferta real; o objetivo é apenas visualizar o método.
| Critério | Cartão A | Cartão B | Cartão C |
| Anuidade | R$ 0 | R$ 240/ano, com isenção condicionada | R$ 120/ano |
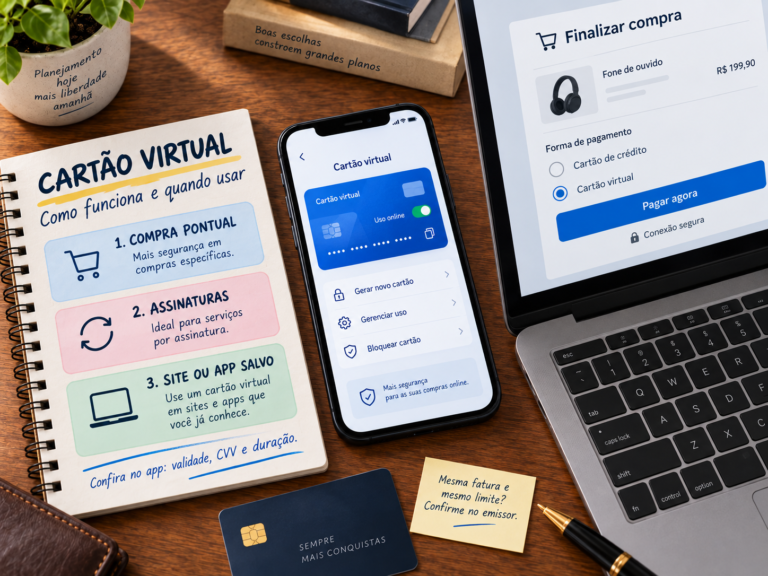
| Cartão virtual | Sim | Sim | Sim |
| Benefício principal | Nenhum programa de recompensa | Cashback com condições | Benefícios de viagem |
| Condição principal | Sem condição de gasto | Isenção depende de gasto mensal | Sem isenção no exemplo |
Agora suponha que a pessoa tenha definido previamente três prioridades: cartão virtual é essencial; custo fixo baixo tem peso alto; cashback seria útil, mas não é indispensável.
Na primeira rodada, os três cartões passam pelo critério essencial do cartão virtual. Na segunda, aparecem as diferenças que exigem escolha: o Cartão A simplifica o custo fixo, o Cartão B acrescenta cashback mas exige observar se a condição de isenção será cumprida, e o Cartão C cobra anuidade no cenário apresentado em troca de um tipo de benefício que talvez nem tenha utilidade para essa pessoa.
Não existe um “vencedor matemático” sem saber qual diferença deve pesar mais. O exemplo mostra justamente por que a comparação precisa partir das prioridades definidas antes de olhar a oferta.
Segunda rodada: faça o desempate pela prioridade mais alta
Depois de eliminar as opções que não atendem ao essencial, compare apenas os cartões que restaram.
Quando duas alternativas forem próximas, volte à ordem das prioridades. Se custo fixo é mais importante do que recompensas, ele deve pesar mais no desempate. Se determinado recurso operacional é indispensável, um benefício promocional não deveria superá-lo apenas porque parece mais chamativo.
Se a diferença continuar pequena, isso também é uma informação útil: talvez os produtos sejam suficientemente parecidos para que simplicidade, facilidade de acompanhamento ou relacionamento já existente se tornem critérios práticos de decisão.
O importante é não mudar os pesos no fim apenas para justificar o cartão que chamou mais atenção no começo.
Confirme as informações no lugar certo antes de contratar
Uma comparação só é tão boa quanto os dados usados nela. Condições comerciais podem mudar, e páginas de terceiros nem sempre acompanham imediatamente uma alteração do produto.
Antes de contratar, confira nos canais oficiais do emissor:
- página atual do produto;
- tabela de tarifas;
- contrato e condições gerais;
- regulamento do programa de benefícios ou recompensas, quando houver;
- requisitos de isenção, descontos ou benefícios condicionados.
O Banco Central também mantém informações regulatórias sobre tipos de cartão, tarifas e limites. Para benefícios e condições comerciais específicas, a referência final deve ser a documentação atual do próprio produto.
Se você salvar uma comparação para decidir depois, confira novamente os dados antes da contratação. O objetivo não é preservar a fotografia de uma oferta antiga, mas tomar a decisão com as condições que realmente estarão valendo.
Erros comuns ao comparar cartões de crédito
- Comparar apenas a anuidade e ignorar as condições do restante da oferta.
- Contar benefícios sem verificar se você realmente os utiliza.
- Tratar limite anunciado ou estimado como vantagem garantida.
- Comparar a condição promocional de um cartão com a condição normal de outro.
- Dar notas muito precisas a critérios subjetivos e tratar o resultado como verdade matemática.
- Misturar custo do crédito com recompensas, escondendo o risco do financiamento atrás de benefícios.
- Usar uma comparação antiga sem confirmar se tarifas, regras ou condições continuam iguais.
Evitar esses atalhos torna a comparação menos chamativa, mas muito mais útil.
O melhor cartão na comparação depende do seu filtro
Comparar cartões de crédito funciona melhor quando todos são avaliados com os mesmos critérios e quando os critérios vêm das suas prioridades – não da propaganda de cada produto.
Use duas rodadas. Primeiro, retire da disputa o que não atende ao essencial. Depois, compare custos, condições, benefícios e recursos entre as opções restantes, dando mais peso ao que você já definiu como importante.
Não é necessário transformar a decisão em um ranking universal. Uma boa comparação é aquela que deixa claro por que uma opção atende melhor ao seu uso do que outra, quais condições precisam ser cumpridas e quais custos você aceita assumir.
Se o resultado final depende de uma informação que ainda não está clara, não compense a dúvida com uma nota ou suposição: volte à fonte oficial do produto e confirme o dado antes de decidir.
Fontes consultadas
- Banco Central do Brasil – Perguntas frequentes sobre cartão de crédito – Base para contratação, programas de benefícios, informações da fatura, limites e regras gerais do cartão.
- Banco Central do Brasil – Tipos de cartão – Base para distinção entre cartão básico e diferenciado e exemplos de benefícios/recompensas associados a cartões diferenciados.
- Banco Central do Brasil – Quais tarifas podem ser cobradas pelo serviço de cartão de crédito? – Base para anuidade e outras tarifas possíveis conforme previsão contratual.
- Banco Central do Brasil – Limite de cartão de crédito – Base para concessão, reavaliação e alterações de limite conforme perfil de risco.
- Banco Central do Brasil – Compras em moeda estrangeira com cartão de crédito – Base para comparação de condições de uso internacional quando esse critério for relevante.
- Fundação Procon-SP – Guia do cartão de crédito – Fonte consumerista complementar sobre tipos de cartão, benefícios/recompensas, tarifas e leitura das condições do produto.