Como funciona o cartão de crédito
Fazer uma compra no cartão de crédito parece simples: você usa o cartão, conclui a compra e paga o valor depois, por meio da fatura. Mas, entre esses dois momentos, existe um ciclo que envolve limite, fatura, fechamento, vencimento e pagamento.
Entender como essas etapas se conectam ajuda a evitar confusões comuns. O limite do cartão, por exemplo, não representa dinheiro a mais na renda. A data de fechamento também não é a mesma coisa que o vencimento da fatura. E comprar no crédito não significa, por si só, que você está pagando juros.
Neste artigo, você vai acompanhar o caminho de uma compra desde a autorização até o pagamento da fatura. Assim, ficará mais fácil entender o que acontece quando o cartão é usado e qual é o papel de cada etapa nesse processo.
O que acontece quando você compra no cartão de crédito?
Quando você usa o cartão de crédito, o valor da compra não precisa estar disponível naquele momento em uma conta bancária vinculada ao cartão. A operação funciona de forma pós-paga: primeiro a compra é realizada e, depois, os lançamentos daquele período são reunidos na fatura.
Antes de seguir adiante, a compra passa por um processo de autorização. De forma simplificada, a transação passa por verificações antes de ser aprovada. Ter limite disponível é uma das condições relevantes, mas outros controles também podem fazer parte desse processo.
Se a compra for autorizada, ela passa a fazer parte das movimentações do cartão e será posteriormente apresentada na fatura correspondente. Em alguns casos, a transação pode aparecer primeiro como autorizada ou pendente antes de ser efetivamente lançada na fatura.
Isso ajuda a entender uma diferença importante em relação ao cartão de débito. No débito, a compra utiliza recursos disponíveis na conta. No crédito, a operação utiliza a capacidade de crédito disponibilizada para o cartão e será paga posteriormente por meio da fatura.
A compra usa parte do seu limite
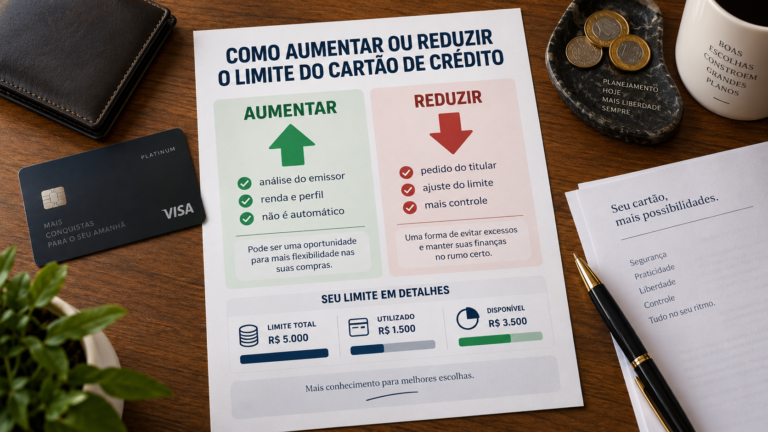
Quando uma compra no cartão é autorizada, parte do limite disponível passa a ficar comprometida. Esse limite representa a capacidade de crédito que pode ser utilizada naquele momento, e não dinheiro adicional disponível na sua renda.
Imagine, por exemplo, um cartão com limite disponível de R$ 3.000. Se uma compra de R$ 500 for aprovada, uma forma simples de visualizar o efeito é considerar que passam a restar R$ 2.500 disponíveis para novas compras, desconsiderando outras movimentações e particularidades do cartão.
Essa diferença é importante porque o limite pode ser maior ou menor do que a renda mensal do usuário. Por isso, saber quanto ainda é possível gastar no cartão não responde, sozinho, à pergunta mais importante: quanto desse gasto realmente cabe no seu orçamento pessoal.
Também é importante não confundir limite utilizado com valor já pago. A compra pode consumir parte da capacidade disponível antes de chegar o momento de pagar a fatura. É justamente nessa fatura que os lançamentos do cartão serão reunidos para cobrança.
Para acompanhar esta jornada, basta guardar uma ideia: quando uma compra é aprovada, parte da capacidade de crédito disponível fica comprometida. A relação com o pagamento ficará mais clara nas próximas etapas.
Como a compra entra na fatura do cartão
Depois de autorizada, a compra passa a fazer parte das movimentações do cartão. Dependendo do emissor e do processamento da transação, ela pode aparecer primeiro como pendente ou em processamento e, posteriormente, ser lançada na fatura correspondente.
A fatura reúne os lançamentos do cartão dentro de determinado período. É nela que você consegue acompanhar as compras realizadas, os valores cobrados e o total que deverá ser pago, além de outras informações relacionadas ao cartão.
Isso significa que usar o cartão e pagar a compra não acontecem necessariamente no mesmo momento. Primeiro ocorre a utilização do crédito. Depois, os lançamentos são organizados na fatura para que o valor correspondente seja pago conforme as condições apresentadas.
Se uma compra for parcelada, as parcelas poderão aparecer em faturas futuras. Neste ponto, porém, o mais importante é perceber que a fatura funciona como o elo entre o uso do cartão e o momento do pagamento.
Mas nem toda compra realizada hoje necessariamente ficará na mesma fatura. Para entender por quê, é preciso diferenciar dois momentos que costumam causar confusão: o fechamento e o vencimento da fatura.
Fechamento e vencimento não são a mesma coisa
A fatura possui momentos diferentes dentro do funcionamento do cartão, e dois deles costumam causar bastante confusão: o fechamento e o vencimento.
O fechamento da fatura marca o encerramento dos lançamentos que serão considerados naquele período. Depois desse momento, novas compras tendem a seguir para a fatura seguinte, de acordo com o processamento da transação e as regras do emissor.
Já o vencimento é a data de referência para o pagamento da fatura que foi fechada. É até essa data que o valor deve ser pago conforme as condições apresentadas pelo emissor.
Fechamento: em qual período essa compra será cobrada?
Vencimento: até quando essa fatura deve ser paga?
Essa distinção ajuda a entender por que duas compras feitas com poucos dias de diferença podem aparecer em faturas diferentes. O intervalo exato entre fechamento e vencimento, porém, não é uma regra única para todos os cartões e pode variar conforme o produto e o emissor.
Depois que a fatura fecha e chega ao vencimento, o próximo passo é o pagamento. E é nesse momento que aparece outra diferença importante: pagar integralmente a fatura não é a mesma coisa que financiar parte do saldo.
O que acontece quando a fatura é paga integralmente
Quando o valor total da fatura é pago até o vencimento, as compras daquele período seguem sem que o saldo da fatura precise ser financiado.
Isso ajuda a esclarecer uma confusão importante: comprar no cartão de crédito não significa, por si só, pagar juros. Os juros e outros encargos passam a ser relevantes quando a fatura não é paga integralmente e permanece saldo em aberto, seja por uma modalidade de financiamento ou por situação de inadimplência, conforme o caso.
Depois do pagamento, a operação ainda precisa ser processada. Conforme as regras do cartão, o limite utilizado pode então ser recomposto e voltar a ficar disponível para novas compras.
Por isso, não é seguro assumir que o limite sempre será liberado no mesmo instante em que a fatura for paga. O prazo e a forma de atualização podem variar entre emissores e meios de pagamento.
Voltando à jornada da compra: ela foi autorizada, utilizou parte do limite, entrou na fatura, passou pelo fechamento e chegou ao vencimento. Com o pagamento integral processado, esse caminho é concluído sem que o saldo daquela fatura precise ser financiado.
Mas existe outro caminho possível. Se a fatura não for paga integralmente, parte do saldo permanece em aberto – e o funcionamento deixa de ser o mesmo que acompanhamos até aqui.
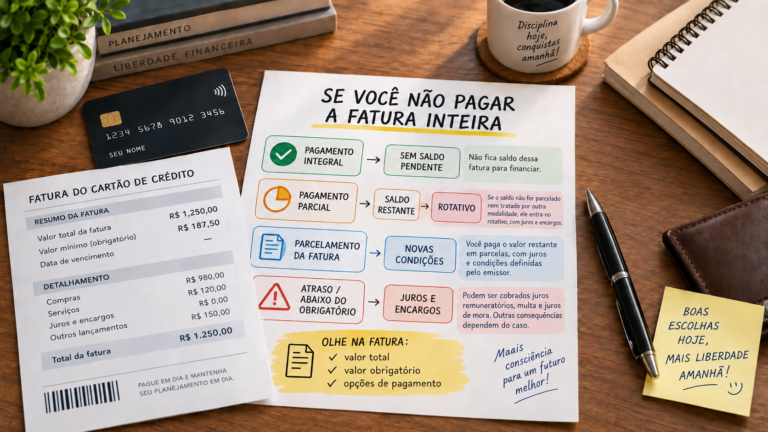
E se a fatura não for paga inteira?
Quando a fatura não é paga integralmente, parte do saldo continua em aberto. A partir daí, o funcionamento deixa de ser o mesmo do caminho normal que acompanhamos até aqui.
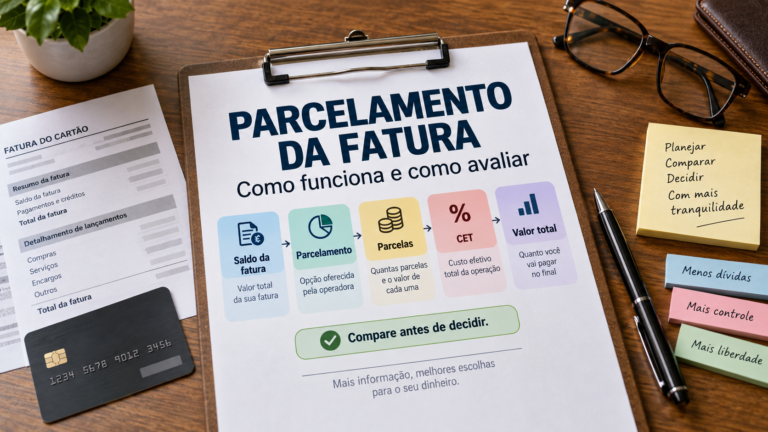
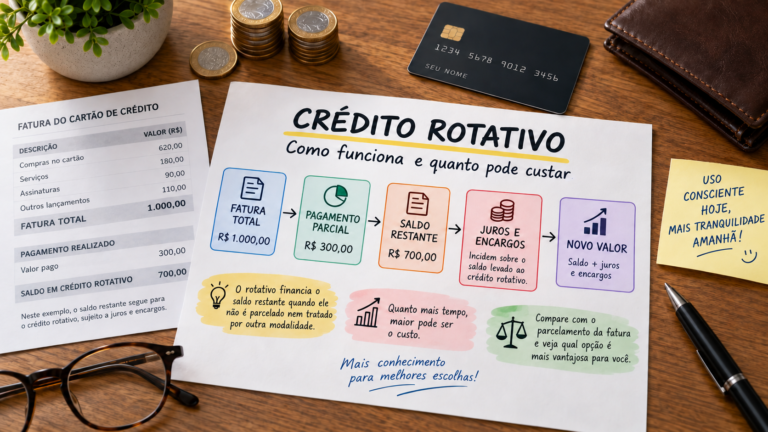
Dependendo da forma de pagamento e das condições oferecidas pelo emissor, esse saldo pode passar por alguma modalidade de financiamento, como o crédito rotativo ou o parcelamento da fatura. Também podem existir consequências de inadimplência quando o pagamento exigido não é realizado.
A partir daí, podem surgir juros, outros encargos e novas obrigações de pagamento, conforme a situação.
Por isso, pagar apenas uma parte da fatura não é simplesmente continuar o mesmo ciclo: o saldo que permanece em aberto pode gerar efeitos financeiros.
O importante neste artigo é perceber a mudança de lógica: uma coisa é usar o cartão e pagar integralmente a fatura no vencimento; outra é financiar um saldo que permaneceu em aberto.
As regras, os custos e as alternativas de cada situação precisam ser analisados separadamente. Por isso, crédito rotativo, parcelamento da fatura e consequências do não pagamento integral merecem conteúdos próprios.
A jornada de uma compra na prática
Imagine um cartão com R$ 3.000 de limite disponível, sem outras compras, parcelas ou movimentações que afetem esse limite.
Você faz uma compra de R$ 500 em uma única cobrança, sem parcelamento.
Se a transação for autorizada, esses R$ 500 passam a comprometer parte do limite. De forma simplificada, restariam R$ 2.500 disponíveis para novas compras.
Para acompanhar o funcionamento sem adicionar outras variáveis, considere que a compra foi processada a tempo de entrar na fatura daquele período. Considerando apenas essa movimentação, temos R$ 500 referentes à compra para serem pagos naquele período.
Quando a fatura fecha e chega ao vencimento, suponha que o valor seja pago integralmente.
Depois que o pagamento é processado, o limite utilizado pode ser recomposto conforme as regras do emissor. Considerando somente essa compra e nenhuma outra movimentação que afete o limite, os R$ 500 utilizados podem voltar a compor a capacidade disponível, levando o exemplo novamente aos R$ 3.000 de limite disponível.
O ponto principal não são os valores escolhidos, mas a sequência: a compra utiliza parte do crédito disponível, entra na fatura e só depois chega ao momento do pagamento.
O ciclo do cartão em uma sequência
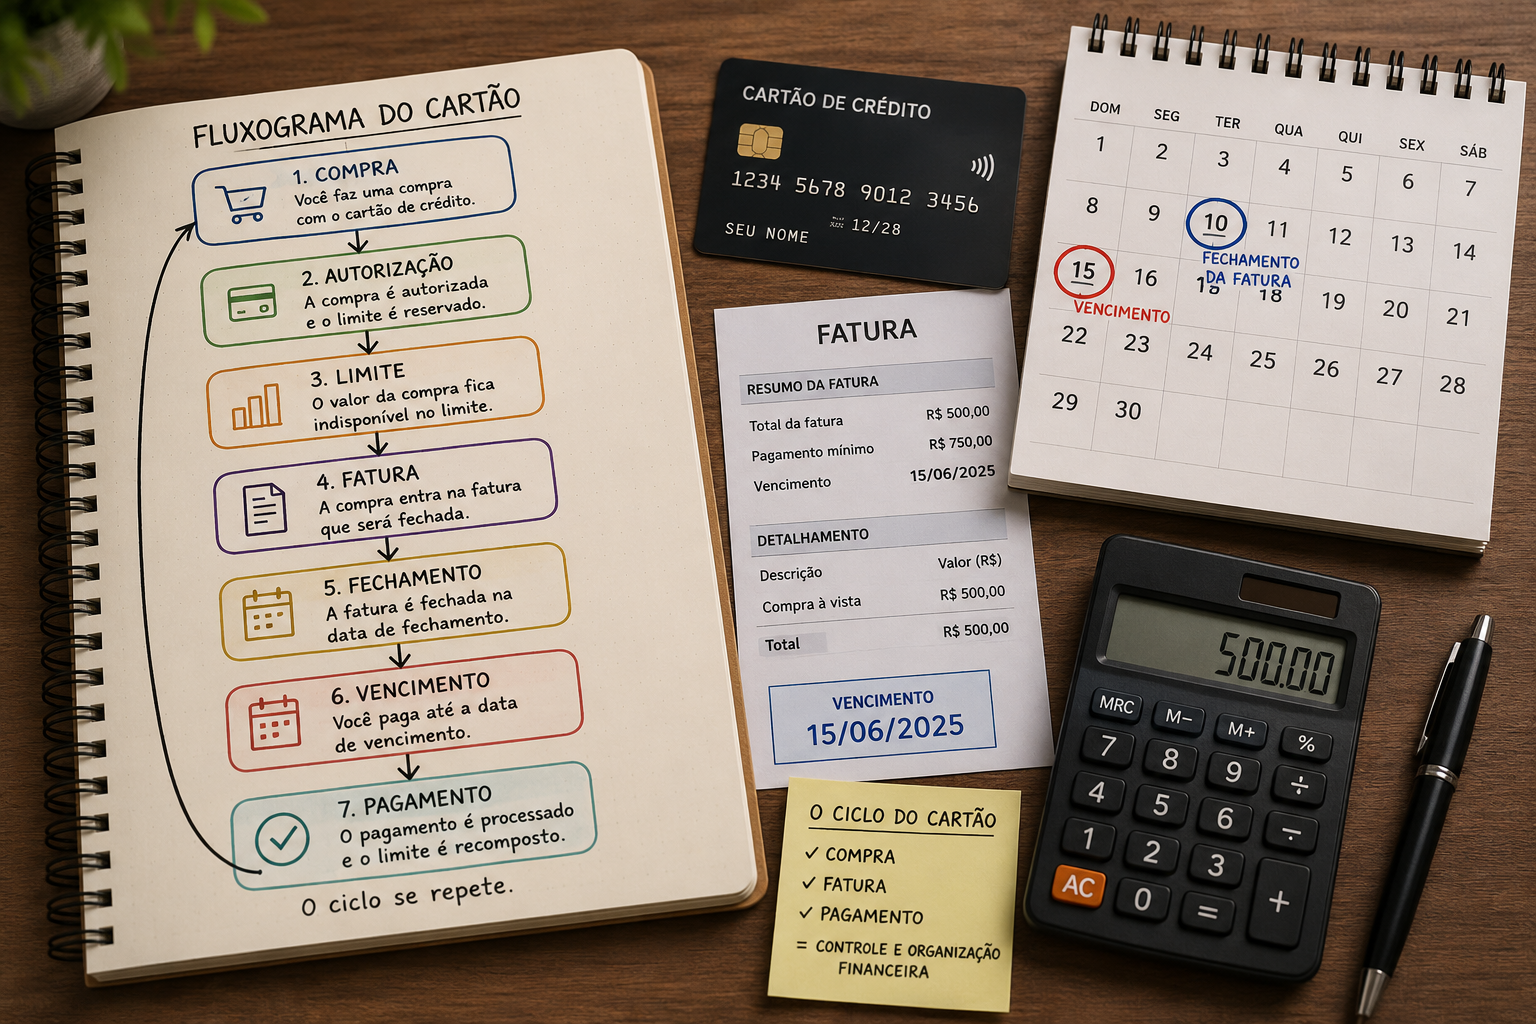
Depois de acompanhar cada etapa separadamente, o funcionamento básico do cartão de crédito pode ser resumido assim:
Compra
↓
Autorização da transação
↓
Uso de parte do limite disponível
↓
Lançamento na fatura correspondente
↓
Fechamento da fatura
↓
Vencimento
↓
Pagamento
↓
Processamento e recomposição do limite conforme as regras do emissor
↓
Continuidade do ciclo
Essa sequência ajuda a perceber que limite, fatura e pagamento não são partes isoladas. Eles fazem parte do mesmo processo.
Limite não é renda.
Fechamento não é vencimento.
Usar o cartão de crédito não é a mesma coisa que financiar o saldo da fatura.
Quando essas relações estão claras, fica mais fácil entender os assuntos específicos do cartão, como funcionamento do limite, controle dos gastos e o que acontece quando a fatura não é paga integralmente.
Fontes consultadas
- Banco Central do Brasil – base principal para a natureza pós-paga do cartão, informações da fatura e regras gerais de pagamento. FAQ Cartão | Contas de pagamento
- CAIXA – fonte complementar para limite disponível/utilizado e processamento do pagamento antes da liberação do limite. Acessar Perguntas Frequentes – Cartões
- Itaú – fonte complementar para fechamento da fatura, compras posteriores e comportamento operacional do limite. Acessar Serviços – Cartões Itaú
- Nubank – fonte complementar para a distinção prática entre fechamento e vencimento. Acessar conteúdo sobre fechamento e vencimento
Entender o cartão de crédito como um ciclo ajuda a compreender as decisões que surgem durante o uso.
A partir daqui, o próximo passo depende da sua dúvida. Se você quer entender melhor como o limite funciona, vale aprofundar esse mecanismo. Se o desafio está em acompanhar os gastos ao longo do mês, o foco passa a ser o controle do uso do cartão. E, se a dificuldade é pagar a fatura integralmente, é importante compreender o que pode acontecer com o saldo que permanece em aberto.
Se você ainda está avaliando qual produto faz sentido para a sua realidade, veja também como escolher um cartão de crédito.
Conhecer o funcionamento básico do cartão não elimina todas as decisões que envolvem seu uso, mas ajuda a tomar essas decisões com mais clareza.